


BA株の主要統計
- 過去1週間のパフォーマンス: -6.1%
- 52週間レンジ: $177 ~ $254
- バリュエーションモデルによる目標株価: $849
- 潜在的上昇余地: 4.2年間で356.2%
TIKRでボーイングの業績回復の可能性を5年間のアナリスト予想で検証しよう(無料) >>>
ストライキ回避も、737 MAXは再審査へ
ボーイング社 (BA) の株価は、エンジニアのストライキの可能性に備える投資家の動きにより、過去1週間で約6.1%下落しました。その後、組合が新契約を承認したことを受け、木曜日に株価は3.4%上昇し、約$192で取引を終えました。株価は依然、52週間高値の$254から約24%下回っています。懸念は安堵に変わったものの、それは部分的に過ぎません。
ボーイングの最大のホワイトカラー組合であるSPEEAは、10月6日に期限が切れる契約に先立ち、4年契約を批准しました。専門職ユニットは67.6%の賛成票で、技術職ユニットは53.5%の賛成票で承認しました。契約条件には、即時10%の賃上げと年4%の昇給が含まれています。ストライキが発生していれば、737 MAX 10や777Xの認証に向けたエンジニアリング作業が停滞する恐れがありました。
新たな懸念は規制当局です。連邦航空局(FAA)は、737 MAXの飛行ソフトウェアの問題について審査委員会を招集しています。特定のゴーアラウンド(着陸復行)時、パイロットがルートを変更した後、垂直方向のナビゲーションが解除される可能性があります。ボーイングは、この状態が直ちに安全上の脅威をもたらすものではなく、恒久的な修正を開発中であると述べています。

第2四半期は進展と苦痛の両方を示しました。売上高は246億ドルに達し、受注残高は記録的な7,150億ドルに達しましたが、1株当たりのコア損失は$0.76と予想を上回る幅でした。ケリー・オートバーグCEOは、ボーイングが「安全性、品質、納期遵守への持続的な注力」を基盤としていると述べました。BA株が高値を取り戻すためには、FAAの審査が納品を遅らせることなく終了しなければなりません。
アナリストがボーイングの回復をどう評価し、目標株価をどこに設定しているかを確認しよう(無料) >>>
ゼロからの回復を前提とした業績回復株のバリュエーション

- 売上高成長率(CAGR): 8.3%
- 純利益マージン: 2.6%
- EPS成長率(CAGR): 21.4%
これらの入力値に基づき、モデルは目標株価を$849と推定しており、現在の株価$186からの総合的な上昇余地は356.2%、今後4.2年間の年率リターンは42.9%であることを示唆しています。
年率42.9%のリターンは、株価が深く割安であることを示す15%の水準をはるかに上回っています。しかし、この数字は、バーゲンプライスについてというよりも、ボーイングの低迷する利益について多くを語っています。利益がかろうじてプラスであるため、株価は予想PER約172倍で取引されています。利益がゼロ近くから始まる場合、わずかな回復でも大きなパーセンテージの利益を生み出します。
これは業績回復とトータルリターンの物語です。ボーイング株は5年間で16.9%、過去1年で14.4%下落しました。また、株価は2019年の737 MAX運航停止前の取引水準をはるかに下回ったままです。この長期的な下落こそが、モデルが反転すると予想しているものです。
納品が増加するにつれて、売上高成長率8.3%は妥当に見えます。特に、アナリストが今後2年間の年間成長率を12.2%と予測していることを考えるとそうです。純利益マージン2.6%は、ボーイングが過去10年間に平均した5.6%と比較して控えめです。しかし、直近12ヶ月間の営業利益率は依然として-5.4%です。したがって、売上成長ではなく、マージンの回復が、どれだけの上昇余地が現れるかを決定します。
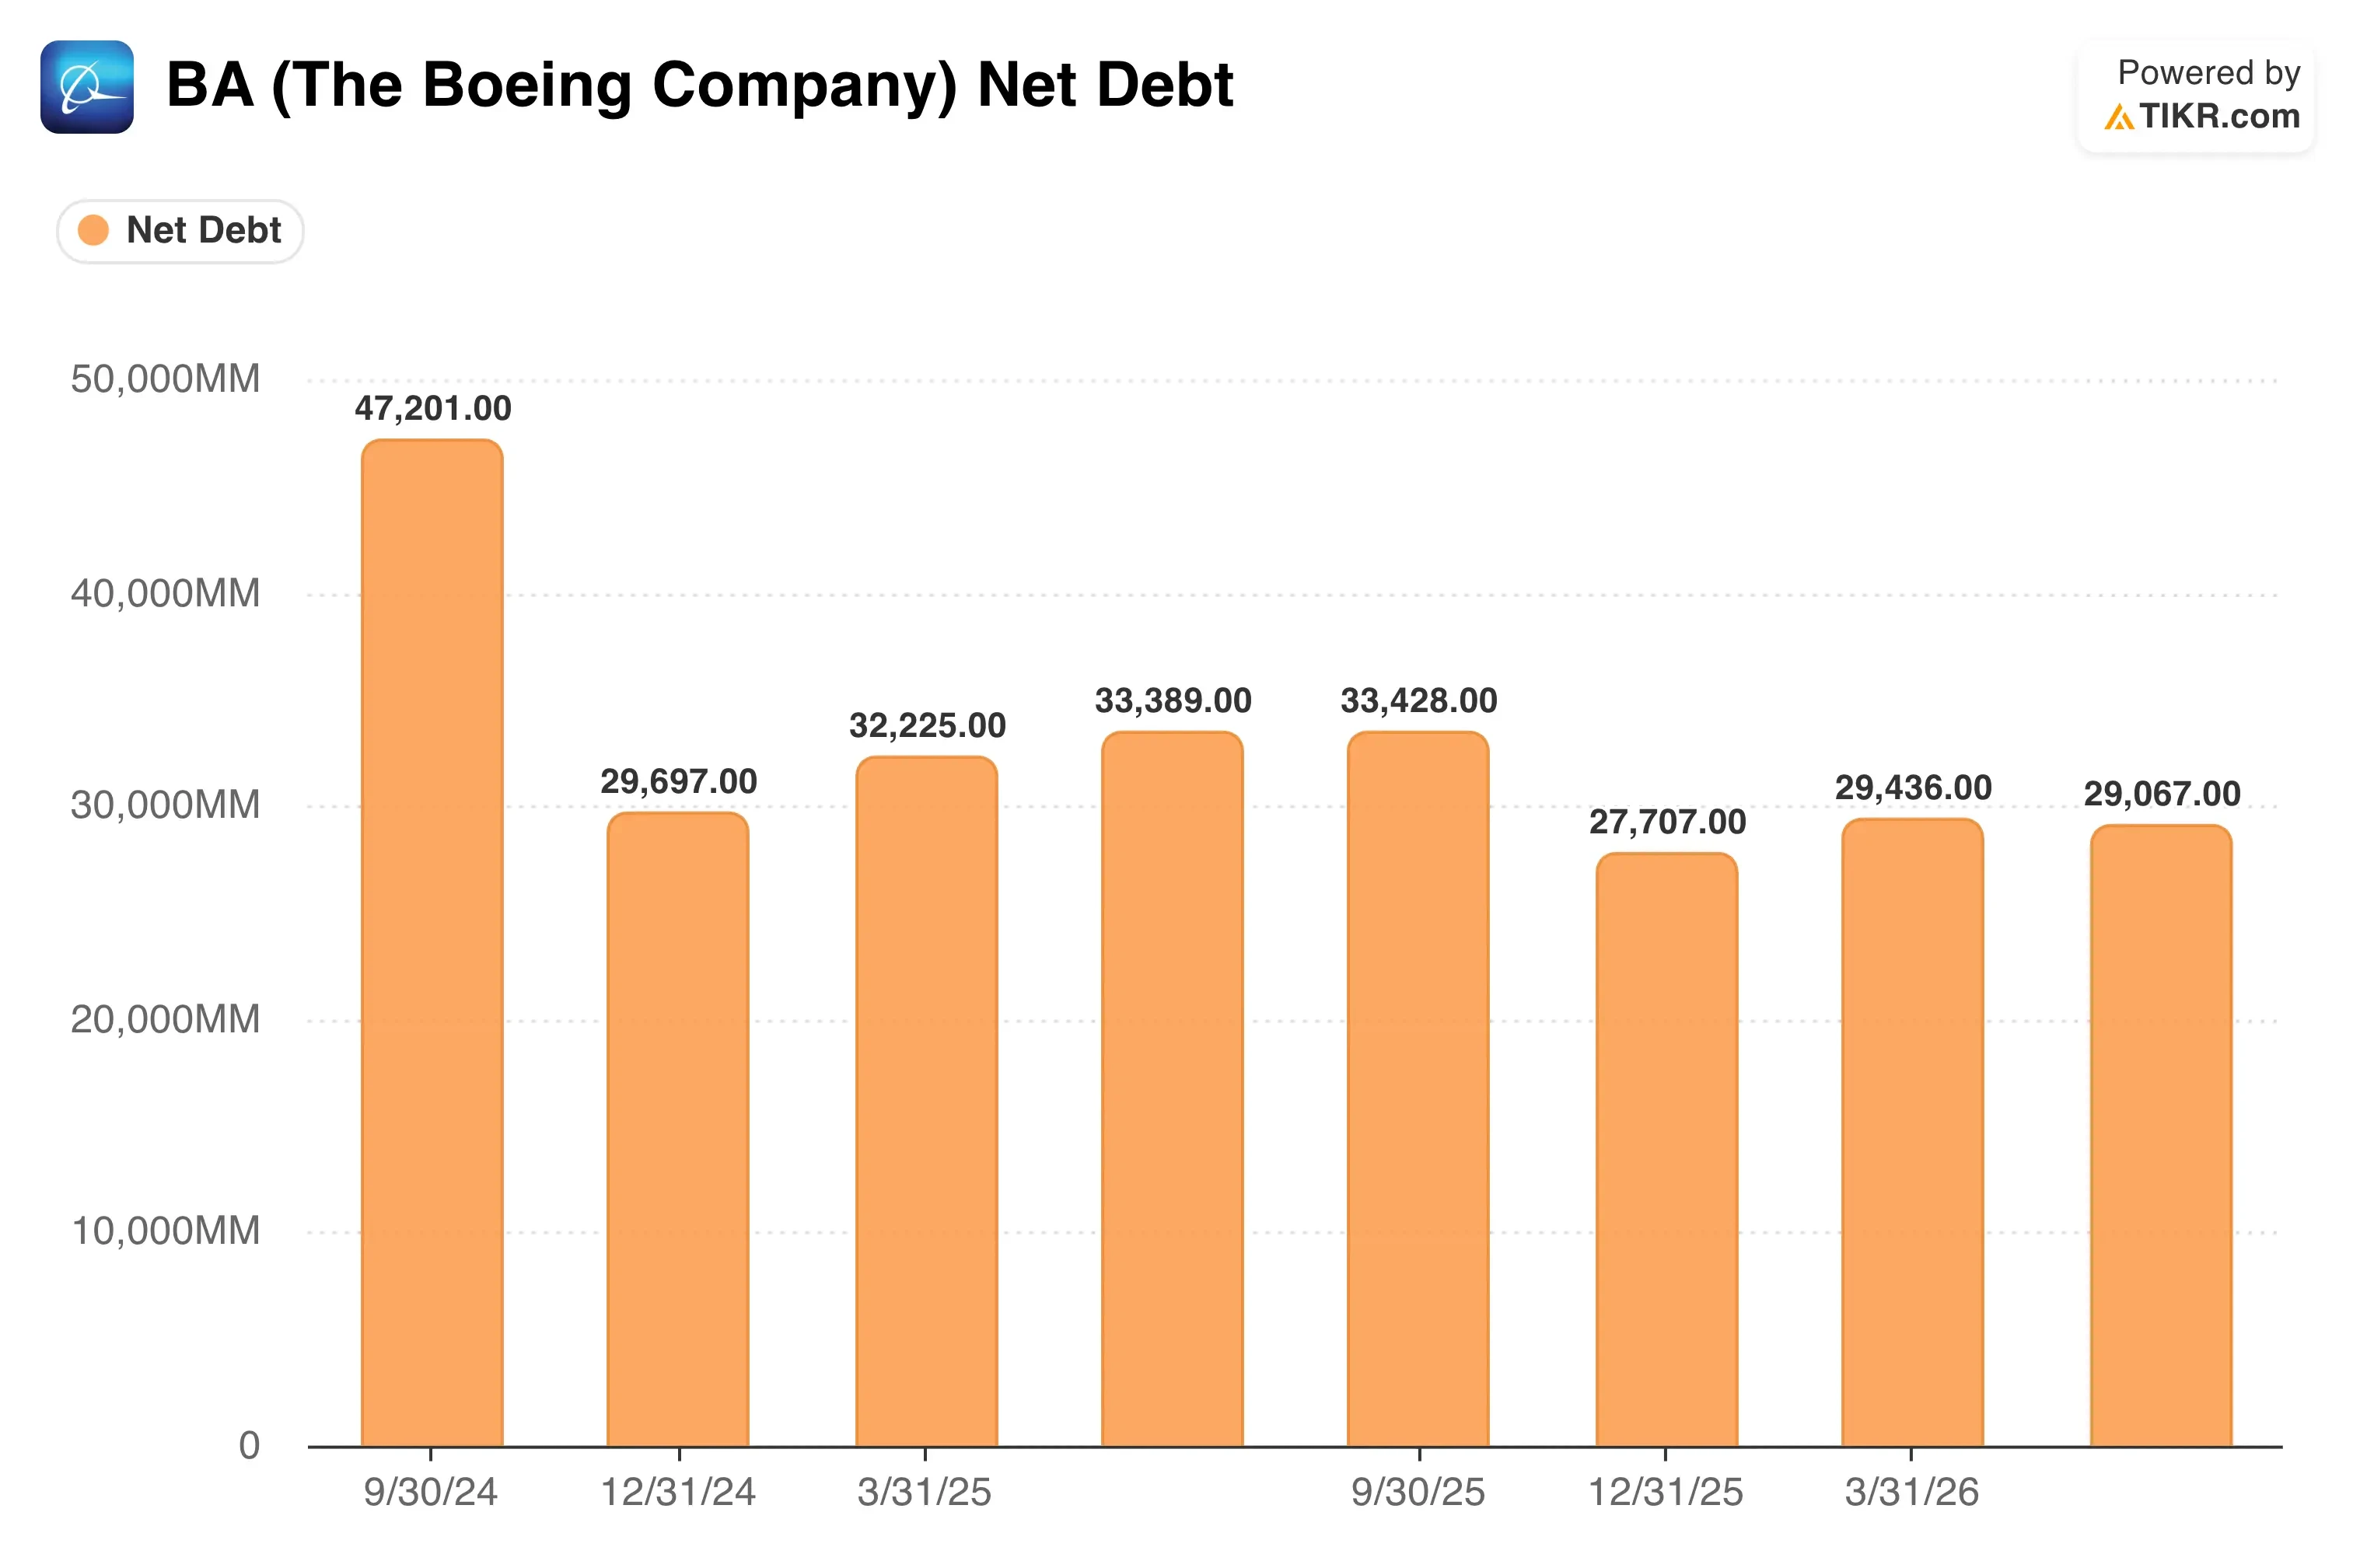
債務がリスクを高めます。約291億ドルの純債務は、株主が利益を得る前にキャッシュフローが重い負担を賄わなければならないことを意味します。投資家は$849という目標を、確実なものというよりも、完全回復シナリオとして扱うべきです。
ボーイングのエグジット・マルチプルを調整し、リターンがどれだけ速く変化するかを確認しよう(TIKRで無料) >>>
ボーイング、エアバス、そして航空会社を取り戻す競争
エアバス (AIR) は、大型旅客機においてボーイングの唯一の真のライバルです。ボーイングは地歩を回復しつつあり、1月にはエアバスの49件に対し103件の純受注を獲得しました。7月には、SMBCアビエーションキャピタルからの100機の737 MAX発注や、リヤド航空からの28機の787発注意向表明など、さらなる勝利がありました。エアバスのCEOでさえ、ボーイングの回復は業界にとって良いことだと述べています。
ボーイングの記録的な7,150億ドルの受注残高は、数年にわたる明確な需要を保証しています。それでも、商業航空機部門は第2四半期の118億ドルの売上高に対し、営業利益率-2.7%を計上しました。エアバスはすでに商業旅客機で利益を上げており、それが投資家が回復期待ではなく利益に基づいて同社を評価する理由です。このマージンギャップを埋めることが、ボーイングの業績回復の核心です。
ロッキード・マーティン (LMT) などの防衛関連ライバルは、国防総省の予算をめぐってボーイングと競合しています。ボーイングの防衛・宇宙・安全保障部門は第2四半期の売上高を75億ドルに伸ばしましたが、営業利益率は-0.2%でした。同社は最近、上限額1,312億ドルのF-15 イーグル・クレスト契約を獲得しました。この上限額は、収益を保証するものではなく、潜在的な発注量の上限を定めるものです。
貿易政策は両社の航空機メーカーに影響を与えます。米国は貿易交渉の切り札として、中国への航空機部品輸出を遅らせています。中国は将来の旅客機の最大の購入国の一つであるため、これらの緊張関係は、誰がそこの発注を獲得するかを左右する可能性があります。
バークレイズの60%上昇余地予測を裏付けるために、ボーイングの納品回復を評価する >>>
今後、BA株を動かす要因は何か?
次のイベントは10月下旬の第3四半期決算です。投資家は納品数、キャッシュフロー、737 MAXの生産ペースに関するアップデートに注目するでしょう。設備投資後の残りの現金であるフリーキャッシュフローは、より多くの納品が現金に変わっているかどうかを示します。FAA関連のニュース後の懸念を和らげるには、問題のない四半期が必要です。
認証が重要な規制上のカタリストです。7月の報道によれば、737 MAX 10のFAA認可は10月頃に予想されていました。ソフトウェア審査はこのタイムラインを複雑にする可能性があります。認証により、ボーイングは顧客が既に発注した航空機を納品することができます。
発注は続いています。エチオピア航空は8機の777-8貨物機と2機の現行型777貨物機を発注し、納品は2027年から2035年にかけて行われます。また、米空軍は4機のMH-139A グレイウルフヘリコプターを発注しました。これは初のフルレート生産分です。これらの取引は受注残高を増やしますが、貨物機の収益の大部分は数年先になります。
SPEEAとの契約が成立したことで、ボーイングはエンジニアとの労働平和を4年間確保しました。これは、生産が増加する中で、主要な実行リスクを取り除きます。今後、株価はFAAの審査が静かに終わり、マージンがついにプラスに転じるかどうかを追うことになるでしょう。
ボーイングの強気、基本、弱気のシナリオを60秒以内に実行しよう(TIKRで無料) >>>
ボーイング株の実際の価値は?
TIKRを使えば、1分以内にあらゆる株式の将来価格を予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、ボーイングの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力値を調整することもできます。無料でご利用いただけます。BAを無料で評価する。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買推奨でもないことにご注意ください。当社の分析は、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!




