


PEP株の主要統計
- 過去1週間のパフォーマンス: -1.5%
- 52週間レンジ: $126 ~ $171
- バリュエーションモデル目標株価: $155
- 潜在上昇余地: 22.5% (2.2年後)
TIKRで5年分のアナリスト予想を使って、ペプシコの株価下落が買い場かどうかを確認する(無料) >>>
格下げ、値上げ、そして新たな52週安
ペプシコ (PEP) は過去1週間で約1.5%下落し、木曜日に約$126で取引を終え、以前の52週安を下回りました。現在の株価は52週高値$171から約27%下落しています。市場のムードは慎重です。投資家は、成長が回復する前にコスト圧力が利益を圧迫し続けることを懸念しています。
最も大きな打撃は9月29日に訪れ、JPモルガンが同株をニュートラルに格下げし、株価が下落しました。その数日前、ペプシコは特定のチップス製品について低~中一桁の値上げを確認しました。影響を受けるブランドには一部のレイズ、ドリトス、ラフルズ製品が含まれます。この値上げは投入コストの上昇に対応するもので、価格は以前の値下げ前の水準を下回るままです。
インドも別の頭痛の種です。ペプシコ・インディアとモンスター・ビバレッジは、高カフェイン飲料を「エナジードリンク」と表示することを禁止したインドの食品規制当局を提訴しました。ペプシコによると、7月31日時点で問題の表示がされた4億9200万本のボトルと2600万缶の在庫があったとのことです。これほどの在庫のラベルを貼り替えるにはコストがかかり、急成長中のカテゴリーに混乱をもたらす可能性があります。

第2四半期が基調を定めました。純売上高は6.4%増加しましたが、為替や取引の影響を除いた有機売上高の成長率はわずか2.4%でした。決算説明会で、CFOのスティーブ・シュミット氏は「EPSの予想レンジの下限寄りになる可能性がある」と述べました。PEP株が回復するには、第3四半期で価格戦略が買い手を呼び戻していることを示す必要があります。
10月8日までに、TIKRでペプシコのアナリスト目標株価と予想修正を確認する(無料) >>>
割安な配当株の巨人、販売量回復を待つ
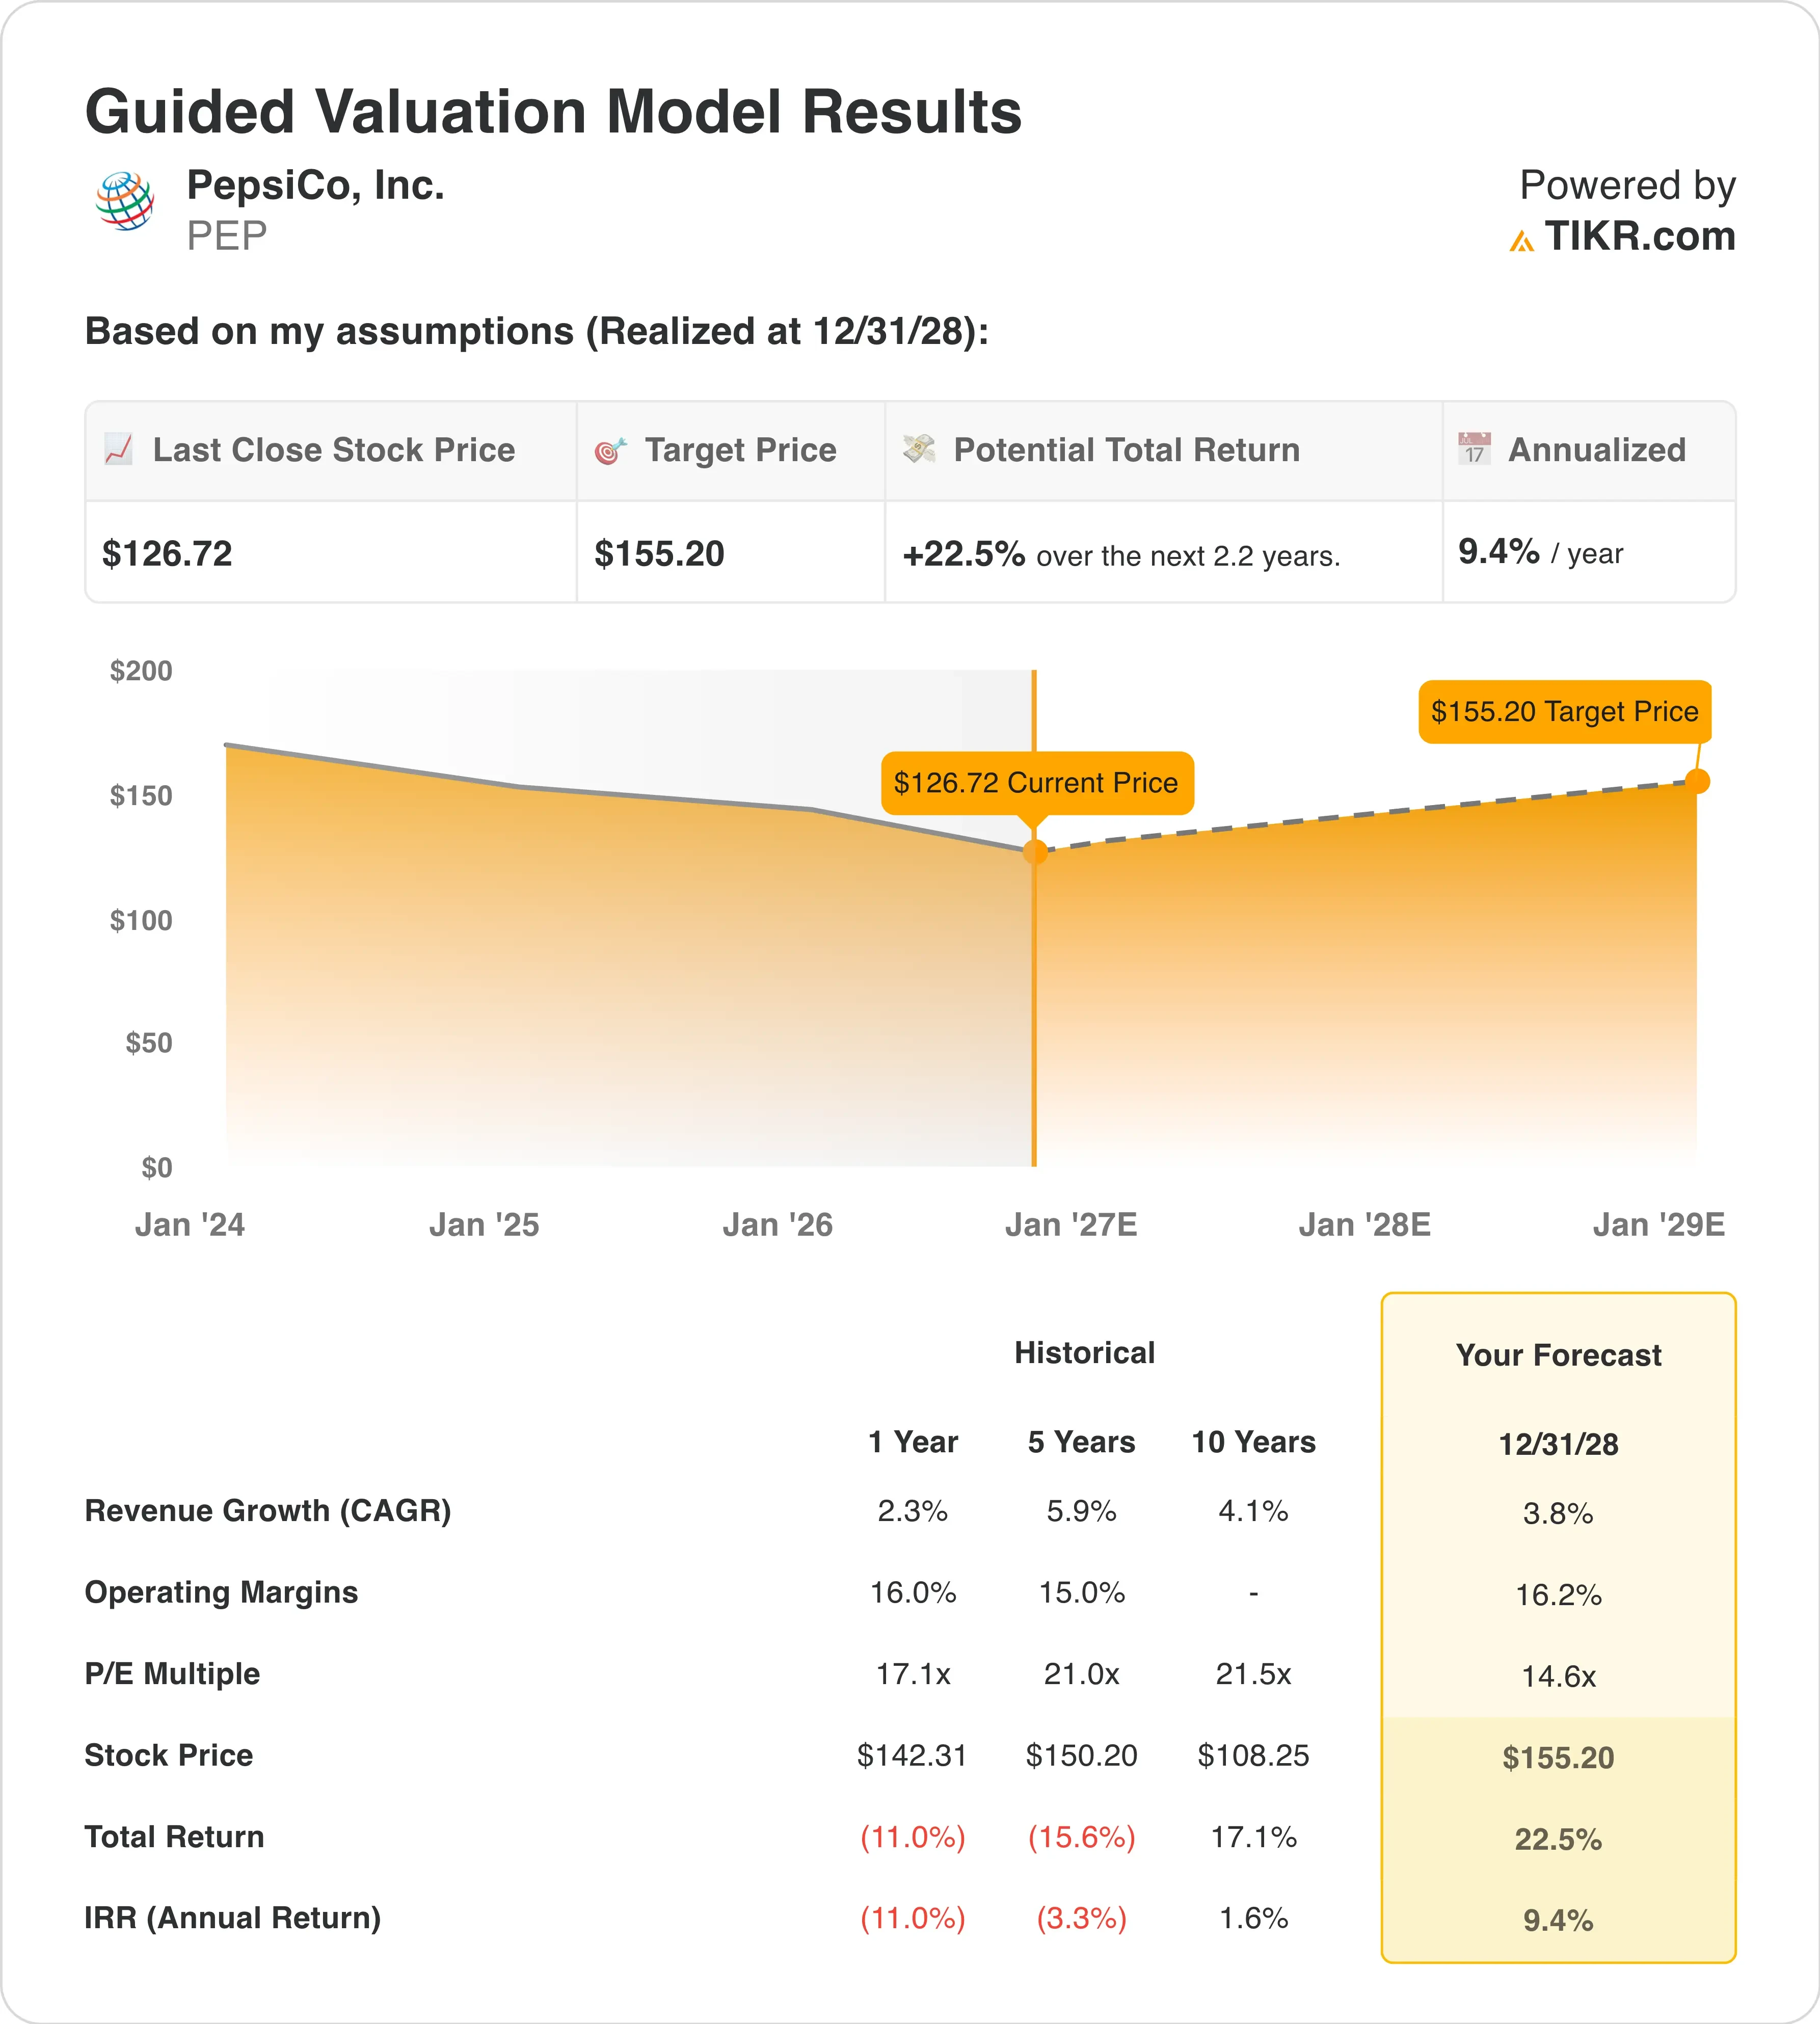
2028年12月31日までの想定に基づくバリュエーションモデルでは、以下の前提を用いて株価を算出しています:
- 売上高成長率 (CAGR): 3.8%
- 営業利益率: 16.2%
- 終値P/E倍率: 14.6倍
これらのインプットに基づくと、モデルは目標株価を$155と推定し、現在の株価$127から22.5%の総合上昇余地と、今後2.2年間で年率9.4%のリターンを意味します。
年率9.4%のリターンは、ペプシコを10%の基準にわずかに届かない、中程度に魅力的なものにしています。特筆すべきは、このリターンを達成するためにモデルは株価の再評価を必要としない点です。終値P/E倍率14.6倍は現在の予想PERと一致しています。リターンは安定した利益成長からもたらされます。

これはバリュエーションのリセットの物語です。ペプシコは過去5年間で平均21.0倍、過去10年間で21.5倍のPERで取引されてきましたが、現在は約14.6倍近辺で取引されています。この割引は、販売量の弱さが数年続くことを織り込んでいます。したがって、回復の兆候は通常以上に重要になる可能性があります。
インプットは控えめに見えます。売上高成長率3.8%は、過去1年間にペプシコが記録した2.3%をわずかに上回る程度であり、16.2%の利益率も現在の16.0%からほとんど動きません。真のリスクは販売量です。なぜなら、第2四半期のペプシコ・フーズ・ノースアメリカの販売量は横ばいだったからです。これを修正することが、値下げと新たな値上げがバランスを取ろうとしていることです。
株主は待つ間、4.7%の配当利回りを受け取ります。この利回りは株価が大きく下落したため、ペプシコとしては異常に高い水準です。ただし、74.7%の配当性向は、利益が停滞した場合の大幅な増配を制限します。コカ・コーラの25.3倍のPERと比べると、ペプシコは割安に見えますが、それには理由があります。
ペプシコの強気、基本、弱気シナリオを自分で実行する(TIKRで無料) >>>
コカ・コーラとモンデリーズに対するペプシコの割安度
コカ・コーラ (KO) は、ほぼすべての指標でペプシコを上回っています。第2四半期、コカ・コーラは有機売上高を6%、ケース販売量を5%成長させましたが、ペプシコの有機成長率は2.4%でした。コカ・コーラの31.8%の営業利益率は、ペプシコの16.0%の約2倍です。これが、コカ・コーラが予想PER25.3倍で取引されている一方で、ペプシコが14.6倍にとどまっている理由です。
モンデリーズ・インターナショナル (MDLZ) は、より近いスナックの比較対象です。同社は第2四半期に有機売上高を2.2%成長させ、ペプシコにほぼ並び、2026年の見通しを少なくとも2%に上方修正しました。価格がその成長の1.5%ポイントを、販売量がわずか0.7%ポイントを寄与しました。両社とも同じ慎重なスナック購入者と戦っています。
ペプシコの強みは、スナックと飲料にまたがる規模にあり、レイズとドリトスは依然としてカテゴリーリーダーです。しかし、その広範さは、ジャガイモ、トウモロコシ、食用油のコストへのより大きなエクスポージャーも意味します。モンデリーズはカカオと小麦に直面し、コカ・コーラは主に甘味料とアルミニウムを懸念しています。
この比較は、市場がモメンタムにプレミアムを支払っていることを示しています。ペプシコは過去5年間で売上高を年率5.9%成長させてきたため、その減速は永続的なものではなく最近のものです。販売量が回復すれば、自社の歴史的な水準に対する割安度は縮小する可能性があります。
ペプシコのスナック販売量回復が、2027年までに$179に向けて株価を押し上げられるかどうかを検討する >>>
今後、PEP株を動かす要因は何か?
まずは10月8日の第3四半期決算です。四半期は9月5日に終了しているため、新しいチップスの値上げの影響はまだ反映されていません。投資家は、以前の値下げがマージン圧力を相殺するのに十分な販売量増加をもたらしたかどうかを確認します。経営陣の業績見通しに対するトーンが最も重要になります。
ペプシコは7月に2026年の見通しを再確認しましたが、EPSの予想レンジの下限寄りであることを示唆しました。10月8日に何らかの下方修正があれば、市場心理に大きな打撃を与える可能性が高いです。逆に、再確認があれば、格下げ後の懸念を和らげる可能性があります。
長期的には、ペプシコは60カ国以上、470万エーカーにわたってAIと再生農業ツールを拡大しています。再生農業は土壌の健康を改善し、作物の収穫量を保護します。ジャガイモとトウモロコシがスナックのコストを左右するため、安定した収穫は価格変動を軽減する可能性があります。見返りは確かですが、時間がかかります。
国際的な成長が下支えとなります。ペプシコは今後5年間でコロンビアに10億ドルを投資する計画であり、第2四半期には国際事業の営業利益率が1%ポイント拡大しました。今後、米国スナック事業の回復が株価の鍵を握る要因となります。
第3四半期決算が近づく中、ペプシコの業績予想をモニターする(TIKRで無料) >>>
ペプシコ株の実際の価値は?
TIKRを使えば、どんな株の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提を入力するだけで、ペプシコの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるためにインプットを調整することもできます。無料でご利用いただけます。PEPを無料で評価する。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして、またいかなる株式の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる株式も保有していません。ご購読ありがとうございます。幸運な投資を!





