

KO株の主要統計
- 過去1週間のパフォーマンス: -2.0%
- 52週間レンジ: $66 ~ $92
- バリュエーションモデルによる目標株価: $92
- 潜在的上昇余地: 2.2年間で6.8%
TIKRの無料バリュエーションモデルで、コカ・コーラの残存上昇余地をウォール街の目標と比較してみましょう(無料です) >>>
インド、インフラ、そして新たな北米部門責任者
ザ・コカ・コーラ・カンパニー (KO) の株価は過去1週間で約2.0%下落し、木曜日に$86付近で引けました。この下落は強気の1年をほとんど損なわず、過去12ヶ月間で株は30.2%のトータルリターンを達成しています。投資家は事業そのものに懸念を抱いているわけではありません。彼らは、この株がさらにどれだけ上昇できるかについて再考しているのです。
最も興味深いニュースは、インドのボトリング子会社であるヒンドゥスタン・コカ・コーラ・ビバレッジの上場の可能性です。コカ・コーラは、約100億ドルの評価額で約10億ドルを調達する可能性のあるIPOに向けて、12月に申請書類を提出することを検討していると報じられています。ボトラーは飲料の包装と流通を担い、コカ・コーラは主に濃縮原液を販売しています。上場は、同社の最大の成長市場の一つに市場価格を付けることになります。
自国に目を向けると、コカ・コーラは2030年までに米国のインフラに100億ドルを投資する計画です。この金額は、独立系ボトラーを含むシステム全体をカバーし、カリフォルニア州、インディアナ州、フロリダ州などの拠点に資金を提供します。リーダーシップも変化しています。モンスター・エナジーのアメリカ事業を率いたロブ・ゲーリングが、12月1日から北米部門を率いることになります。

これらはすべて、堅調な第2四半期を受けた動きです。純売上高は7%増の134億ドルに、ユニットケースボリュームは5%増加し、調整後1株当たり利益(EPS)は11%増の$0.97となりました。調整後EPSは一時的な項目を除き、基礎的な利益を示します。CEOのエンリケ・ブラウンは、「変化する消費者のニーズに近い距離を保つこと」を評価し、同社は通期の業績見通しを上方修正しました。今後、株価の動向は、利益が株価に追いつけるかどうかにかかっています。
TIKRで、コカ・コーラの業績見通しの履歴とコンセンサス予想を無料で詳しく調べてみましょう(無料です) >>>
完璧に近い価格が付けられたブルーチップ株
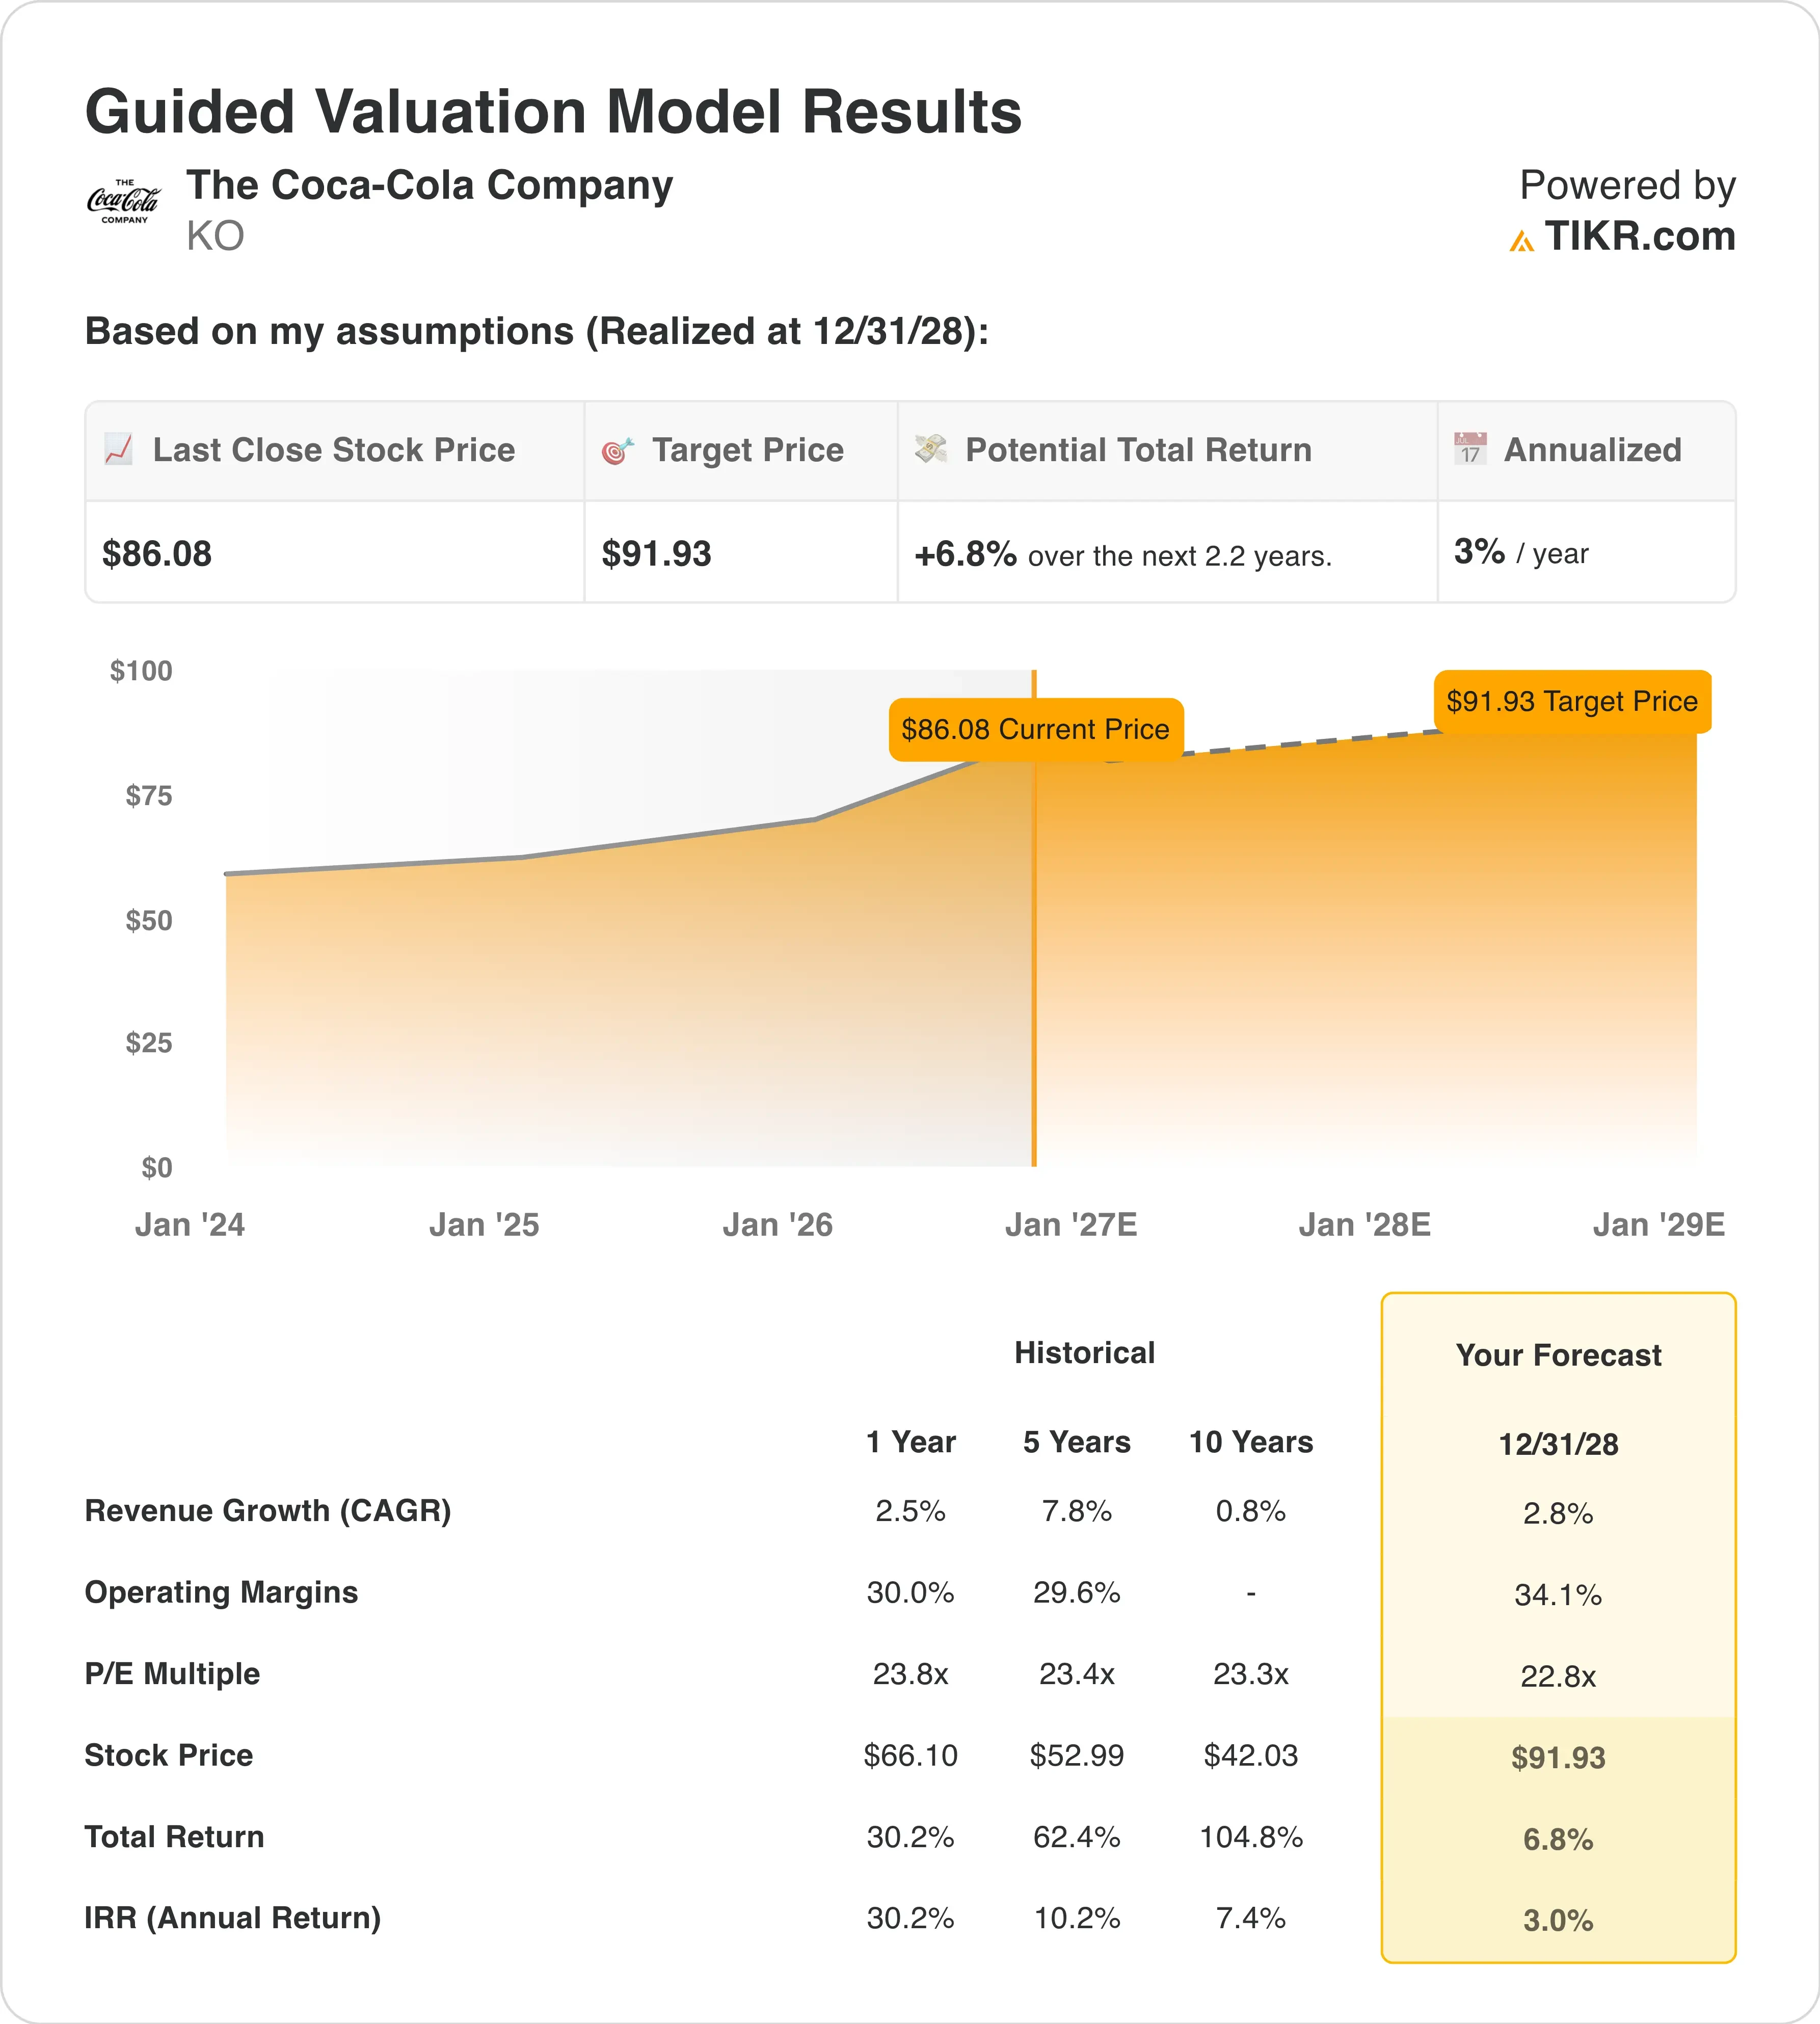
2028年12月31日までに実現すると仮定したバリュエーションモデルの前提条件の下、この株は以下の要素を用いてモデル化されています:
- 売上高成長率(CAGR): 2.8%
- 営業利益率: 34.1%
- 終値想定PER: 22.8倍
これらのインプットに基づき、モデルは目標株価を$92と推定しており、現在の株価$86から6.8%のトータル上昇余地、および今後2.2年間で年率3.0%のリターンを意味します。
年率3.0%のリターンは、株式を魅力的にする10%の閾値を大きく下回っています。平たく言えば、市場はすでにコカ・コーラの良いニュースのほとんどを織り込んでいます。株価は予想PER 25.3倍付近で取引されており、過去5年平均の23.4倍を上回っています。したがって、終値想定PER 22.8倍はある程度の圧縮を意味し、それが利益成長の大部分を食いつぶしてしまうのです。
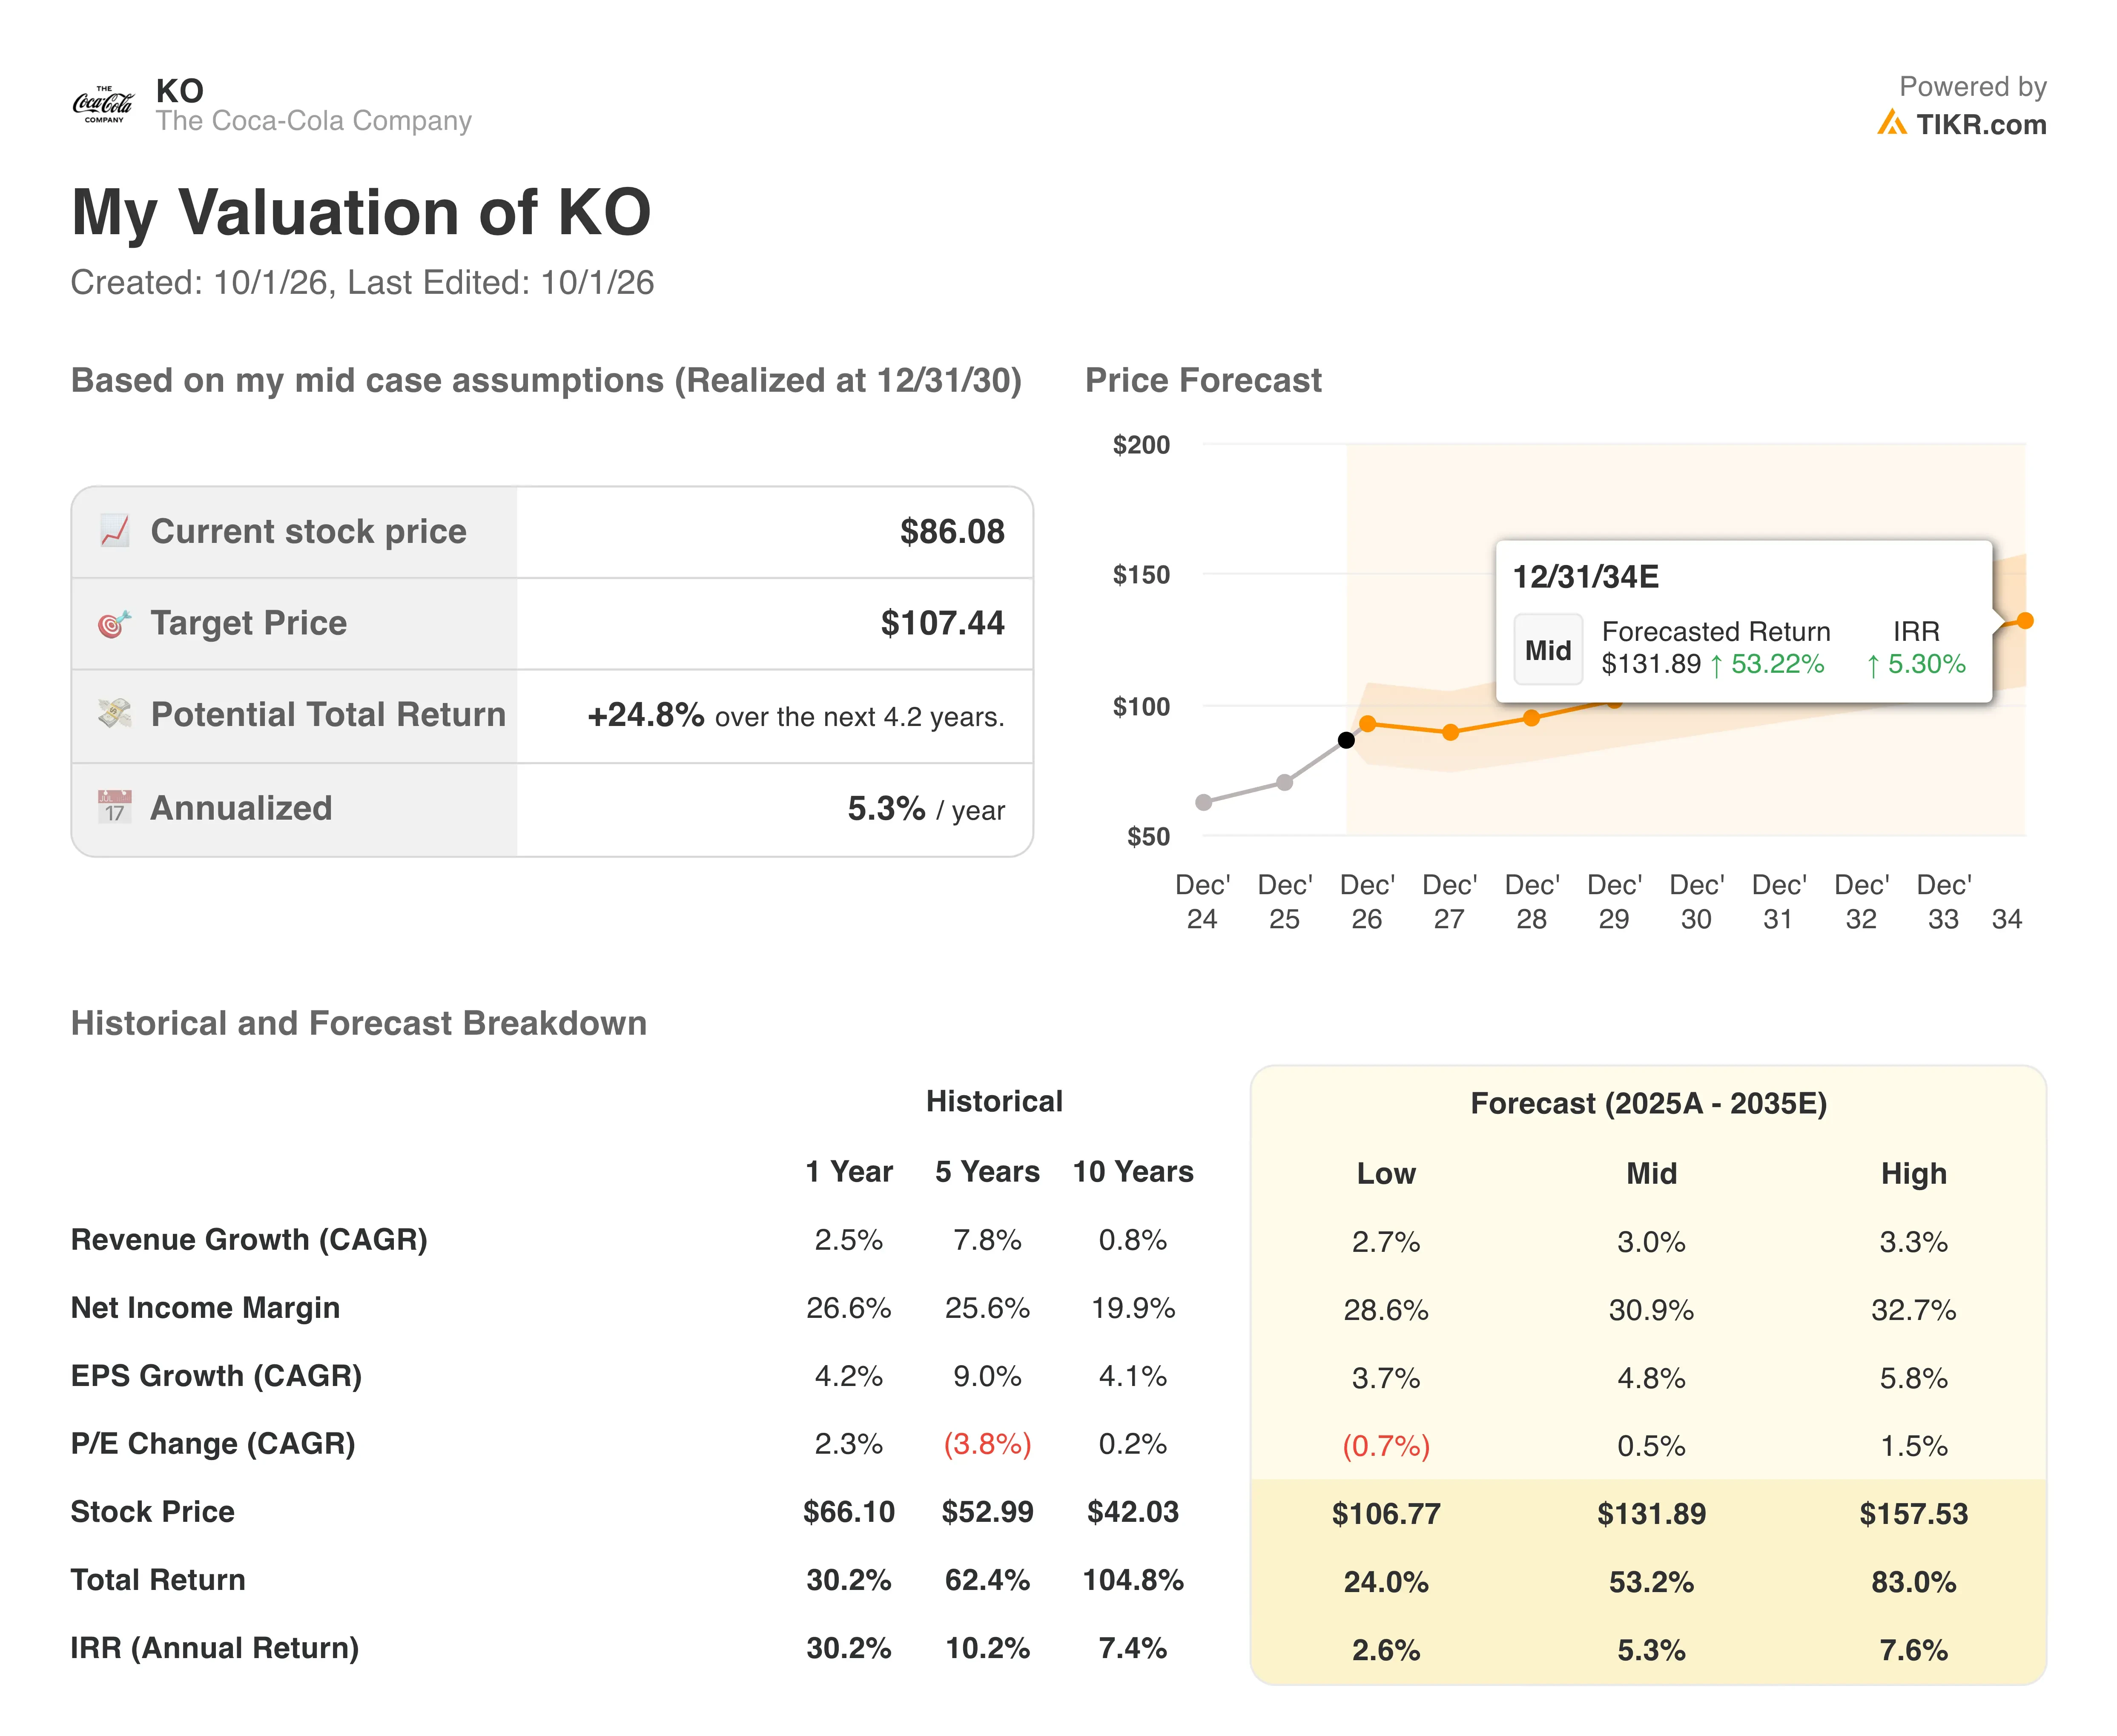
これは、その役割を終えた可能性のあるマルチプルの再評価ストーリーです。1年間で30.2%の上昇は、主に投資家が利益1ドル当たりにより多くの対価を支払うようになったことによるものです。今や利益が重い荷物を運ばなければなりません。アナリストが今後2年間の年間売上高成長率をわずか1.8%と予想している中では、それはより困難です。
一方で、利益率は現実的に見えます。モデルの34.1%という目標は、過去1年間の30.0%と比較され、調整後営業利益率は第2四半期ですでに35.6%に達しています。アフリカ事業などのボトラー売却が保留中ですが、これは売上高を縮小させる一方で利益率を押し上げます。コカ・コーラは、ボリュームの急成長企業ではなく、利益率と価格設定のストーリーなのです。
ペプシコの予想PER 14.6倍と比較すると、コカ・コーラのプレミアムは高いですが、それは当然のものです。そのアセットライト・モデルと77.2%の配当性向は、まず第一に資本還元のストーリーです。それでも、これほど広いプレミアムは、成長が鈍化した場合の緩衝材としてほとんど残されていません。
より低い終値想定PERでコカ・コーラの価値を試算してみましょう(TIKRで無料) >>>
なぜコカ・コーラは競合他社に対してプレミアムを享受できるのか
ペプシコは明白な比較対象であり、その差は大きいです。ペプシコの第2四半期の有機売上高成長率は2.4%でしたが、コカ・コーラは6%でした。コカ・コーラの過去12ヶ月間の営業利益率31.8%は、ペプシコの16.0%のほぼ2倍です。その予想PER 25.3倍も、ペプシコの14.6倍を大きく上回っています。
事業構成がこの差を説明しています。ペプシコはスナック工場と配送車両を運営していますが、コカ・コーラは主にボトラーに濃縮原液を販売しています。このアセットライト・モデルはより少ない資本を必要とし、より安定した利益率を生み出します。ペプシコのスナック事業への依存は、原材料費に対する感応度を高めており、それが現在一部のチップスの価格を引き上げている理由です。
オレオメーカーのモンデリーズ・インターナショナル (MDLZ) は、より広範な消費財のベンチマークを提供します。同社は第2四半期に2.2%の有機成長を記録し、2026年には少なくとも2%の成長を見込んでいます。コカ・コーラの5%のボリューム成長は、その停滞した背景の中で際立っています。投資家は、単なる価格上昇ではなく、ユニット数をまだ成長させている稀有な消費財に対してプレミアムを支払っているのです。
モンスター・ビバレッジ (MNST) は、エナジードリンク分野で注視すべき競合です。モンスターからゲーリングを採用したことは、コカ・コーラが機能的・エナジーカテゴリーをどれだけ真剣に捉えているかを示しています。これは、消費者が低糖質・機能性飲料へとシフトし続けているため重要です。
コカ・コーラの100億ドルの米国投資が、モデル化された3%の上昇余地以上のものを解き放てるかどうかを評価 >>>
今後、KO株を動かすものは何か?
10月27日の第3四半期決算が次のチェックポイントです。投資家は、ワールドカップの後押しの後もボリュームが維持されたかどうかを確認するでしょう。FIFAワールドカップキャンペーンは、第2四半期にトレードマーク・コカ・コーラのボリュームを5%成長させるのに貢献しました。世界的な大会なしでそれを繰り返すことは、より困難な課題です。
インドIPOは12月に予定される可能性があります。申請書類の提出は、急速に成長する飲料市場において、投資家がコカ・コーラのボトリング基盤をどのように評価するかを示すでしょう。タイミング、規模、評価額はまだ変更される可能性があります。コカ・コーラが必ずしも完全に事業から撤退するわけではありません。
インドでの規制は注視項目です。インド最高裁判所は食品規制当局に警告表示の期限について圧力をかけており、企業側は赤いラベル表示に反対しています。より厳格な表示は、同国での糖分の多い飲料の需要に影響を与える可能性があります。これは、コカ・コーラの低糖質・無糖製品ラインナップをより重要にします。
資本還元がストーリーの基盤です。コカ・コーラは1株当たり53セントの四半期配当を支払っており、配当性向は約77%です。一方、保留中のアフリカボトリング事業売却は事業を簡素化するはずです。利益が売上高を上回り続けるならば、プレミアムは維持されるかもしれませんが、ここからのリターンは控えめに見えます。
コカ・コーラの配当と利益率のトレンドを一箇所でフォローしましょう(TIKRで無料) >>>
コカ・コーラ株の実際の価値は?
TIKRを使えば、どんな株の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、コカ・コーラがどのような価値を持つ可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するためにインプットを調整することもできます。無料でご利用いただけます。KOを無料で評価する。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる株式にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!


