


DIS株の主要統計
- 過去1週間のパフォーマンス: -1.2%
- 52週間レンジ: $92 ~ $117
- バリュエーションモデルによる目標株価: $126
- 潜在的上昇余地: 今後2.0年間で19.7%
TIKRでディズニーの回復可能性を5年間のアナリスト予想で分析(無料) >>>
ディズニー、テレビ事業をストリーミング中心に再編
ウォルト・ディズニー・カンパニー (DIS) は過去1週間で約1.2%下落し、木曜日にはさらに3.4%下落して約$101で引けた。現在の株価は52週間高値$117から約13%下回っている。この売りは、ディズニーのリストラがどこまで深く進むかについての不安を反映している。投資家は、コスト削減効果とそれに伴う混乱のバランスを測っている。
ディズニーは、ABCエンターテインメント、20th Television、Hulu Originals、Freeformの各部門を統合する計画を進めていると報じられている。ディズニー・エンターテインメント・テレビジョンの議長を務めるDebra O'Connell氏がこの取り組みを主導している。目標は、旧来のケーブルブランドではなく、ストリーミング顧客とフランチャイズを中心にテレビ事業を再編することだ。数百の職務に影響が出る可能性があるが、計画は年末までに最終決定されないかもしれない。
別件では、ディズニーは主に人事(HR)と技術部門で数百人の従業員を解雇した。これは、ジョシュ・ダマロCEOの下で今年4月の約1,000人に続く3回目の削減ラウンドとなる。また、ディズニーは広告なしのDisney+とHuluプランの料金を月額$2.50引き上げ、$21.49にした。値上げは加入者1人当たり収益を押し上げるが、解約リスクも高める。
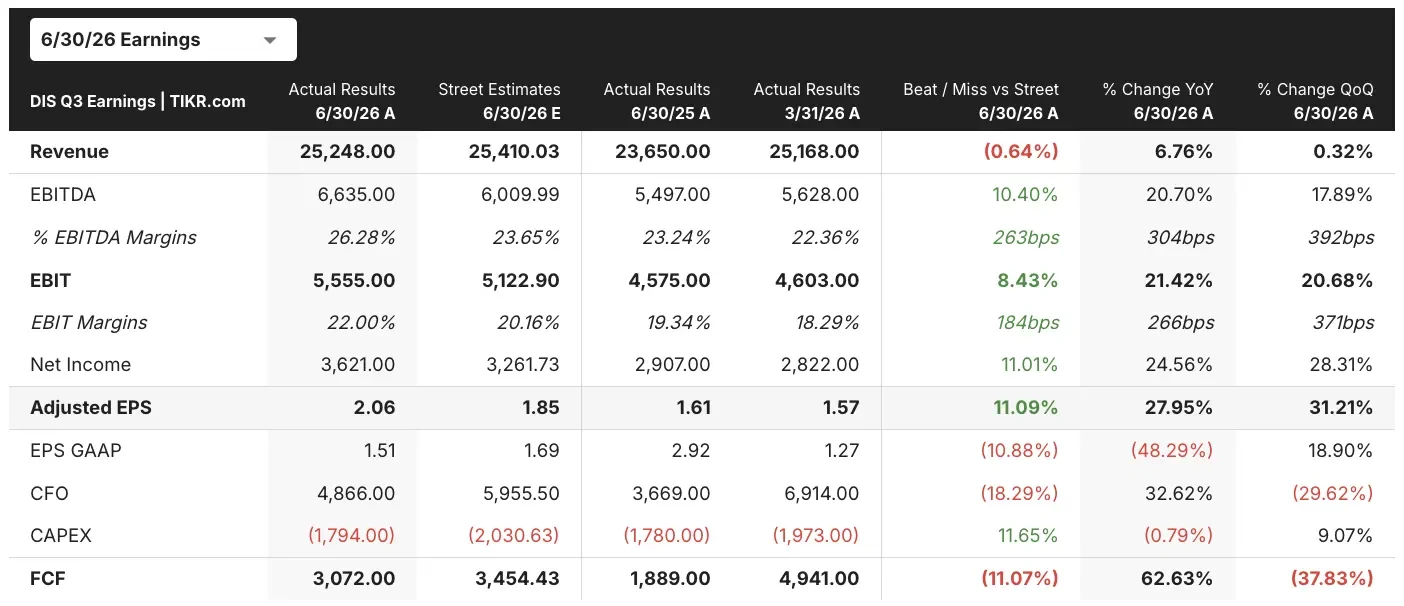
こうした圧力は、堅調な第3四半期決算と対照的だ。調整後EPSは$2.06で、予想の$1.86を上回り、ストリーミング事業の営業利益は2倍以上増加して$7億1200万となった。決算説明会でダマロCEOは「我々にとって素晴らしい四半期だった」と述べた。今後、投資家は、リストラがディズニーのコンテンツ制作力を弱めることなくマージンを押し上げられるという証拠を求めている。
TIKRでディズニーのセグメント成長をストリーミング競合他社と比較(無料) >>>
DIS株は依然として割安か?
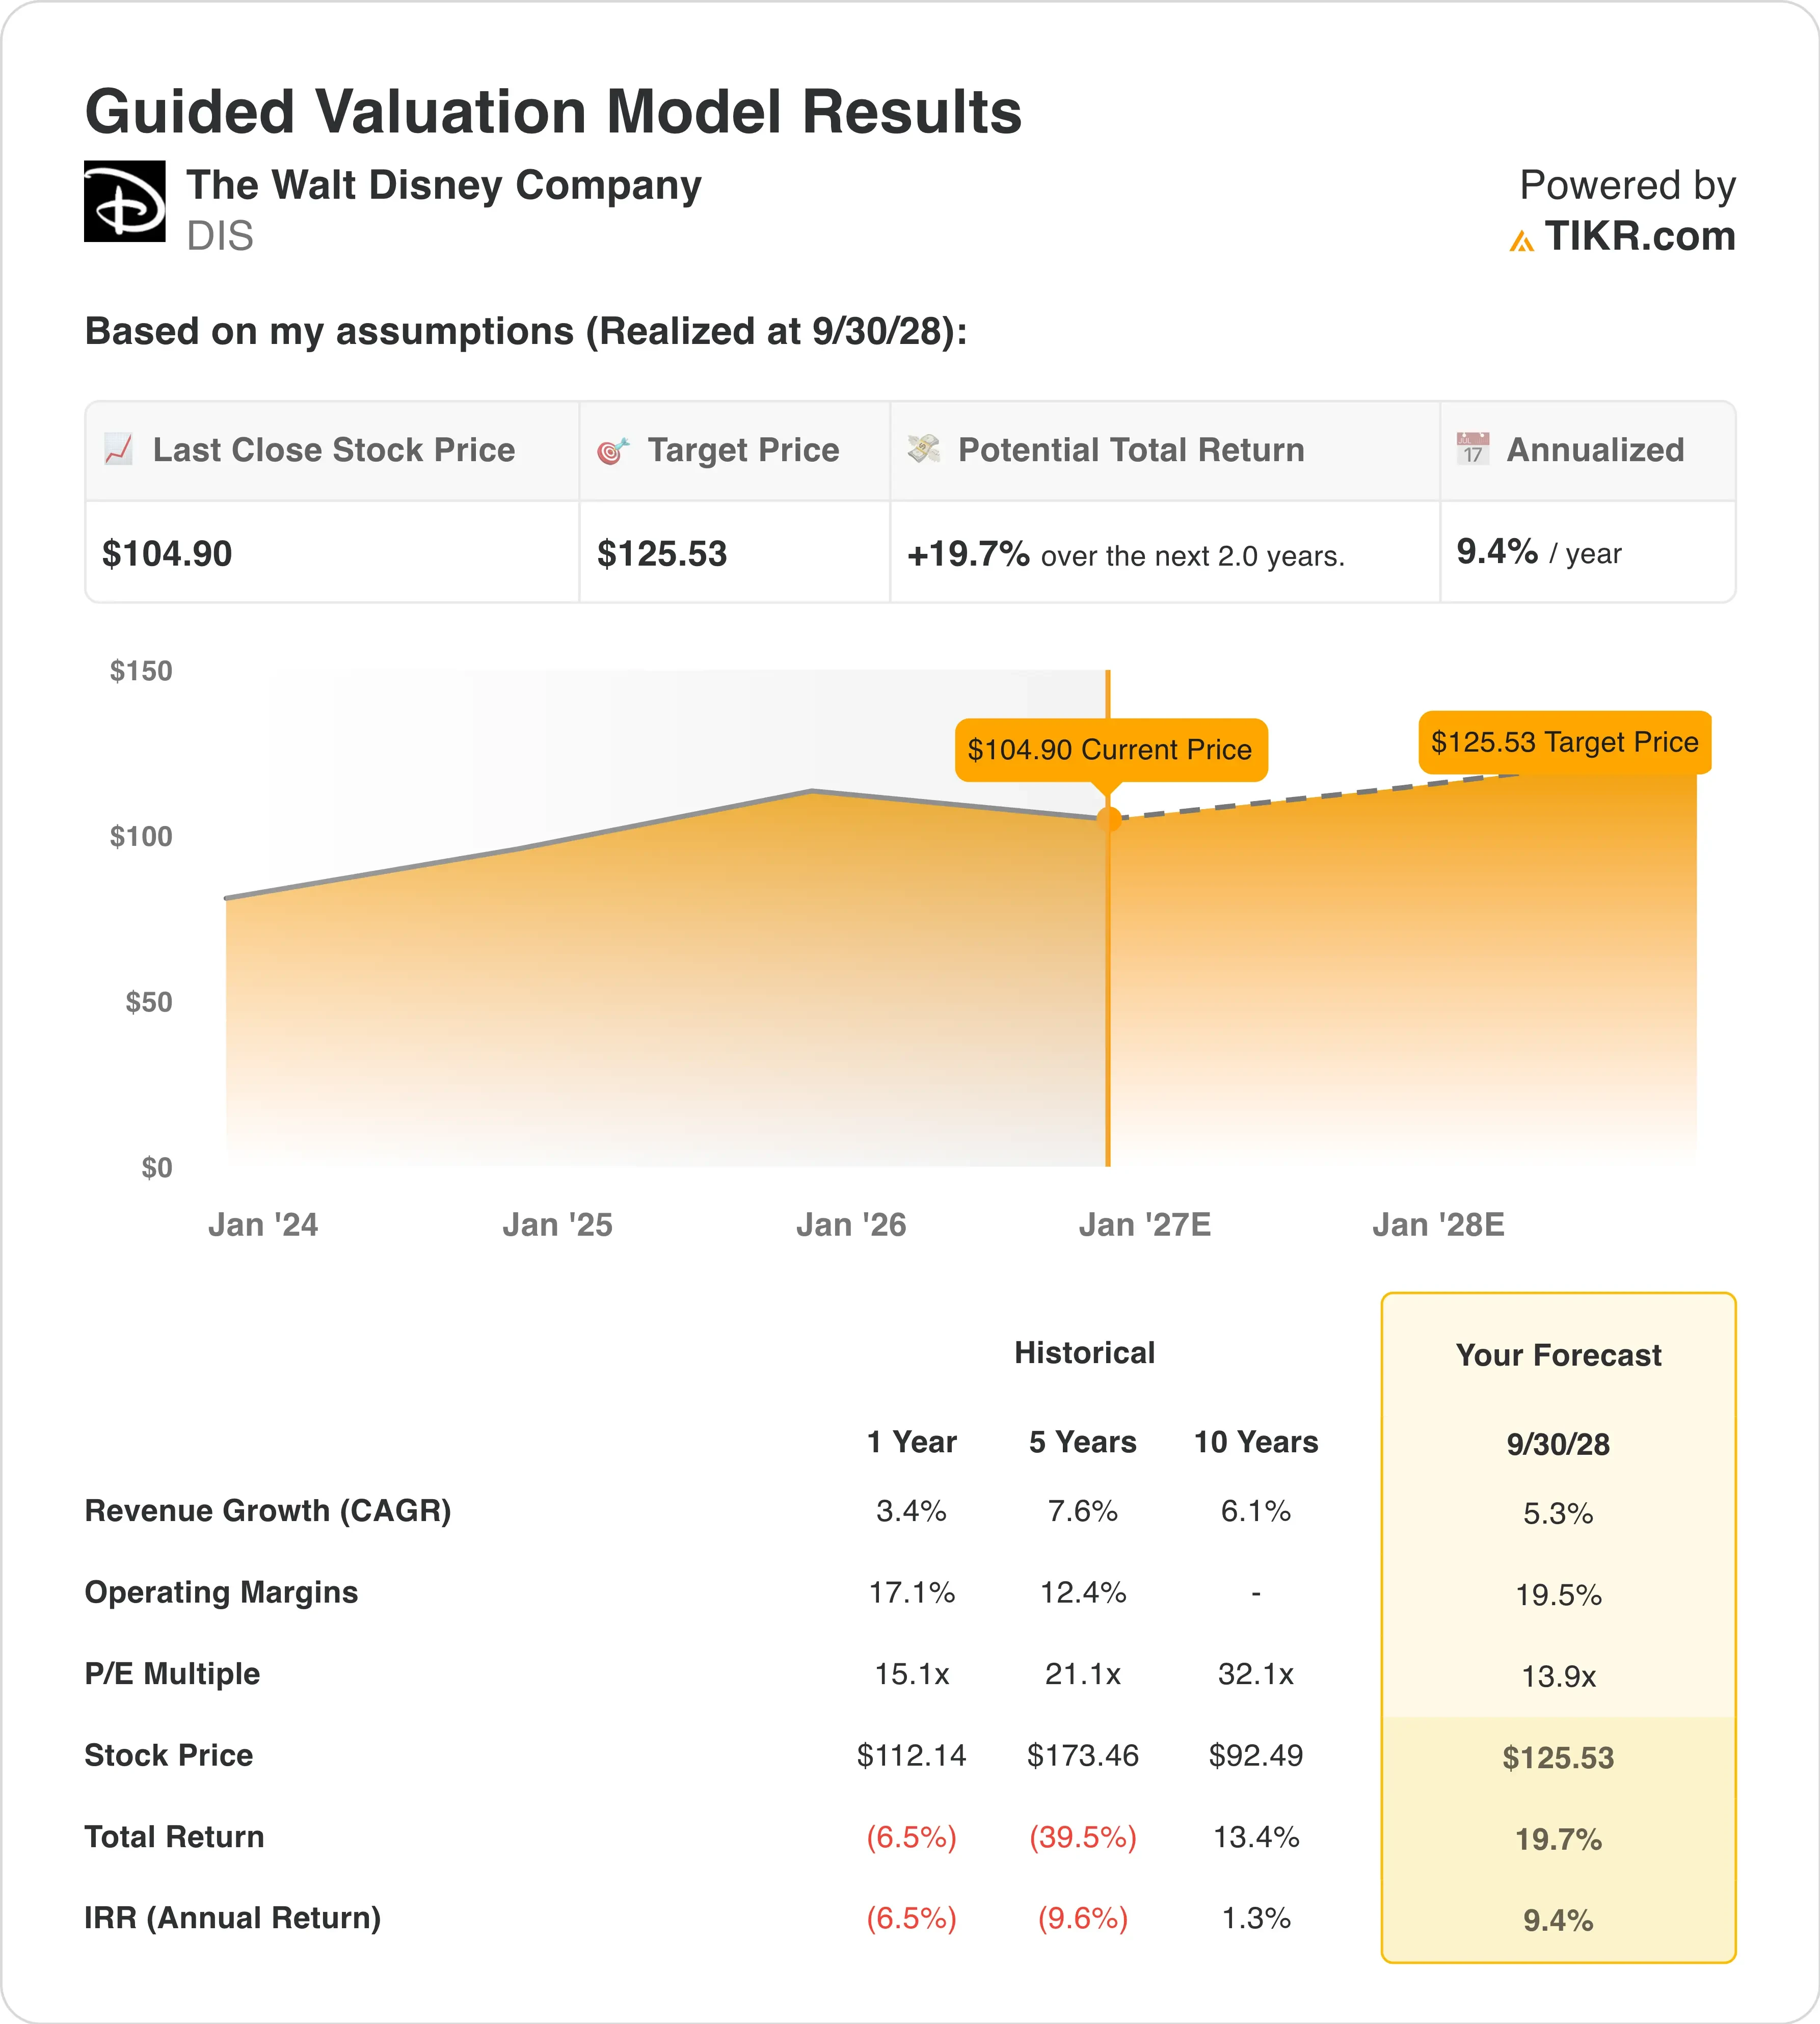
2028年9月30日までの仮定に基づくバリュエーションモデルでは、以下の要素を用いて株価をモデル化している:
- 売上高成長率(CAGR): 5.3%
- 営業利益率: 19.5%
- エグジットP/E倍率: 13.9倍
これらのインプットに基づくと、モデルは目標株価を$126と推定しており、現在の株価$105から19.7%の総合的上昇余地と、今後2.0年間で年率9.4%のリターンを意味する。
年率9.4%のリターンは、ディズニーを10%というハードルをわずかに下回る、中程度に魅力的な領域に位置づける。このモデルは無理な前提を置いていない。13.9倍というエグジットP/E倍率は、現在のフォワードP/E倍率と一致している。つまり、上昇余地は、株価評価の見直しではなく、利益成長に依存することになる。
これはマージン回復のストーリーだ。モデルは営業利益率19.5%を想定しており、これは過去1年間の17.1%、過去5年間の12.4%から上昇する。この上昇を牽引するのはストリーミング事業で、ディズニーのサブスクリプションビデオ事業は、長年の損失を経て第3四半期に13%の利益率を達成した。一方、パークスやクルーズ事業からなる「エクスペリエンス」部門は、9ヶ月間で約30%の利益率を記録している。
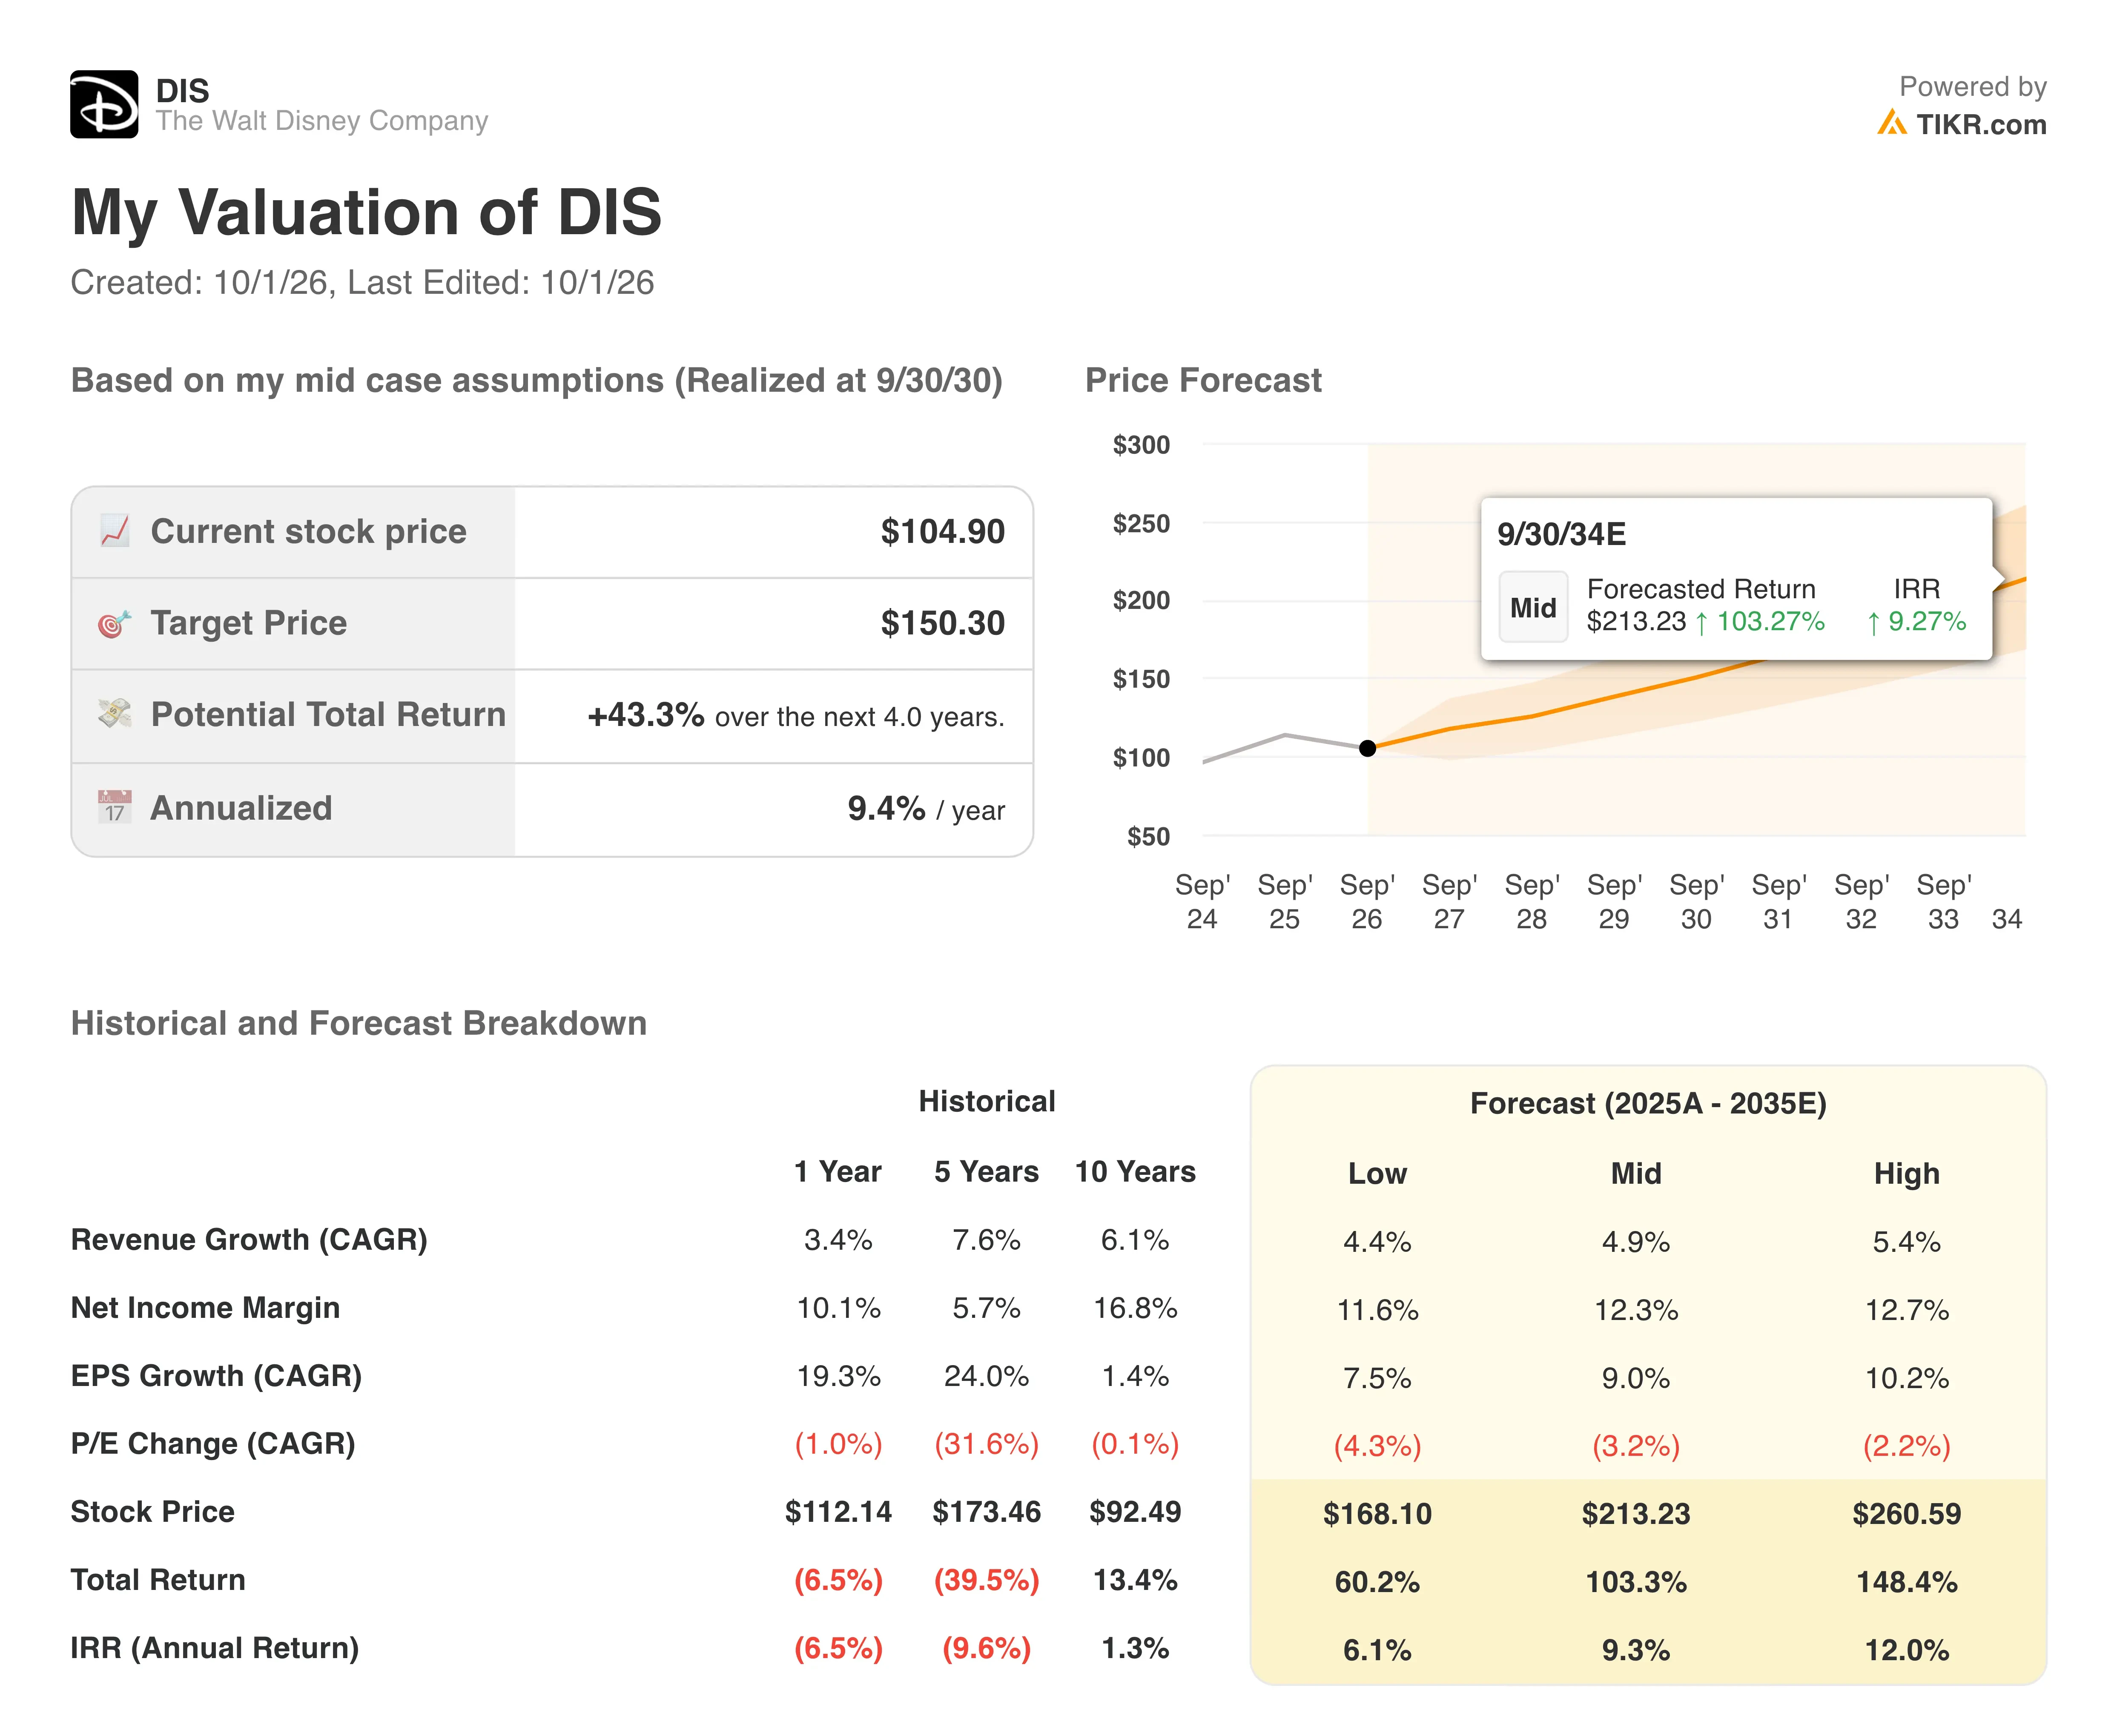
このバリュエーションは、ディズニーの過去の水準と比べて低く見える。株価は過去5年間で平均21.1倍、過去10年間で平均32.1倍のP/E倍率で取引されてきた。これらの古い倍率は、ケーブルTVの利益が安定的に見えていた時代のものだ。現在の13.9倍という倍率は、その衰退に対する懸念を反映しており、今回のリストラはその懸念に対処することを目的としている。
5.3%という売上高成長率は、過去5年間の7.6%というペースを下回っており、モデルを現実的なものに保っている。Netflixははるかに高いストリーミング利益率を稼いでいるため、ディズニーの割安感の一部はこの格差を反映している。もしストリーミング利益率が上昇し続ければ、この割安感は縮小する可能性がある。
独自の仮定の下でディズニーのマージン回復をモデル化(TIKRで無料) >>>
ディズニー vs. NetflixとComcastの比較
Netflix (NFLX) は依然としてストリーミングのベンチマークだ。第2四半期の売上高は13%増の$126億となり、営業利益率は33.4%に達した。Netflixはまた、2026年に営業利益率31.5%を目標としている。ディズニーのストリーミング利益率13%は、まだどれだけの道のりがあるかを示している。
ディズニーの強みはスクリーンの外にある。第3四半期のセグメント合計営業利益は21%増加し、会社全体の売上高は7%成長した。「エクスペリエンス」部門は、第3四半期の売上高と営業利益で過去最高を記録した。純粋なストリーミング事業者には、ヒット作をパークのアトラクション、クルーズ、商品に変えることはできない。
Comcast (CMCSA) は、パークス事業の最も明確な比較対象を提供する。同社のNBCUniversal部門は、オーランドのパークの入場者数が四半期中に減少したと述べ、消費者の弱いセンチメントと高い旅行コストを理由に挙げた。一方、ディズニーは同じ期間に「エクスペリエンス」部門で過去最高の業績を記録した。この格差は、ディズニーのキャラクターが、景気が軟調な時期でも来場者を呼び寄せ続けていることを示唆している。
バリュエーションはこのトレードオフを反映している。ディズニーはフォワードP/E倍率13.9倍、フォワードEV/EBITDA倍率9.3倍で取引されており、ネット債務はEBITDAの約1.8倍に近い。投資家は依然としてNetflixの純粋な成長性に対してプレミアムを支払っており、ディズニーの割安感は、そのレガシーTV事業へのエクスポージャーを反映している。
コスト削減とESPN拡大がリニアTVの衰退を相殺できるか検証 >>>
今後のDIS株を牽引する要因は?
第4四半期決算は11月中旬に発表される予定で、ディズニーはセグメント合計営業利益を約$49億と予想している。この数字には、53週目という追加の週(53週目)の業績が含まれており、1年に1週間分の結果が追加される。また、ディズニーは、この追加週を除いた2026年度の調整後EPS成長率を約12%と再確認した。両方を達成できれば、リストラが収益を妨げていないことを示すことになる。
自社株買いも下支え要因となる。ディズニーは2026年度の自社株買い目標を$80億から少なくとも$90億に引き上げた。自社株買いは発行済み株式数を減らすため、残りの1株当たりの利益の取り分が増える。約13.9倍のP/E倍率では、プレミアム倍率の時よりも自社株買いの効果が大きくなる。
経営陣は、53週目を除いた2027年度に調整後EPSが二桁成長すると見込んでいる。また、2027年度第1四半期から、コンシューマー・プロダクツ事業がエンターテインメント・セグメントに移管される予定だ。この移管により、商品事業はキャラクターを生み出すスタジオにより密接に結びつくことになる。
新たなリーダーも配置された。最高技術責任者(CTO)に就任したカランディープ・アナンド氏や、ダイレクト・トゥ・コンシューマー事業を統括するアダム・スミス氏などだ。彼らの任務は、ダマロCEOが述べる「デジタルハブ」としてのDisney+を実現することだ。もし値上げが解約増加につながらずに定着すれば、ストリーミング利益率はNetflixとの格差をさらに縮められる可能性がある。
ディズニーの自社株買いと2027年度予想を並べて追跡(TIKRで無料) >>>
ウォルト・ディズニー株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来株価を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの仮定を入力するだけで、ウォルト・ディズニーの将来の価値がわかります。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させてインプットを調整することもできます。無料でご利用いただけます。DISを無料でバリュエーション。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買推奨としても意図されていないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!





