主なポイント
- NVIDIAのCEO、ジェンセン・フアン氏はBG2ポッドキャストで、AIラボが関与しない従来型コンピューティングがビジネスの約3分の1を占め、年間30%から40%成長していると述べた。
- フアン氏は、フロンティアラボ全体をNVIDIAのコンピュート需要の25%から30%と位置づけ、これらのラボ以外の需要の存在を強調したが、収益に占める割合は明らかにしなかった。
- 主なリスクは集中度である:スティーブ・アイズマン氏は、10-Qの記載事項を指摘し、NVIDIAの売掛金の70%が5つの顧客に集中していると述べた。
- NVIDIAの株価は予想PER17.7倍で、過去3年間の低水準(17.5倍)に近く、平均の30.3倍を大きく下回っている。
NVIDIA (NVDA) の業績は、実際のところOpenAIとAnthropicにどれだけ依存しているのだろうか?
市場がOpenAIの収益を700億ドルか500億ドルか議論し始めて以来、投資家はこの問いを投げかけてきた。10月15日放送のBG2ポッドキャストで、CEOのジェンセン・フアン氏は、AIラボとは無関係な部分から始めて、自社のビジネスを3分の1ずつに分けることでこの問いに答えた。
「ビジネスの約3分の1としましょう。そのビジネスは、年間30%、40%成長しています。AIラボが全くなくても、NVIDIAはゼロではなく、かなり大きな会社なのです。」
控えめな言い方である。
フアン氏の3分割
フアン氏がNVIDIAのコンピュート需要をどのように分割しているか紹介する…
- 従来型コンピューティング:データ処理、シミュレーション、グラフィックス、さらにVisa (V) やMastercard (MA) での不正検出のような従来の機械学習を含む。フアン氏によれば約3分の1を占め、年間30%から40%成長しており、AIラボには依存していないという。
- AIラボ:25%、「おそらく30%」。Meta Platforms (META) のMuse、Alphabet (GOOGL) のGemini、xAIのGrok、そして今年からはAnthropic(市場が懸念する部分)など、5〜6のラボに分散している。
- スタートアップと新興クラウド:物理AI、生物学、材料科学における「膨大な数の新興スタートアップ」が、すべてNVIDIAのチップをレンタルしている。約3分の1(フアン氏の言う次世代のAWS)。
つまり、すべてのラボを合わせてもビジネスの約4分の1に過ぎない。「我々は2つのラボにあまりにも多くのプレッシャーをかけすぎている」とフアン氏は述べた。
その他のビジネスも急成長中
NVIDIAの直近の四半期も同じ方向を示している。2026年7月26日までの3ヶ月間の収益は962億ドルに達し、前年同期比106%増…
- ハイパースケーラー:487億ドル、102%増
- AIクラウド、産業・エンタープライズ:403億ドル、138%増。NVIDIAはAIネイティブ企業、エンタープライズ、ソブリン顧客による需要と説明。
- エッジコンピューティング(旧来のゲーミング、プロフェッショナルビジュアライゼーション、自動車部門を含む):72億ドル、27%増
最も成長率が高いのは、巨大クラウドバイヤー以外の部門である。(ここにはAIラボも含まれる可能性のあるAIネイティブ企業や、AIクラウドを利用するハイパースケーラーが含まれるため、大まかな目安に過ぎない。)
レガシー部門も重みを持つ:2026年1月期の年間では、ゲーミングが160億ドル、プロフェッショナルビジュアライゼーションが32億ドル、自動車が23億ドルの収益をもたらした。
そして全体のパイは成長を続けている。収益は2025年1月期の1310億ドルから、1年後の2026年1月期には2160億ドルに増加した。アナリストは、2027年1月期に4120億ドル、その翌年には6920億ドルを見込んでおり、これはNVIDIAが8月に示した約70%成長のガイダンスと一致している:
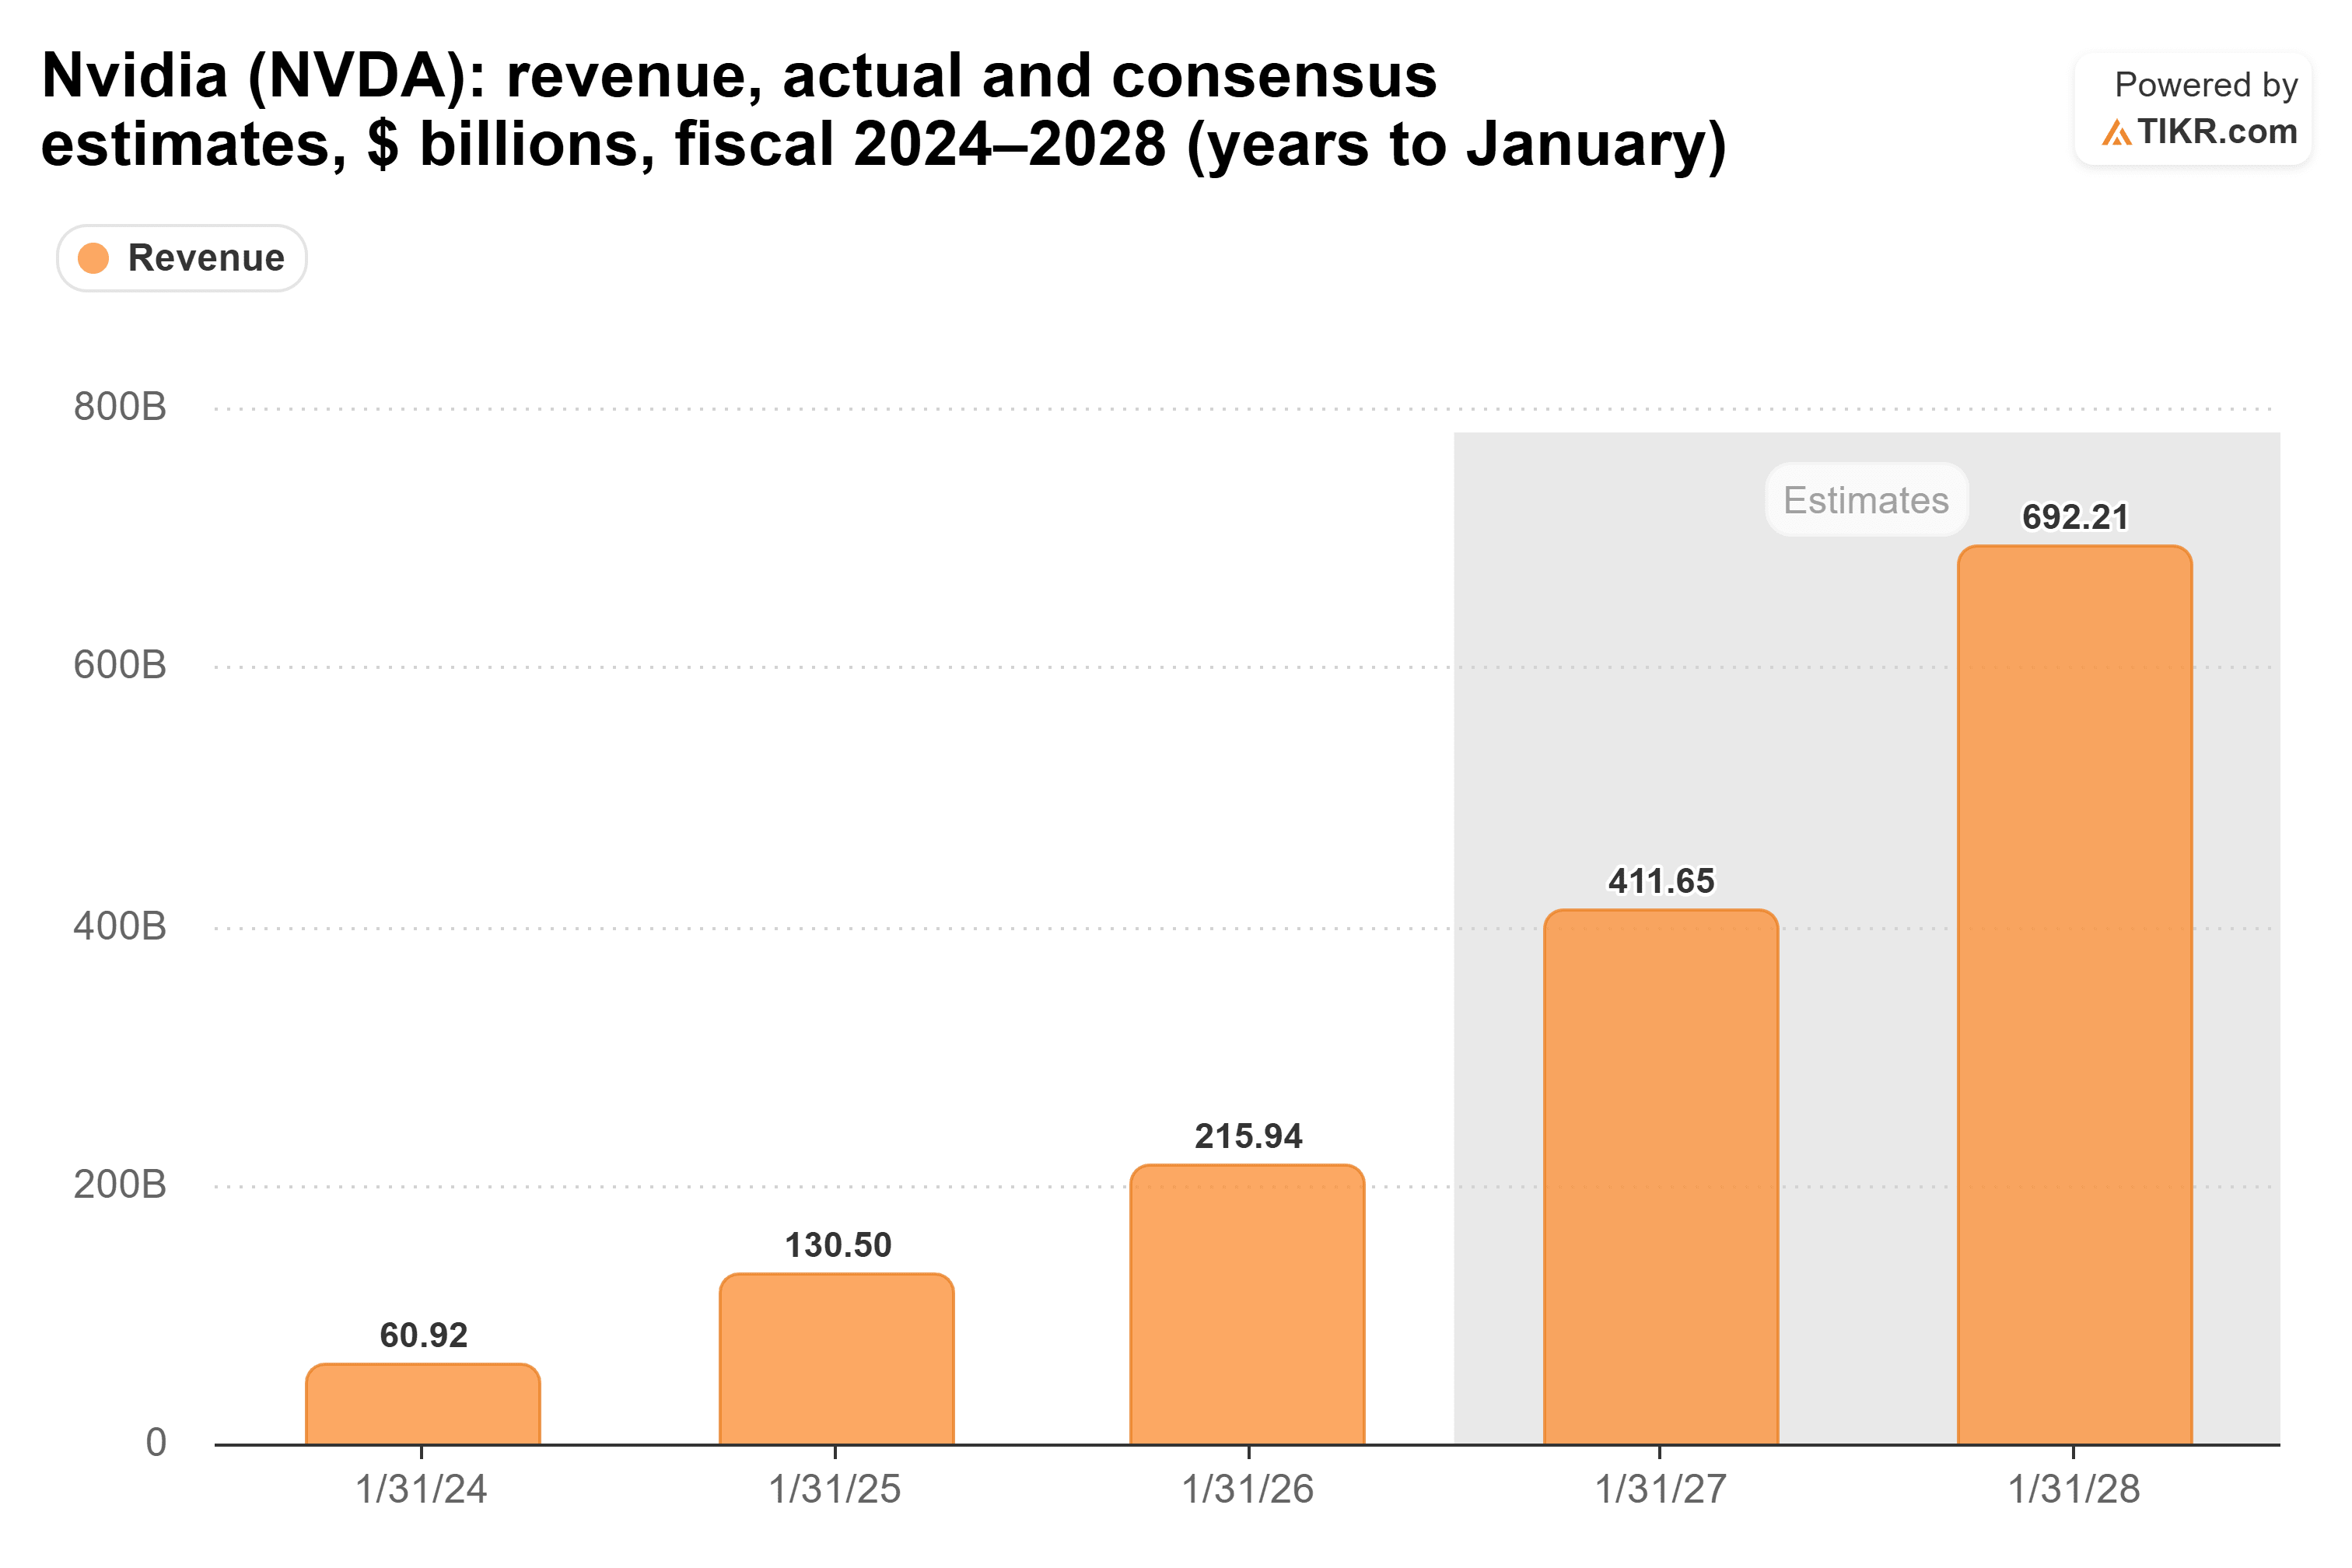
例示として、今年のコンセンサス収益予想4120億ドルの30%をカットすると約2880億ドルとなり、前年の2160億ドルより約34%多い。しかし、フアン氏の見積もりはコンピュート需要について述べたもので、開示された収益シェアではなく、またこの計算はラボ以外の需要が変わらないことを前提としている。これは、ラボが消えた場合のNVIDIAの収益予測ではない。
5つの顧客は現実的なリスク
フアン氏の主張に対する最も強い反論は、『ビッグ・ショート』で有名になった投資家、スティーブ・アイズマン氏から来ている。The Compound and Friendsで、彼はNVIDIAの10-Qの一行を指摘した:
「NVIDIAの売掛金の70%は、5つの顧客によるものだ。売掛金は収益の代理指標である。」
それらはおそらくハイパースケーラーであり、さらに「ハイパースケーラーのAI収益の70%はAnthropicとOpenAIによるものだ」と付け加えた。
これは別のリスクを浮き彫りにする:NVIDIAは多様なエンドユーザーにサービスを提供しながらも、直接顧客の集中したグループに依存している可能性がある。提出書類はその5つの顧客を特定しておらず、フアン氏の需要カテゴリーがそれらにどのようにマッピングされるかも示していない。また、売掛金の70%シェアは、収益の70%シェアを確立するものではない。
AIクラウド、産業・エンタープライズはデータセンター収益の約45%を占めるが、それら5つの顧客やフロンティアラボへのエクスポージャーが低減されたことを確立するものではない。NVIDIAはこのカテゴリーに、AIネイティブ企業やAIクラウドを利用するハイパースケーラーからの需要が含まれると説明している。Exponential Viewの創設者、アジーム・アズハー氏がThe Ezra Klein Showで述べたように、Anthropicは「崩壊するかもしれないが、NVIDIAは大丈夫だろう。」
ラボがすべてであるかのような株価評価
投資家はまだフアン氏の計算を信じていない。NVIDIAの株価は予想PER17.7倍で取引されている。これは、9月14日に記録した過去3年間の低水準17.5倍をわずかに上回るだけで、平均の30.3倍を大きく下回り、2024年6月に記録した46.7倍には程遠い…
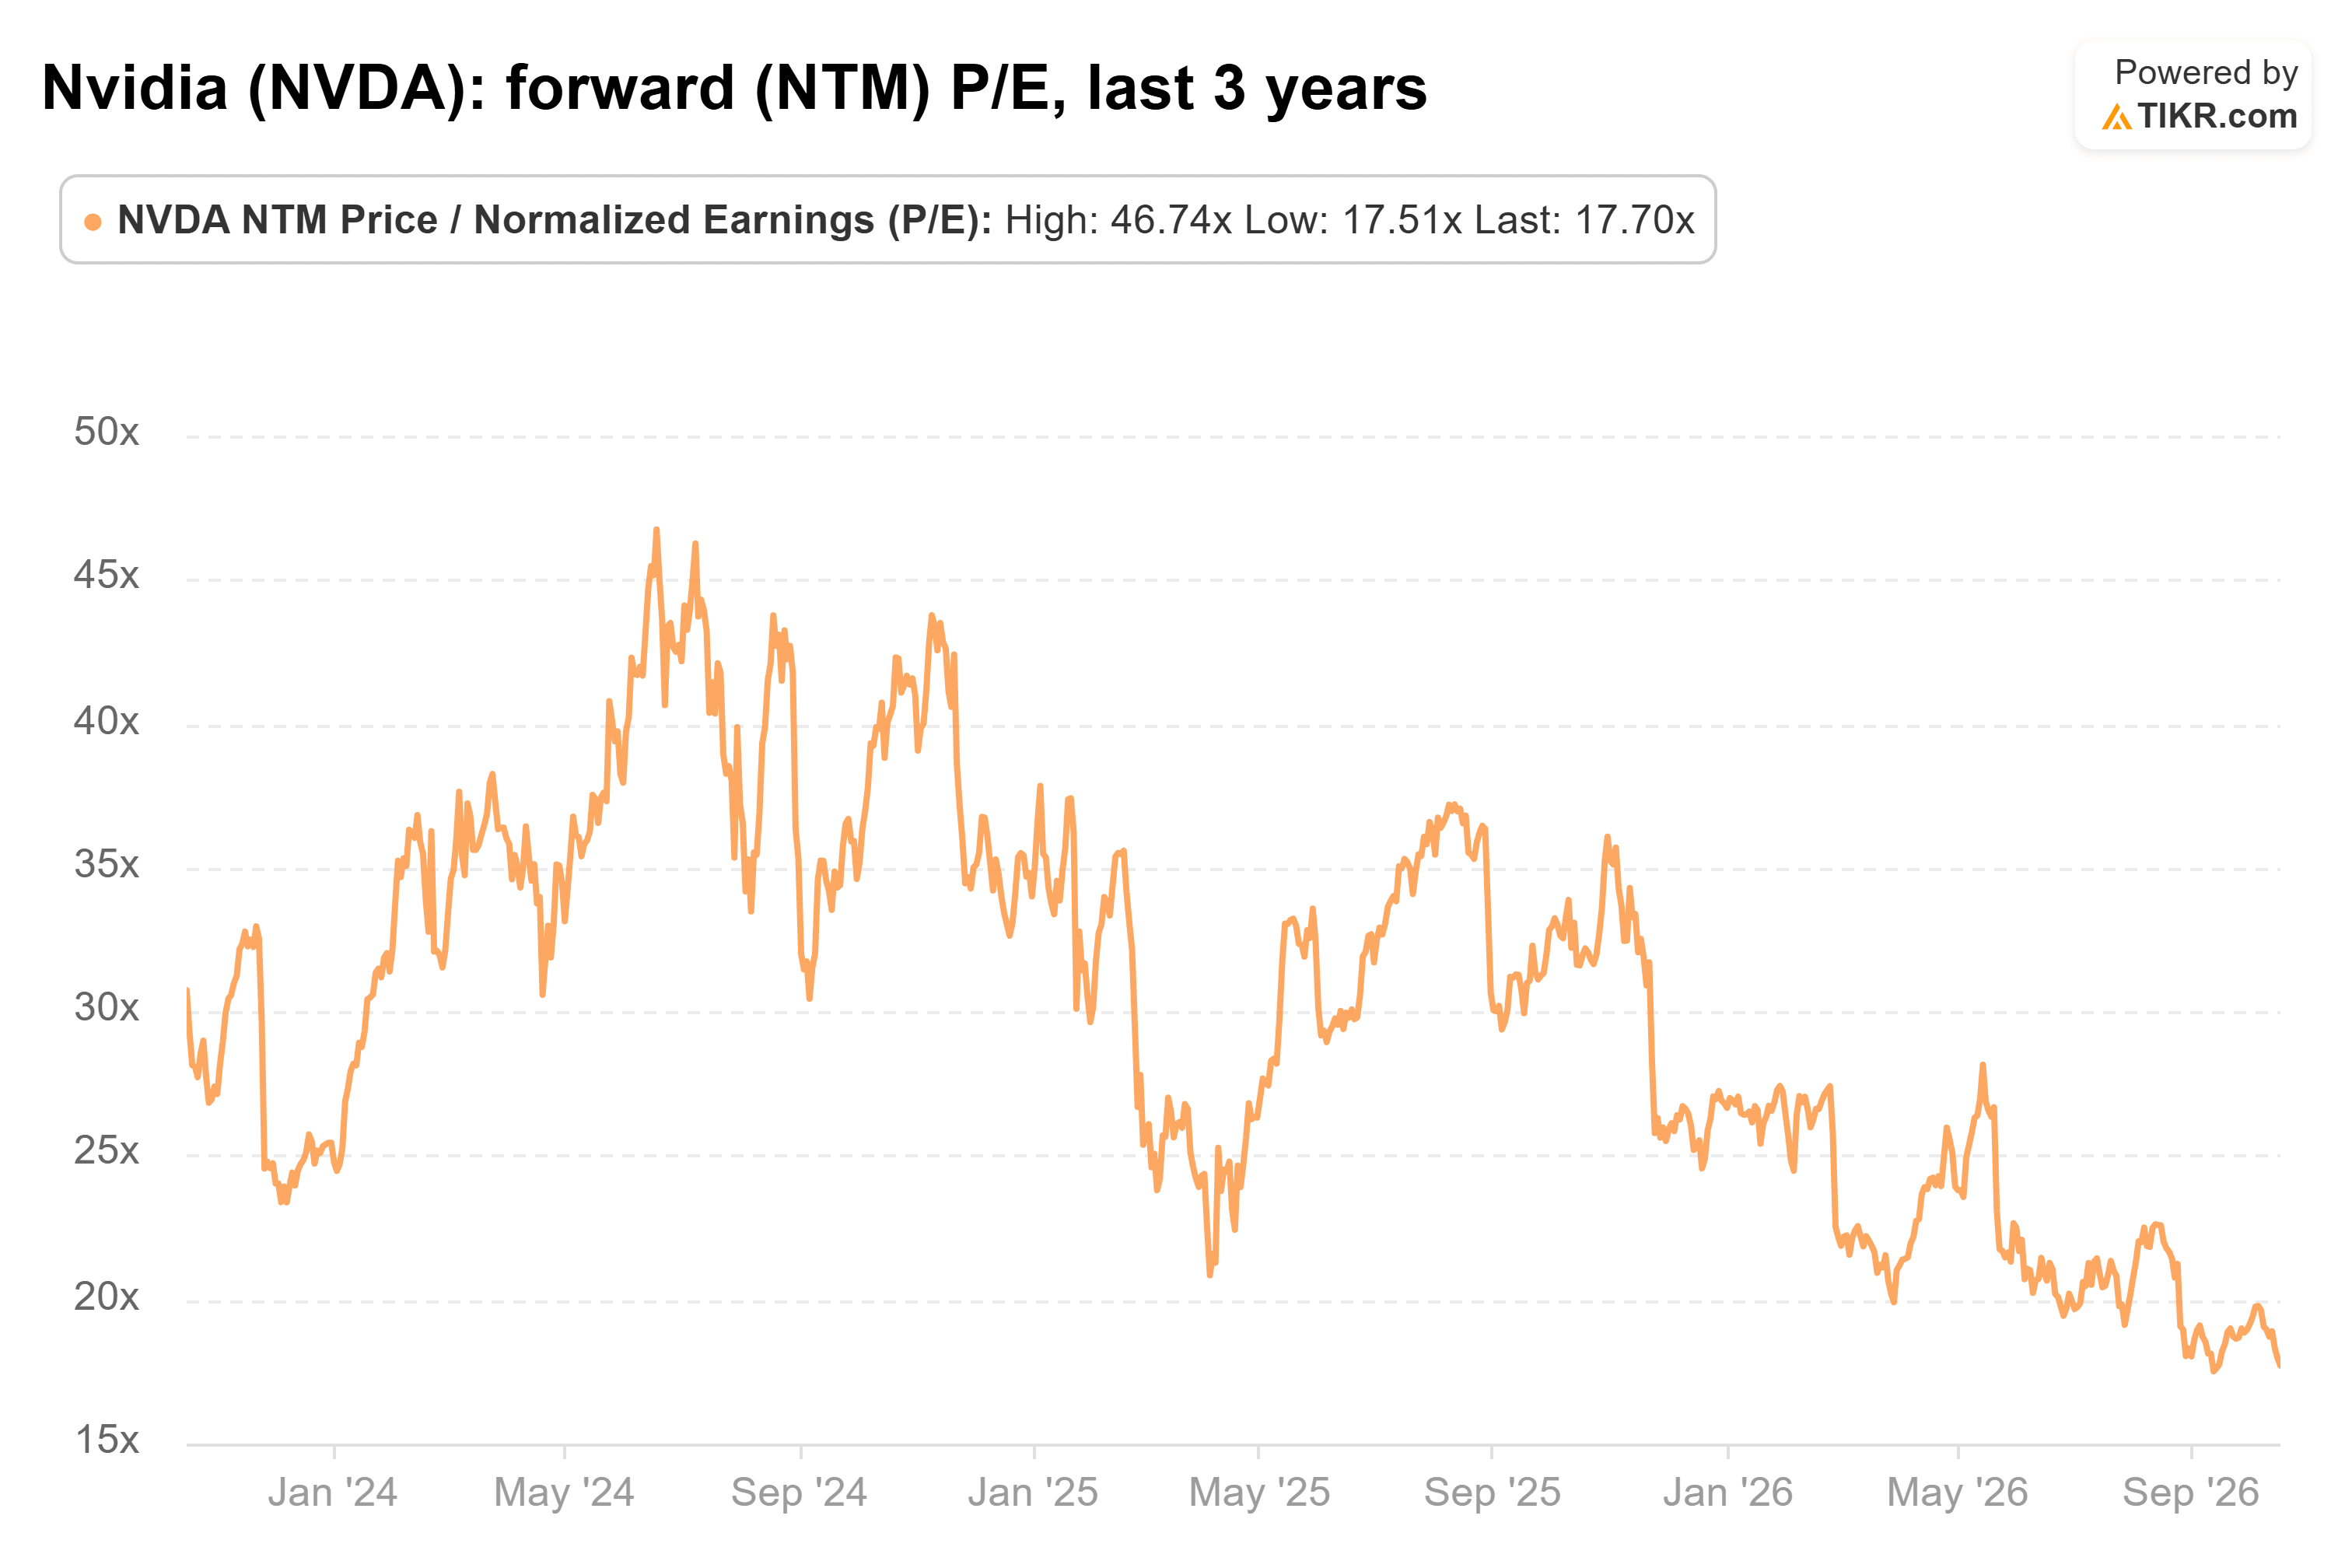
私はフアン氏の主張の方が正しいと思う。NVIDIAは報告されている3つの収益カテゴリーすべてで成長しており、フアン氏の発言はフロンティアラボを超えた需要を浮き彫りにしている。それらのラボが消えた場合にどれだけの収益が残るかは確立していない。しかし、株価はあたかも2つのラボがすべてであるかのように評価されている。
もちろん、アイズマン氏が指摘する5つの顧客は注視すべきポイントである。NVIDIAは10月期の四半期収益を1080億ドルとガイダンスしており、その決算報告で最大のバイヤーがまだ支出を続けているかどうかが明らかになる。
では、NVIDIAの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、NVIDIAがどのような価値を持つ可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!