


主なポイント
- NVIDIAのCEO、ジェンセン・フアン氏は、AIトークンのコストが年間30〜40倍のペースで低下していると述べ、この傾向が続くことを望んでいる。
- トークンの価格低下はNVIDIAにとって有利に働く。なぜなら、価格の下落よりも利用量の伸びが速く、価格リスクを負うのはトークンを販売するネオクラウドやAIラボだからだ。
- OpenAIのCFO、サラ・フライアー氏は、同社の最も安価なモデルシリーズの価格を80%引き下げたところ、利用量が10倍に増加したと述べた。
- アナリストは、NVIDIAの売上高が今会計年度に2倍近くの4,120億ドルに達すると予想しており、主なリスクはCoreWeaveのように多額の負債を抱える顧客である。同社株は10月14日に15%下落した。
NVIDIA (NVDA) のCEO、ジェンセン・フアン氏は、AIが安くなりすぎることを懸念するすべての人にメッセージを送っている。それは「良いことだ」というものだ。
「AIのコスト、つまりトークンのコストは、年間30倍、40倍のペースで低下している」と、フアン氏は10月15日放送のBloomberg Techで放送された、ブルームバーグのエミリー・チャン氏とのインタビューで語った。
また、BG2ポッドキャストでは、そのような状況を望んでいるとも述べた。「我々は知性のコストが毎年2倍、あるいは20倍ずつ減少することを望んでいる。なぜなら、その消費量が減少分を十分に補って余りあるからだ」
つまり、トークンを作るチップを製造する同社は、それらのトークンが急速に安くなることを応援しているのだ。
投資家は今、この点をめぐって争っている。トークン価格の下落は、先週のネオクラウド株売りを引き起こした弱気材料の半分を占める。CoreWeave (CRWV) は10月14日(水)に15%下落し、同社債の利回りは15%近くに達した。
筆者は、フアン氏の計算はNVIDIAにとっては成り立つと考えており、トークンを販売する企業にとってははるかに厳しいものだと考えている。
価格80%ダウン、利用量10倍増
OpenAIのCFO、サラ・フライアー氏は、10月14日のBloomberg Talksで生きた事例を示した。約6週間前、OpenAIは最も安価なモデルシリーズ「Luna」の価格を80%引き下げた。
「利用量が10倍に増加した」とフライアー氏は述べた。「これは現在、需要の価格弾力性が非常に高いことを示している」
計算してみよう。各トークンは以前の5分の1の価格で販売され、OpenAIは10倍の量を販売している。これは同じモデルからの収益が約2倍になることを意味する(フライアー氏の「利用」がトークンを意味すると仮定した場合であり、彼女はそのように明言していない)。
NVIDIAの味方は「量」
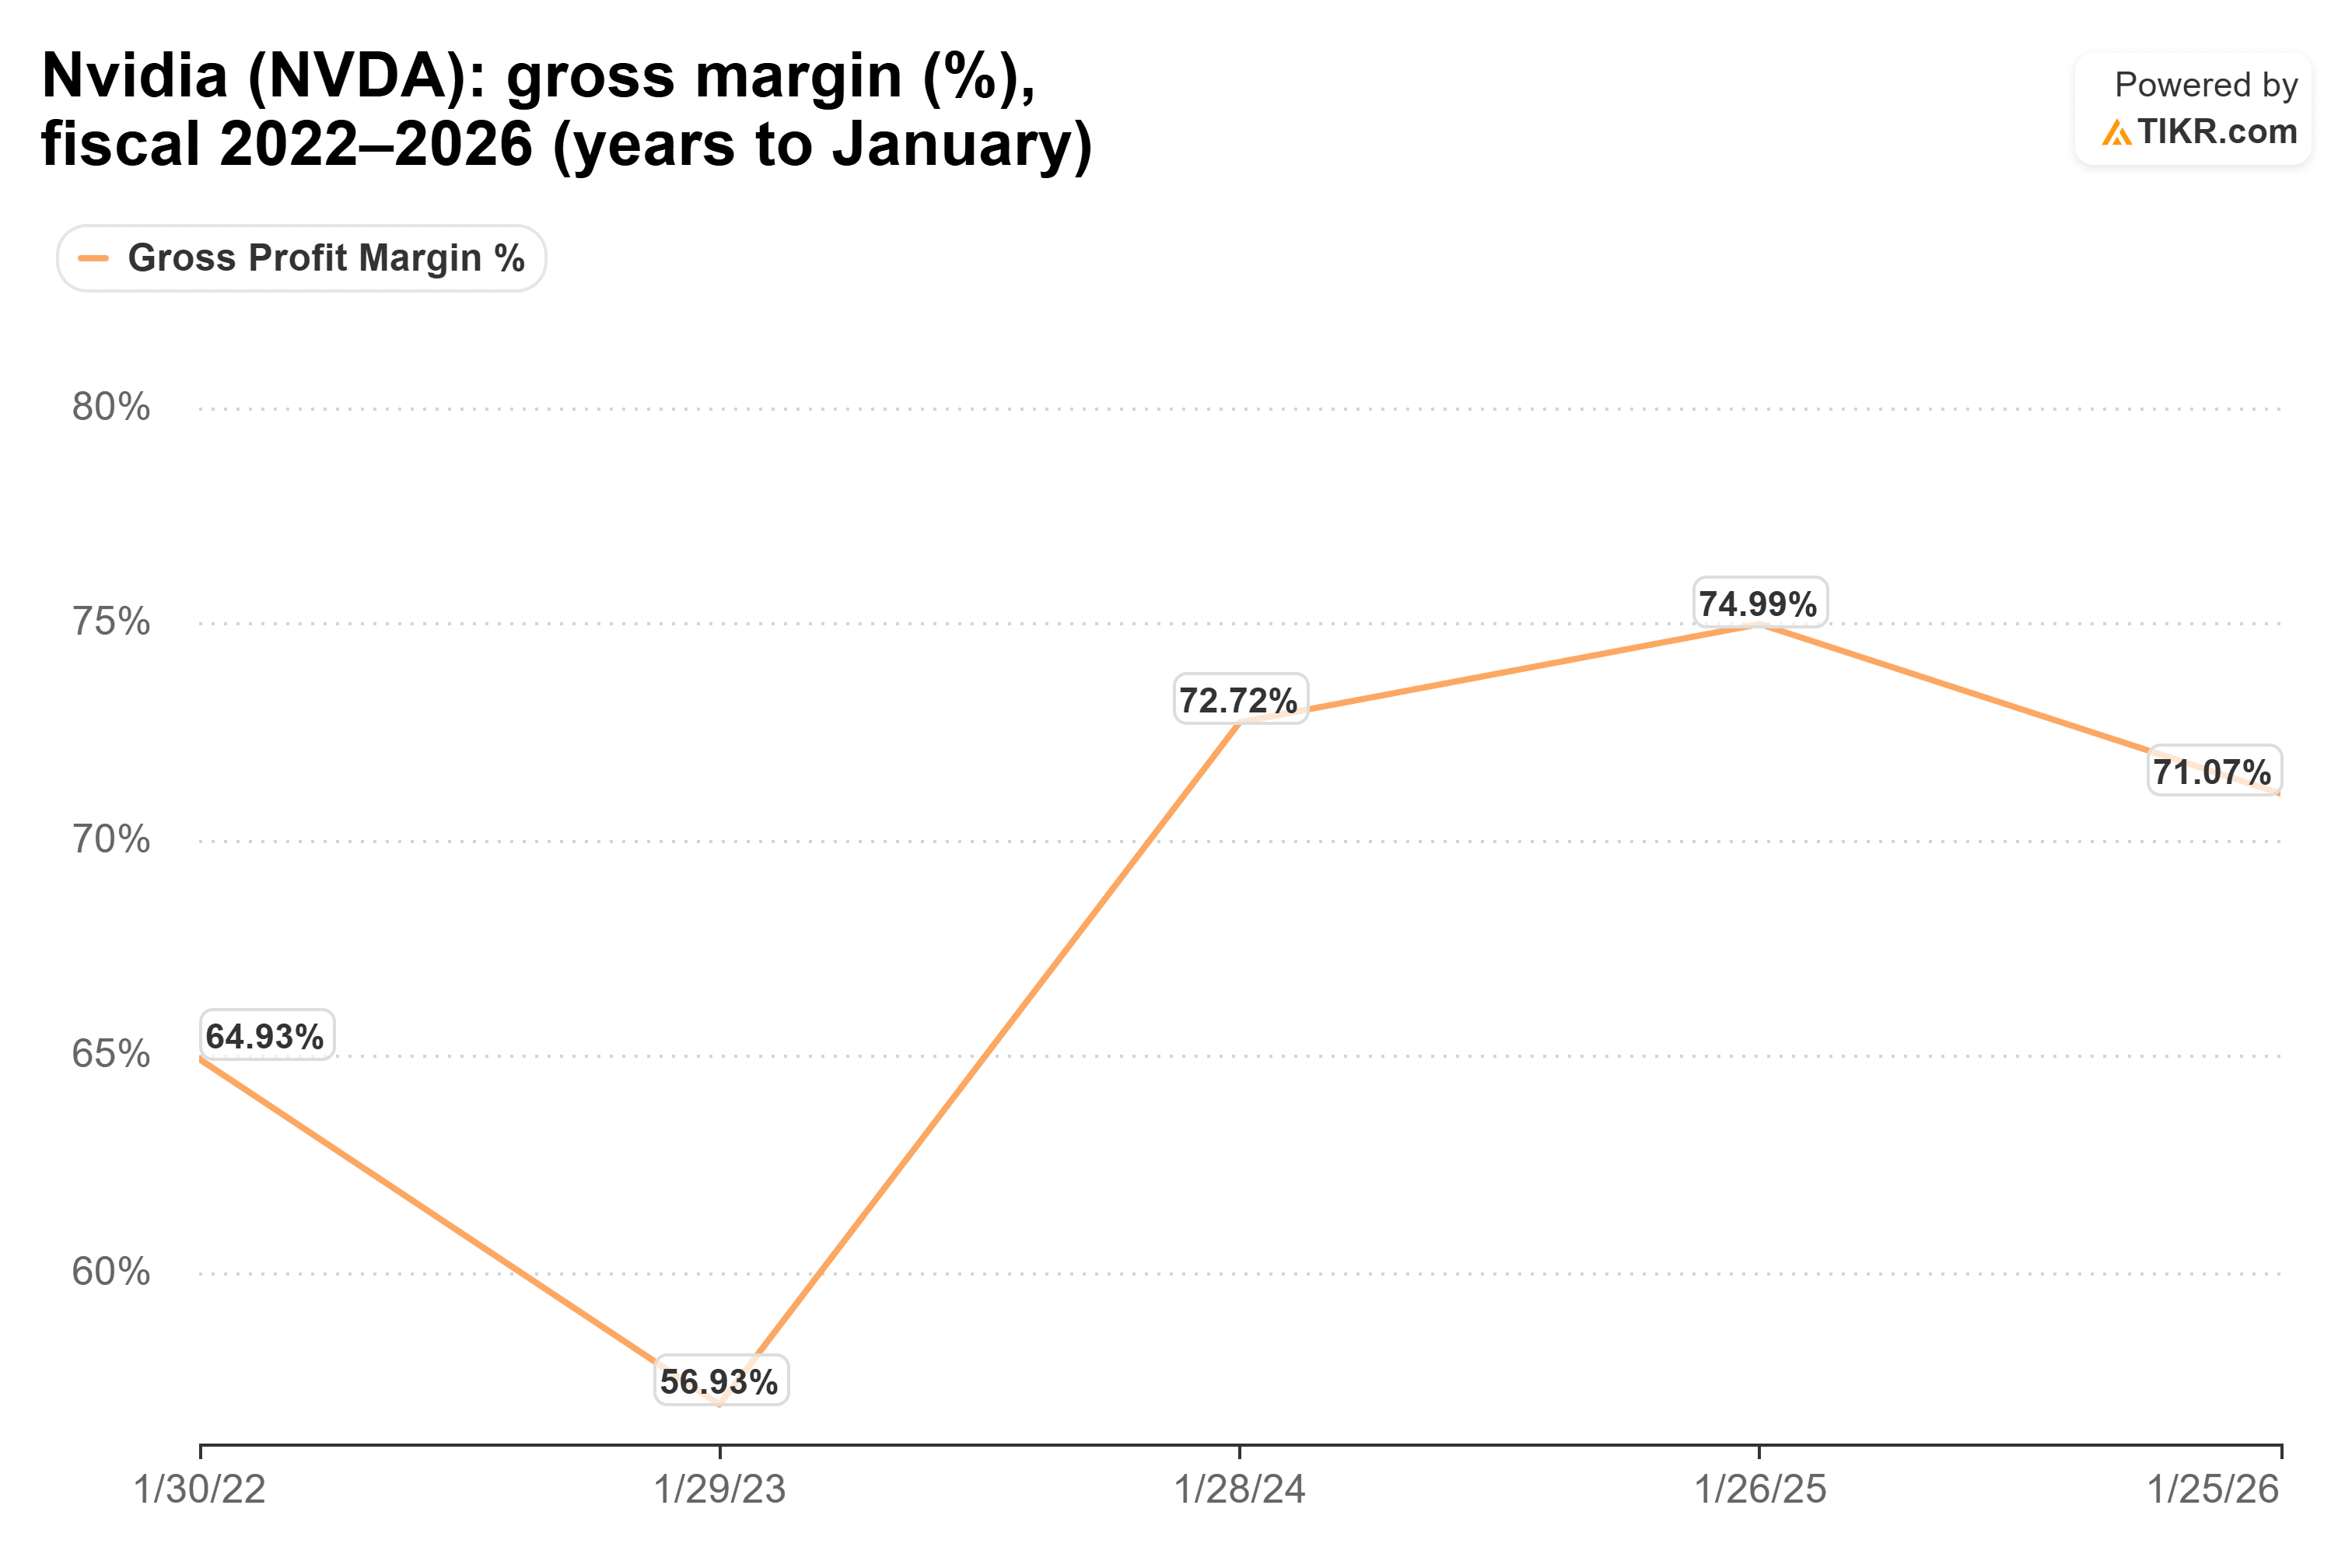
より多くのトークンにはより多くのコンピュート(計算能力)が必要であり、コンピュートこそがNVIDIAが販売するものだ。トークンの価格低下はNVIDIAのチップを安くすることにもつながっていない。同社の粗利益率は過去3会計年度(2024年1月期から2026年1月期まで)の各年度で70%を超えており、72.7%から71.1%の間で推移している一方で、トークンコストは急激に低下した。
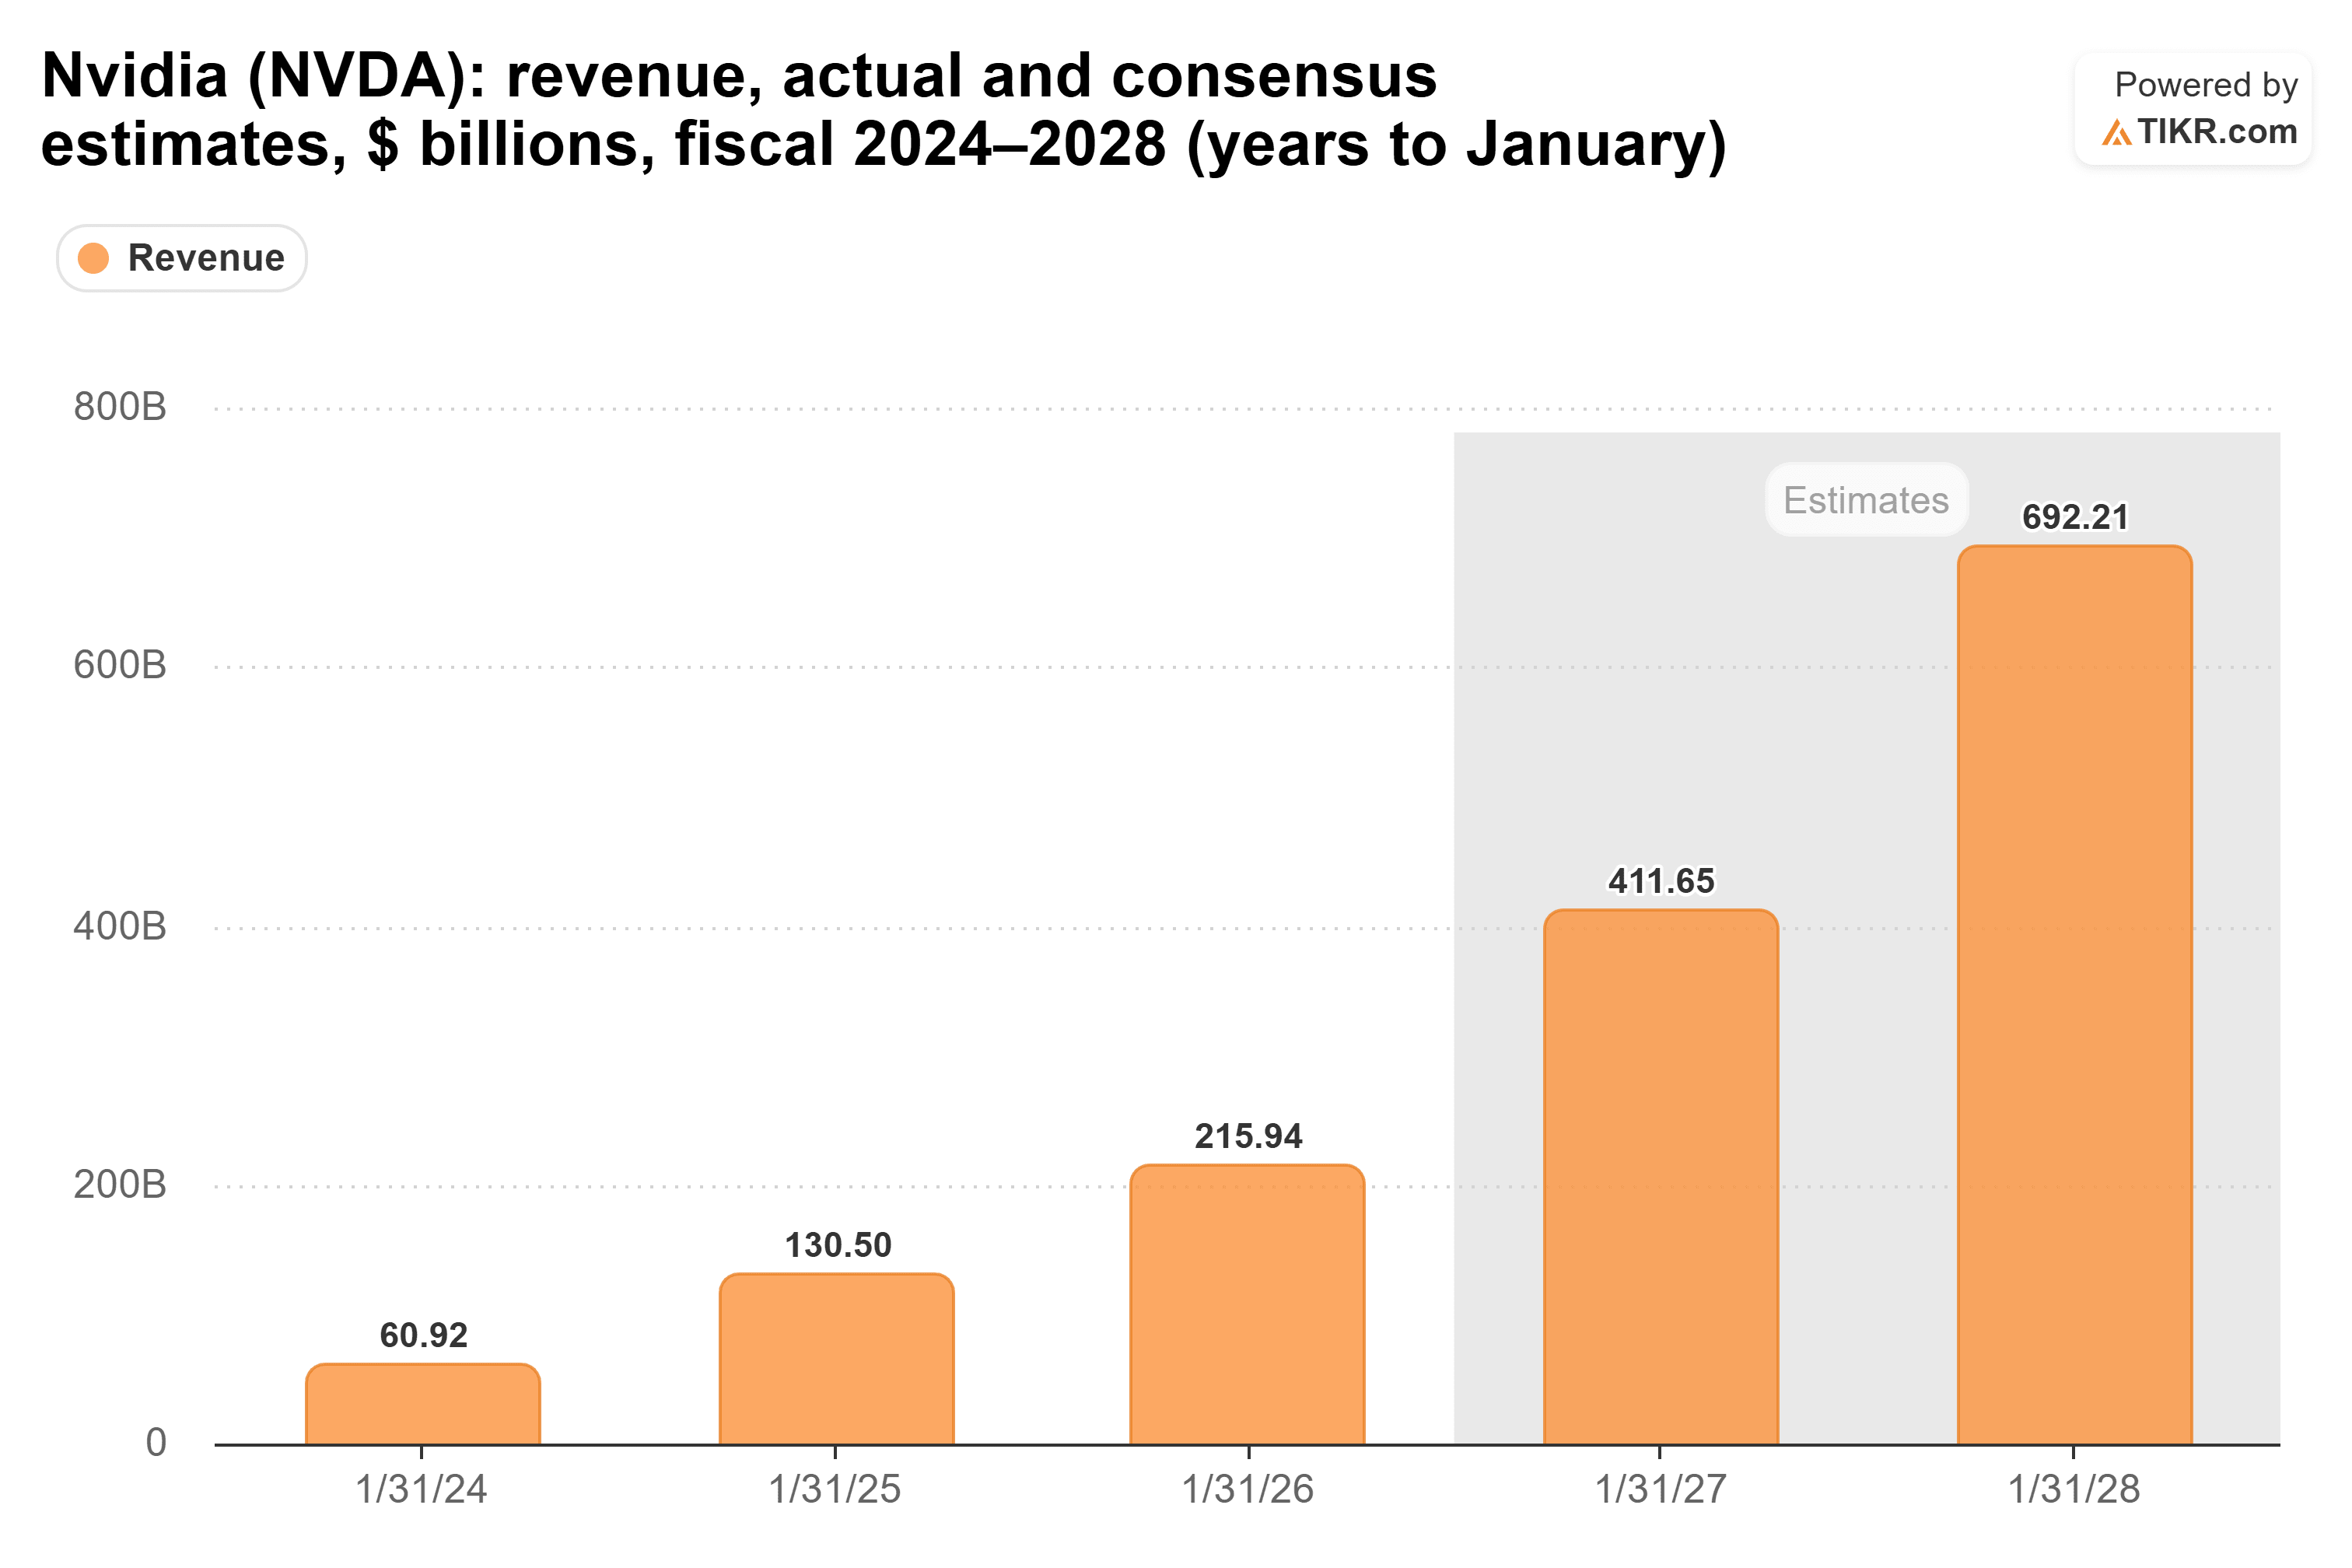
ウォールストリートは、この量の増加が続くと予想している。コンセンサスでは、NVIDIAの売上高は2026年1月期の2,160億ドルから2027年1月期には2倍近くの4,120億ドルに達し、その翌年には6,920億ドルに達すると見込まれている。
これがフアン氏の計画を一言で表したものだ。トークンを安くし、あとは量に任せる。
トークン販売者にとっては「トレッドミル」
この取引の反対側にいる企業は、それほど大声で応援することはできない。なぜなら、彼らの収益は各トークンの価格に依存しているからだ。
10月15日放送のProf G Marketsで、投資家のポール・ケドロスキー氏は、研究グループEpoch AIのレポートを引用して次のように指摘した。「過去4年間、トークンのコストは年間約13倍のペースで低下している」
ケドロスキー氏は、「価格×数量」から債務を返済する場合、現状維持するためには数量を年間13倍成長させなければならないと述べた。あるいは彼の言葉を借りれば、「トークン販売量を90日ごとに2倍にしなければならない」のだ。
CoreWeaveの売上高は、2023年の2億3000万ドルから2025年の51億3000万ドルへと、2年間で20倍以上に増加した。
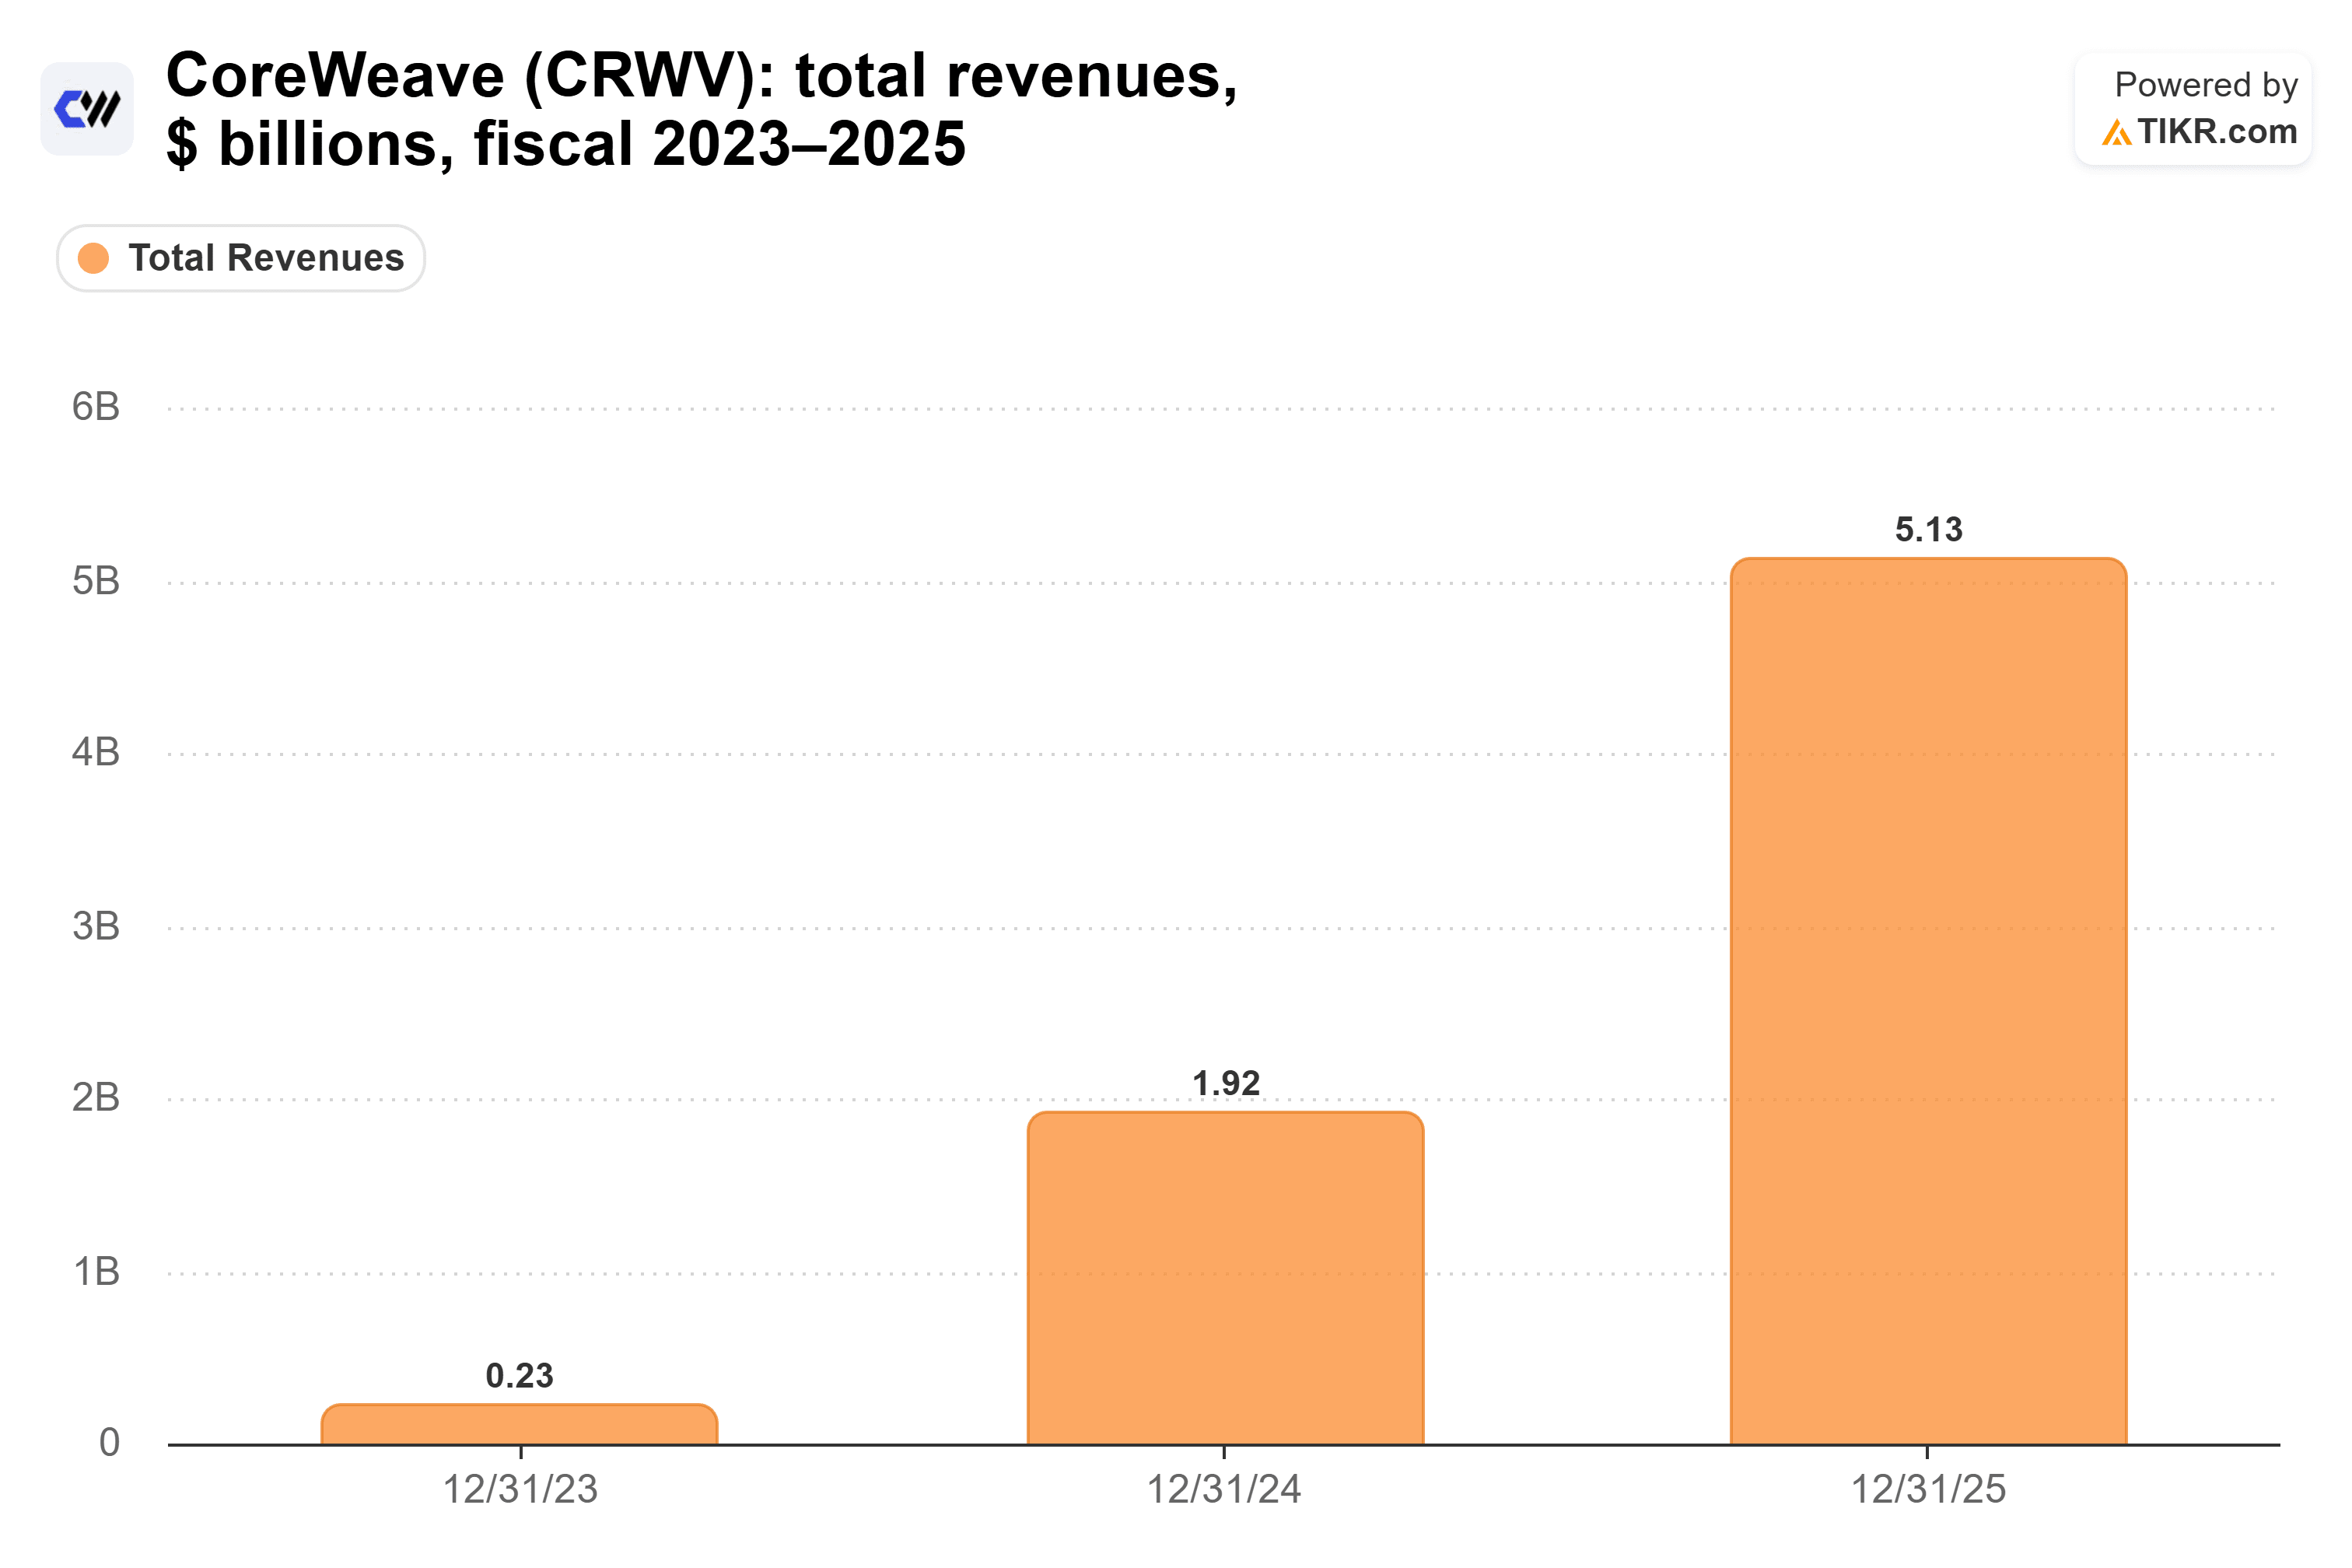
これは巨大な成長だ。それでも、2024年の約8倍から2025年には2.7倍へと伸びは鈍化しており、その規模では当然のことと言える。しかし、ケドロスキー氏の言うトレッドミルは同じペースで回り続ける。
NVIDIAのリスクは顧客のバランスシートにある
フアン氏の計画に対する最も強い反論は次のようなものだ。価格の下落が量の成長よりも速い場合、ラボやネオクラウドの収入は減少し、NVIDIAのチップに支出できるキャッシュも少なくなる。ケドロスキー氏はこの締め付けを「最も負債の多いネオクラウドに特化したもの」と呼び、CoreWeaveの社債は貸し手が同じことを懸念していることを示していると指摘した。
しかし、これまでのところ、証拠はフアン氏の主張を支持している。フライアー氏の価格引き下げは、それらのモデルからの収益を約2倍にし、アナリストはNVIDIAの売上高が2029年1月期に9,030億ドルに達すると予想している。
ムーアの法則も同じように機能した。コンピューティングのコストは数十年にわたって毎年低下し続けたが、世界はより多くのコンピューティングを購入し続けた。ここでも同じ話だ。
したがって、トークンコストの低下はNVIDIAの計画であり、利用量の成長が価格の下落よりも速い限り、それは良い計画だ。NVIDIAはトークンを安くするチップに対して報酬を得て、それらのトークンを販売する企業が価格リスクを負う。この計画は、それらの顧客が購入を続けられるかどうかにかかっており、NVIDIAの次の四半期報告書は、売りが発生した後の最初の真の試練となるだろう。
では、NVIDIA株の実際の価値はいくらか?
TIKRを使えば、どんな株の将来価格も1分以内に予測できる。TIKRの評価モデルにいくつかの前提条件を入力するだけで、NVIDIAの可能性のある価値を確認できる。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!


