主なポイント
- DraftKingsの2026年第2四半期の売上高は4.6%減の14億4000万ドル、調整後EBITDAは62%減の1億1460万ドルとなり、経営陣が中核事業は今年約10億ドルの調整後EBITDAを達成する軌道にあると主張する一方で、この結果となった。
- 粗利益率は、2026年第2四半期に約77%から約74%に低下したため、経営陣がPredictionsから期待するより高い粗利益率は、連結数字にはまだ現れていない。
- 直近12ヶ月間のフリーキャッシュフローは6億5100万ドルに達したが、2026年上半期はわずか5100万ドルしか生み出しておらず、DraftKingsは2027年のPredictionsへの支出を今年に前倒しする計画を立てている。
DraftKingsの報告された利益とその「中核」利益は、現在、非常に異なる物語を語っている。 TIKRでDraftKingsの四半期ごとの利益率とキャッシュフローを無料で追跡する →
DraftKings株は、1つの損益計算書に2つの事業を抱えている
9月22日、Jason RobinsはWells Fargo Consumer Conferenceにリモートで参加し、CEOとしては異例の告白をした。予測市場をめぐる法的闘争について尋ねられ、彼はそれらが存続することを望むと述べつつも、「しかし、もし予測市場が明日、最高裁判所によって閉鎖された場合、我々の株価は跳ね上がるだろうと推測する」と付け加えた。
この一言が、DraftKings (DKNG)株が22ドルで取引されている理由を説明している。投資家は、2つの事業を同時に評価している。経営陣が2026年に約10億ドルの調整後EBITDAを稼ぐと主張する、成熟したスポーツブックおよびカジノ事業と、今年2億ドルから3億ドルの投資を吸収しているPredictions事業だ。
報告される数字は、この合計結果しか示さない。第2四半期の売上高は15億1000万ドルから14億4000万ドルに減少し、約15億2000万ドルというコンセンサス予想を下回り、調整後EBITDAは3億60万ドルから減少した。Robinsは、売上高の不足分のうち約8000万ドルを顧客に有利なスポーツ結果に、残りを計画よりも早い顧客獲得に結びついたプロモーションに帰している。これらを調整すると、経営陣は売上高が10%成長したとしている。
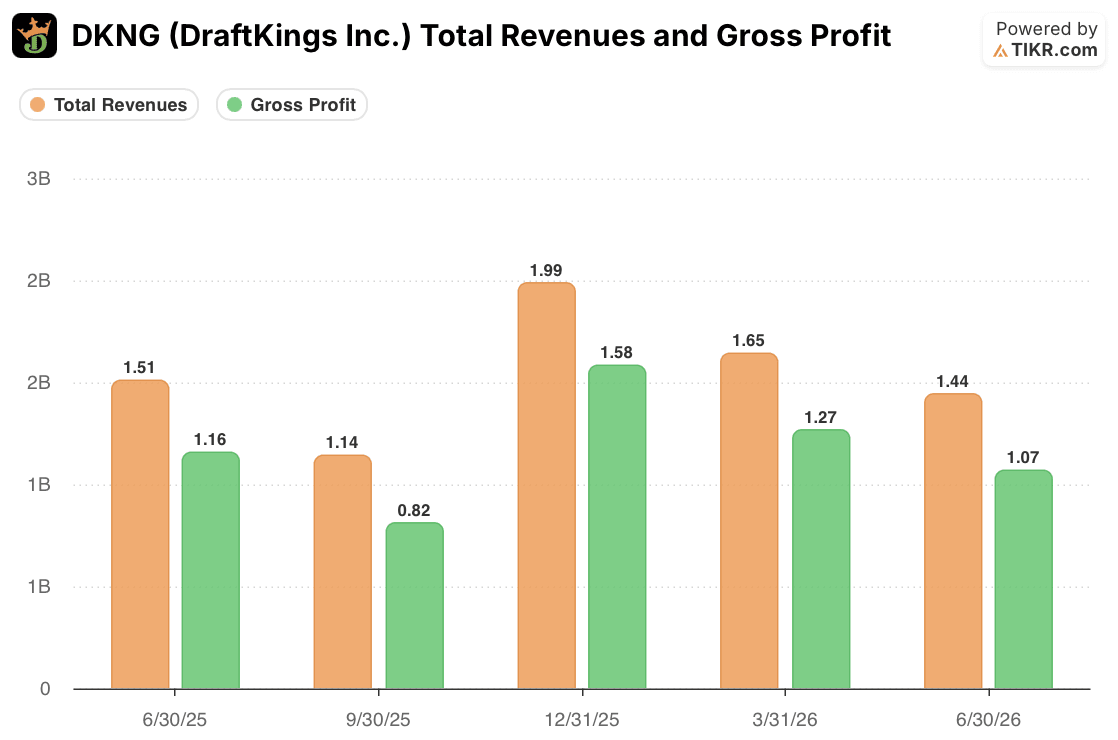
粗利益も同様の物語を語っている。粗利益は11億6000万ドルから10億7000万ドルに減少し、粗利益率は約77%から約74%に引き下げられた。RobinsはWells Fargoに対し、Predictionsはスポーツブックよりも収益率は低いが、「はるかに高い」粗利益率で運営されていると述べた。この組み合わせによるメリットは後から現れるかもしれないが、第2四半期は依然として不利な結果と大規模なプロモーションの重荷を背負っていた。
その後、支出計画が変更された。Predictionsの取引量が7月からほぼ2.5倍に増加し、100万人以上の顧客が関与していることを受け、RobinsはDraftKingsが支出を増加させる可能性が高く、「おそらく2027年に投入する予定だった支出の一部を前倒しする」と述べた。7億ドルから9億ドルという調整後EBITDAの業績予想は、すでに当初のPredictions予算を前提としていた。経営陣はまだこの前倒しの規模を明らかにしていない。
第2四半期の粗利益は10億7000万ドルに減少し、DraftKingsはPredictionsへのさらなる支出の前倒しを示唆した。 TIKRでDraftKingsの粗利益率の推移を四半期ごとに比較する(無料)→
賭けが成立するのは、下半期にキャッシュが入ってきた場合のみ
キャッシュフロー計算書こそが、2つの事業の物語が試される場所だ。直近12ヶ月間で、DraftKingsは約2000万ドルの設備投資に対して6億5100万ドルのフリーキャッシュフローを生み出しており、これは事業を継続するために必要な再投資が非常に少ないことを意味する。
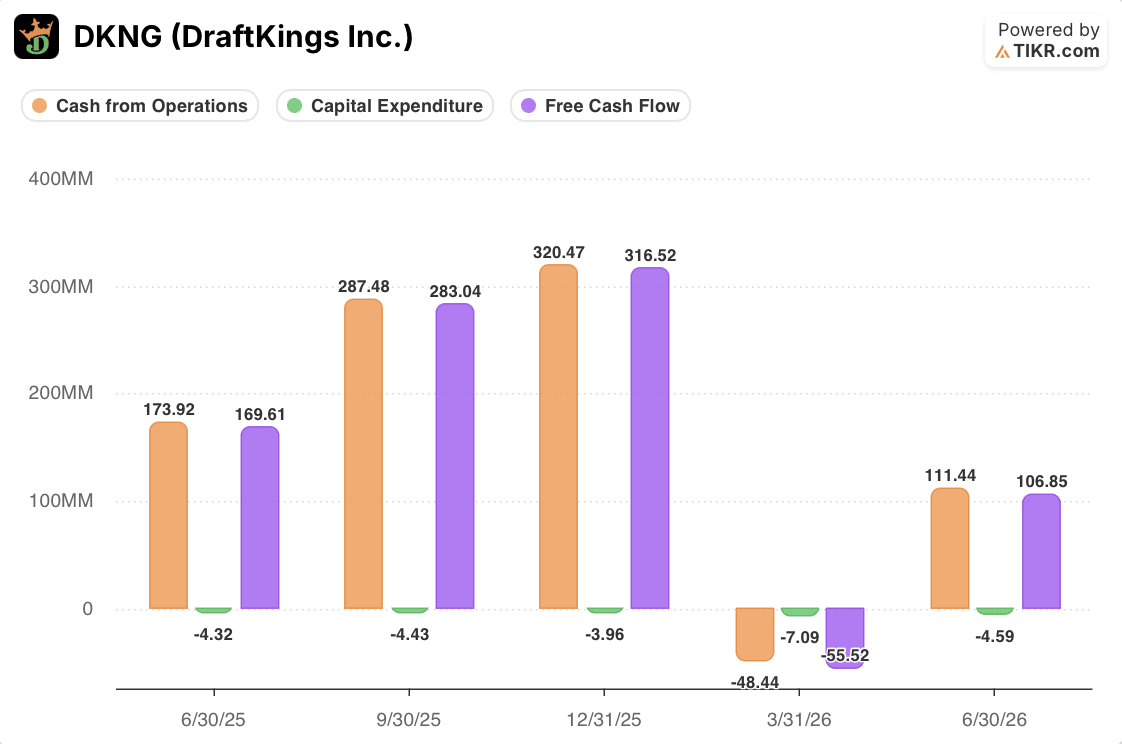
四半期ごとの形状はあまり快適ではない。フリーキャッシュフローは、2026年第1四半期にマイナス5550万ドル、第2四半期にマイナス1億690万ドルとなり、前年同期のプラス1億6960万ドルから減少した。これにより、上半期は約5100万ドルしか生み出せなかった。昨年は第3四半期と第4四半期にそれぞれ2億8300万ドルと3億1650万ドルを生み出しており、2026年は支出が増加する中で、同様の下半期を必要としている。
経営陣の資金調達選択は、そのキャッシュ基盤に対する自信を示唆している。8月、DraftKingsは2033年満期の7億ドルのタームローンBを増額して完結させ、2028年満期の転換社債を買い戻すとともに、7億5000万ドルのリボルバーを設定した。これは債務を返済するのではなく、満期スケジュールを延長するものだ。
証拠は、1つの明確な判断を支持している。中核事業は実質的で資本集約度の低いキャッシュを生み出し、過去の実績ベースでPredictionsに資金を供給できる。しかし、中核事業が加速しているという主張を支持する証拠はまだない。売上高、粗利益、フリーキャッシュフローはすべて第2四半期に前年同期比で減少しており、そのため、この主張はRobinsが述べる、取扱高が15%増で始まったNFLシーズンにかかっている。
主なリスクは規制だ。連邦裁判所はスポーツイベント契約について意見が分かれており、マサチューセッツ州の規制当局はDraftKingsがプロモーションでAIをどのように使用しているかを調査中であり、同社は消費者保護調査を終了させるためにフィラデルフィア市を提訴している。
11月の第3四半期決算が次のチェックポイントとなる。前年の2億8300万ドルに近いフリーキャッシュフローとともに、規模が明らかにされた前倒し支出と2027年の見通しが示されれば、中核事業が賭けに資金を供給していることを示すことになる。大幅な不足は、市場の懐疑論が正当であることを示唆するだろう。
11月の決算報告は、DraftKingsのキャッシュ創出が、拡大するPredictions予算に追いついているかどうかを示す。 TIKRでDraftKingsのフリーキャッシュフローとアナリスト予想を無料で監視する →
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の購入または売却の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる株式にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!