


主なポイント
- DoorDashは、第3四半期の売上高が34%増の46億2000万ドルと過去最高を記録した同日、Instacartを1株65ドル、約170億ドルで買収することに合意した。
- InstacartはUberとも早期交渉を行っていたが、Uberは既にDelivery Heroとの約150億ドルの取引を進めており、食料品分野でより巨大なDoorDashと対峙することになる。
- カードデータによると、DoorDashはデリバリーアプリ支出の59%を占めており、2028年まで完了しない可能性のあるこの取引の主なリスクは独占禁止法審査である。
- DoorDashは最大130億ドルのブリッジローンを用意しており、第4四半期の決算ではこの取引が貸借対照表をどのように再構築するかが示されるはずだ。
DoorDashは既に夕食の注文を支配している。今度は週次の食料品買い物を狙っている。
木曜日、DoorDash (DASH) はInstacart (CART) を1株65ドル、株式価値で約170億ドルで買収することに合意した。この価格は、売却の報道が浮上する前日の10月22日の終値に対して26%のプレミアムとなる。この取引は、売上高、注文件数、純利益のすべてで過去最高を記録した四半期決算と同時に発表された。
Uber (UBER) も交渉の場にいた。Instacartは両社と早期交渉を行っていたが、Uberとの交渉は終了した。Uberは既にDelivery Heroとの約150億ドルの取引を進めており、食料品分野でより巨大な競合と対峙することになる。
DoorDashの株価は、交渉がリークされた10月26日に約6%下落したが、その後回復した。同社株は金曜日に179ドルで取引を終え、依然として52週高値の258ドルから約31%下落している。
戦略は理解しやすい。規制当局を説得するのが難しい部分だ。
まず記録、そして取引
他の日であれば、この四半期決算が一面を飾っていただろう。
- 売上高は34%増の46億2000万ドルとなり、コンセンサス予想の45億6000万ドルを上回った。
- マーケットプレイスGOVは36%増の339億ドル、注文件数は28%増の9億9300万件となった。
- 純利益は91%増の4億6600万ドル、調整後EBITDAは10億6000万ドルに達した。
昨年買収したDeliverooは成長を押し上げたが、純売上高マージンを13.8%から13.6%に押し下げた。フリーキャッシュフローは7億8700万ドルとなり、DoorDashは今年10億ドルの自社株買いを行っている。
これがDoorDashが買収する基盤だ…

第4四半期の業績見通しはGOVが354億ドルから364億ドルとされており、中核事業は依然として成長を続け、この取引を支えている。
食料品が真の獲物
Instacartは規模は小さいが、より専門的だ。昨年の売上高は37億5000万ドルで、DoorDashの137億2000万ドルと比べると小規模だが、そのマーケットプレイスは約10万店舗をカバーしている。
この合併により、DoorDashの5万店舗以上がそのリストに追加される。Instacartのブランドとアプリは存続し、その買い手(ショッパー)はDoorDashの注文も受けるかどうかを選択できる。
より大きな獲物はソフトウェアかもしれない。より多くの食料品店が、自社のウェブサイトや小売メディアネットワークをInstacartのツールで運営できるようになれば、DoorDashはマーチャントサービスと広告により深く関与することになる。また、食料品デリバリーにおいてWalmartやAmazonに近づくことにもなる。
「レストラン、食料品、そしてより広範な小売デリバリーの境界線はますます曖昧になっている」と、Consumer EdgeのMichael GuntherはRestaurant Business誌に語った。
以下は、3社の収益性を比較したものだ:
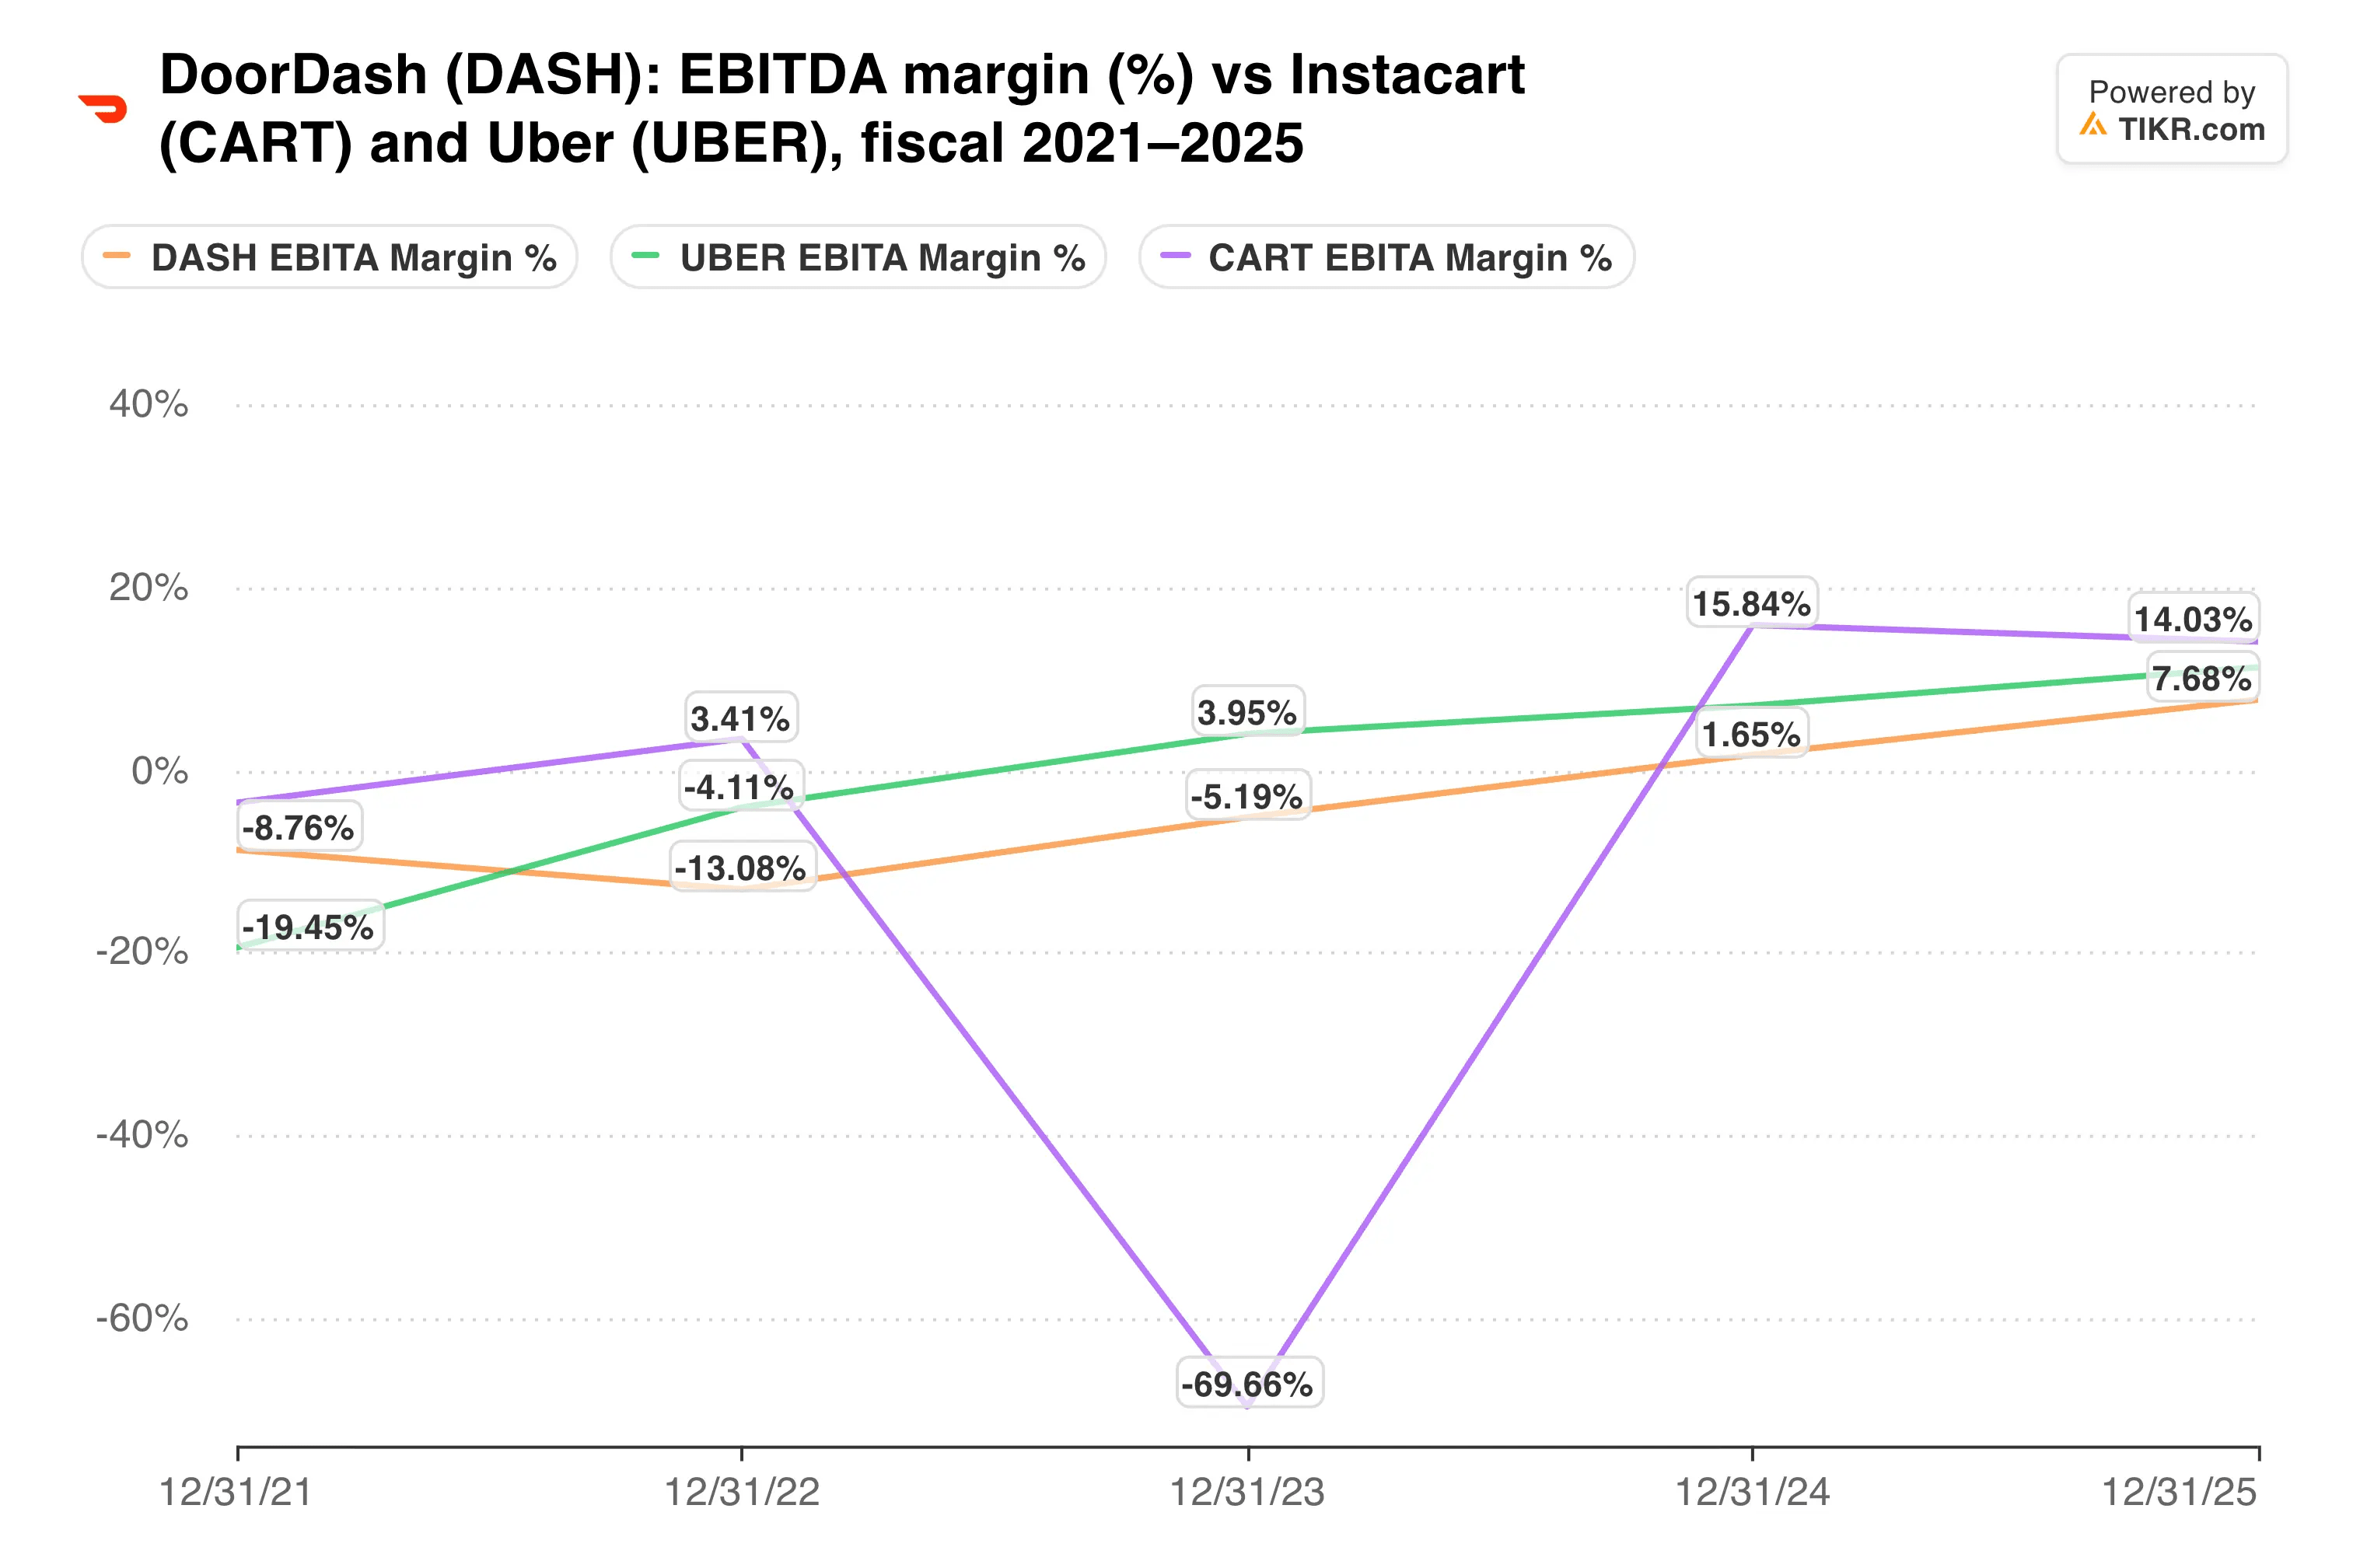
Instacartは独自の利益の流れをもたらす。DoorDashの直近EBITマージンがわずか6.2%であることを考えると、これは重要だ。
TIKRはDoorDashについて45人のアナリストを追跡している。「買い」と言っているのは何人か?
DoorDashの買い、保有、売りのレーティングの完全な内訳と、ウォール街の売上高・利益予想を一箇所で確認できる。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。DoorDashのアナリスト評価を見る
FTCがスケジュールを握る
独占禁止法が主なリスクだ。Consumer Edgeのカードデータによると、主要デリバリーアプリにおけるDoorDashの支出シェアは、2021年の44%から第3四半期に59%に上昇した。InstacartとUber Eatsはそれぞれ18%を占めていた。
これらの数字に基づくと、合併後の会社は支出の約4分の3を占めることになる。これは、食料品価格が生活費をめぐる政治の中心にある状況では、説得が難しい。
タイムラインも長い。DoorDashは、ハート・スコット・ロディノ法(HSR法)に基づく審査、Instacart株主による承認投票、カナダとイスラエルでの承認を条件に、2027年末または2028年前半に取引を完了する見込みだ。
資金調達も重荷となる。DoorDashは四半期末に68億ドルの現金と投資を保有しており、買収価格の少なくとも75%は現金で支払われる。JPモルガンは最大130億ドルの364日間のブリッジローンを約束している。
これが貸借対照表にどのような影響を与えるかを見守ろう。
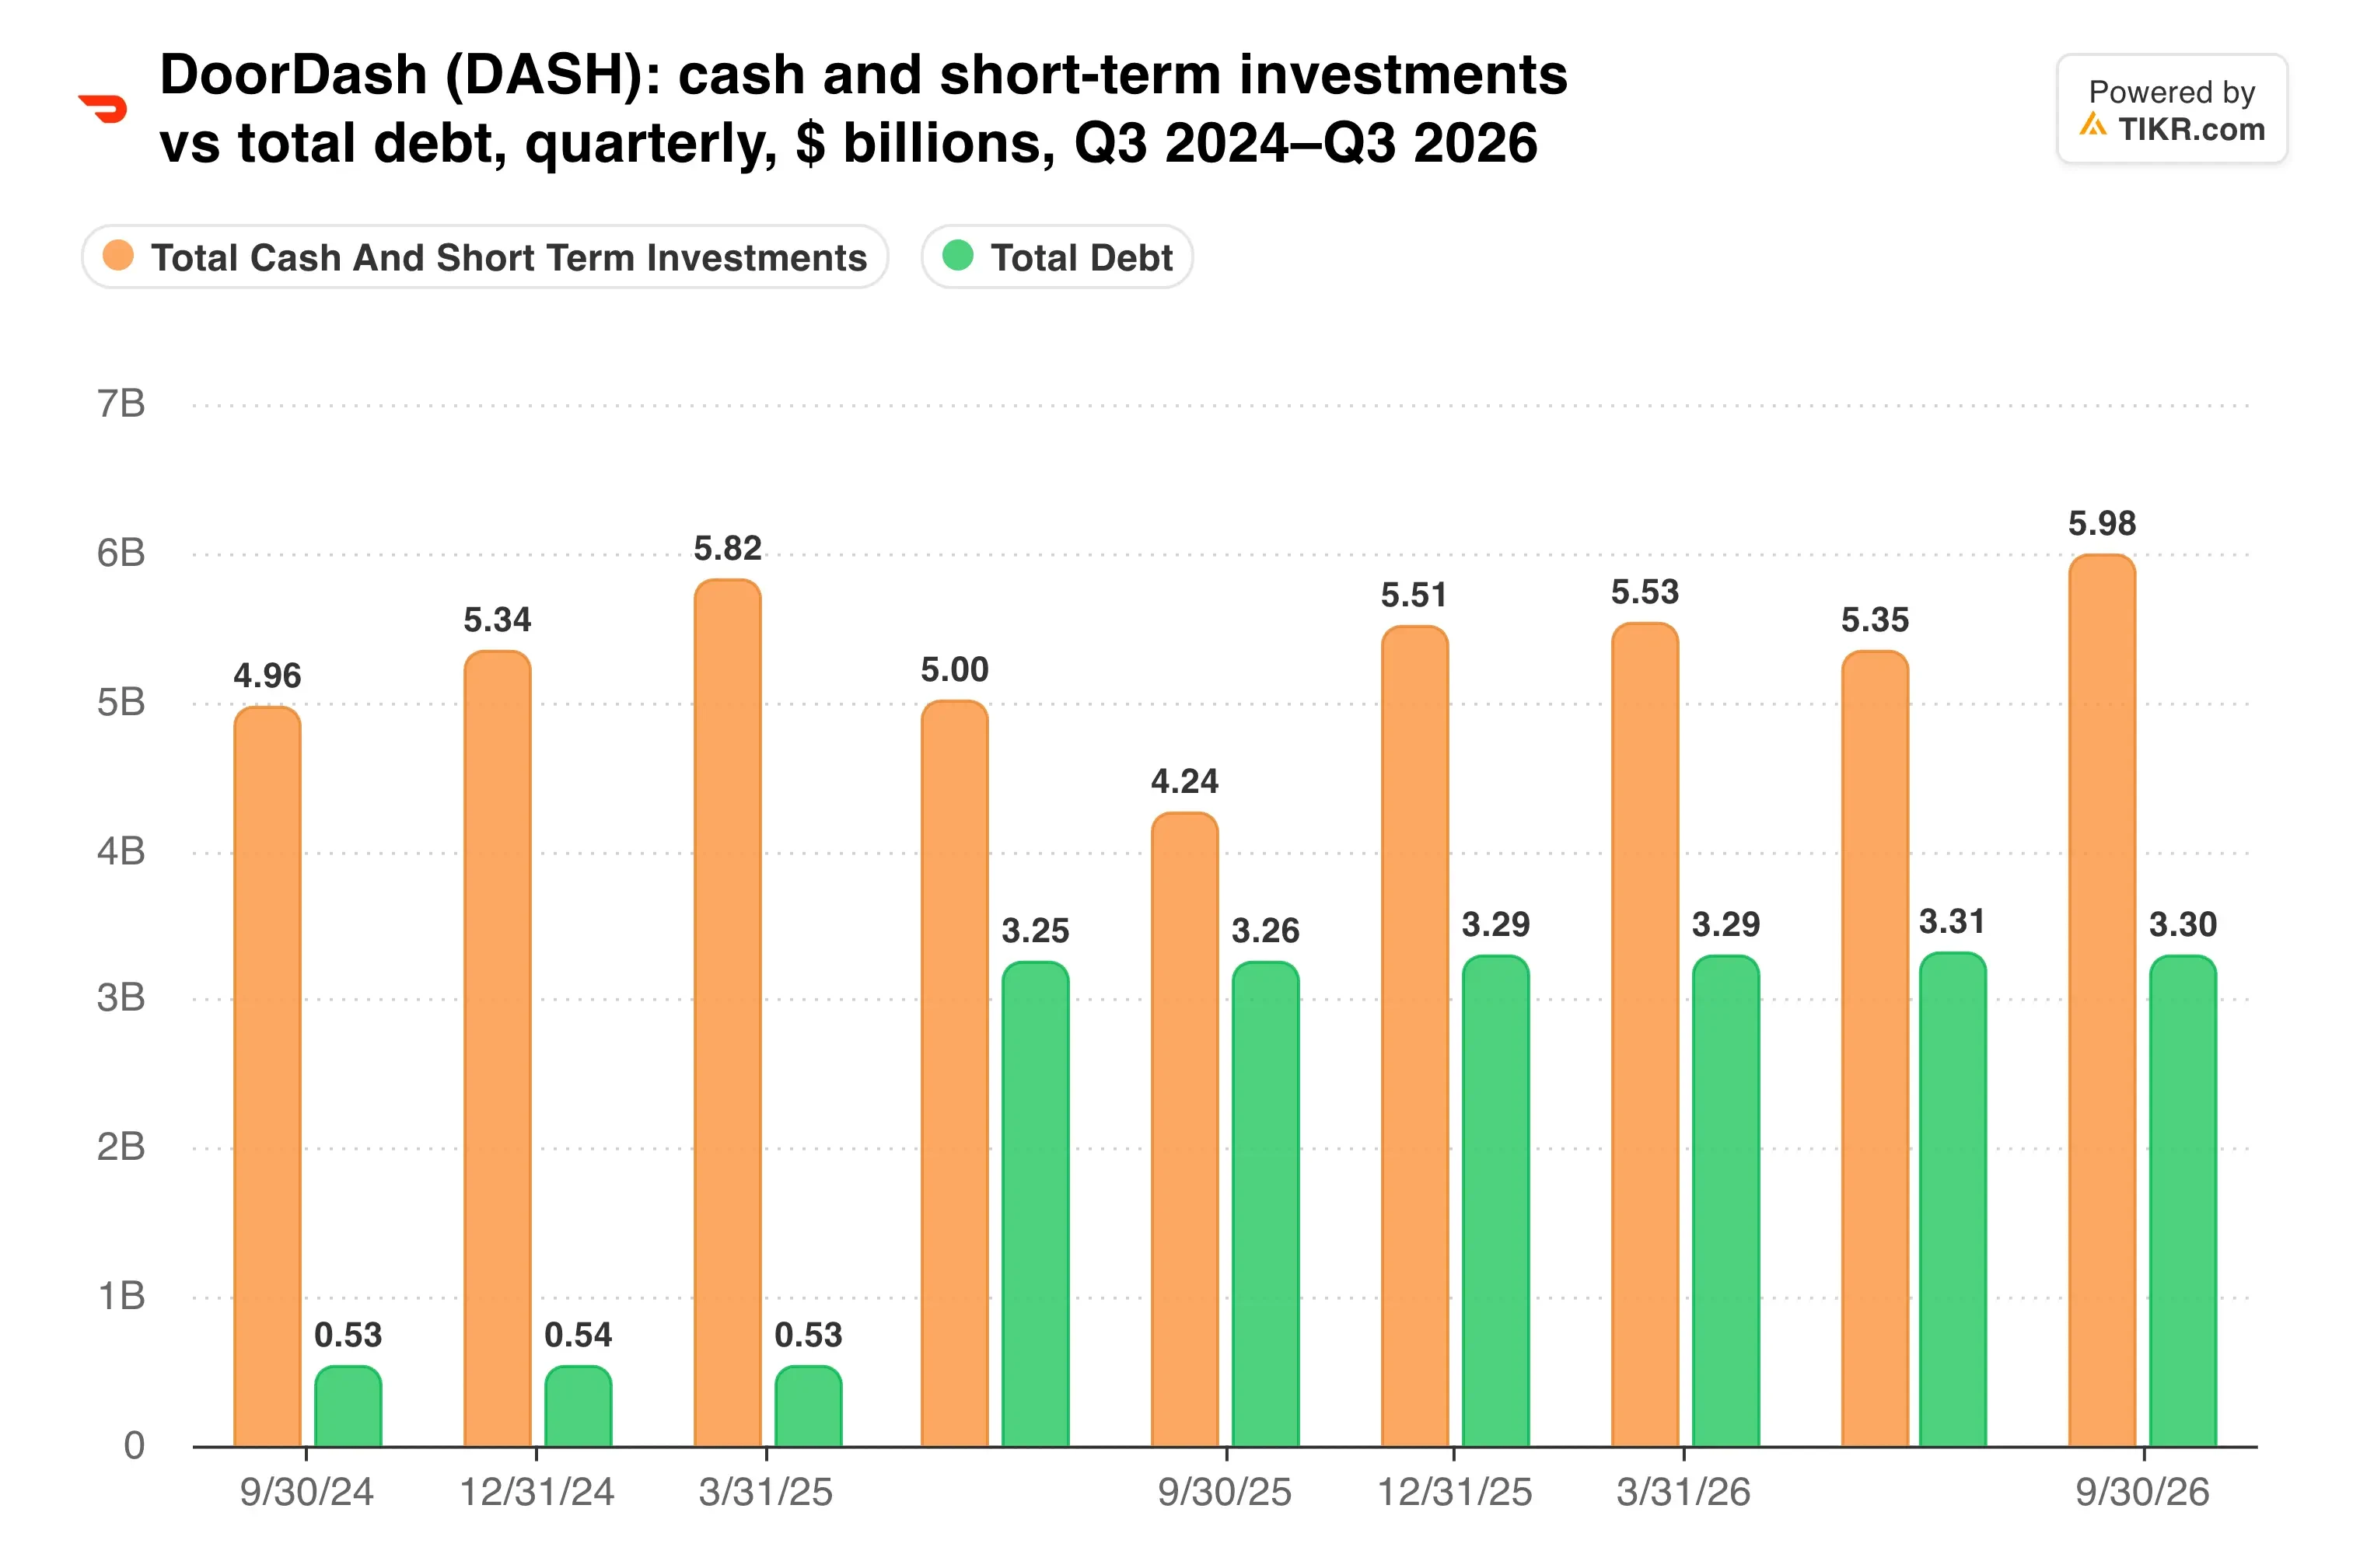
現在約27億ドルのネットキャッシュは、取引完了時には相当額のネットデットに転じる可能性が高い。
私の見解:この取引は筋が通っており、中核事業はそれを支えるのに十分な強さに見える。しかし、予想PER25.9倍では、投資家は規制当局が2028年まで引き延ばす可能性のある合併に対して今、代金を支払っていることになる。254ドルの平均目標株価は42%の上昇余地を示しているが、FTCの対応を見るまでは、それをベースケースとして扱うのは待った方がいいだろう。
最初のチェックポイントは、規制当局が追加情報請求(セカンド・リクエスト)を発行するかどうかだ。その後、2月の第4四半期決算では、経営陣が現金をどのように調達する計画なのかが示されるはずだ。
では、DoorDashの株価の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、DoorDashがどのような価値を持つ可能性があるかがわかる。ウォール街のコンセンサス予想から始めることも、自分のビジネス観を反映するために入力値を調整することもできる。無料で利用できる。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。ご購読ありがとうございました。幸運な投資を!


