主なポイント
- マイクロソフトは2026年暦年の設備投資(キャピタル・エクスペンディチャー)の見通しを7月に約1900億ドルから約1750億ドルに引き下げたが、経営陣は支出計画は変わらず、この減少は将来のデータセンターのリースの会計処理方法によるものだと説明した。
- 2026会計年度の設備投資は約80%増加して1159.5億ドルに達した一方、営業キャッシュフローは約34%増加して1829.4億ドルとなったため、計算上のフリーキャッシュフローは716.1億ドルから669.9億ドルに減少した。
- マイクロソフトのNTM時価総額/フリーキャッシュフローの倍率は116.92倍で、平均の42.44倍を大きく上回っている。これは、株価が今年に入って約7%しか上昇していないにもかかわらずの数字である。
マイクロソフトの設備投資見通しは、1ドルの支出削減もなく約150億ドル減少した。 TIKRでマイクロソフトのキャッシュフローを無料で追跡する →
マイクロソフトの150億ドルの設備投資削減:支出の削減ではなく、会計処理の変更
2026年第4四半期決算説明会で、エイミー・フッドは会計上の事務処理のように聞こえる短い説明を行った。2027会計年度から、マイクロソフトはデータセンターとオフィスビルの推定耐用年数を15年から25年に延長する。
その結果は数文後に明らかになった。将来のデータセンターリースの多くがファイナンス・リースではなくオペレーティング・リースとして扱われるようになる。マイクロソフトはファイナンス・リースを設備投資に計上するが、オペレーティング・リースは計上しない。「この耐用年数の影響を除けば、2026年暦年の設備投資計画は変わっていません」とフッドは述べた。見通しは4月の約1900億ドルから約1750億ドルに引き下げられた。支出額自体は変わっていない。
コストはどこかに計上されなければならず、オペレーティング・リースの支払いは営業キャッシュフローに計上される。フッド自身が第4四半期の説明でこの点に触れ、営業キャッシュフローは30%増加して554億ドルとなったが、「オペレーティング・リース支払いの増加により一部相殺された」と述べた。フリーキャッシュフローは23%減少して196億ドルとなった。

通年のパターンはさらに顕著である。設備投資は2024会計年度の444.8億ドルから2026会計年度には1159.5億ドルに増加し、営業キャッシュフローに占める割合は38%から63%に上昇した。計算上のフリーキャッシュフローは、営業キャッシュフローが1185.5億ドルから1829.4億ドルに増加したにもかかわらず、その期間に740.7億ドルから669.9億ドルに減少した。減価償却費は390.0億ドルで、それを支える支出よりもはるかに緩やかにしか成長しておらず、資産の耐用年数の延長はこのギャップをさらに広げるだろう。
経営陣は、2027会計年度の営業利益への影響は最小限だと述べた。より大きな影響は、設備投資の見え方にある。
マイクロソフトの設備投資は2026会計年度に約80%増加した一方、フリーキャッシュフローは減少した。 TIKRでマイクロソフトの設備投資と営業キャッシュフローを無料で比較する →
マイクロソフトのフリーキャッシュフロー倍率が今、投資判断の鍵を握る
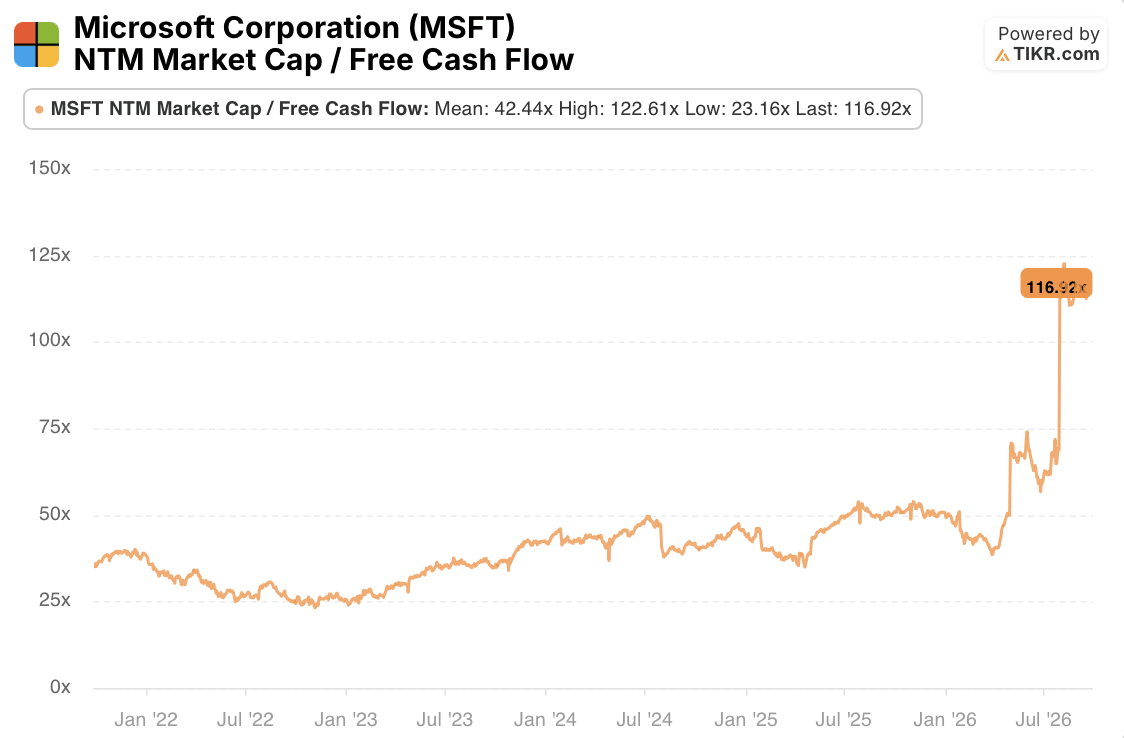
市場はこの点に気づいている。TIKRのマイクロソフトのNTM時価総額/フリーキャッシュフロー倍率は116.92倍で、平均42.44倍、最低23.16倍、最高122.61倍となっている。
株価が倍増してこの水準に達したわけではない。ロイターによれば、9月下旬の年初来の上昇率は約7%であり、この倍率の上昇は分母、すなわち将来のフリーキャッシュフロー予想が縮小していることを示しているように見える。これは推論である。なぜなら、チャートは倍率を示しているのであって、それを支える予想そのものではないからだ。
需要は懸念材料ではない。Azureは43%成長し、次四半期も約45%成長が見込まれており、商業分野の未履行契約残高は6780億ドルに達した。フッドは同じ説明会で「顧客の需要は利用可能なキャパシティを依然として上回っている」と述べた。未解決の問題は、そのキャパシティ構築の過程でどれだけのキャッシュを消費するかである。経営陣自身の言葉は控えめだ:2027会計年度も「フリーキャッシュフローはプラスを維持する」と予想し、設備投資は増加し、第1四半期の支出は「500億ドルを超える」見込みだ。
証拠は限定的な判断を支持する。マイクロソフトの成長は本物だが、引き下げられた見通しはキャッシュ状況を良く見せており、116.92倍という倍率は、経営陣がゼロを上回るとしか約束していないフリーキャッシュフローの回復に対して市場が支払っている価格である。主なリスクは、設備投資が約80%増加したのに対し営業キャッシュフローは約34%の増加にとどまり、将来のフリーキャッシュフロー予想が下落し続けた2026会計年度のパターンが繰り返されることだ。
2027会計年度第1四半期決算が次の試金石であり、新しいリース会計処理が適用された最初の決算となる。フリーキャッシュフローが第4四半期の196億ドルを上回れば、圧迫が安定化しつつあることを示唆する。それを下回れば、リース支払いとより重い設備投資が、営業キャッシュフローの成長よりも速くキャッシュを吸収していることを示唆する。第4四半期の数字は会社の目標ではなく、単なる参考値である。
マイクロソフトの第1四半期決算は、リースと設備投資がフリーキャッシュフローにどのような影響を与えるかを示す。 TIKRでマイクロソフトの四半期キャッシュフローを無料で監視する →
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。投資を楽しんでください!