主なポイント
- Coinbaseの株価は金曜日に10.6%下落し、$144となった。これはBinanceでの記録的な$63億の盗難が暗号通貨関連株を直撃し、株価が52週安値の$137近くまで下落したためだ。
- 第3四半期の純利益は$7億1900万で、そのほとんどは投資目的で保有する暗号通貨の時価評価益約$7億1500万によるものだった。一方、収益は35%減少し$12億2000万となった。
- サブスクリプションおよびサービス収益は純収益の49%に達し、予測市場の年間換算収益は$2億を突破した。
- Coinbaseは2026年の経費見通しを下方修正した。2月11日の決算報告では、取引が弱いままでも多角化が利益を支えられるかどうかが明らかになる。
Coinbase Global (COIN)は第3四半期に$7億1900万の利益を報告した。その後、投資家はその利益の源泉を確認した。
その約$7億1500万は、同社が投資目的で保有する暗号通貨の時価評価益によるものだった。調整後純利益はわずか$7800万だった。
タイミングも悪かった。Binanceでの記録的な$63億の盗難事件が翌日に暗号通貨関連株を直撃し、Coinbaseは金曜日に10.6%下落して$144となり、52週安値の$137に近づいた。
この盗難額は、Coinbase自身の時価総額$380億の約6分の1に相当する。取引所は現在、防御体制を強化するための迅速な対応を求めており、業界全体が再び信頼性を取引材料にしている。
時価評価に支えられた利益
収益は前年同期比35%減少し$12億2000万となった。内訳は以下の通り:
- 取引収益は44%減少し$5億9000万となった。
- 調整後EBITDAは前四半期比60%増加し$3億3300万となった。
- 調整後経費は同社自身の見通しを下回った。
暗号通貨市場全体の取引量が10%減少したにもかかわらず、収益は第2四半期とほぼ横ばいを維持した。これは静かな勝利だ。Coinbaseはまた、取引量の市場シェアを4四半期連続で拡大し、10.7%に達した。
それでも、売上高はかつての水準からは程遠い…

四半期収益は2024年第4四半期に$22億7000万でピークに達した。現在はその約半分だ。
新しい成長エンジンはまだ小さい
Coinbaseの決算プレゼンテーションは経営陣の見解を4つの言葉で要約している:「ビジネスは健全である」。多角化の数字はその一部を裏付けている。
サブスクリプションおよびサービス収益は前四半期比3%増加し$5億7000万となり、純収益の49%を占めた。ステーブルコイン収益は$3億700万に達し、Coinbase製品で保有されるUSDCの平均額は記録的な$220億となり、49%増加した。予測市場の年間換算収益は$2億を突破し、デリバティブと合わせて取引収益の約4分の1を占めている。
RippleとCitiとの新たな提携により、ステーブルコインは決済分野にさらに深く浸透している。しかし、ステーブルコイン収益は短期金利に連動するため、利下げはこれを圧迫する可能性がある。
では、ここでのGAAP利益はどの程度信頼できるのか?
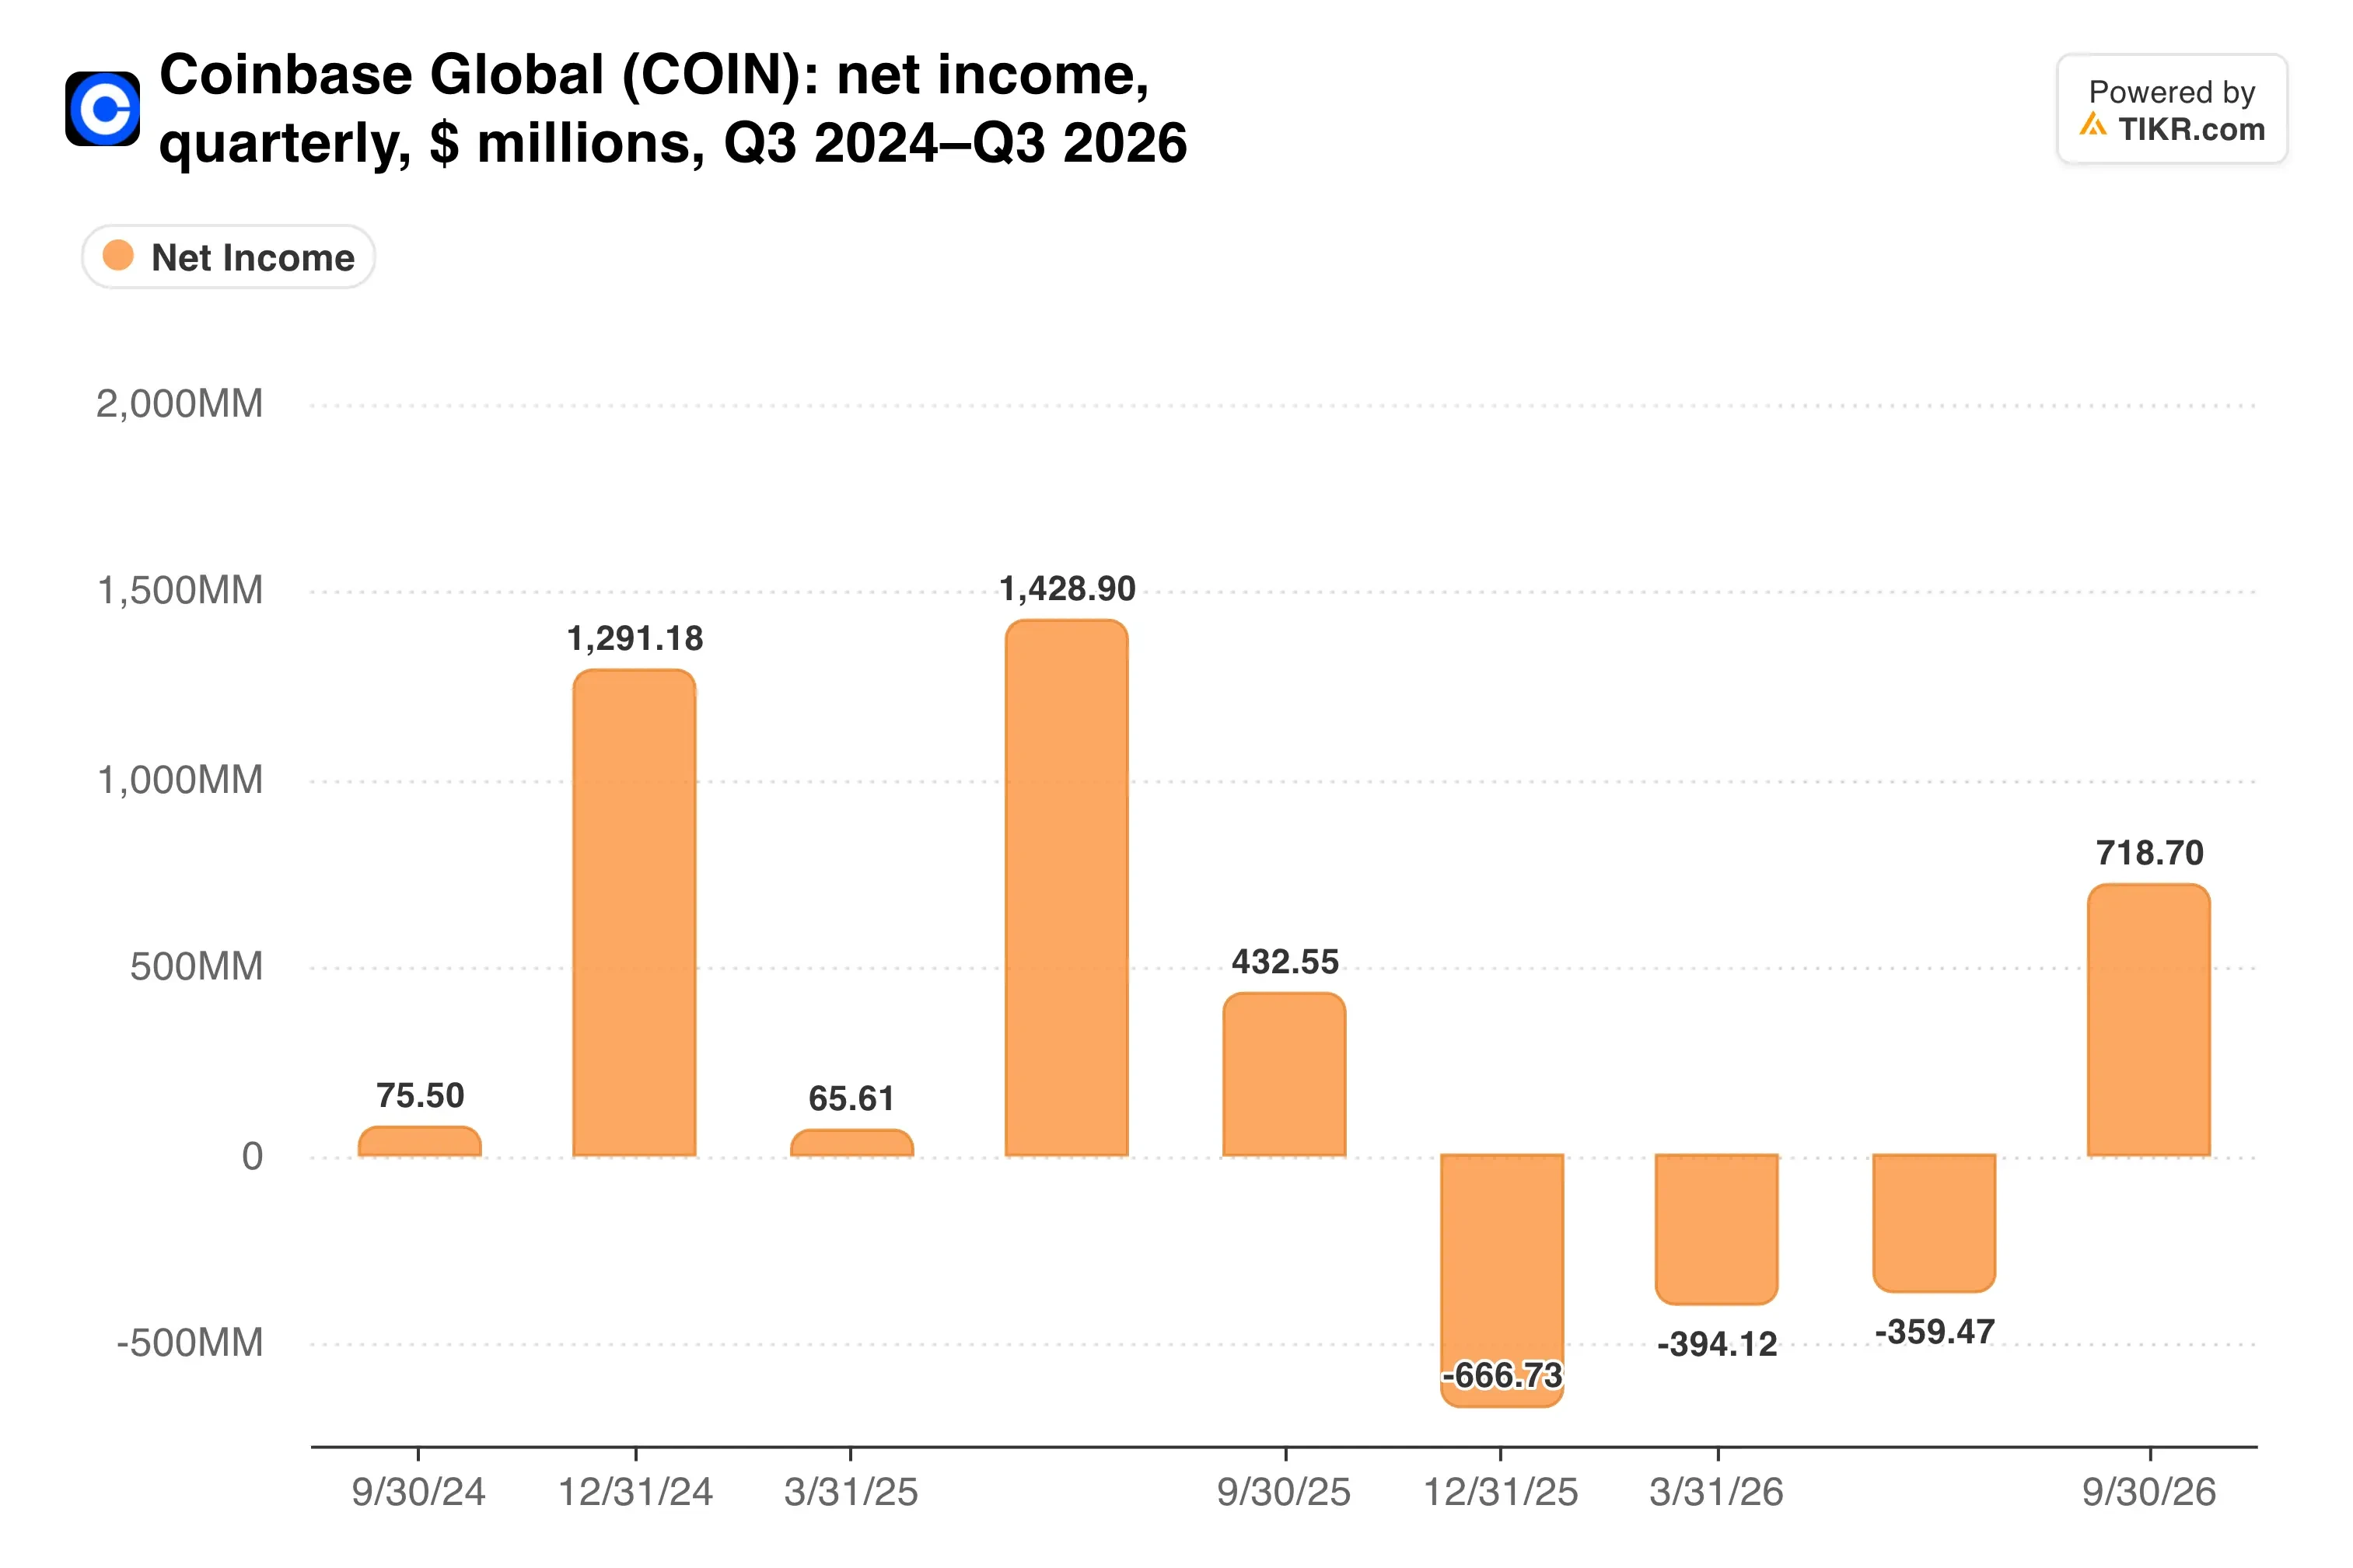
Coinbaseは第1四半期に$3億9400万の損失を出し、第3四半期に$7億1900万の利益を上げたが、この変動の多くは暗号通貨価格によってもたらされた。
TIKRはCoinbaseについて38人のアナリストを追跡している。「買い」と評価しているのは何人か?
Coinbaseの買い、保有、売りの評価の完全な内訳と、ウォール街の収益・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Coinbaseのアナリスト評価を見る
業績見通しは静かな第4四半期を示唆
Coinbaseは第4四半期のサブスクリプションおよびサービス収益を$5億5000万から$6億3000万と予想し、ほぼ横ばいとしている。10月25日までの取引収益は約$1億6500万に過ぎず、経営陣はこの数字を外挿することに対して警告した。
コストは低下している。Coinbaseは5月に従業員数を約14%削減した後、2026年の調整後経費見通しを$42億5000万から$46億から$41億5000万から$43億に下方修正した。
株価は予想PER73.6倍で取引されており、ウォール街のEPS予想がその理由を説明している。
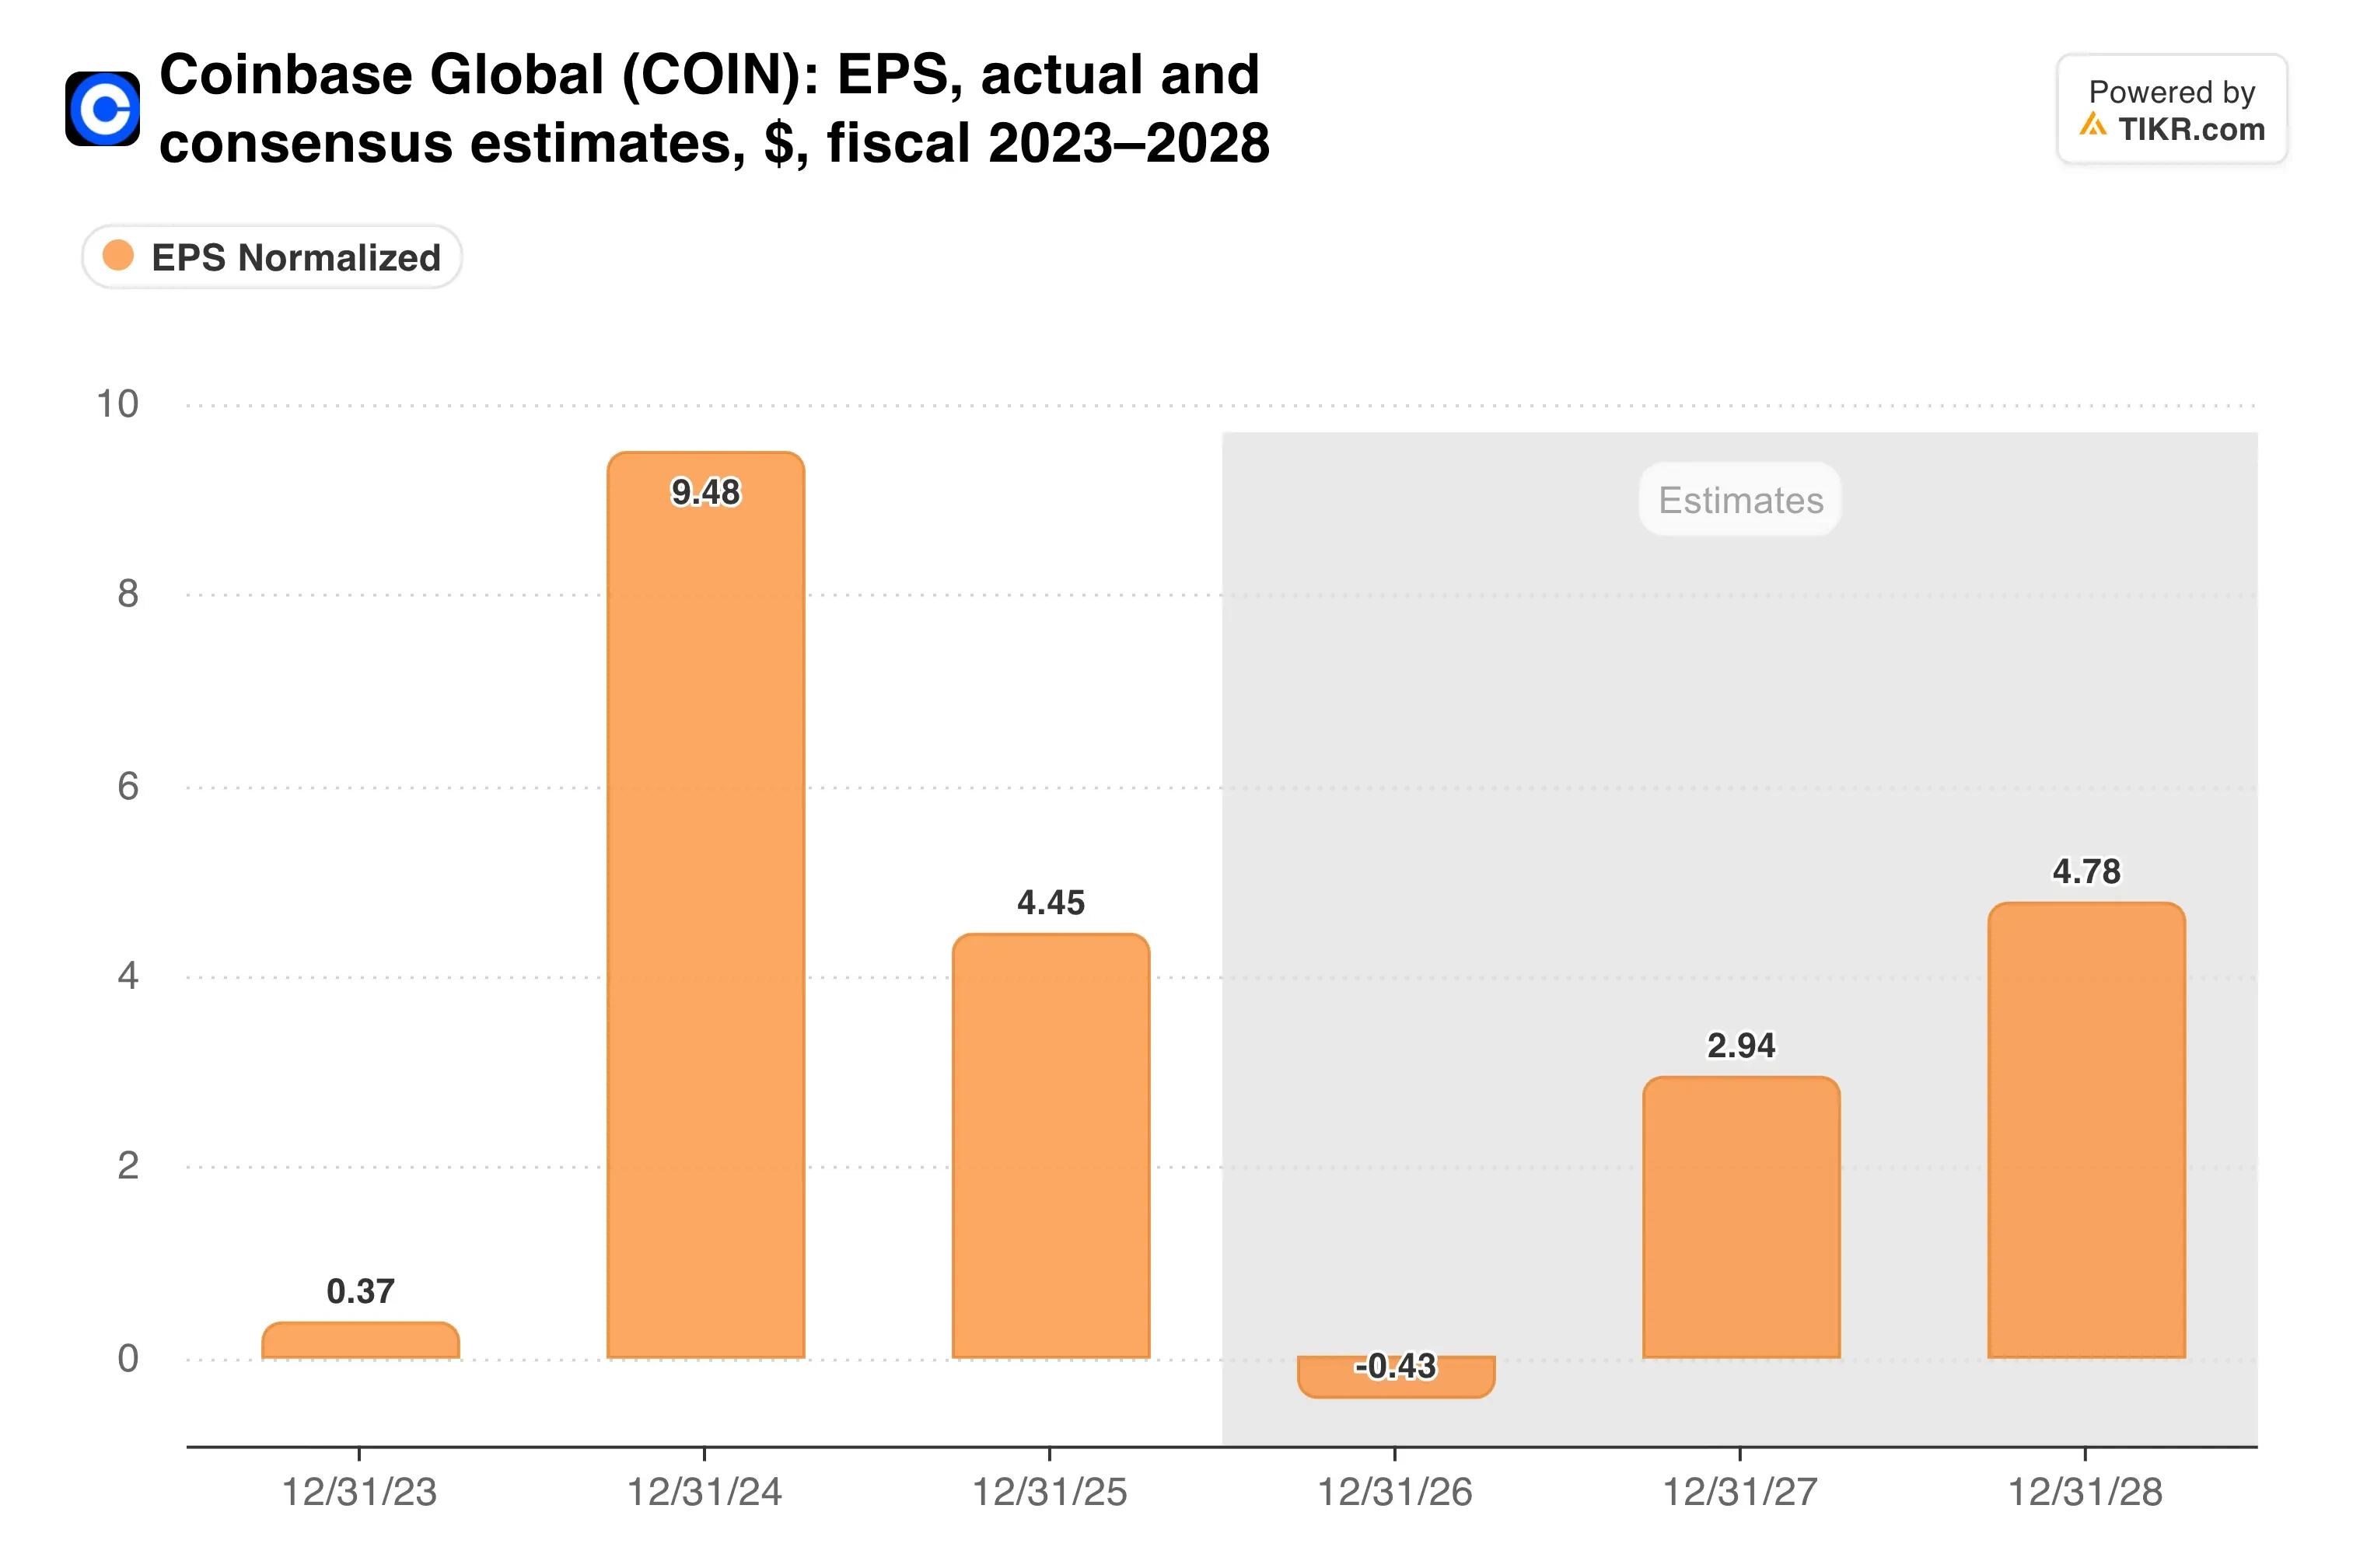
コンセンサスは、今後2年間でEPSが年間約19%縮小すると予想している。それでも、ウォール街の平均目標株価$209は46%の上昇余地を示唆している。
私の見解:多角化は本物であり、コスト削減は下方リスクを抑えている。しかし、暗号通貨の時価評価に依存した四半期、第4四半期の弱いスタート、そしてBinanceの衝撃は、慎重な姿勢を取らせる。たとえ安値に近い水準でも、買いを入れる前に取引量が回復するのを待ちたい。
次のチェックポイントは2月11日の決算報告だ。取引が弱いままでも、予測市場、デリバティブ、ステーブルコインが利益を支えられるかどうかが明らかになる。
では、Coinbase Globalの株価の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Coinbase Globalの価値がいくらになるかを確認できます。ウォール街のコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料で利用できます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!