シティグループ (C) は10月13日(火)にウォールストリートの予想を上回る決算を発表したが、株価は下落した。ロイターが引用したLSEGのデータによると、シティは第3四半期の純利益を52億5000万ドル(1株当たり2.85ドル)と報告し、アナリスト予想の2.66ドルを上回った。収益は8%増の238億ドルとなった。株価は約3.8%下落し、13日(火)のセッション中は127ドル近辺で取引された。
これは、予想を上回る決算にもかかわらず売りが入る2四半期連続の出来事だ。シティの第2四半期決算は7月に5%の下落を招いた。
シティの最も安定した事業が四半期を支える
サービス事業とウェルス事業が収益成長を牽引し、純金利収入と手数料収入の両面で支えられた。サービス事業の収益は15%増の66億ドル、ウェルス事業も15%増の33億ドルとなった。ジェーン・フレイザーCEOは、サービス事業について「あらゆるドライバーに勢いがある」と述べた。
トレーディング事業は逆の動きを見せた。マーケッツ事業の収益は前四半期の70億ドルから61億ドルへと13%減少したが、前年同期比では依然として6%増加している。株式関連業務が下落の主な要因で、23億ドルから17億ドルへと減少した。
TIKRデータが示すシティの事業構成

このチャートは2つの全く異なる事業を示している。サービス事業は2024年9月四半期の50億2000万ドルから2026年6月四半期の63億8000万ドルへと27%増加し、その過程で下落したのは1回のみだった。一方、マーケッツ事業は45億4000万ドルから72億5000万ドルの間で変動し、高値から安値までの差は60%に達した。
第3四半期では、サービス事業とウェルス事業を合わせた収益は約99億ドルで、マーケッツ事業の収益の約1.6倍となった。
予想上回りの背景にある収益性と見通し
収益性は第2四半期から後退した。有形普通株主資本利益率(RoTCE)は13.0%から11.5%に低下し、経営陣はアナリストに対し、マーケッツ事業の収益が第3四半期比で約20%、「場合によってはそれ以上」減少するとの見通しを示した。61億ドルをベースとすると、第4四半期の収益は50億ドルを下回ることを示唆している。
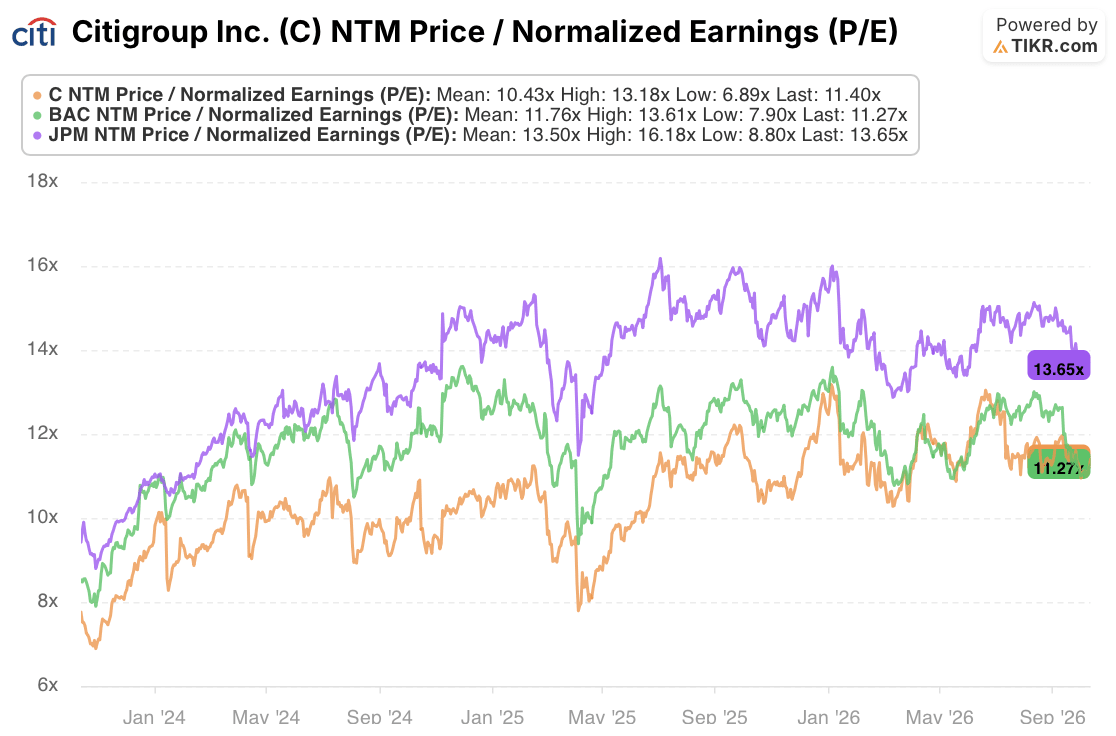
株価収益率(PER)も、市場がすでに業績回復の一部を織り込んでいることを示している。シティの予想PERは11.40倍で、3年間の平均値10.43倍を上回り、バンク・オブ・アメリカ (BAC) の11.27倍と同水準だ。JPモルガン (JPM) は依然として13.65倍のPERをつけており、シティに対して約20%のプレミアムがある。
シティの株価上昇には再評価が必要か?

私はこの問いに答えるためにモデルを構築したため、シティに再評価の余地を与えなかった。PERは年間約2%縮小し、収益は年間4.1%成長すると設定した(これは今四半期の8%成長を下回る。経営陣は第4四半期のマーケッツ収益が季節的に減少すると予想している)。純利益率は、経営陣が11%から13%の収益性目標を目指す中で、前年の14.9%から21.5%に達するとした。
これにより、シティの株価は2030年末までに約179ドルに達し、決算発表前の終値132ドルから36%上昇、年間7.6%の成長となる。13日(火)の下落後、目標価格との差は約41%に近づいた。これは完全に利益成長に基づく妥当なリターンであり、TIKRの10月5日付プレビューの179ドルと一致する。今四半期の決算はこの計算を変えなかった。
シティ株に対する強気と弱気の見方
強気の見方は、シティが現在、トレーディングに依存しない収益基盤を有しているという点だ。サービス事業とウェルス事業はともに前四半期比で成長した一方、マーケッツ事業は減少した。これらの事業の持続的な成長は、シティのより高い評価を支える可能性がある。
弱気の見方は、収益性が悪い方向に動いているという点だ。RoTCEは第2四半期から低下し、経営陣はすでにトレーディング収益が第4四半期に通常見られる季節的な減少を示唆しており、フレイザーCEOはこれを通常の季節性と呼んだ。
サービス事業とウェルス事業の成長こそが、より良いシグナルだ。シティが機能するためにJPモルガン並みのPERを必要としているわけではないが、トレーディングが振るわない四半期においてもサービス事業の成長を維持する必要がある。
シティのサービス事業の成長がトレーディングの変動を上回り続けるかどうか確認したいですか?TIKRで同じセグメント別収益とバリュエーションチャートを無料でご覧いただけます。詳細はこちらから。
では、シティグループ株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、C株がどのような価値を持つ可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、事業に対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームによる投資や財務に関するアドバイスを意図したものではなく、またいかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリスト予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。ご購読ありがとうございます。投資を楽しんでください!