Dell株の主要統計
- 現在の株価: $576.76
- 目標株価 (中間): ~$740
- アナリスト目標株価: ~$590
- 潜在的な総リターン: ~28%
- 年率化IRR: ~6% / 年
新機能: TIKRの新バリュエーションモデルを使って、お気に入りの銘柄の潜在的な上昇余地を発見しましょう (無料です) >>>
何が起きたのか?
Dell Technologies (DELL)は、第2四半期(7月31日終了)で過去最高の売上高を計上した一方、フリーキャッシュフローは前年同期比で減少しました。同四半期の売上高は57.75%増の469億7000万ドルに達しました。しかし、フリーキャッシュフロー(営業キャッシュフローから設備投資を差し引いたもの)は47.22%減の9億8600万ドルとなり、アナリスト予想を約77%下回りました。
DellのIR資料に記載されている調整項目は、キャッシュの行方を示しています。顧客への融資や支払い計画であるファイナンシング・レシーバブル(売掛債権)の増加が66億6700万ドルを吸収しました。これに、リース設備に関連する4億9600万ドルを加えて調整すると、Dellの調整後フリーキャッシュフローは81億4900万ドルとなります。10月12日の終値は576.76ドルで、2025年末からの株価上昇率は358%となりました。
Dell、AI構築に向けた融資を実施、ただし短期に限定
在庫は1月30日から7月31日の間に2倍以上増加し、212億9000万ドルに達しました。同じ期間に買掛金は160億9300万ドル増加し、108億5300万ドルの在庫増加を十分にカバーしました。これは、CFOのDavid Kennedy氏が説明した負のキャッシュ・コンバージョン・サイクル(CCC)に合致しており、Dellは通常、仕入先への支払いよりも先に顧客から代金を回収していることを意味します。9月10日のCiti 2026 Global TMT Conferenceで、同氏は「成長すればするほど、収益性を伴って成長すればするほど、より多くのキャッシュを生み出す」と述べました。

顧客ファイナンスが変動要因です。Kennedy氏の数字によると、Dell Financial Servicesに割り当てられた債務は140億ドルから200億ドルに増加し、AI成長を反映しています。同氏は、Dellは選択的であり続けると述べました:「ただし、それは短期的な性質のものになるでしょう。」AIに特化したクラウドプロバイダーであるネオクラウドへの長期ファイナンスは対象外です:「Dellのバランスシートを使ってそれを行うつもりはありません。」
10月1日の日本のJERAとの合意はこの方針に沿ったものです。Dellは東京近郊に計画されている400メガワットのキャンパス向けにラックスケールのAIインフラを供給し、Apolloが支援するRHAELMがサイトの開発と資金調達を行う予定です。この取引は覚書であり、150億ドル以上の価格には土地、電力、建設、コンピューティング機器が含まれるため、Dellへの発注ではありません。
Dell株の過去および将来の予想を確認する (無料です!) >>>
キャッシュの試練が近づく中、供給は逼迫
Kennedy氏は、供給不足が悪化すると予想しています:「来年を見据えると、供給格差は改善するどころか悪化するだけだと見ています。」AIボックス内の部品は「ある程度」不足していると同氏は述べました。Dellは現在、顧客の2年目から4年目までの供給ニーズについて協議しており、条件は一つ:「供給を保証しても価格は保証しません。」また、同氏は今年度の営業費用を売上高の8%とガイダンスしました。これは6年前の20%から低下した水準です。
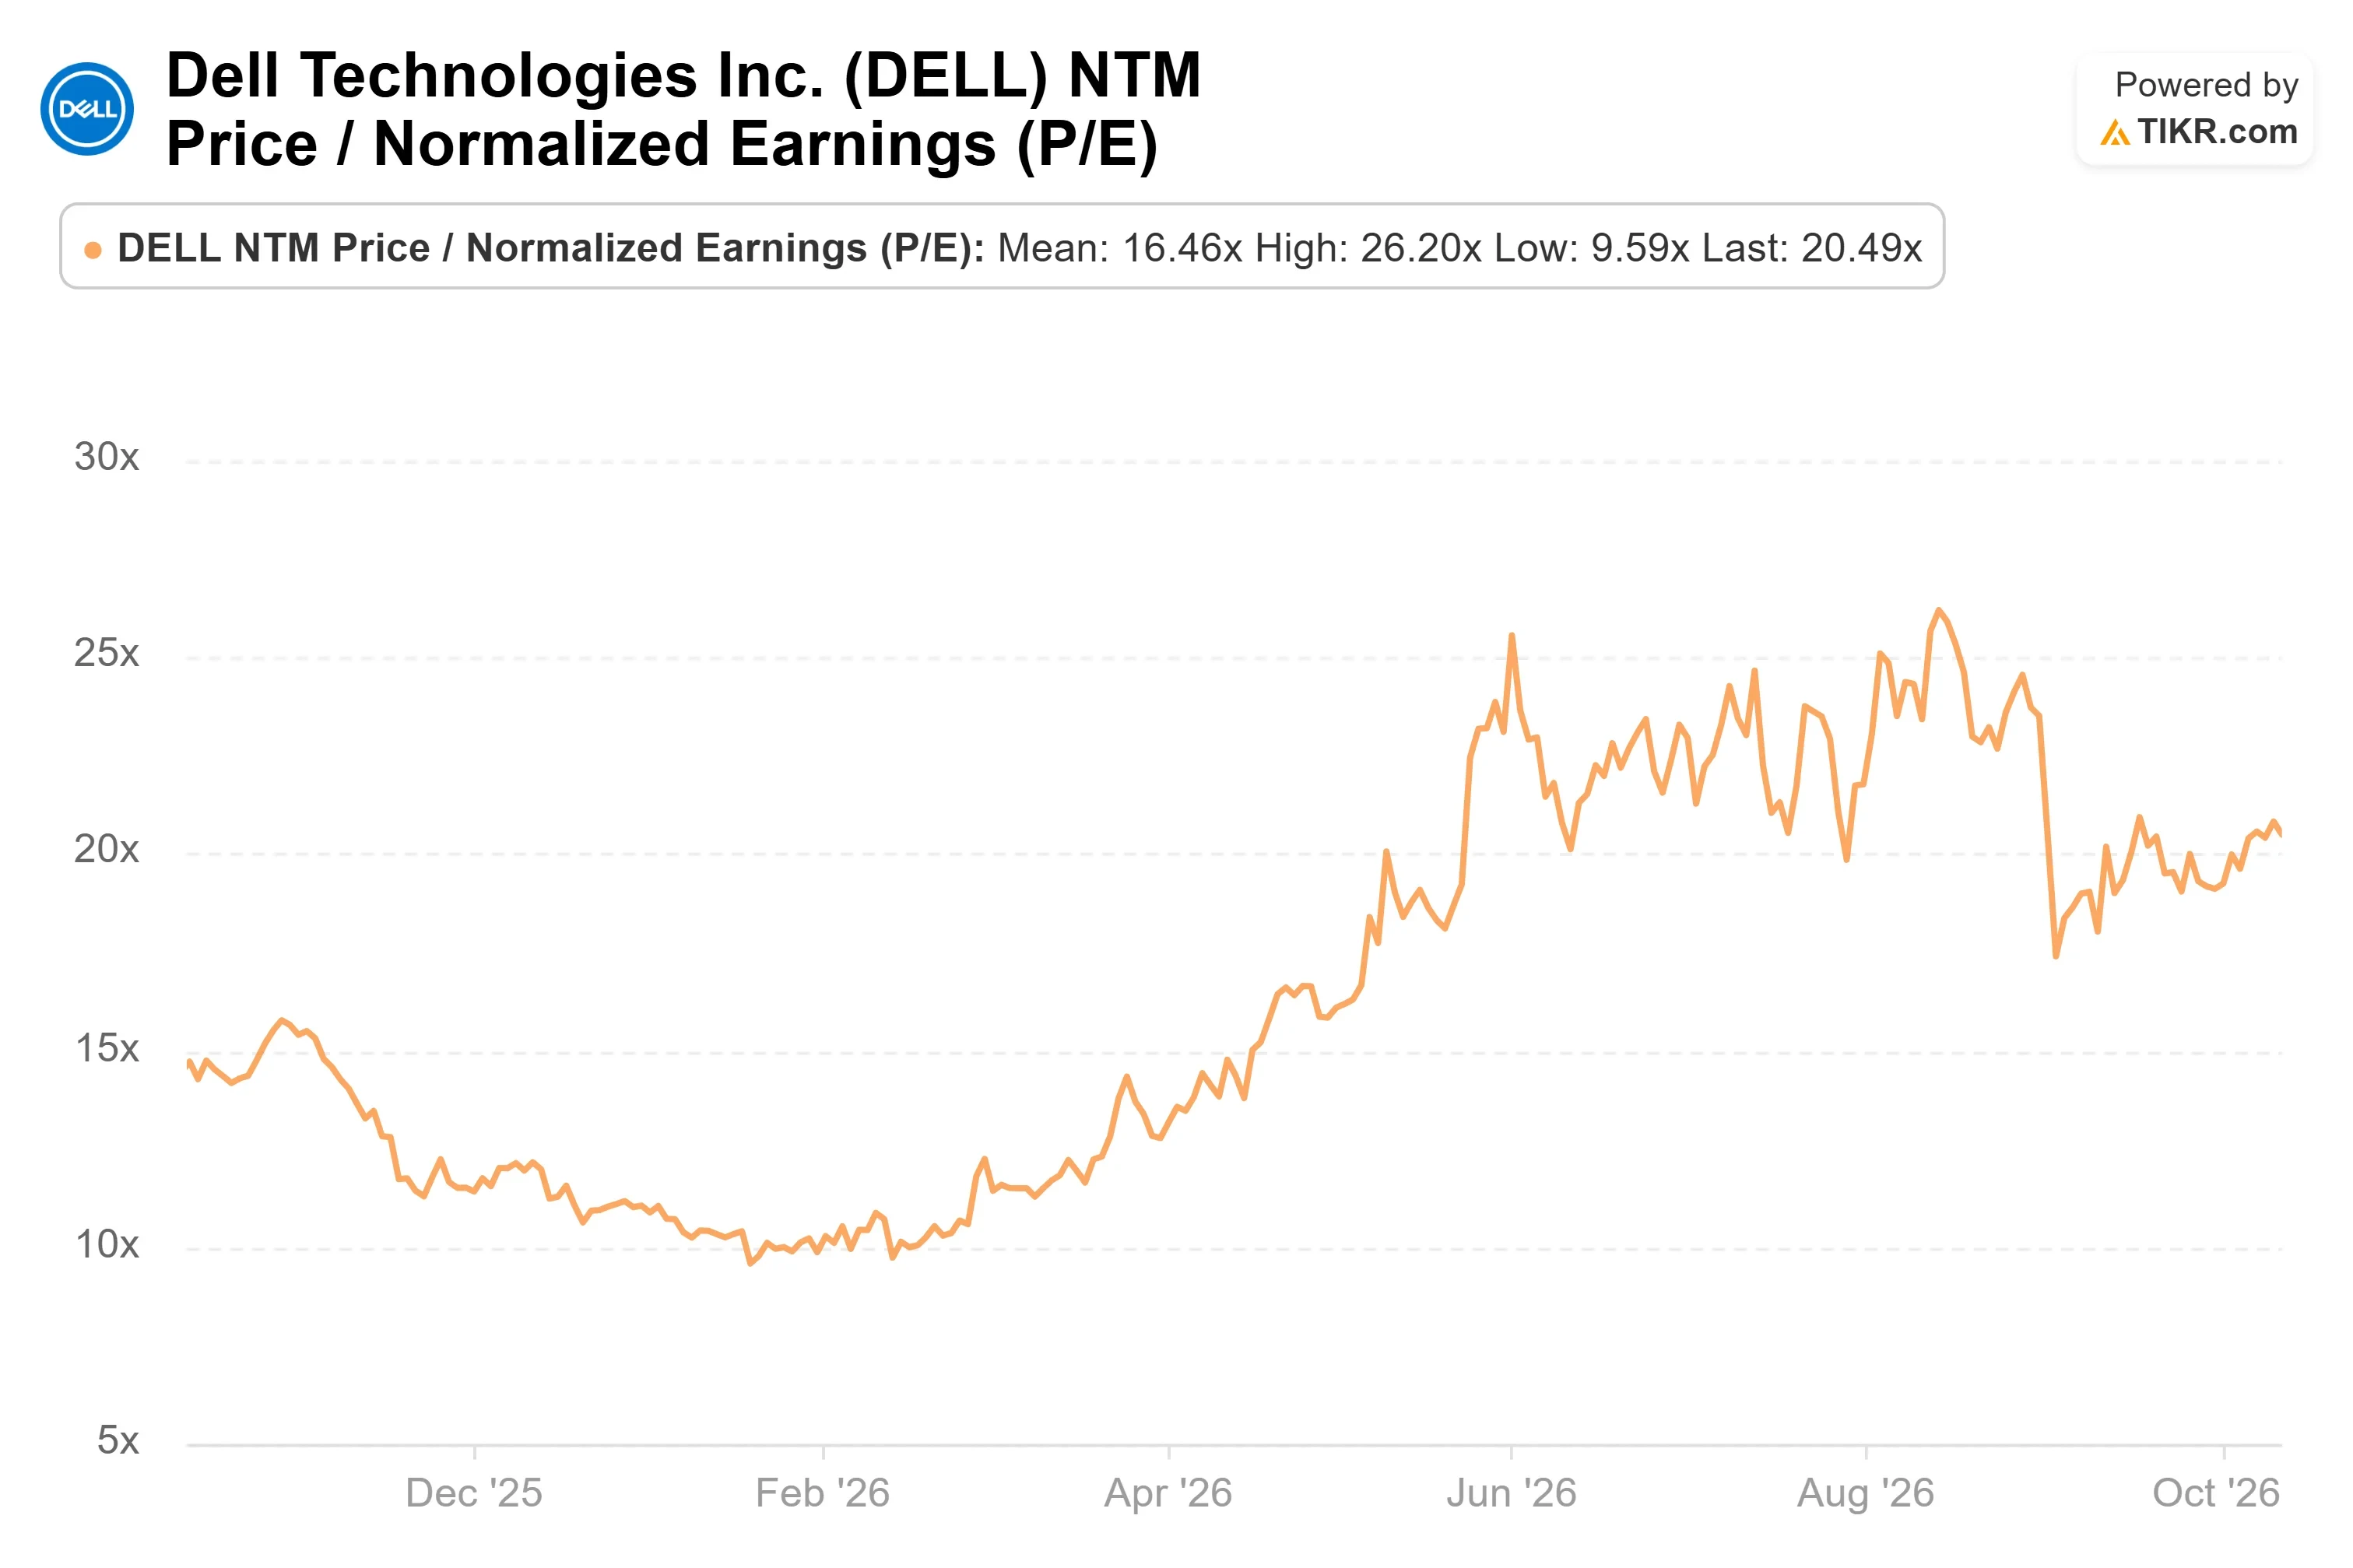
TIKRのコンセンサスでは、2027年度のフリーキャッシュフローは約120億ドルと予想されています。Dellは上半期に41億400万ドルを生み出したため、下半期には約80億ドルが必要となります。DellのフォワードP/Eレシオは、1月30日の約10倍から10月12日には約20倍に上昇しました。
同時に、PC事業は縮小しています。IDCの推計によると、DellのPC出荷台数は2026年第3四半期(7月~9月)に25%減少しました。Kennedy氏は以前、コンシューマーPCの出荷台数が18%から20%減少すると予想しており、Dellが春に一部のコンシューマー向けウェーハ供給をインフラ事業に振り向けたと述べました。
TIKRでDellが同業他社と比較してどのようなパフォーマンスを示しているか確認する (無料です!) >>>
TIKR アドバンストモデル分析
- 現在の株価: $576.76
- 目標株価 (中間): ~$740
- 潜在的な総リターン: ~28%
- 年率化IRR: ~6% / 年

Dell株のアナリスト成長予想と目標株価を確認する (無料です!) >>>
TIKRモデルの中間ケースでは、Dell株は2031年1月31日までに約740ドルに達し、576.76ドルの参入価格から約28%上昇、年率約6%のリターンが見込まれます。参考までに、TIKRのストリート予想では、2028年度の売上高は約2250億ドル、2029年度から2030年度までのノーマライズド純利益率は約8%から9%と見込まれています。主なリスクはキャッシュです:ファイナンシング・レシーバブルが引き続き利益を吸収し続ける場合、自社株買いは縮小します。
アナリストの評価は、買い推奨14、アウトパフォーム6、中立8、アンダーパフォーム1、意見なし1で、平均目標株価は約590ドルです。最高目標株価の735ドルは、モデルの予想とほぼ一致しています。最低目標株価の480ドルは、10月12日の終値から約17%下回っています。
結論
Dellは第3四半期決算発表日をまだ確定させていませんが、昨年の同四半期は11月25日に発表しました。フリーキャッシュフローとファイナンシング・レシーバブルを合わせて注視する必要があります。フリーキャッシュフローが約40億ドル近くあれば、通期のコンセンサス達成は射程圏内です。もし1四半期でも10億ドルを下回る水準が続けば、借入への依存度がさらに高まるでしょう。第2四半期、Dellは37億9600万ドルを自社株買いに費やし、43億8600万ドルの新規債務を調達するとともに10億1700万ドルを返済しました。
億万長者投資家がどの銘柄を買っているかTIKRで確認し、スマートマネーに追随しましょう。
では、Dell株の実際の価値はいくらなのでしょうか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Dellの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させて入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございました。幸運な投資を!