


主なポイント
- Conagraは7月に配当を半減し、より多くの現金を債務返済に充てた。現在の配当利回りは5.3%で、Kraft Heinzの7.3%と比較される。
- Kraft Heinzの配当は、2026年6月27日までの12か月間のフリーキャッシュフローの50%を占めた。一方、Conagraでは2026年8月30日までの12か月間で76%を占めた。
- 両社の事業は縮小している:最新の四半期で、Kraft Heinzの有機純売上高は前年同期比1.3%減、Conagraは1.1%減となった。
- Conagraの純債務はEBITDAの4.1倍で、目標の3倍を上回っているため、債務返済のペースが注目される。
Conagra Brands (CAG) は7月に配当を半減し、1株当たり年額1.40ドル(2026年度)から0.70ドルに引き下げ、より多くの現金を債務返済に充てた。9月30日の決算がその理由を示した:純レバレッジは3.99倍で、目標の3倍を上回っている。
一方、Kraft Heinz (KHC) では、配当は2020年度から2025年度まで1株当たり年額1.60ドルで据え置かれており、現在の配当利回りは7.3%で、Conagraの5.3%を上回っている。ただし、Kraft Heinzも独自の問題を抱えており、第2四半期には74億ドルの非現金減損損失を計上した。
では、どちらがより優れた配当株だろうか?
| 指標 | Kraft Heinz (KHC) | Conagra (CAG) |
|---|---|---|
| 配当利回り | 7.3% | 5.3% |
| 年間配当 | $1.60 | $0.70 |
| 5年間の配当成長率 | 年率0.0% (2020年度–2025年度) | 年率7.6% (2021年度–2026年度)、7月の削減前 |
| キャッシュ配当性向 (TTM) | 50% (2026年6月27日まで) | 76% (2026年8月30日まで) |
| 純債務/EBITDA (LTM) | 2.71x | 4.13x |
| 利子カバレッジ (EBIT/利子、LTM) | 4.93x | 3.45x |
| フォワードP/E (NTM) | 11.1x | 9.3x |
Kraft Heinzは配当を維持
Kraft Heinzの配当は十分にカバーされており、2026年6月27日までの12か月間のフリーキャッシュフローの50%を占めている:配当は19億ドル、フリーキャッシュフローは38.2億ドル。
フリーキャッシュフローは2016年度から2018年度まで、そして2022年度にも配当を下回ったが、2019年度以降の他の年度ではすべて配当をカバーしている。

経営陣の優先事項は、事前収録された第2四半期決算説明会によると:「我々の優先事項は変わらず、非常に明確です。配当の維持と投資適格の信用プロファイルの保護です。」2020年度以降成長していない配当については、「維持」が適切な言葉である。
キャッシュフローは利益よりも良好に保たれている。2026年6月27日までの6か月間のフリーキャッシュフローは17億ドルで、前年同期比10.3%増加した。第2四半期の有機純売上高は1.3%減少し、北米の肉製品とスプーンで食べられる製品が足を引っ張った一方、新興市場は8.5%成長した。経営陣は、約7億ドルの追加投資を増やすため、2026年度の為替調整後の調整後営業利益が16%から18%減少すると見込んでいる。
リスクは、その支出が定着しないことにある:Kraft Heinzは、小売業者がプライベートブランドへの価格投資を強化していることをリスクの一つとして挙げている。
Conagraは再設定を余儀なくされた
Conagraは両社の中で成長株であり、1株当たり配当は2021年度から2026年度(決算は5月)にかけて年率7.6%で増加し、0.97ドルから1.40ドルとなった。しかし、それを支えるキャッシュフローは追いつかなかった。キャッシュ配当性向は2024年度の41%から2026年度の68%に上昇し、フリーキャッシュフローは16.3億ドルから9.79億ドルに減少した。
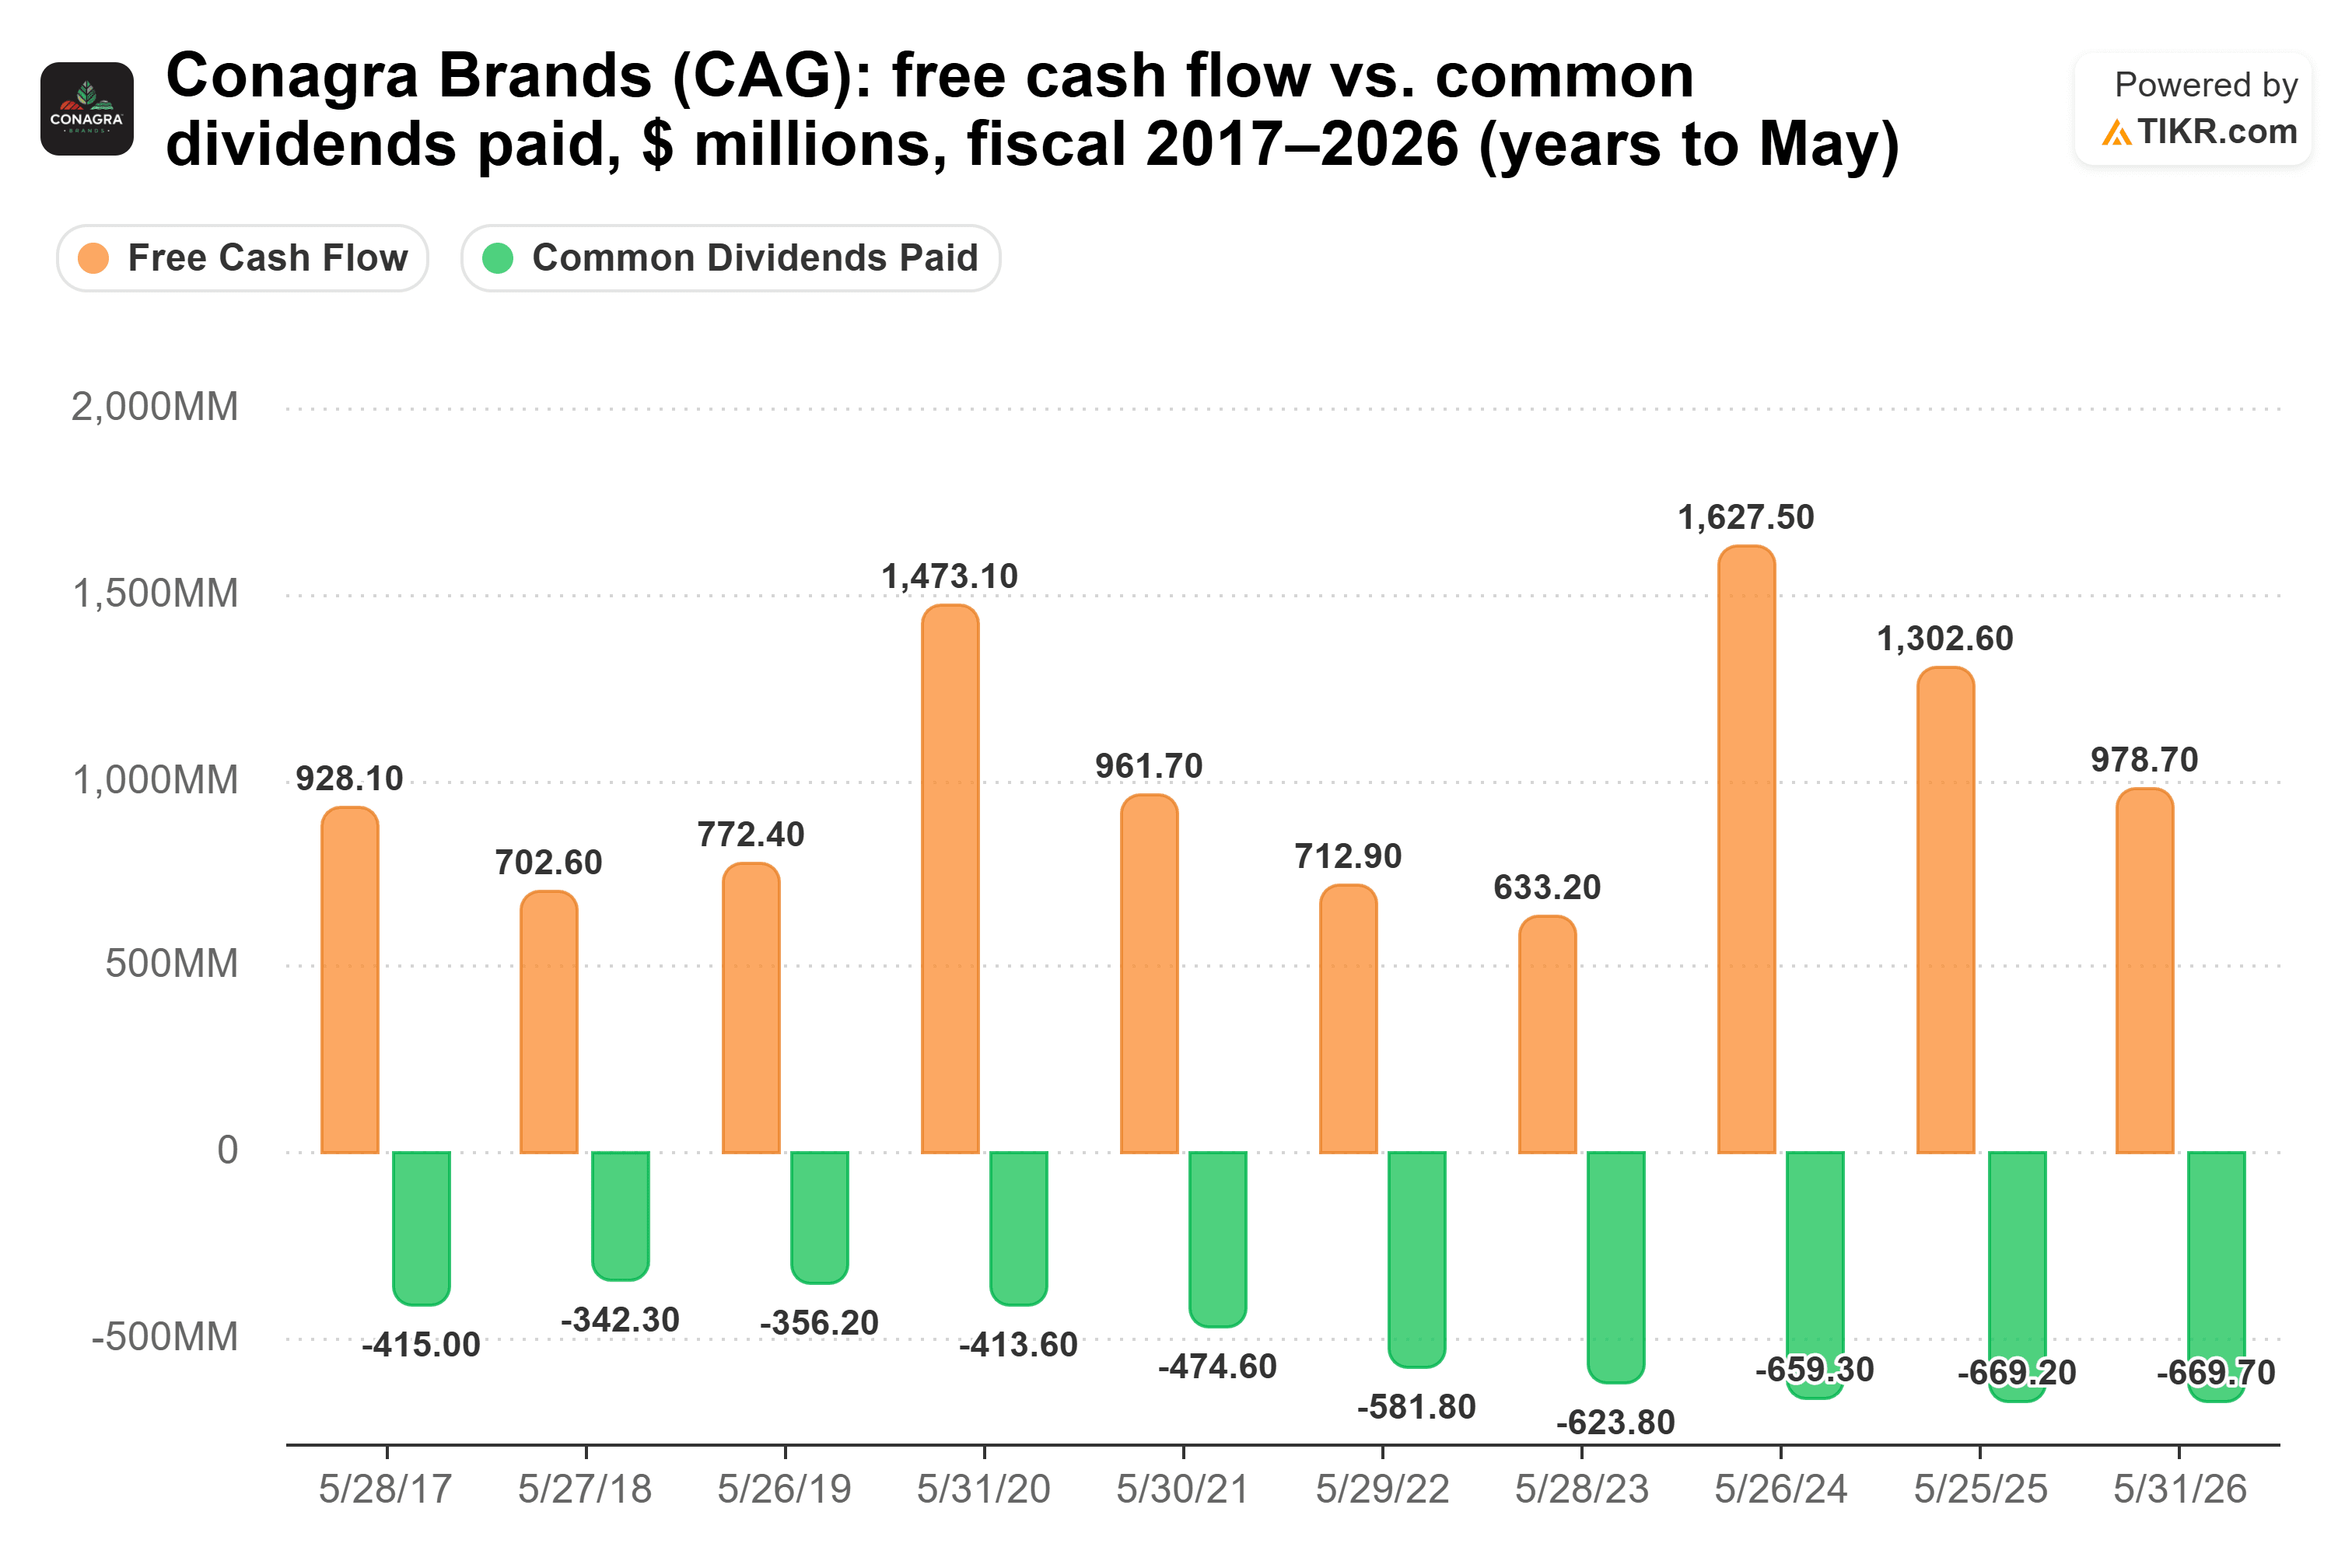
2026年8月30日までの12か月間では、この比率は76%と逼迫しており、なお旧来の水準のままであった。(8月30日までの四半期の配当支払額は約1億6800万ドルで、前年同期とほぼ横ばい。)
Conagraの説明は、事前収録された第1四半期決算説明会によると:「最後に、資本配分について、我々は7月に配当を再設定し、債務削減に利用可能な現金を増やし、目標レバレッジ比率3倍への道筋を強化しました。」
事業は混在している。2026年8月30日までの四半期の有機純売上高は前年同期比1.1%減少した。外食産業向けは3.3%成長したが、食品・スナック部門は価格引き上げが販売数量に響き2.0%減少した。調整後EPSは依然として5.1%増加し0.41ドルとなった。2027年度について、経営陣は有機純売上高が1%から3%減少し、年度末の純レバレッジが約4.0倍(現在とほぼ同じ水準)になるとの見通しを示している。
では、どちらの配当が勝るか?
Kraft Heinzがより優れた配当株である。より大きな配当を支払っており、利回りは5.3%に対し7.3%である。その配当をより余裕を持ってカバーしており、フリーキャッシュフローに対する割合は76%に対し50%である。また、債務も少なく、EBITDAに対する倍率は4.13倍に対し2.71倍である。
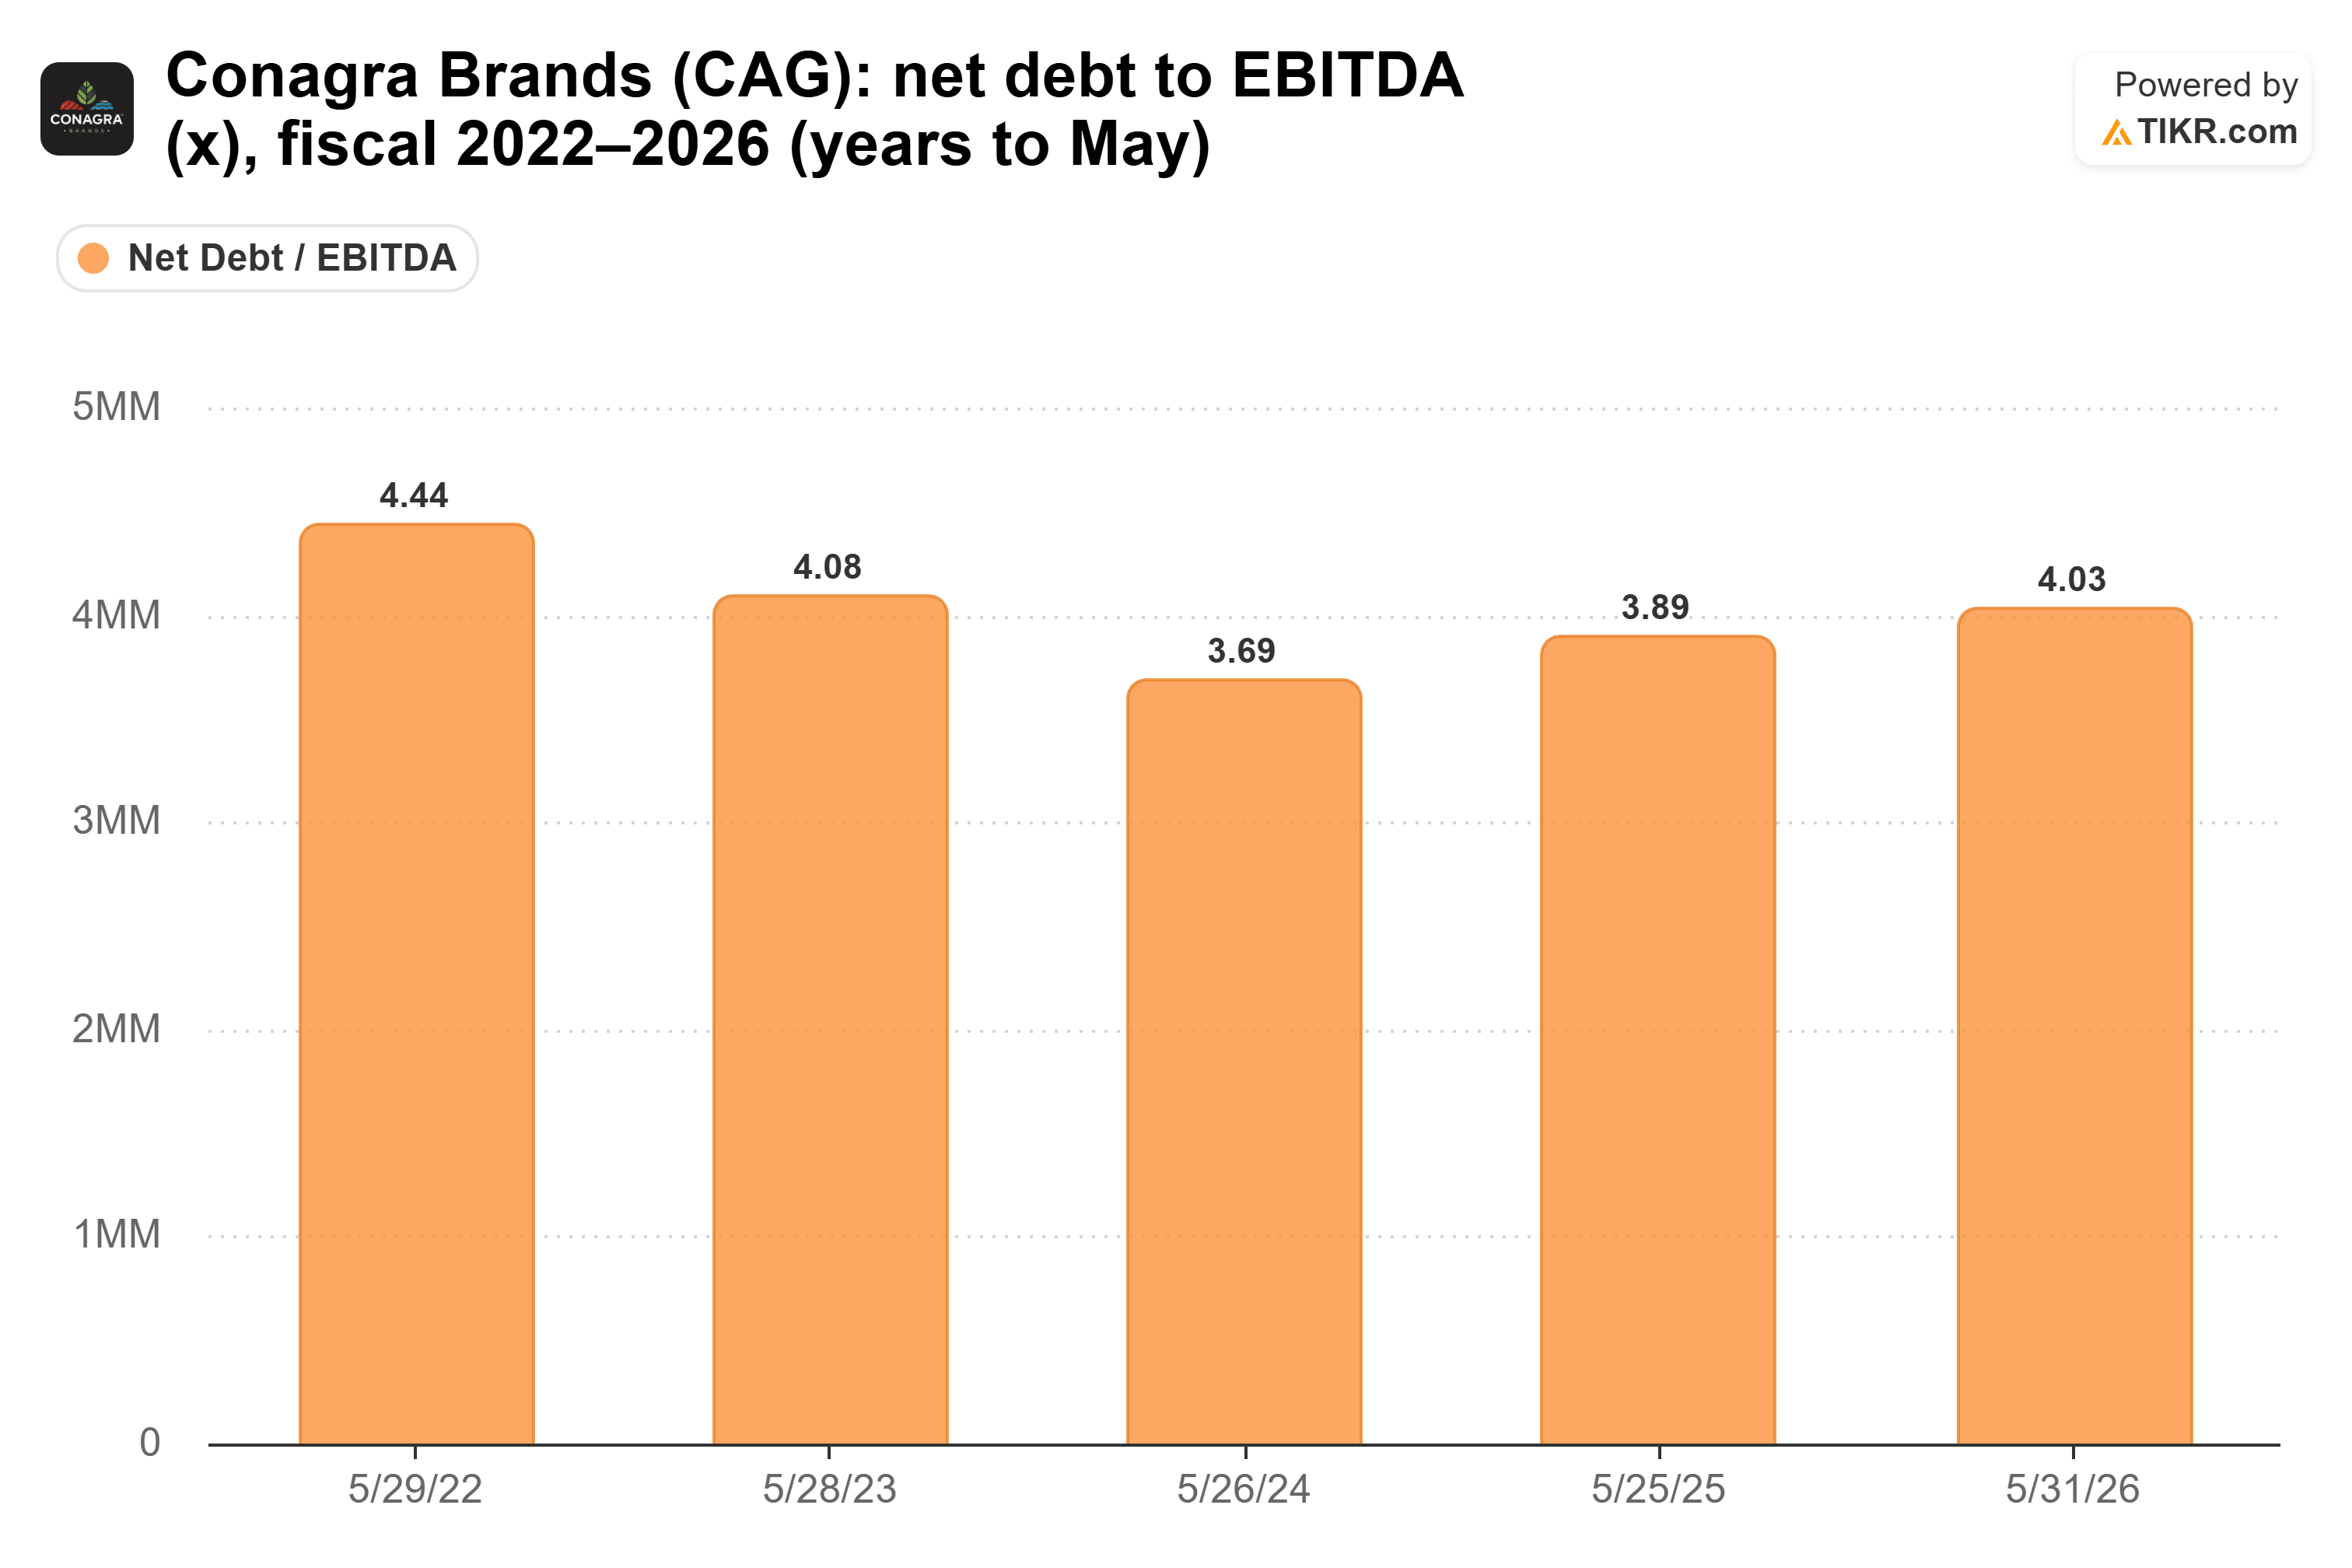
Conagraの成長実績は、配当削減後ではこの差を埋められない。現在の各配当のペースでは、1万ドルの投資でKraft Heinzからは年間730ドル、Conagraからは530ドルの収入が得られ、10年後もほぼ同額となるため、Conagraの収入は追いつくことがない。また、そのレバレッジも2022年度の4.4倍から2026年度の4.0倍と、目標の3倍を大きく上回る水準で推移している。
Conagraの主張にも根拠はある。株価は割安で、フォワードP/Eは11.1倍に対し9.3倍である。最新四半期の調整後EPSは成長したが、Kraft Heinzのそれは18.8%減少した。また、再設定により債務返済のための現金が解放された。CFOのDavid Marberger氏は言う:「我々の目標は3倍です。可能な限り早くそこに到達することに我々は狂ったように集中しています。」
しかし、収入という観点では、経営陣が最優先に据える配当を保有したいと思う。半減したばかりの配当ではなく。
もちろん、Kraft Heinzの利益は依然として減少しており、第3四半期の決算が追加投資の効果が出始めているかどうかを示すことになる。
では、Kraft Heinzの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの仮定を入力するだけで、Kraft Heinzがどの程度の価値になる可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の購入または売却の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。幸運な投資を!


