


主なポイント
- バークレイズは10月26日、Oracleに対しOverweight評価と252ドルの目標株価を維持した。この目標は、前日終値から100%上昇する水準である。
- バークレイズの主張は、Oracleのクラウドインフラ成長が加速を続け、6640億ドルのバックログに支えられて資金調達が改善しているというものだ。
- Oracleの株価は予想PER15倍で取引されており、これは5年平均の21倍を下回っている。また、フリーキャッシュフローは依然としてマイナスだ。
- バークレイズの252ドル目標は、今後12ヶ月の利益の約30倍を必要としており、1年以内の達成は困難に見える。ただし、これはOracleの平均PERを2028年度(会計年度)の予想利益に適用した場合の水準に近い。
Oracle (ORCL) の株価は、昨年10月の高値終値から56%下落している。それでもバークレイズは、ここから倍増する可能性があると考えている。
10月26日(月)、バークレイズのアナリスト、Raimo Lenschow氏は、Overweight評価と252ドルの目標株価を維持した。これはOracleの前日終値から100%高い水準だ。
構築にかかるコスト
2026年度(2026年5月31日までの年度)において、Oracleの設備投資額は557億ドルに達し、フリーキャッシュフローはマイナス237億ドルだった。AIデータセンターへの投資資金を調達するため、Oracleは2月から8月にかけて、250億ドルの社債、50億ドルの優先株、200億ドルの普通株を発行した。
その後、9月10日の決算発表では、さらに50億ドルのマイナスのフリーキャッシュフローが示され、年間900億ドルから950億ドルの設備投資が計画されている。フリーキャッシュフローがいつプラスに転じるかについて、CFOのHilary Maxson氏は「具体的な時期についてはまだ示しておらず、本日もその予定はない」と述べた。
バークレイズが252ドルに至る根拠
バークレイズの主張は、Oracleの成長が転換点を迎え、加速を続けるはずであり、資金調達も改善しているというものだ。8月31日までの四半期は前半部分を裏付けている:クラウドインフラ収益は121%増の74億ドルに達し、バックログは6640億ドルに達した。経営陣は、その約半分が36ヶ月以内に収益化されると見込んでいる。
資金調達面では、Oracleは300億ドル以上の新規AI契約を獲得しており、経営陣はこれらがOracleからの追加資本を必要としないと述べている。
TIKRはOracleについて43人のアナリストを追跡している。「買い」と評価しているのは何人か?
Oracleに対する「買い」「中立」「売り」評価の完全な内訳と、ウォール街の収益・利益予想を一箇所で確認できる。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。Oracleのアナリスト評価を見る
252ドルは妥当か?
コンセンサス目標株価は、約1年前の350ドルから237ドルに下落している。
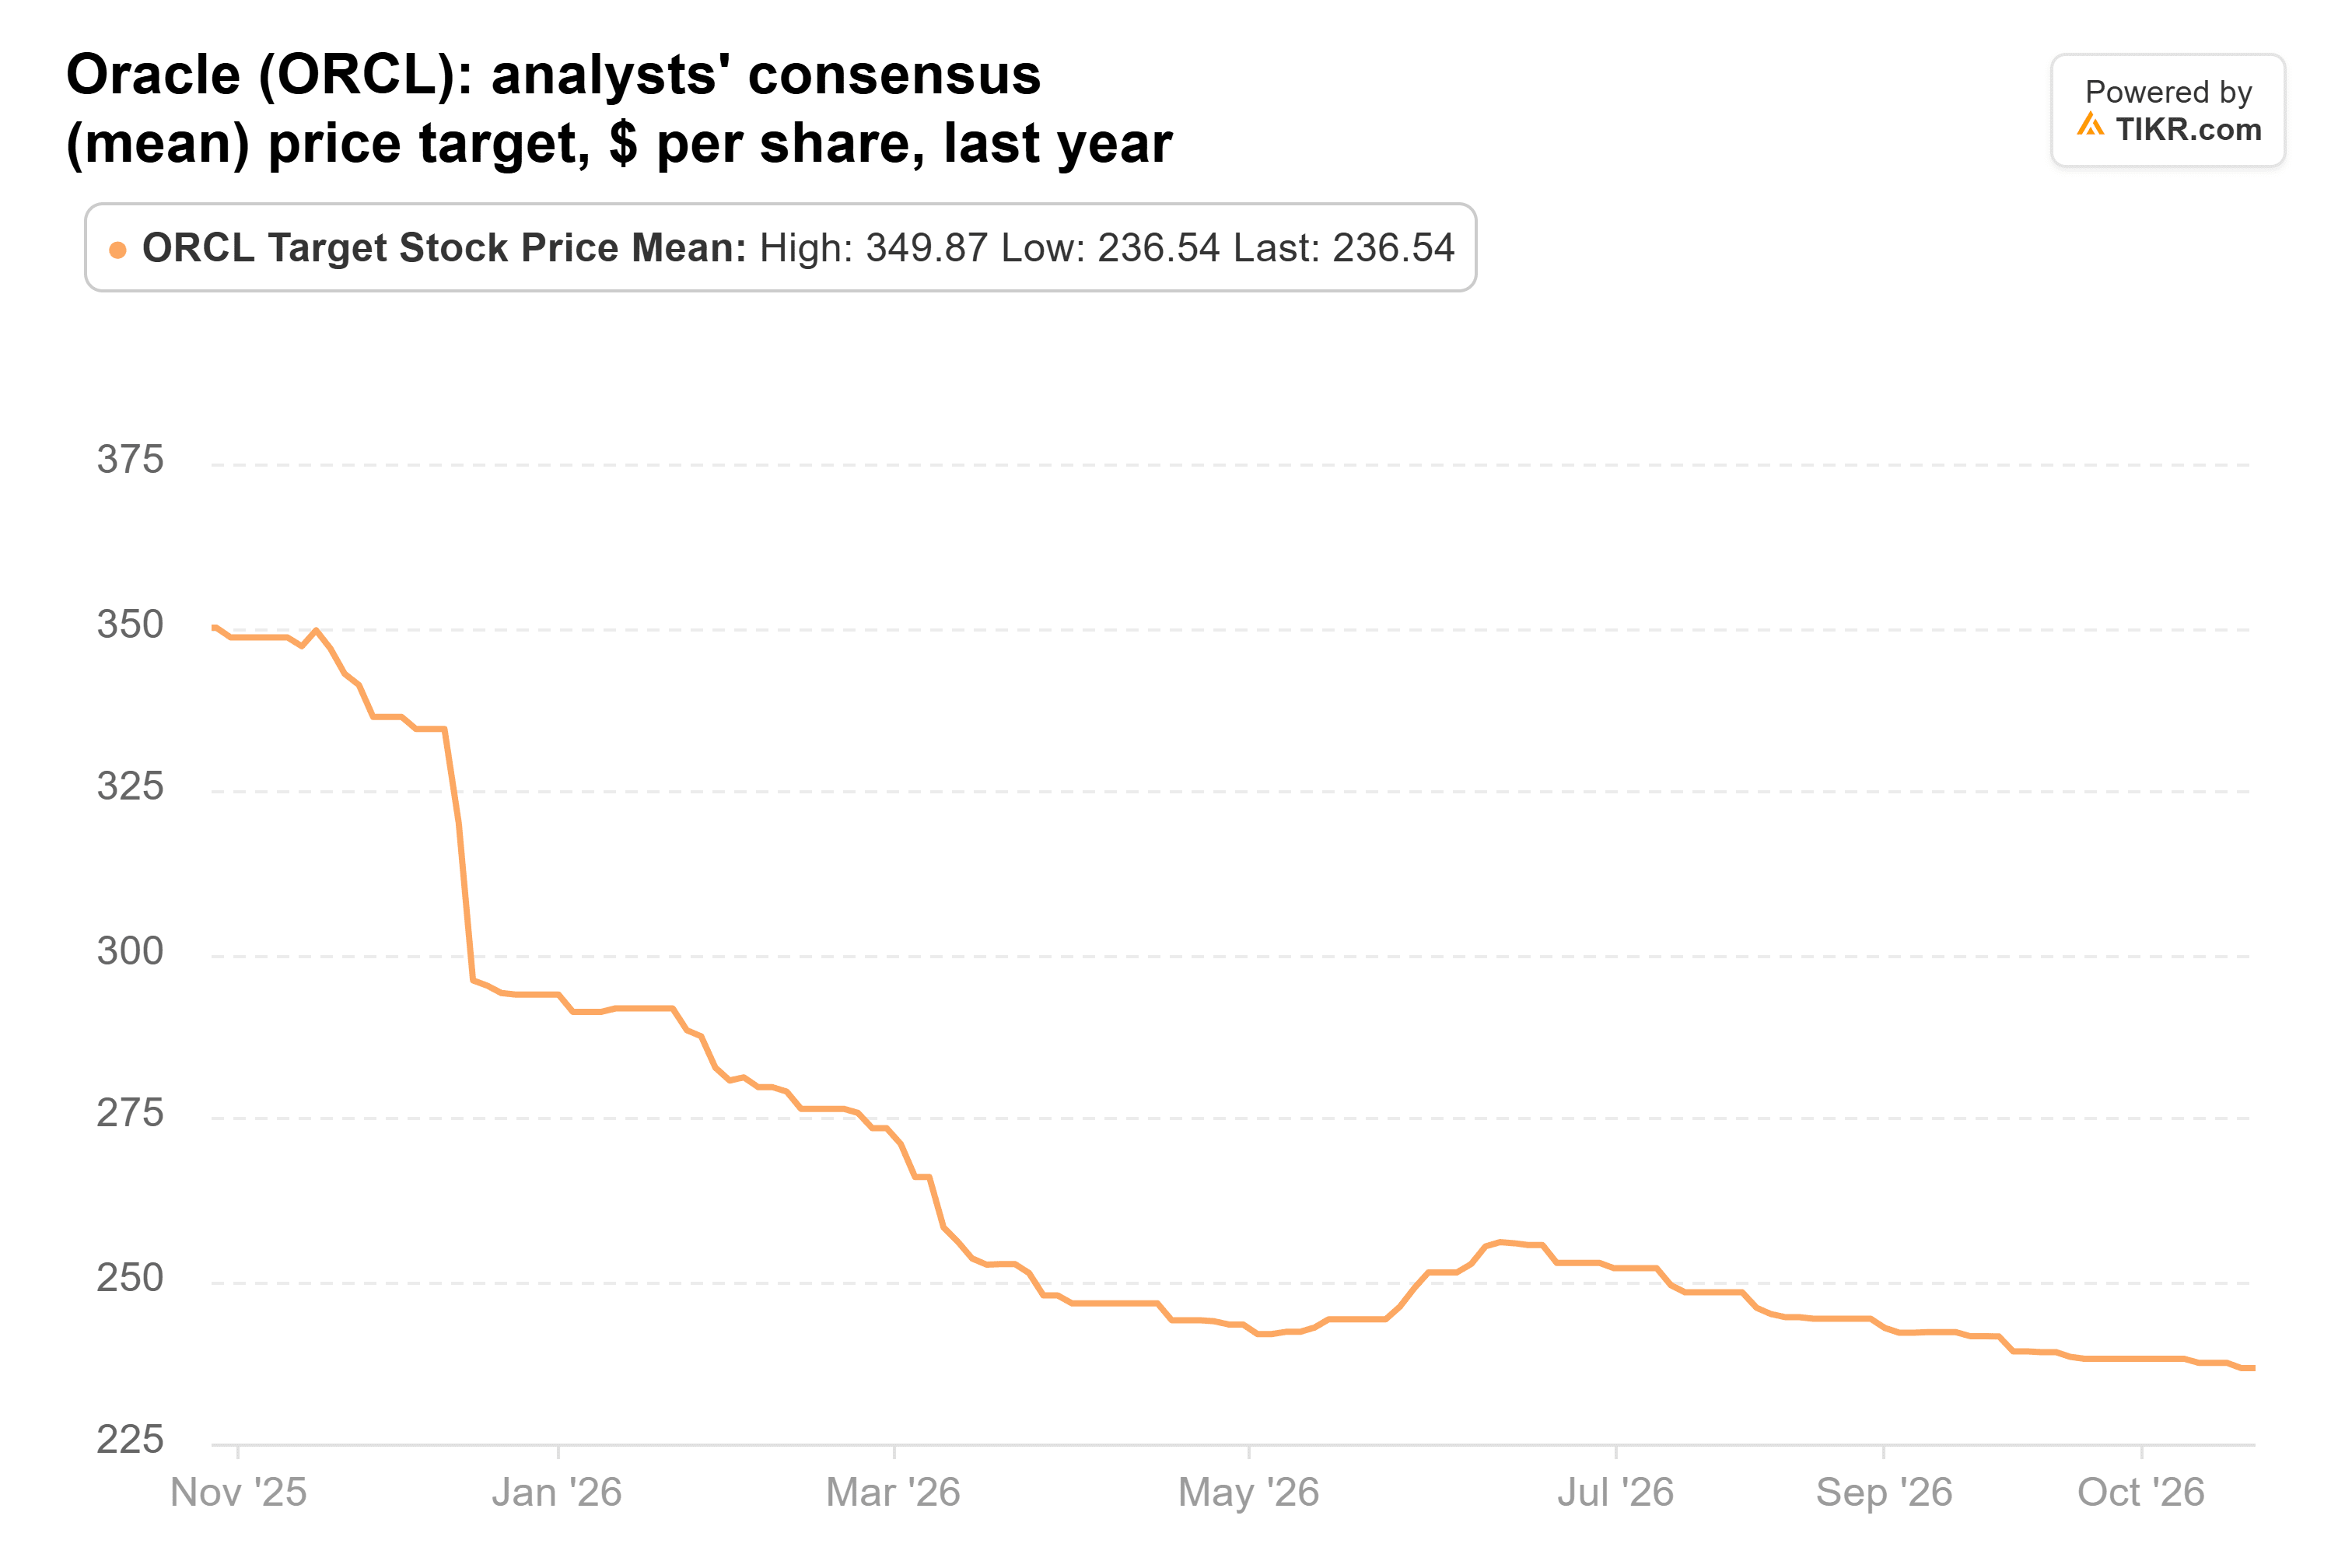
目標株価は110ドルから400ドルの範囲にあり、バークレイズの目標は平均をわずか7%上回るだけだ。
利益予想は持ちこたえている。アナリストは、2027年度(会計年度)の調整後1株あたり利益(EPS)を8.14ドル、2028年度を10.99ドルと予想しており、いずれも90日前よりわずかに上方修正されている。

しかし、Oracleの株価は予想PER15倍で取引されており、これは5年平均の21倍を下回っている。

バークレイズの252ドル目標は、今後12ヶ月の利益の約30倍に相当する。21倍という平均PERを適用した場合、2028年度の10.99ドルは約235ドルに相当する。
妥当な目標だが、時期が1年早い
最大のリスクは、誰が支払うかだ。S&Pは、OpenAIがOracleのバックログの約半分を占めていると述べており、リースを含む総負債は8月31日時点で1691億ドルに達した。
私の見解:252ドルは、Oracleが2028年度に稼ぐべき利益(もしそのバックログが支払われるなら)に対して妥当な価格だ。しかし、1年以内に達成するには、市場が約30倍のPERを付ける必要があり、経営陣がフリーキャッシュフローがいつプラスに転じるかを示すまでは、それは難しいだろう。10月28日の投資家向け説明会は、経営陣がその時期を示す次の機会となる。
では、Oracleの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Oracleの潜在的な価値を確認できる。ウォール街のコンセンサス予想から始めることも、自らのビジネス見通しを反映させて入力を調整することも可能だ。無料で利用できる。
免責事項:
TIKRの記事は、TIKRまたは当社コンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!


