


Axon株の主要統計
- 現在株価: $390.29
- 目標株価(中間ケース): ~$1,240
- アナリスト平均目標株価: ~$691
- 潜在トータルリターン: ~217%
- 年率化IRR: ~32% / 年
新機能: TIKRの新バリュエーションモデルを使って、お気に入りの銘柄がどれだけ上昇する可能性があるかを発見しましょう(無料です) >>>
何が起きたのか?
Axon Enterprise (AXON)は10月16日に6.45%下落し、$390.29で取引を終えた。これは、国土安全保障省(DHS)が同社のDedrone対ドローン・プラットフォームを選定したことを発表した翌日の動きで、発表当日は2.15%上昇していた。Axonは10月16日に新たなリリースを出しておらず、ナスダック総合指数は同日2.1%下落したが、Axonの下落率はその約3倍だった。2026年1月1日から10月16日までの間、株価は31.28%下落している。業績と業績見通しはAxonのIR資料に記載されている。
DHSはDedroneを選定したが、Axonはその価値を明らかにしていない
Axonは、DHSが重要インフラ保護のためのIDIQ契約の下でDedroneを選定したと発表した。リリースによると、連邦政府機関は今年、22,000台以上のボディカメラと証拠管理ライセンスを追加し、退役軍人省(VA)は1,600台以上のTASER 10デバイスを追加した。Axonは金額を明らかにしていない。IDIQ契約は将来の発注のための条件を定めるものであり、収入はDHSがまだ明らかにしていない発注量に依存する。
9月8日のゴールドマン・サックス主催カンファレンスで、最高財務責任者(CFO)兼最高執行責任者(COO)のブリタニー・バグリー氏は、Axonが連邦政府の対ドローン契約の一部として選定されたと述べた。「製品間でどのように資金が配分されるかについては、まだ判断するには時期尚早です」と同氏は語った。10月15日のリリースも、DHSがいくら支出するかについては言及していない。
基盤はすでに実在する:第2四半期のDedrone収入は1億ドルを超えた。10月15日、レイモンド・ジェームズは目標株価を$800から$675に引き下げ、アウトパフォーム(買い)レーティングを維持した。この目標株価は、19人のアナリストによる平均値である約$691を下回っている。
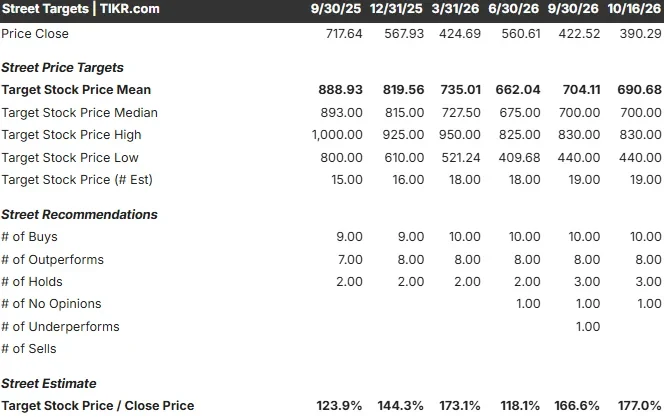
Axon株の過去および将来の予想を見る(無料です!) >>>
AxonのCFO、メモリコストが2028年に緩和されることを期待
「当社のカメラは、メモリコストの上昇によって特に打撃を受けている分野です」とバグリー氏は同じカンファレンスで述べた。「新たな生産能力が稼働し始めれば、2028年には状況が変わることを期待しています」。また、「価格設定も見直すことができます」と付け加えた。
アナリストは、粗利益率が2025年の59.70%から、2026年には約61%、2028年には約63%に上昇すると予想している。メモリコストの緩和は2028年まで期待できないため、この道筋は価格設定と製品構成に依存している。バグリー氏は、ソフトウェアの粗利益率が「引き続き80%以上を維持している」と述べ、投資家はDedroneのハードウェアが「永遠に当社のコネクテッド・デバイス部門の粗利益率の足かせになるとは考えないでほしい」と語った。
AxonのNTM(今後12ヶ月)P/E(株価収益率)は、2025年末の82.19倍から43.53倍に下落したが、2026年通年の売上高コンセンサスは約8%上昇した。この倍率は依然、TIKRの航空宇宙・防衛業界のピア・グループであるGeneral Electric (GE) の37.07倍やHowmet Aerospace (HWM) の37.37倍を上回っている。

TIKRでAxonが競合他社と比較してどのようなパフォーマンスを示しているかを見る(無料です!) >>>
TIKR アドバンスト・モデル分析
- 現在株価: $390.29
- 目標株価(中間ケース): ~$1,240
- 潜在トータルリターン: ~217%
- 年率化IRR: ~32% / 年
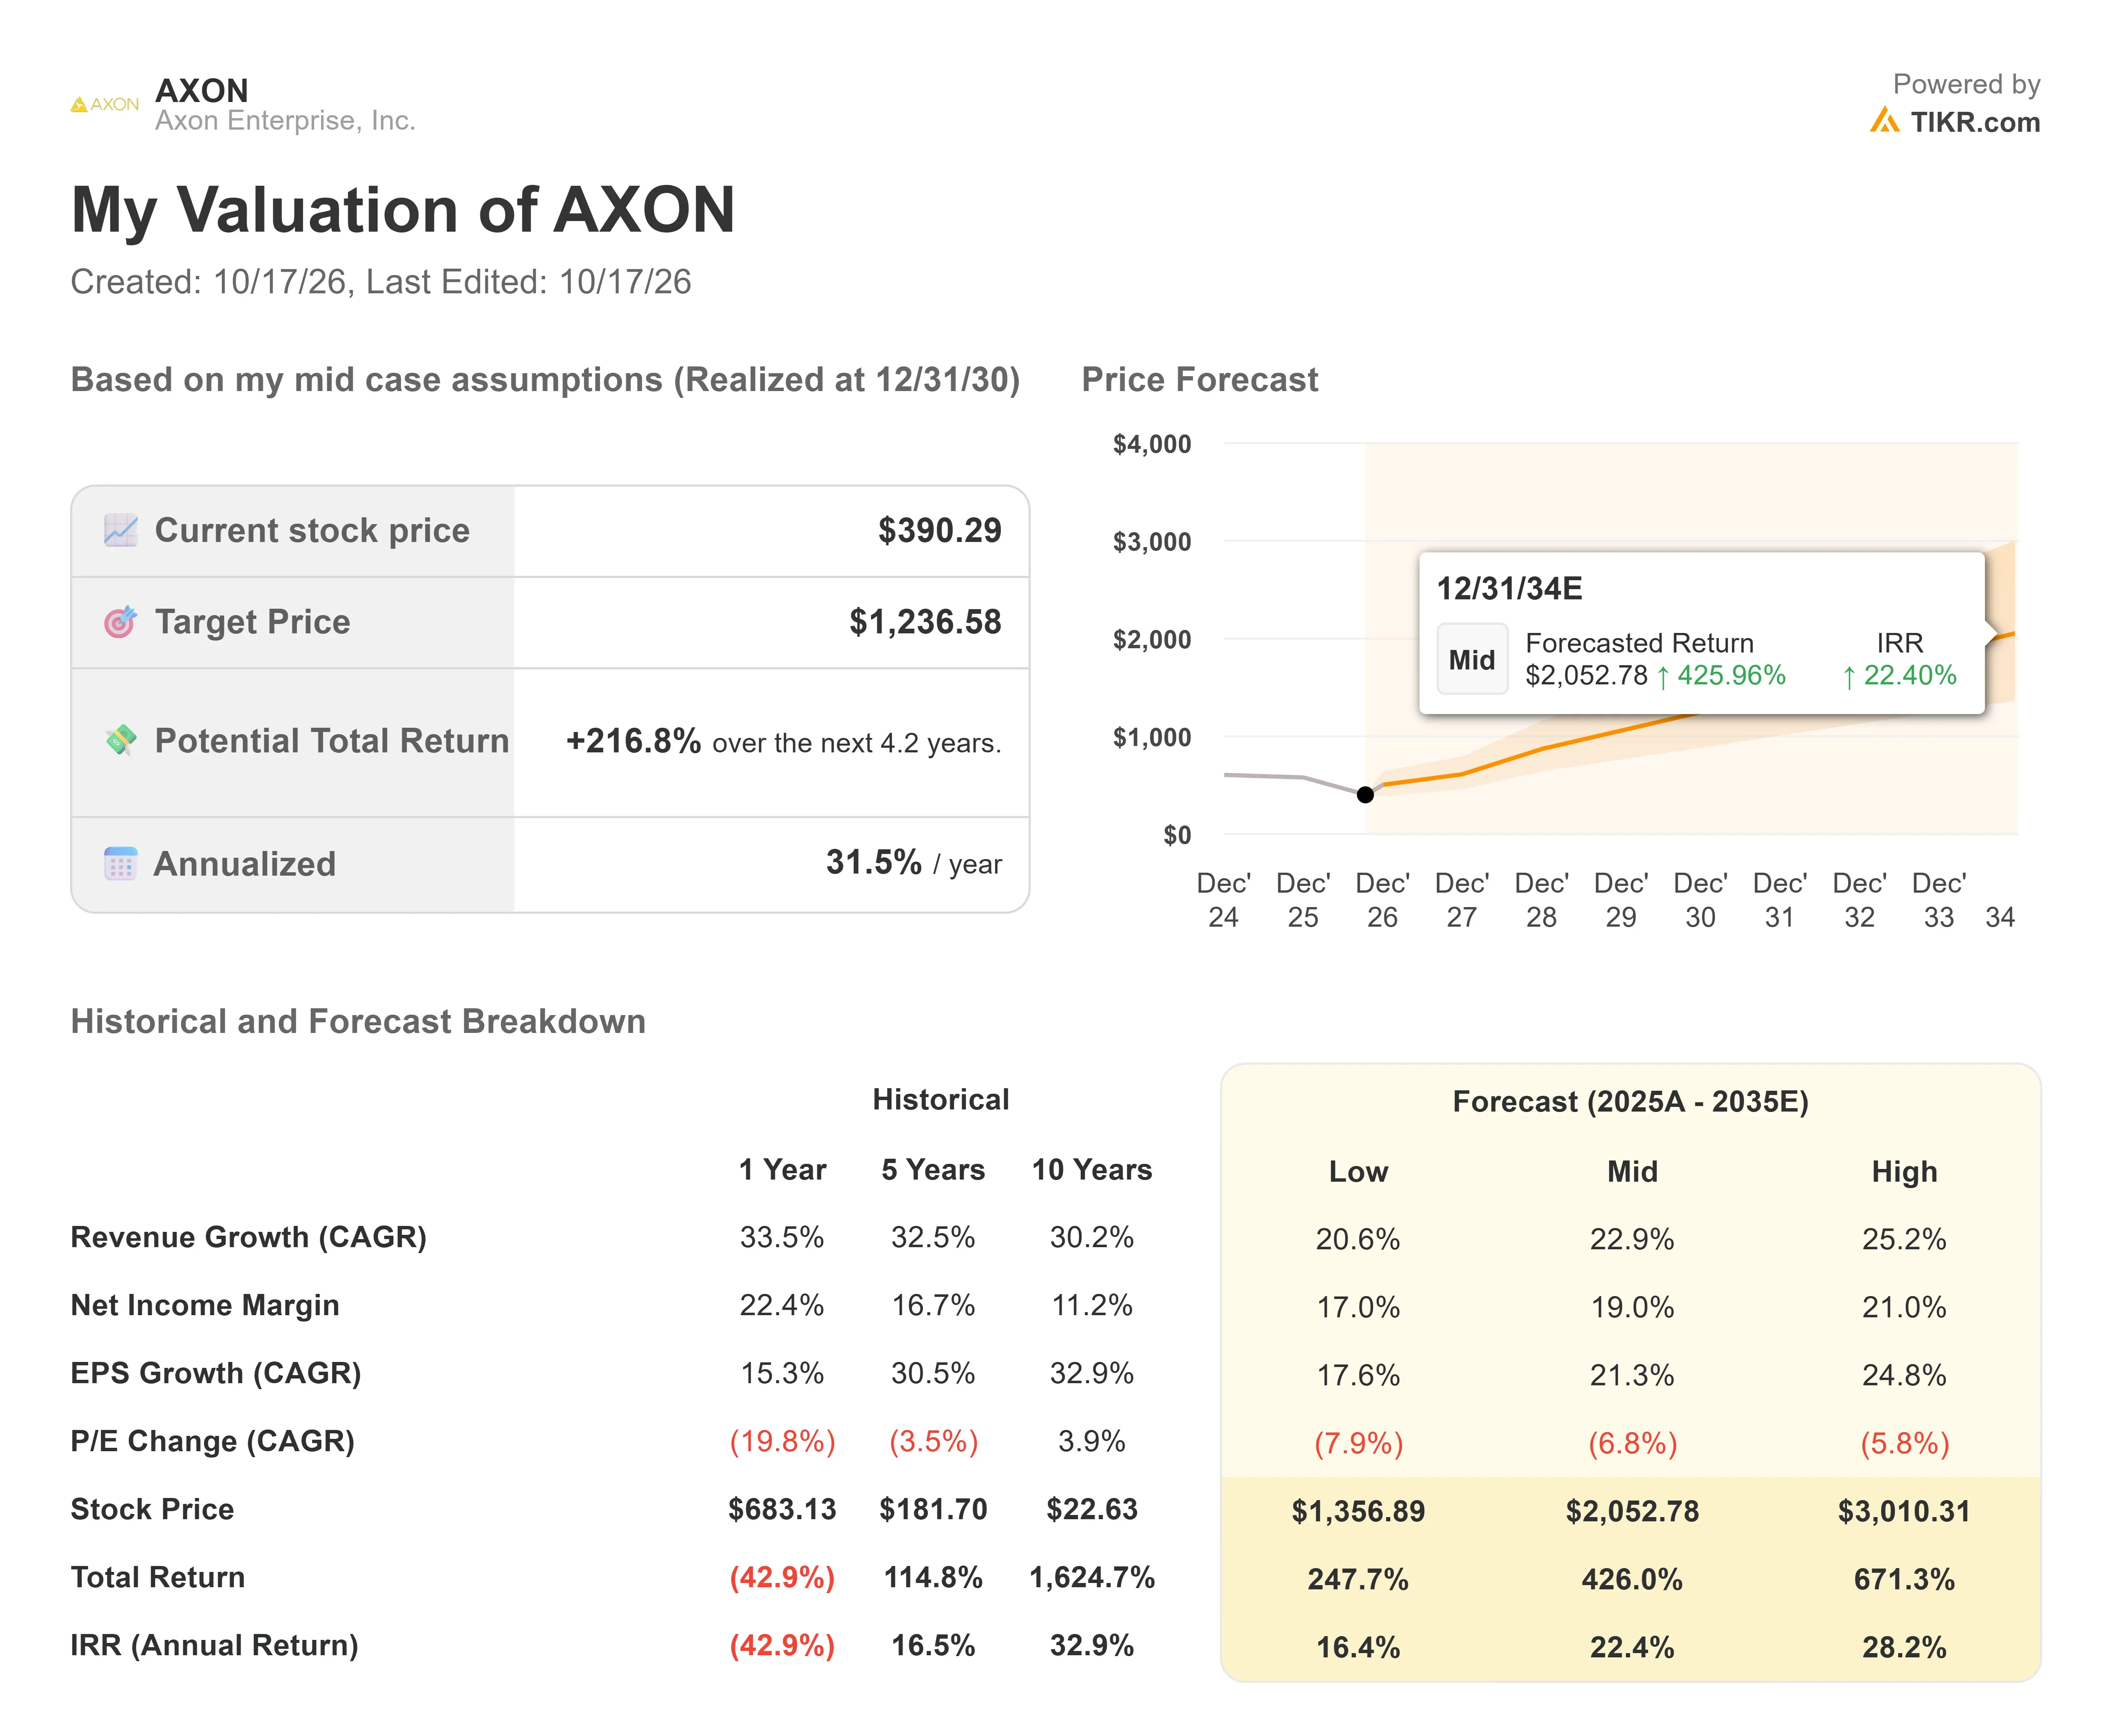
Axon株のアナリスト成長予想と目標株価を見る(無料です!) >>>
中間ケースは、売上高成長率が年間約23%と仮定しており、これはAxonの2025年の33.5%を下回る。その純利益率は約19%で、2027年のコンセンサスと一致し、アナリストが2026年に予想する約17%を上回っている。これは、今年の圧迫から利益率が回復する必要があることを意味し、その結果はメモリコストと価格設定によって決まる。
上振れ要因としては、DHSの発注額が明らかになれば、連邦政府からの成長源が追加される。下振れ要因としては、低ケースでは成長率約21%、利益率17%を仮定している。
結論
モデルの計算上、答えは買い増しに傾きつつあり、利益率が試金石となる。Axonは第3四半期決算発表日をまだ発表していない。
コンセンサスは、売上高約9億3900万ドル、EBITDA約2億3200万ドル、利益率約25%を予想しており、これは2025年第3四半期の24.9%に近い。これを達成または上回れば、価格設定と製品構成の主張を裏付けることになる。これを大きく下回る利益率であれば、バグリー氏の予想以上にメモリコストが影響していることを示し、Axonの通年調整後EBITDA利益率25.5%という業績見通しが危うくなる可能性がある。
億万長者投資家がどの銘柄を買っているかをTIKRで見て、スマートマネーをフォローしましょう。
では、Axon株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来株価も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Axonの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、自分自身のビジネス見通しを反映させて入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリスト予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!


