

AT&T株の主要統計
- 現在の株価: $25.38
- 目標株価 (中間ケース): ~$41
- アナリスト平均目標株価: ~$29
- 潜在的な総リターン: ~61%
- 年率化IRR: ~12% / 年
新機能公開中: TIKRの新バリュエーションモデルで、あなたのお気に入り銘柄の潜在的な上昇余地を発見しましょう (無料です) >>>
何が起きたのか?
AT&T (T) は今年、古い料金プランの価格を月額$10~$20引き上げた。9月11日に発表された政府データによると、8月の携帯電話サービス料金は記録的な5.9%上昇した。 Yahoo Financeの報道では、AT&Tの値上げとT-Mobile (TMUS) のプラン変更がこの上昇に寄与したとされ、 バンク・オブ・アメリカ、バークレイズ、Pantheon Macroeconomicsのエコノミストたちは両キャリアを主な原因として指摘した。労働統計局は、これらの変更が数値にどの程度影響したかについてはコメントを控えた。9月16日、連邦準備制度理事会 (FRB) は2023年以来初めて政策金利を引き上げた。AT&Tは10月21日の市場開始前に第3四半期決算を発表し、IR資料に数値が記載される予定だ。
携帯電話料金の急騰、利上げ、そしてSpaceXの申請
廃止された無制限プランでは、$10の値上げは単一回線に、$20の値上げは複数回線に適用され、この値上げは4月に最初に請求書に反映され、8月にはより新しいグループのプランに達した。T-Mobileの変更には、1,000以上の古いプランの廃止が含まれていた。ブルームバーグによると、無線通信料金の上昇は8月のコアインフレに約0.1パーセントポイントを追加し、コアインフレは予測の0.2%に対して0.3%上昇した。この値上げはまた、 原油価格が$100を超えて戻ったことと予想を上回る生産者物価指数の報告に続くものだった。
キャリア各社の株価は、9月11日の終値から9月18日の終値にかけて一斉に下落した。T-Mobileは7.8%、Verizon (VZ) は5.0%、AT&Tは2.5%下落した。金利上昇が一因だった。9月17日、SpaceXはStarlink Mobileのトラフィックを国際的に運ぶためのFCC認可を取得し、T-Mobileは第3四半期の契約者数増加が鈍化するとの見通しを示していた。
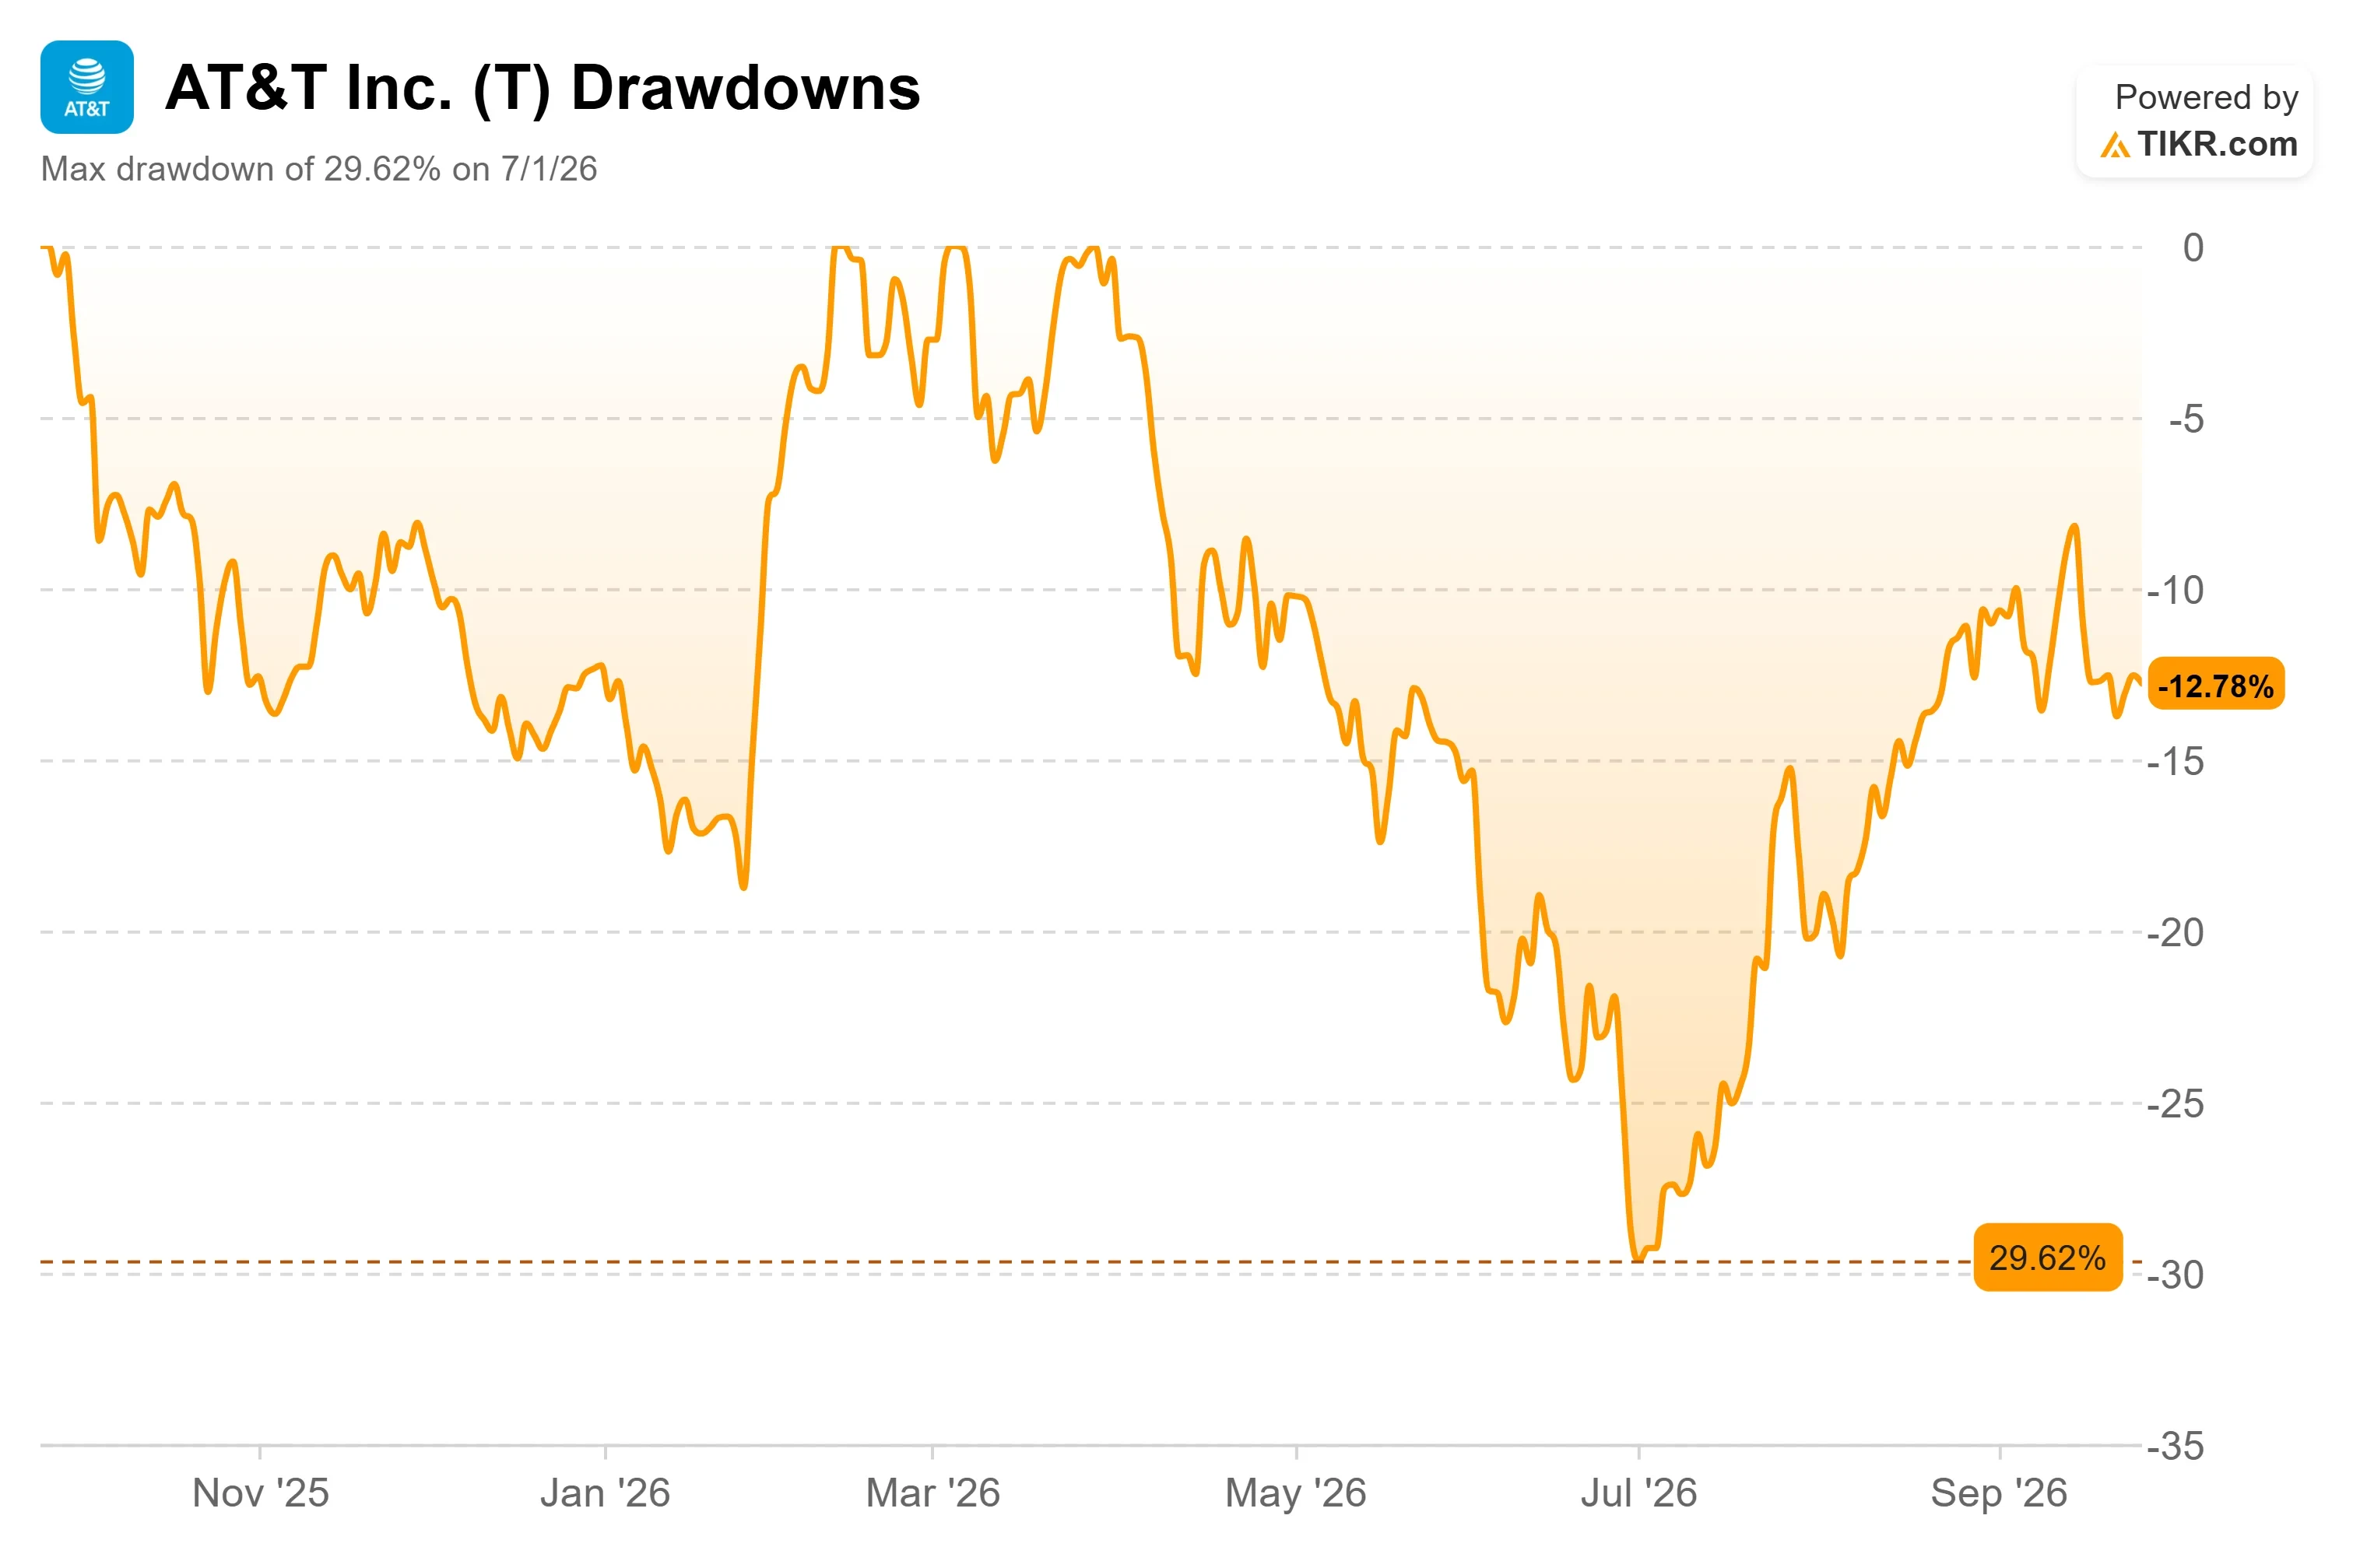
金利上昇は、直近12ヶ月 (LTM) のEBITDAの2.91倍に相当する$148,186百万の 純債務に影響を与える。TIKRによると、アナリストは2026年の利払い費用を約$73億と予測している。それでも株価は9月25日に$25.38で取引を終え、6月30日の終値$20.70から22.6%上回っている。
AT&T株の過去の実績と将来の見通しを見る (無料です!) >>>
AT&Tの価格戦略、経営陣の言葉から
Jenifer Robertsonは、AT&Tのエグゼクティブ・バイス・プレジデント兼マスマーケット事業部ゼネラルマネージャーだ。CPI発表前日の9月10日に行われたバンク・オブ・アメリカのカンファレンスで、彼女はAT&Tの「これらの価格改定に関するビジネスケースは、予想される解約率 (チャーン) に関してはるかに保守的になる傾向がある」と述べた。さらに「我々の解約率は、予想よりも低くなる傾向がある」と付け加えた。4月の値上げの波を含んだ第2四半期は、このパターンに当てはまった。AT&Tは432,000件のポストペイド電話契約者純増と0.86%のポストペイド電話解約率を報告し、3年以上ぶりに最も強い消費者向けポストペイド無線通信アカウントの成長を記録した。
12月31日に退任するCFOのPascal Desrochesは、「無線通信と光ファイバーの両方で、既存顧客 (バックブック) の価格を引き上げることに効果的であるという実績を示してきたと思う」と述べた。バックブックの価格引き上げとは既存顧客への値上げを意味し、彼はそれを「我々が定期的に行うこと」と呼んだ。携帯電話端末に関しては、彼は姿勢を崩さなかった。「メーカーが様々な理由で価格を引き上げることを決定したからといって、それが我々の補助金予算を変えるわけではない」
光ファイバーは逆の方向に進んでいる。Robertsonは、AT&Tの経済性により「光ファイバーのARPU (顧客単価) を少し犠牲にしても」、つまり平均顧客単価を下げても、世帯価値を成長させることができると述べた。経営陣は、第3四半期の光ファイバーARPUがその影響を示すと予想している。
TIKRでAT&Tが競合他社と比較してどのようなパフォーマンスを示しているか見る (無料です!) >>>
TIKR アドバンストモデル分析
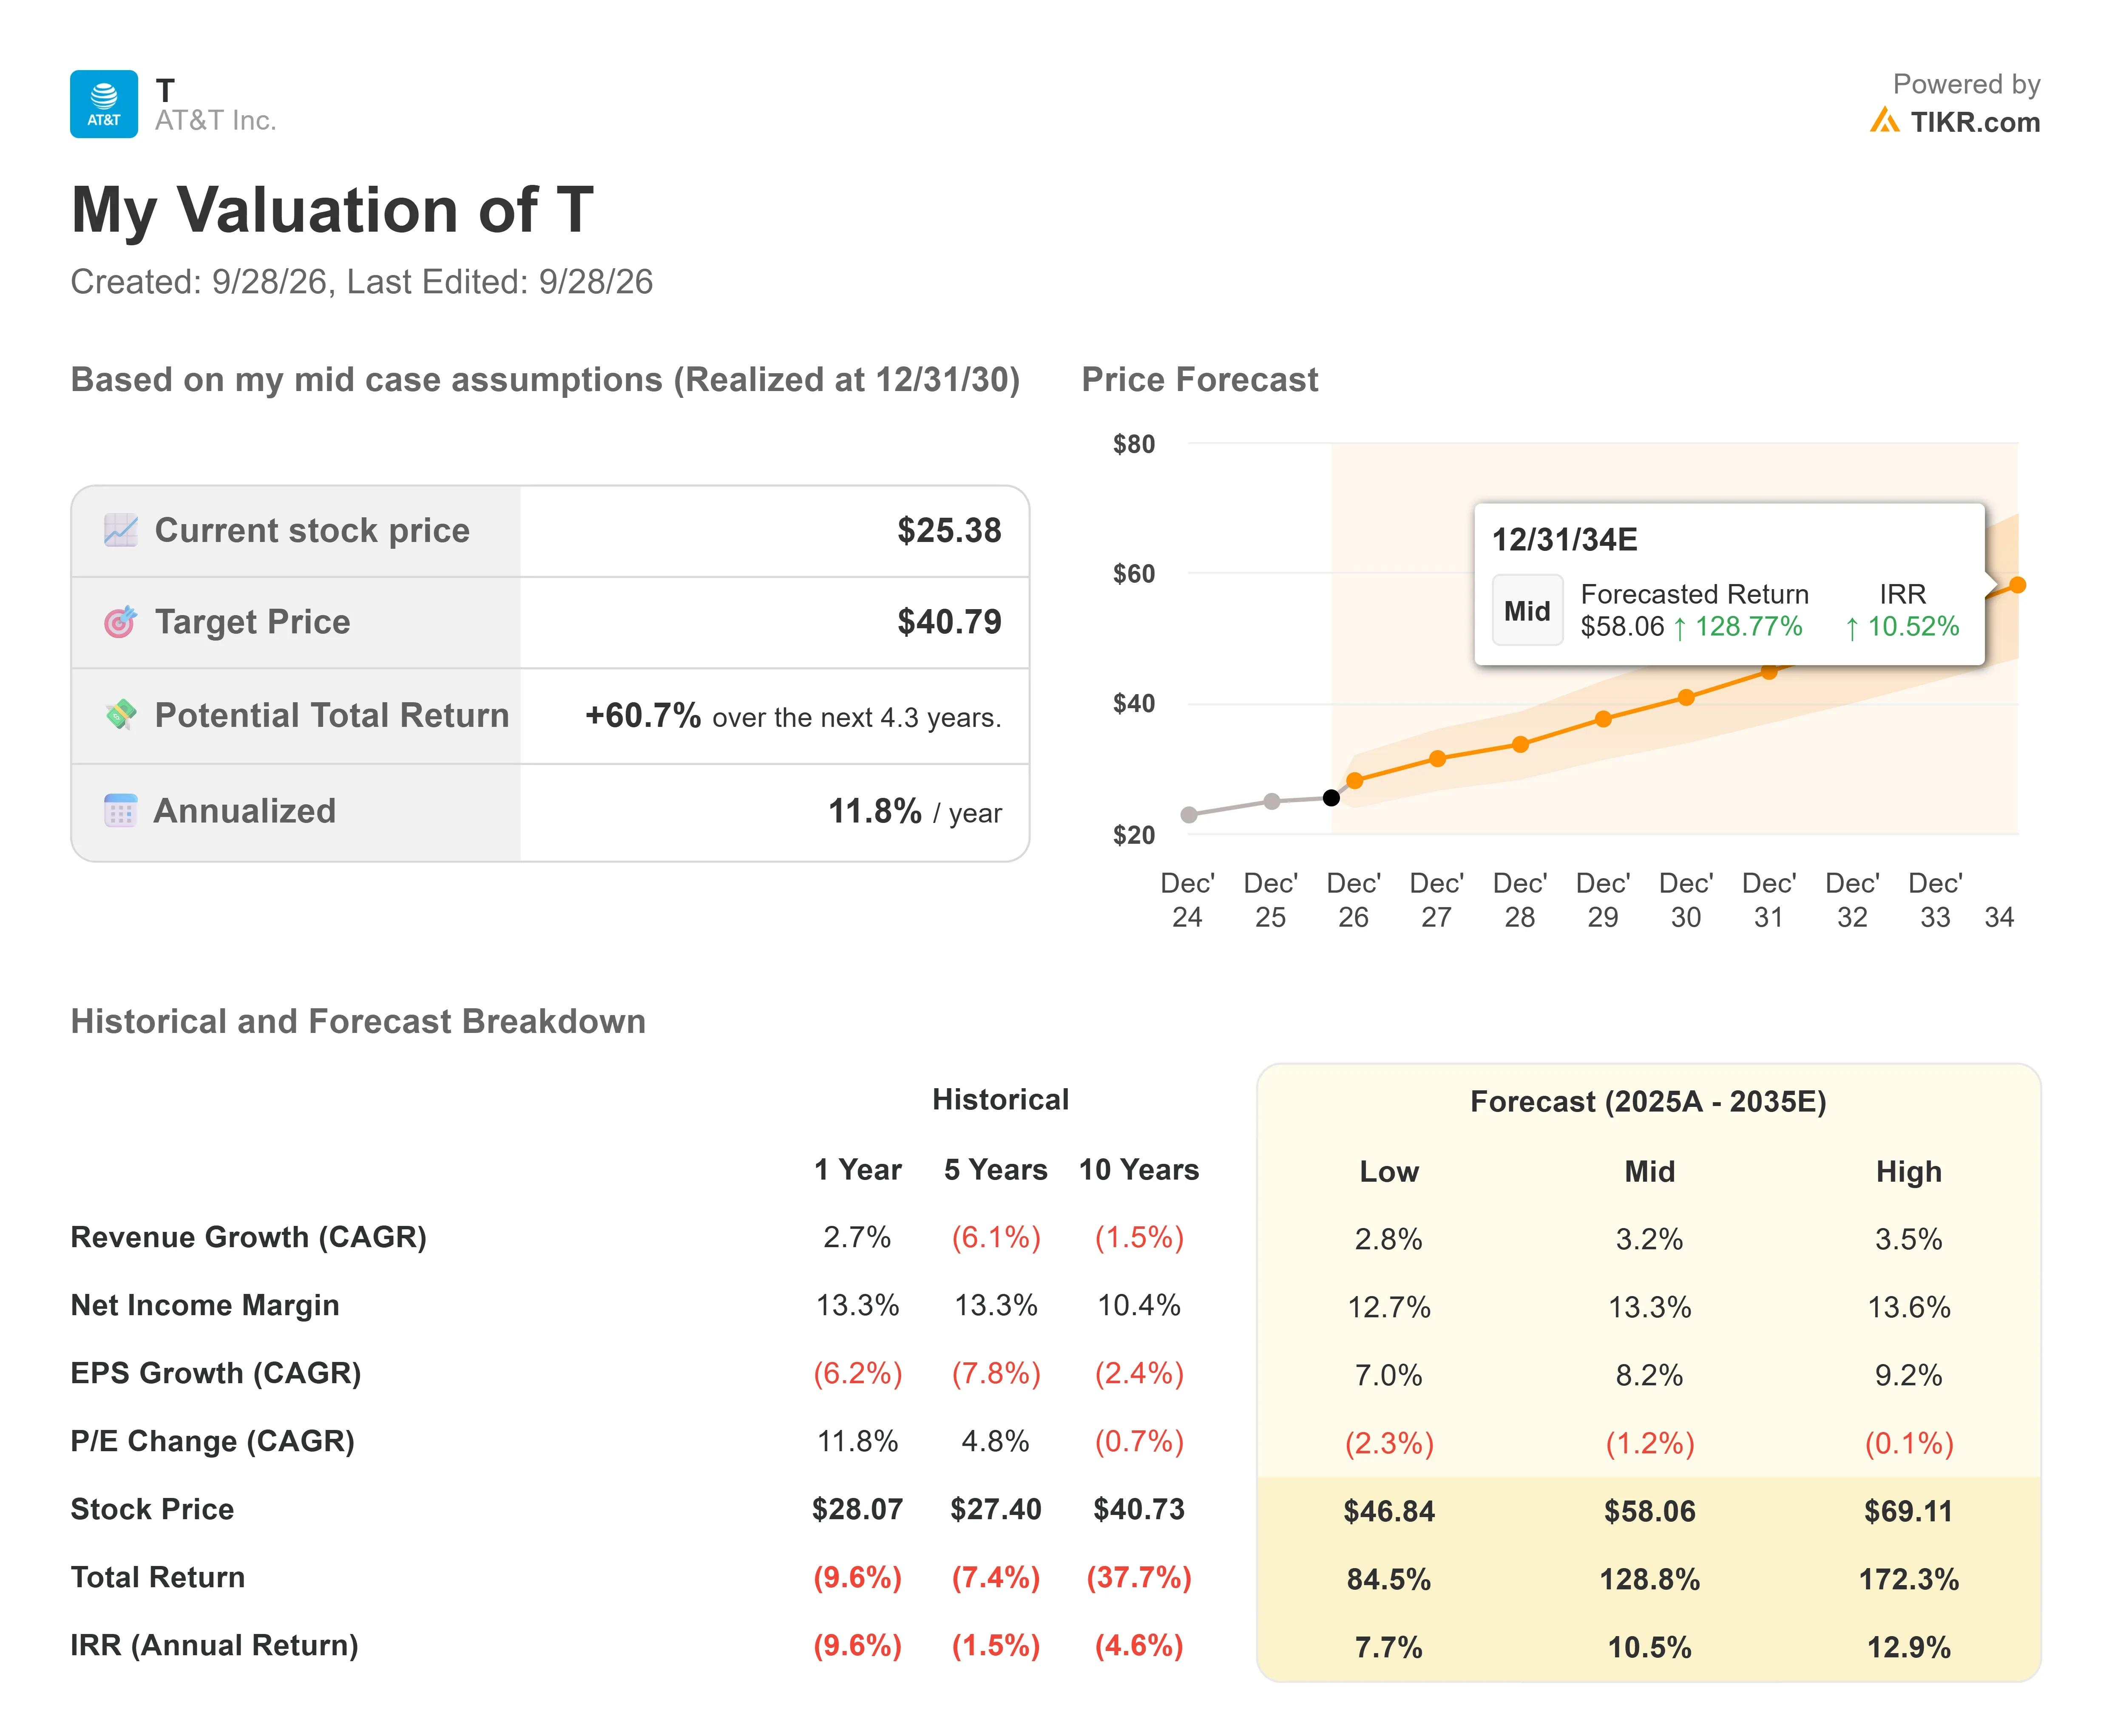
- 現在の株価: $25.38
- 目標株価 (中間ケース): ~$41
- 潜在的な総リターン: ~61%
- 年率化IRR: ~12% / 年
AT&T株に関するアナリストの成長予測と目標株価を見る (無料です!) >>>
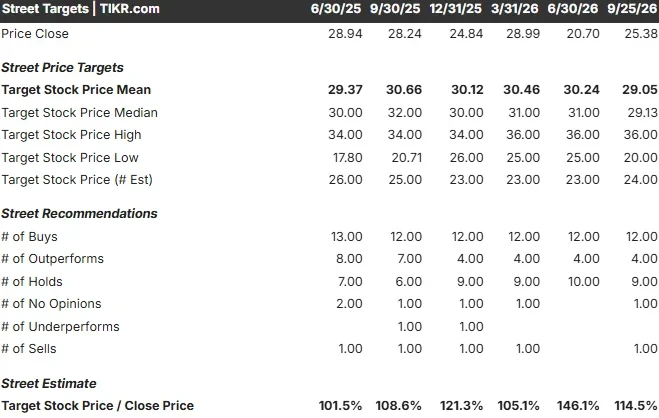
中間ケースの入力値は、年間約3%の売上高成長と約13%の純利益率あたりだ。約61%というのは株価変動のみによるものであり、AT&Tの直近12ヶ月 (LTM) の配当利回り4.4%がこれに上乗せされる。この目標株価は、アナリストの最高目標株価$36を上回っているが、その理由の一部は、アナリストの目標株価が12ヶ月先を見ているためだ。9月25日現在、平均約$29は24の目標株価を反映している。レーティングは、買い12、アウトパフォーム4、中立9、意見なし1、売り1となっている。
主なリスクは、定期的な値上げが解約率を押し上げる一方で、金利上昇が利払いコストを増加させることだ。SpaceXのStarlink Mobileプランは、より長期的な脅威である。上振れシナリオ: 価格が上昇しても解約率が低いままである。下振れシナリオ: 解約率が上昇し、 P/EレシオがNTM (今後12ヶ月) 予想利益の約11倍から圧縮される。モデルの出力はあくまで一つのシナリオである。
結論
8月の値上げの波の後、ポストペイド電話の解約率が第2四半期の0.86%近くに留まるような良好な四半期決算が発表されれば、それはクリーンな決算と言える。また、 フリーキャッシュフローが、TIKRが示す経営陣の第3四半期業績見通しの中間値である2025年第3四半期の$48.65億近くになることも示されるだろう。解約率が1%を大きく上回り、光ファイバーARPUが軟調であれば、値上げがAT&Tにもたらした収益増以上に顧客を失うコストがかかったことを意味する。
億万長者投資家が何を買っているかを見て、スマートマネーに追随しましょう。TIKRで。
AT&Tに投資すべきか?
本当に知る唯一の方法は、自分自身で数字を見ることだ。TIKRは、プロのアナリストがまさにその質問に答えるために使用するのと同じ機関投資家向け品質の財務データへの無料アクセスを提供する。
AT&Tを呼び出せば、何年分もの過去の財務実績、ウォール街のアナリストが今後数四半期の売上高と利益をどう予想しているか、バリュエーション倍率が時間とともにどのように推移してきたか、目標株価が上昇傾向か下降傾向かがわかる。
あなたは、AT&Tとあなたが注目している他のすべての銘柄を追跡するための無料のウォッチリストを作成できる。クレジットカードは不要。自分自身で判断するために必要なデータだけだ。
新しい投資機会を探していますか?
- 億万長者投資家が何を買っているかを見て スマートマネーに追随しましょう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析できます。
- より多くの石をひっくり返せば…より多くの機会が見つかります。 TIKRで10万以上のグローバル銘柄、世界のトップ投資家の保有銘柄などを検索しましょう。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームからの投資または財務アドバイスとして意図されたものではなく、いかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!


