


AT&T株の主要統計
- 現在の株価: $23.50
- 目標株価 (中間ケース): ~$39
- アナリスト平均目標株価: ~$29
- 潜在的な総リターン: ~65%
- 年率化IRR: ~13% / 年
新機能: TIKRの新バリュエーションモデルで、あなたのお気に入り銘柄の潜在的な上昇余地を発見しましょう (無料です) >>>
何が起きたのか?
バーンスタインは10月12日遅く、AT&T (T) の格付けを「アウトパフォーム」から「マーケット・パフォーム」に引き下げ、SpaceXのブロードバンドおよび無線事業への進出を理由に目標株価を$25から$24に引き下げました。同株は10月15日に$23.50で取引を終えました。
AT&Tは10月21日の市場開け前に第3四半期決算を発表します。これは12月31日に退任するCFOパスカル・デロッシュにとっておそらく最後の決算発表となるでしょう。9月10日のバンク・オブ・アメリカ・カンファレンスで、彼は成長がどこから生まれると見込んでいるかを説明しており、IR資料はその成長が実現しているかどうかを示すことになります。
Lumenのギャップは依然としてAT&Tが埋めるべきもの
デロッシュが最も明確に示した成長のてこは、Lumenの事業エリアでした。AT&Tは約450万世帯の消費者向け拠点を買収しましたが、その浸透率は自社のエリアの40%と比較して「約25%」であり、彼は「今後数四半期にわたって徐々に改善される」と見込んでいます。
10月6日、AT&TはLumenネットワークを保有する事業体であるForged Fiber 37とGigapowerを、GIPおよびCPPインベストメンツとの卸売ファイバー合弁事業に組み入れることに合意しました。主な条件は以下の通りです:
- 所有権: AT&Tは50%を保有し、取引は2027年前半に完了する見込みです。
- 顧客: Lumenの顧客関係はAT&Tの家庭用インターネット事業に残ります。完了時点で、合弁事業は100万以上のAT&Tファイバー加入者にサービスを提供すると見込まれています。
- 会計処理: AT&Tは完了までForged Fiber 37を売却目的保有資産として報告し続けます。その後は、これを連結せずに合弁事業の持分法適用利益を計上します。
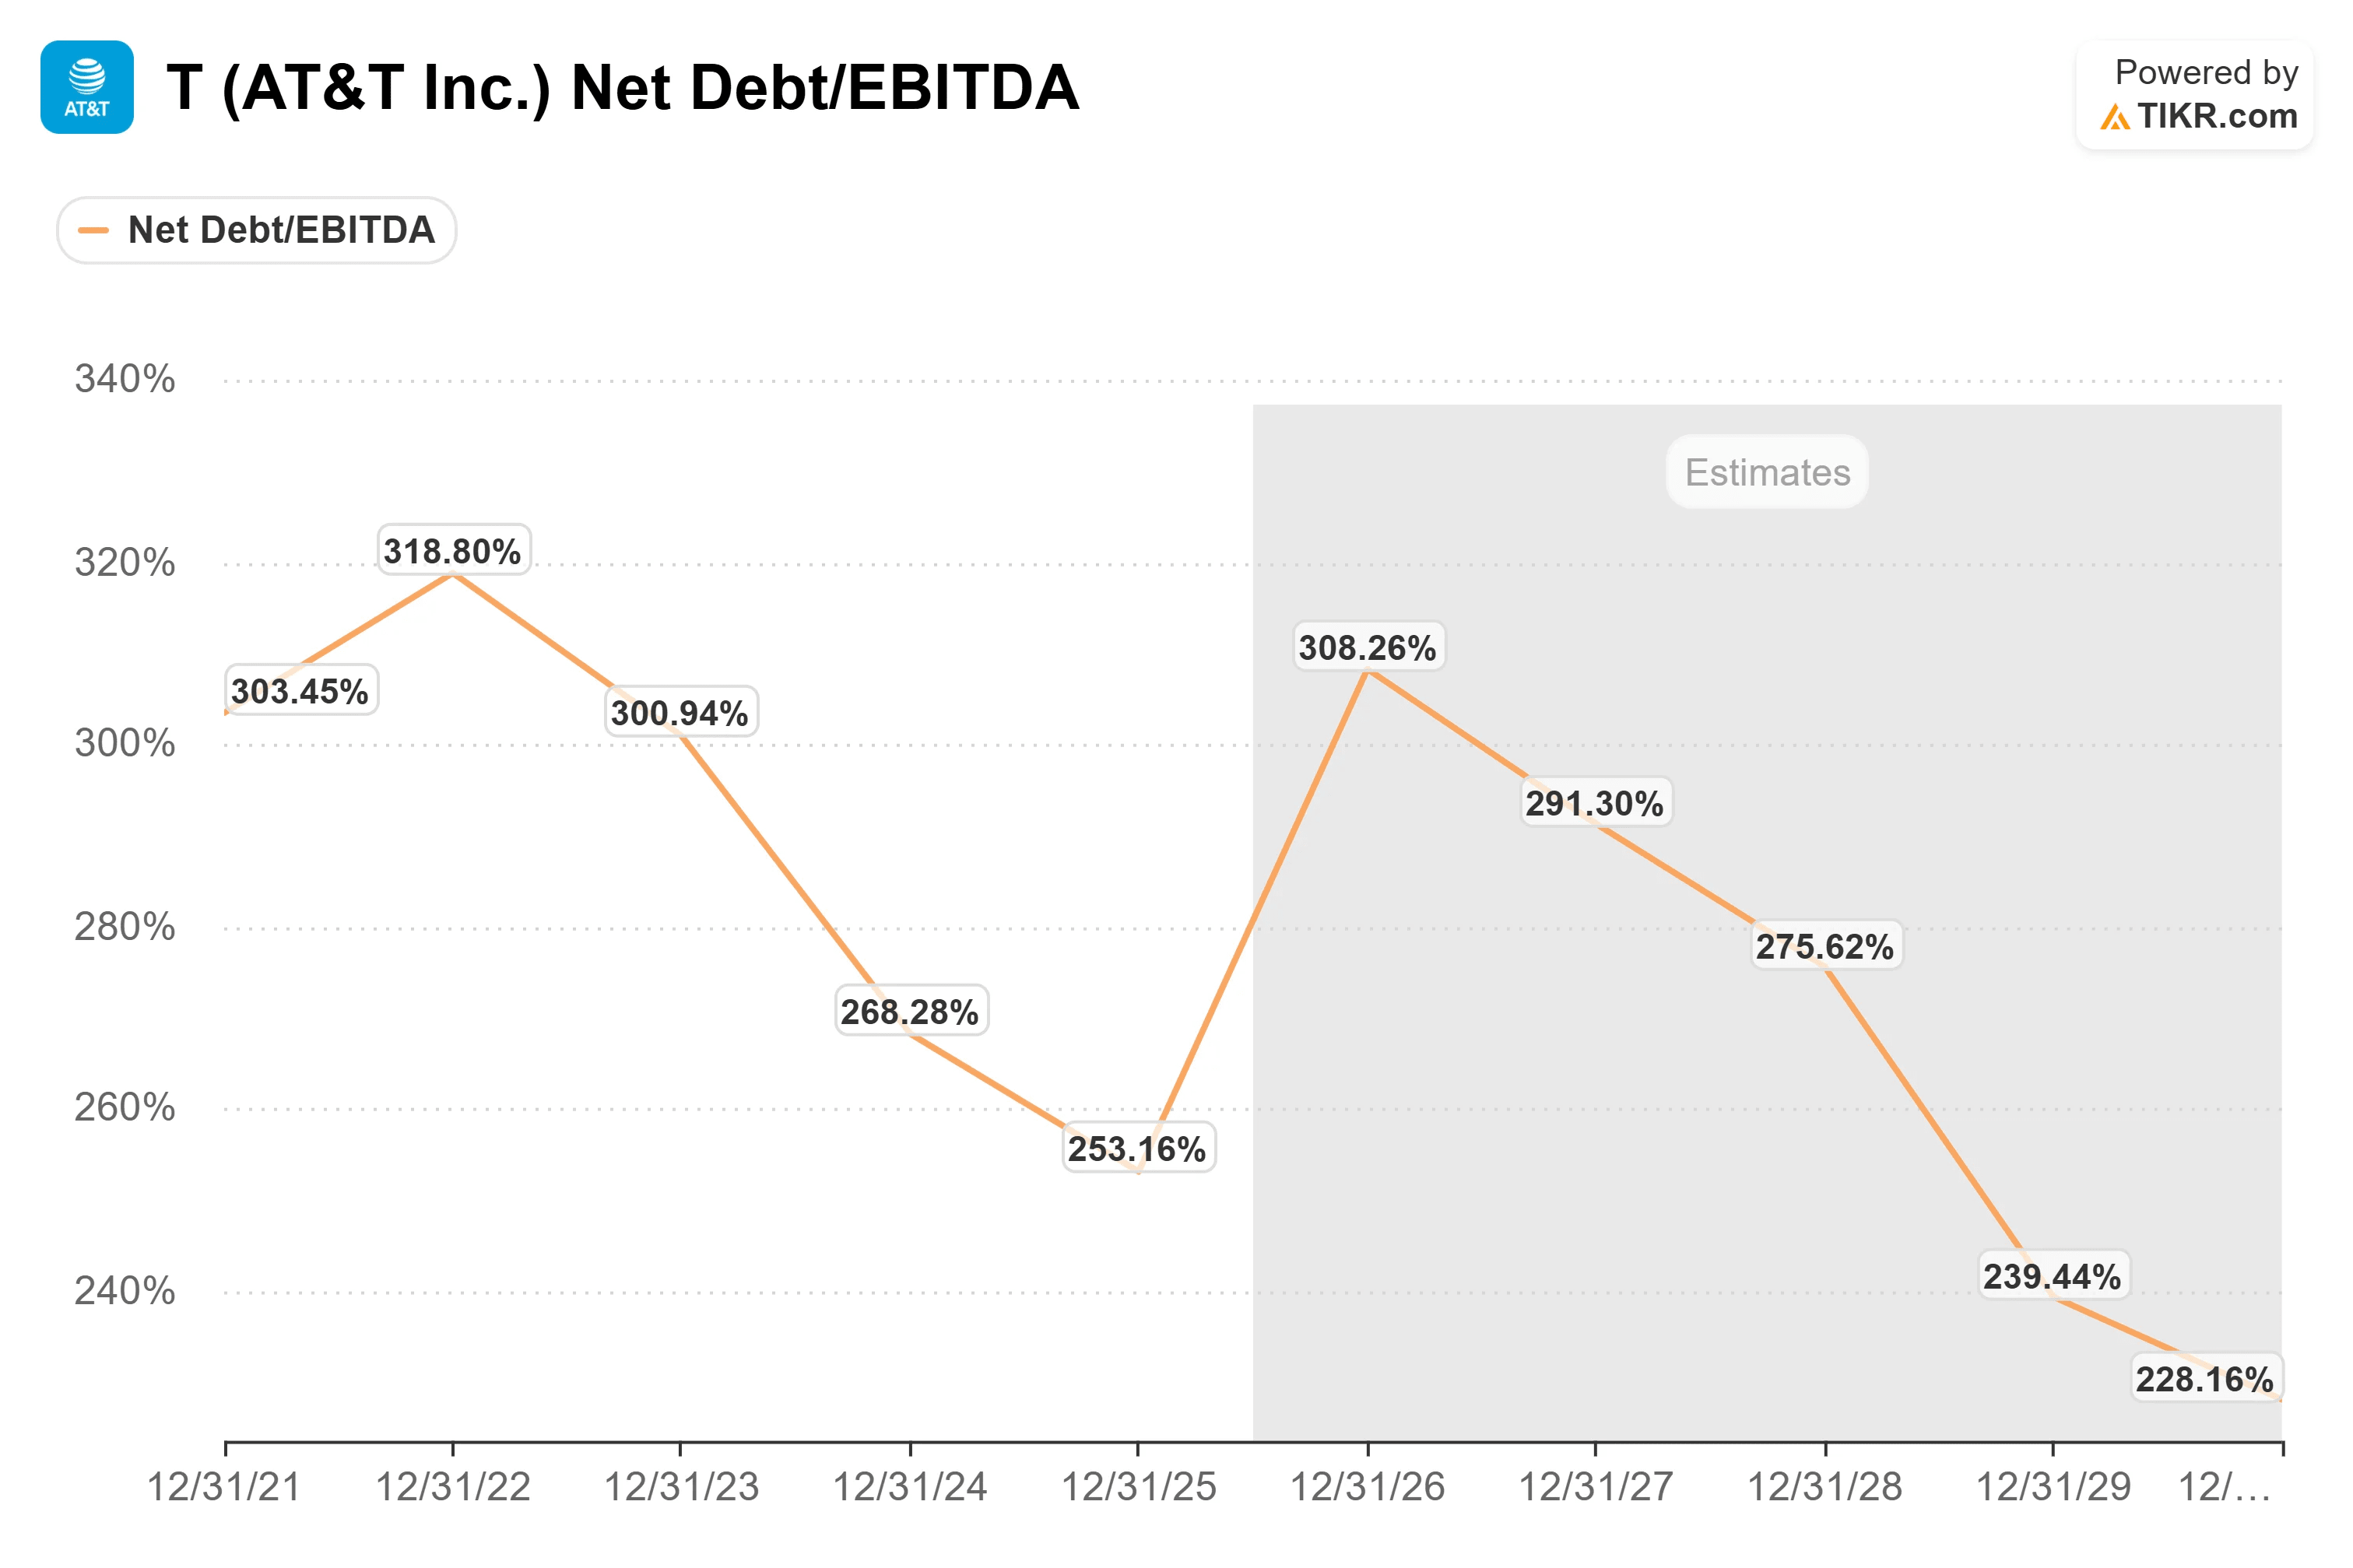
- 収入: AT&Tが完了時に受け取る現金は、約3年以内に調整後EBITDAの約2.5倍というネット負債水準に到達するのに役立ちます。
コンバージェンス、つまり家庭用インターネットと無線の両方をAT&Tから購入する顧客の割合は、2つ目の指標です:
- 固定無線: デロッシュは、そのベースはすでに50%を超えていると述べました。
- 全インターネット顧客: バンク・オブ・アメリカのアナリスト、マイケル・ファンクは、第2四半期後にAT&Tのポストペイド無線も契約している割合を42.5%、Lumenエリア外では45%と推計しました。
- 目標: AT&Tの消費者事業を率いるジェニファー・ロバートソンは、50%という目標を再確認しました。
AT&T株の過去の実績と将来の予測を見る (無料です!) >>>
バーンスタインが指摘した点と第3四半期がクリアすべき課題
この格下げは、10月9日にAT&T、ベライゾン (VZ)、Tモバイル (TMUS) が、SpaceX (SPCX) がGrain Managementの800 MHz帯スペクトラムを買収することに合意した後に一斉に下落したことに続くものでした。この取引にはまだFCCの承認が必要です。この売りはまた、10年物国債利回りが24年ぶりの高値である5.36%に達した週にも発生しました。
バーンスタインはまた、既存事業者による最近の価格改定と、第4四半期の季節性を理由に挙げました。AT&Tは同社が「アウトパフォーム」と格付けしていた5つの主要無線・ケーブル株の最後の1銘柄でしたが、スターリンクはAT&Tのファイバーに対する直接的な脅威ではないとも述べています。同社の$24という目標株価は、アナリスト平均の約$29を下回っています。
携帯端末コストについては、デロッシュは次のように述べています:「メーカーが様々な理由で価格を引き上げることを決定したからといって、それが私たちの補助金予算を変えるわけではありません」。
第3四半期については、コンセンサスは売上高約316億ドルで調整後EPSが約$0.60と予想しています。NTM(今後12ヶ月)の正規化EPSは、9月30日から10月15日にかけて株価が下落する中、約$2.41で推移しました。AT&Tは10月13日に20億ドルで売却することに合意したAT&Tメキシコを、第3四半期の提出書類で売却目的保有資産として分類します。

TIKRでAT&Tが競合他社と比較してどのようなパフォーマンスを示しているか見る (無料です!) >>>
TIKR アドバンストモデル分析
- 現在の株価: $23.50
- 目標株価 (中間ケース): ~$39
- 潜在的な総リターン: ~65%
- 年率化IRR: ~13% / 年

AT&T株に関するアナリストの成長予測と目標株価を見る (無料です!) >>>
中間ケースを使用すると、TIKRモデルは2030年12月31日までに約$39を示唆しています。これは$23.50から約65%上、または年率約13%に相当します。
参考までに、$39はTIKRのコンセンサスである2030年正規化EPSの約$3.48の約11倍です。現在の株価は2025年正規化EPSの$2.12の約11倍であるため、この目標はより高いP/Eではなく、利益成長に依拠しています。ただし、2030年の予測を公表しているアナリストはほとんどいません。
主なリスクは、SpaceXによる価格競争圧力が顧客維持のための支出を増加させ、その利益成長を鈍化させることです。上振れ要因は、AT&TがLumenエリアのギャップを埋めて浸透率40%に近づけることです。下振れシナリオでは、アナリストの最低目標株価である$20は現在の株価から約15%下に位置しています。
結論
10月21日の発表で、コンバージェンス率が42.5%に対してどうなるか、そしてLumenエリアの浸透率に関するアップデートがあるかに注目してください。ファイバー加入者基盤が成長する中でコンバージェンス率を維持できれば、SpaceXによる騒動の中でもデロッシュの計画を支えるでしょう。一方、コンバージェンス率が低下し、補助金が多くなる年末商戦に関するコメントがあれば、バーンスタインの警戒感に重みを与えることになります。
億万長者投資家が何を買っているかをTIKRで見て、スマートマネーを追従しましょう。
では、AT&T株の実際の価値はいくらなのでしょうか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提を入力するだけで、AT&Tの価値がいくらになるかを確認できます。ウォール街のコンセンサス予測から始めることも、ビジネスに対するあなた自身の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!


