

キーポイント
- ブルームバーグのアナリスト平均予想によると、AMDの純利益は今後4年間で501%成長すると見込まれており、ブロードコムやNVIDIAを上回る。AMDは11月3日に第3四半期決算を発表予定。
- 成長の大部分は2027年に集中しており、アナリストはAIデータセンター売上によりEPSが2倍以上になると予想している。
- インテルのPC需要減速警告は、AMDの規模の小さい部門に影響を与えた。クライアント部門は売上の27%を占め、データセンター部門は58%を占め、売上は倍増している。
- 予想PER45倍で取引されているAMD株は、現在の水準を維持するためには、第4四半期の業績見通しがアナリストが示唆する162億ドル近くになる必要がある。
ウォールストリートは、アドバンスト・マイクロ・デバイセズ (AMD) の純利益が、今年を含む今後4年間で501%成長すると予想している。この数字は、Jon ErlichmanがXで共有したリストにあるブルームバーグのアナリスト平均予想に基づく。これにより、AMDはブロードコム (AVGO) の306%やNVIDIA (NVDA) の168%を大きく上回る位置に立っている。
AMDがこの予想を裏付ける最初の機会は、11月3日(火)の取引終了後に発表される第3四半期決算だ。同社は傷を負った状態で臨むことになる。AMD株は10月30日(金)に11%下落した。これは、インテル (INTC) がPC需要の減速が少なくとも2027年前半まで続くと警告し、半導体株全体を押し下げたためだ。
予想は2027年に大きく依存
TIKRのコンセンサスは、この成長がどれだけ前倒しされているかを示している。アナリストは、正規化EPSが2025年の4.17ドルから今年は7.62ドルに上昇し、その後2027年には15.93ドルと2倍以上になると予想している。
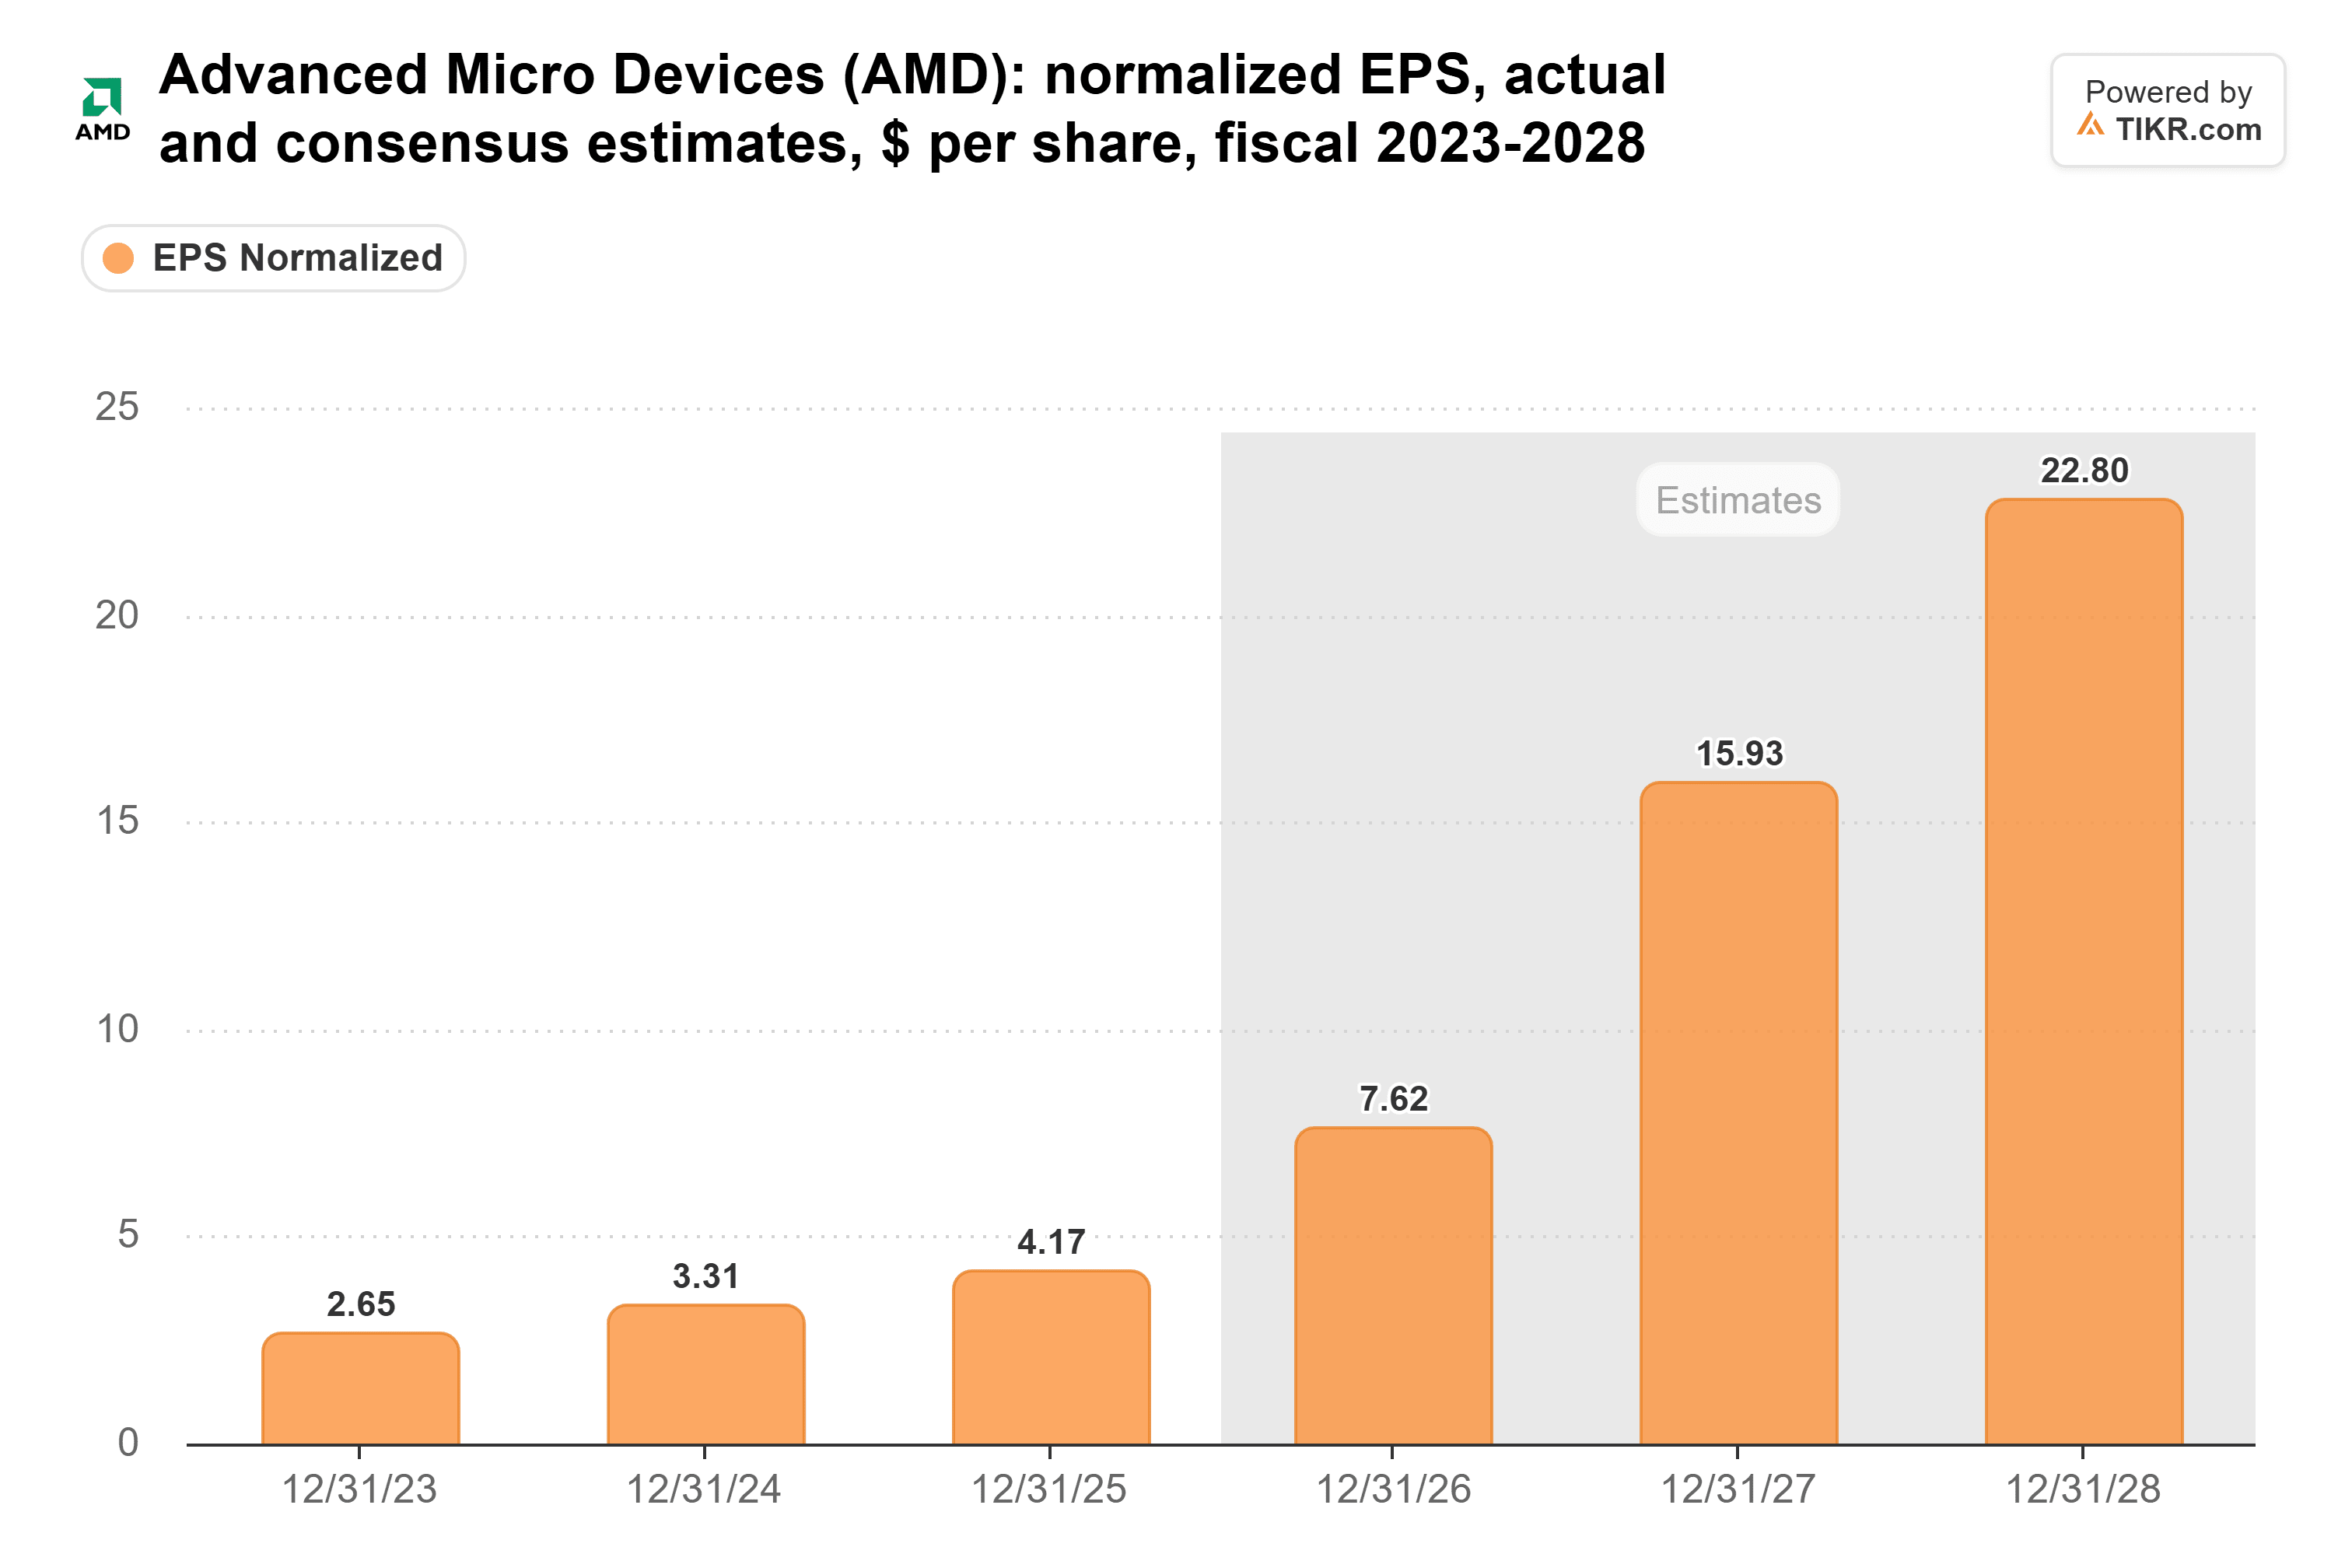
2028年の22.80ドルという予想は、AMDが2025年に稼いだ利益の約5.5倍に相当し、その上昇のほぼ3分の2が2026年と2027年に集中している。
利益はすでに動き始めている。四半期純利益は、2024年9月四半期の7.7億ドルから、2026年6月四半期には23億ドルに達した。

直近の四半期には4.83億ドルの投資収益が含まれている。それを除くと約18億ドルとなり、それでも2倍以上だ。3日の発表される数字は、1年前の12.4億ドルと比較されることになる。
2027年の急上昇は、AIデータセンターへの賭けだ。8月の決算説明会で、経営陣は、OpenAI、Meta、Anthropicなどの顧客にヘリオスラックが出荷されることで、データセンター売上が来年2倍以上になるとの見通しを示した。アナリストはそのヒントを受け取った。2027年のEPS予想は、7月下旬の13.18ドルから約21%上方修正されている。
TIKRはAMDに関する55人のアナリストを追跡。「買い」と言っているのは何人?
AMDの「買い」「保有」「売り」レーティングの完全な内訳と、ウォールストリートの売上高・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。AMDのアナリストレーティングを見る
インテルの警告はAMDの規模の小さい半分に影響
インテルは、クライアント部門の売上高が第3四半期から20%以上減少すると見込んでおり、それが金曜日にAMDを下落させた。しかし、第2四半期において、AMDのクライアント部門の売上は31億ドルで、売上の約27%を占めた。データセンター部門の売上は67億ドルで、58%を占め、1年前の2倍以上だった。
AMDはまた、第3四半期に向けてクライアント部門の売上はわずかな成長にとどまるとの見通しを示しており、PC市場の一部の軟調さはすでに数字に織り込まれている。インテル自身のデータセンター売上高78%増は、AMDにとってより重要な事業において、逆の方向を示している。
AMD株はヘリオスが予定通りに出荷されることを織り込んだ水準
金曜日の下落後も、AMD株は予想PER45倍で取引されており、5年間の平均である35倍を大きく上回っている。

これは6月末のピーク時の67倍からは低下しているが、それでも2027年の利益のかなりの部分が予定通りに実現することが織り込まれている。したがって、第3四半期そのものよりも、それに伴う情報の方が重要だ。経営陣は、第3四半期の売上高をコンセンサス予想の130.9億ドルに対し、約130億ドル±3億ドルと見込んでいた。
注目すべき数字は第4四半期の業績見通しだ。アナリストの2026年予想は、第4四半期の売上高が約162億ドル(前年同期比58%増)になることを示唆している。これは、ヘリオスの出荷が第4四半期から2027年前半にかけて増加するためだ。
162億ドル近い業績見通しがあれば、2027年の予想は上昇し続ける。それを大幅に下回る見通しは、ヘリオスの出荷が遅れるか、規模が縮小することを意味し、2027年の数字もそれに伴って下方修正されるだろう。経営陣はまた、2027年の見通しは顧客がデータセンター容量を予定通りに立ち上げることに依存していると述べている。Lisa Su CEOがそのタイミングについて慎重な発言をすれば、すでに上方修正されている予想に直接影響を与えることになる。
AMDの四半期を読む2つの方法
強気の見方:データセンター部門はすでに売上の58%を占め、売上は倍増しており、ヘリオスは増産中で、アナリストは3か月で2027年予想を約21%上方修正した。この道筋において、インテルのPC警告はノイズに過ぎない。
弱気の見方:PER45倍の水準では、株価は第4四半期の業績見通しが160億ドル近く、2027年について確信に満ちた発言があって初めて現在の水準を維持できる。クライアント部門は依然として売上の27%を占めており、クライアント部門の弱い見通しは、ヘリオスが順調でも2026年の予想を下方修正させる可能性がある。
PC需要の減速は、ここでは小さなリスクだ。タイミングの方が大きなリスクであり、3日の第4四半期業績見通しがその最初の真の手がかりとなる。
では、AMD株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの仮定を入力するだけで、AMDの価値がいくらになるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、事業に対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございます。幸運な投資を!======


