主なポイント
- アマゾンは、テクノロジーインフラ向けに最大800億ドルの担保付きサプライヤーファイナンスを手配した。これは、フリーキャッシュフローが348億ドルの流出となった四半期の後のことだ。
- このファイナンスはAWSの成長を資金調達する合理的な方法だが、アマゾンのAI構築には債務の数字が示す以上に多くの資金が必要であることを示している。
- チャマス・パリハピティア氏によれば、AI企業が2027年末までに調達する必要がある資金は、同期間に米国財務省が発行する総額の30%に相当する。そのため、アマゾンのような大口借り手は、今後資金調達コストが上昇する可能性がある。
- 2月初旬に発表される第4四半期決算に伴うアマゾンの2027年の資本支出見通しは、この構築にさらにどれだけの借り入れが必要かを示すことになる。
アマゾン (AMZN) は、AI構築の資金調達に新たな方法を確保したが、それはその構築の規模がいかに巨大になったかを雄弁に物語っている。
10月30日放送の Bloomberg Tech で、ブルームバーグのエド・ラドローは、アマゾンが第3四半期決算後に提出した10-Qを要約した:「アマゾンは、来年から始まるテクノロジーインフラ向けに約800億ドルのサプライヤーファイナンスを手配した」
彼がAWSのCEOマット・ガーマンに、なぜアマゾンがそれを必要としたのかと尋ねたところ、ガーマンはこう答えた:「私たちは目の前に非常に大きな機会を見ているとき、顧客のために可能な限り大規模に進めるために、それを責任を持って資金調達する方法も探している」
可能な限り大規模に進めるには多額の借入金が必要であり、アマゾンだけが借り入れているわけではない。All-Inの共同ホスト、チャマス・パリハピティア氏は、同ポッドキャストがXに投稿した クリップで、業界の資金需要を次のように説明した:
「これらのAI企業を見ると、彼らが27年末までに調達する必要がある資金は、同期間に財務省が発行する総額の30%に相当する」
これは、同じ買い手を求めて競合する大量の新規債券だ。
アマゾンの支払いは債務よりも大きい
このファイナンスは担保付きだ。アマゾンは2027年初頭から2028年第3四半期までに購入するハードウェアを担保に借り入れることができ、貸し手はそれらの資産の一部に対する担保権を取得する。(10-Qではどの資産かは明記されていない。) これまで、アマゾンはデータセンターやチップの資金を、事業からのキャッシュと史上最大の債券発行による現金で賄ってきた。競合他社が利用してきたチップリースや共同ファイナンス取引にはほとんど手を出さなかった。
しかし、その事業活動はもはや支出を賄えなくなっている。フリーキャッシュフローは第3四半期だけで348億ドルの流出となり、資本支出は773億ドルに達した。アナリストは、アマゾンが今年と来年もキャッシュを消費し続け、2028年にフリーキャッシュフローがプラスに転じると予想している:
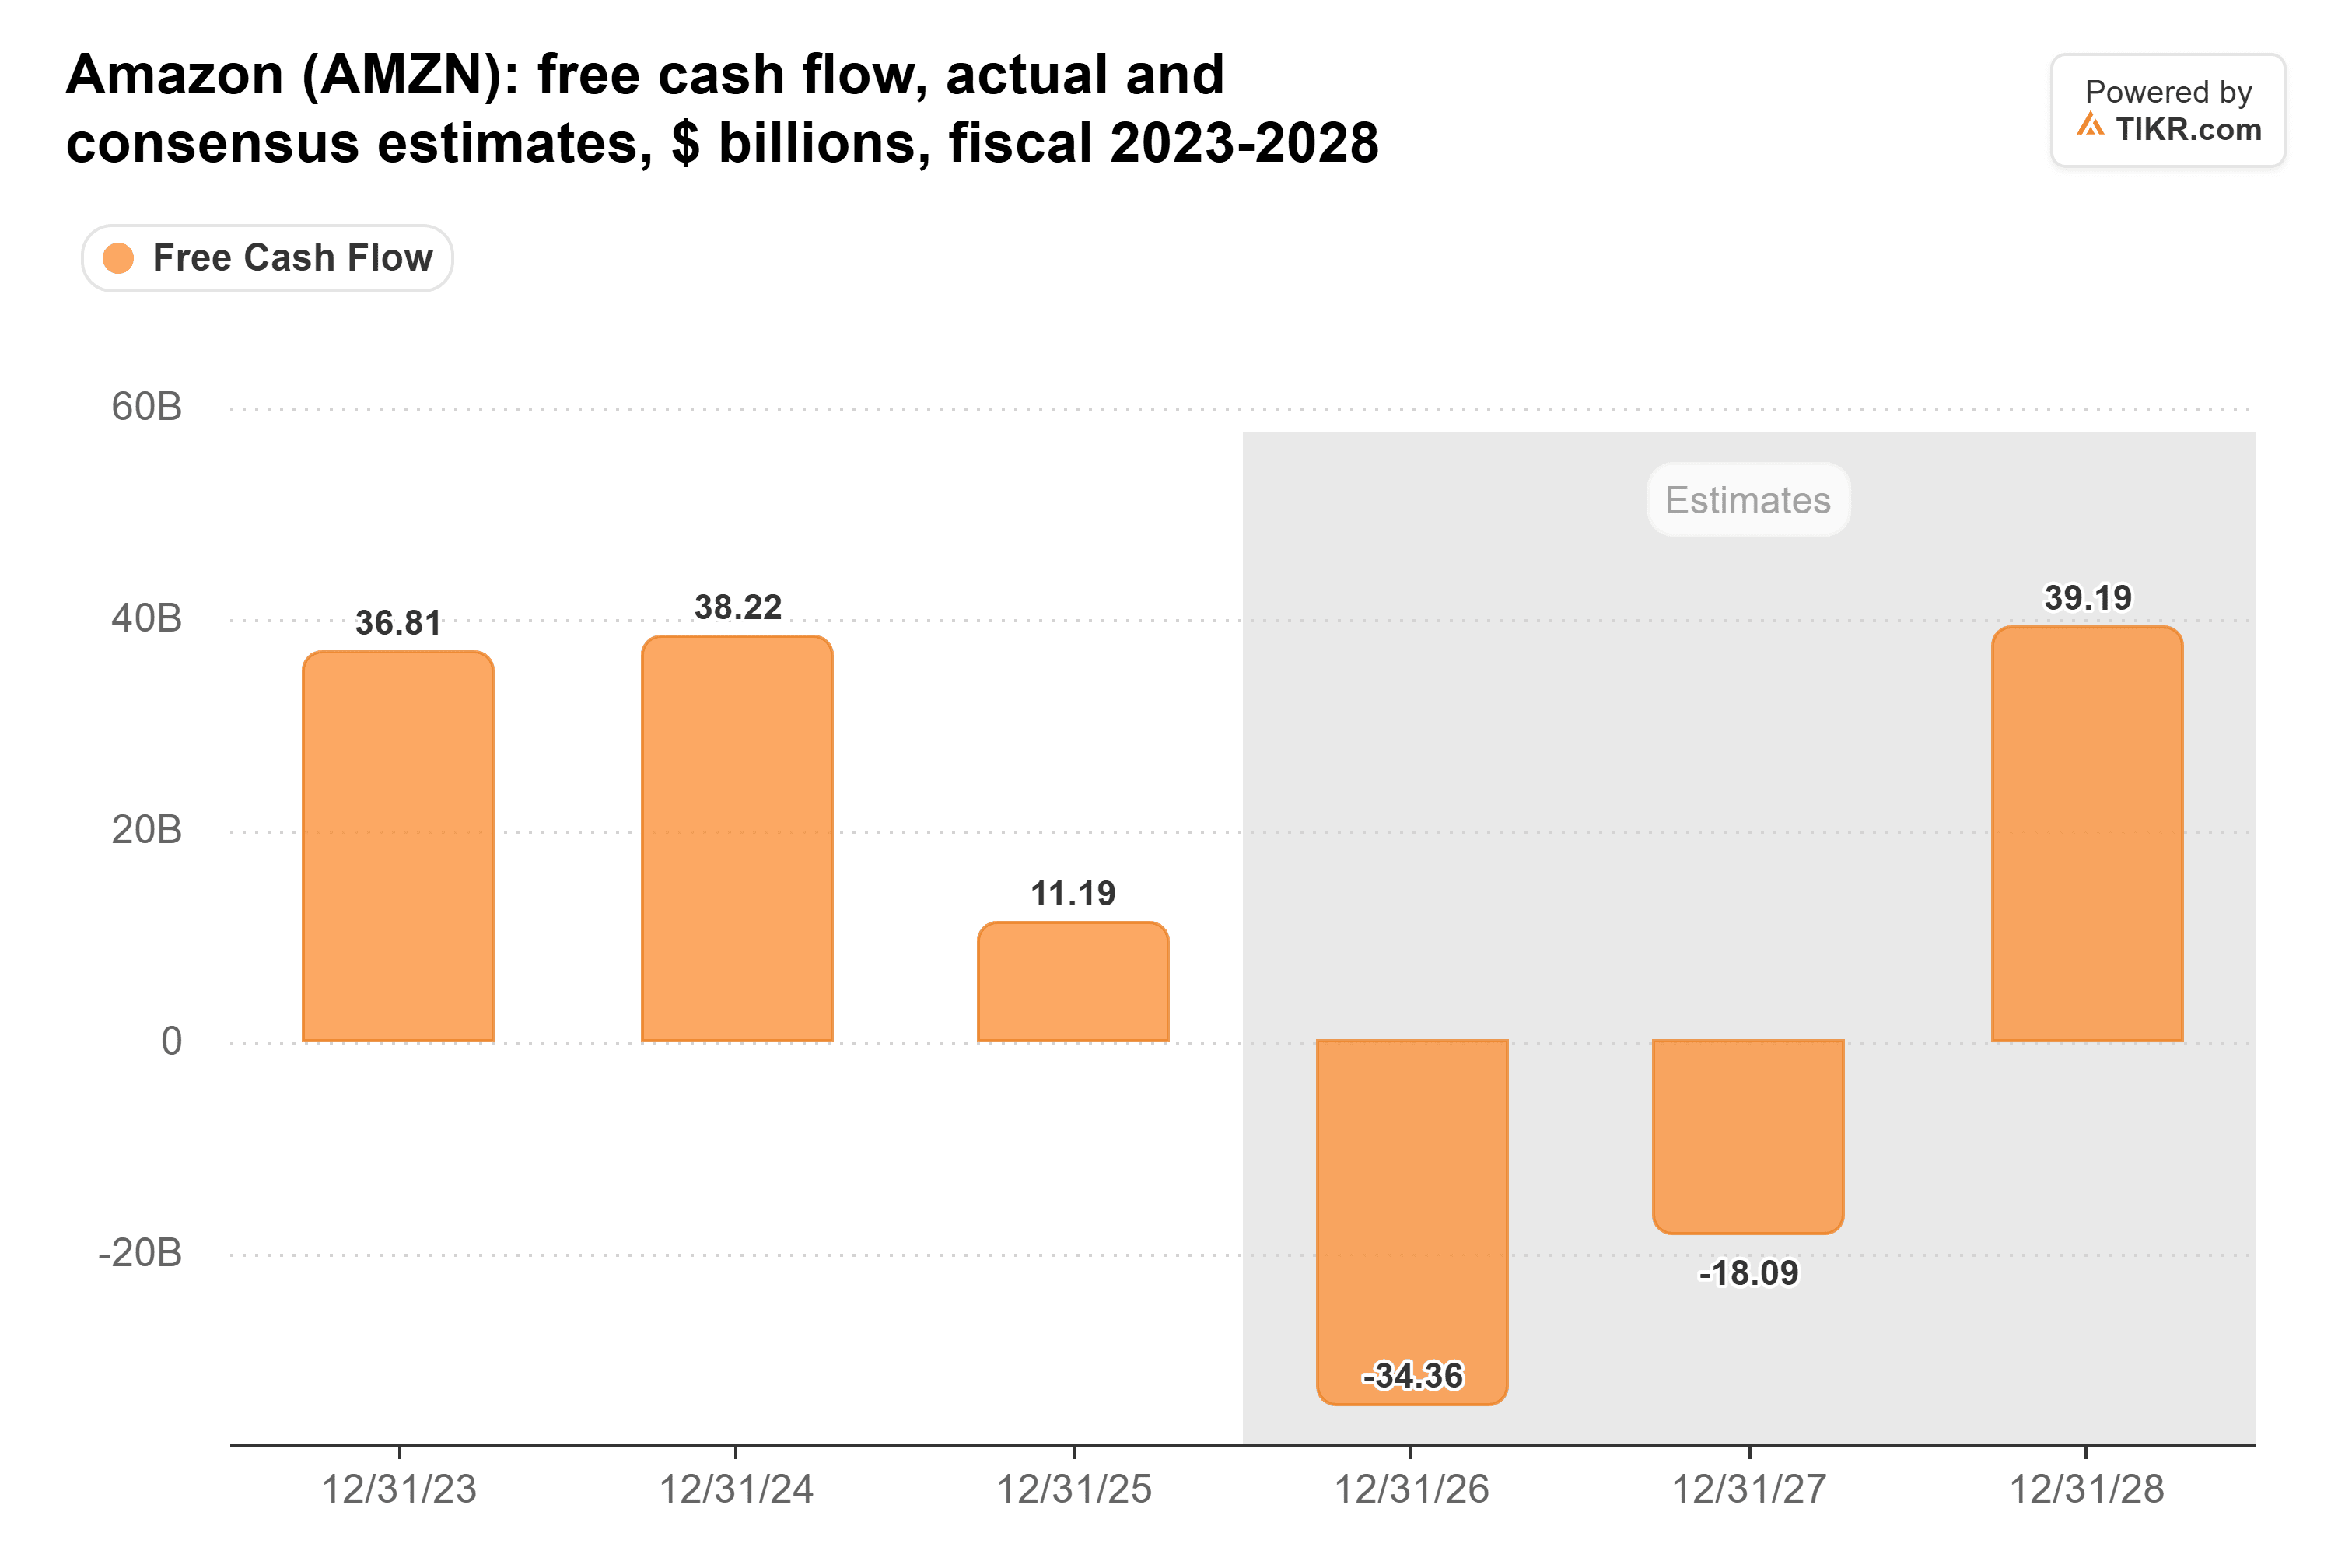
これは、2026年と2027年の2年間で合計約530億ドルの流出となる。また、CEOのアンディ・ジャシーは、アマゾンは今年の約2,200億ドルよりも「2027年に大幅に多くの支出を見込んでいる」と述べている。
TIKRはアマゾンについて60人のアナリストを追跡。「買い」と言うのは何人?
アマゾンの買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。 アマゾンのアナリストレーティングを見る
アマゾンが既にどれだけ借り入れたか
アマゾンは、そのギャップを埋めるために借り入れを行ってきた。リースを含む総債務は、過去1年でほぼ倍増し、9月末時点で3,050億ドルに達した:
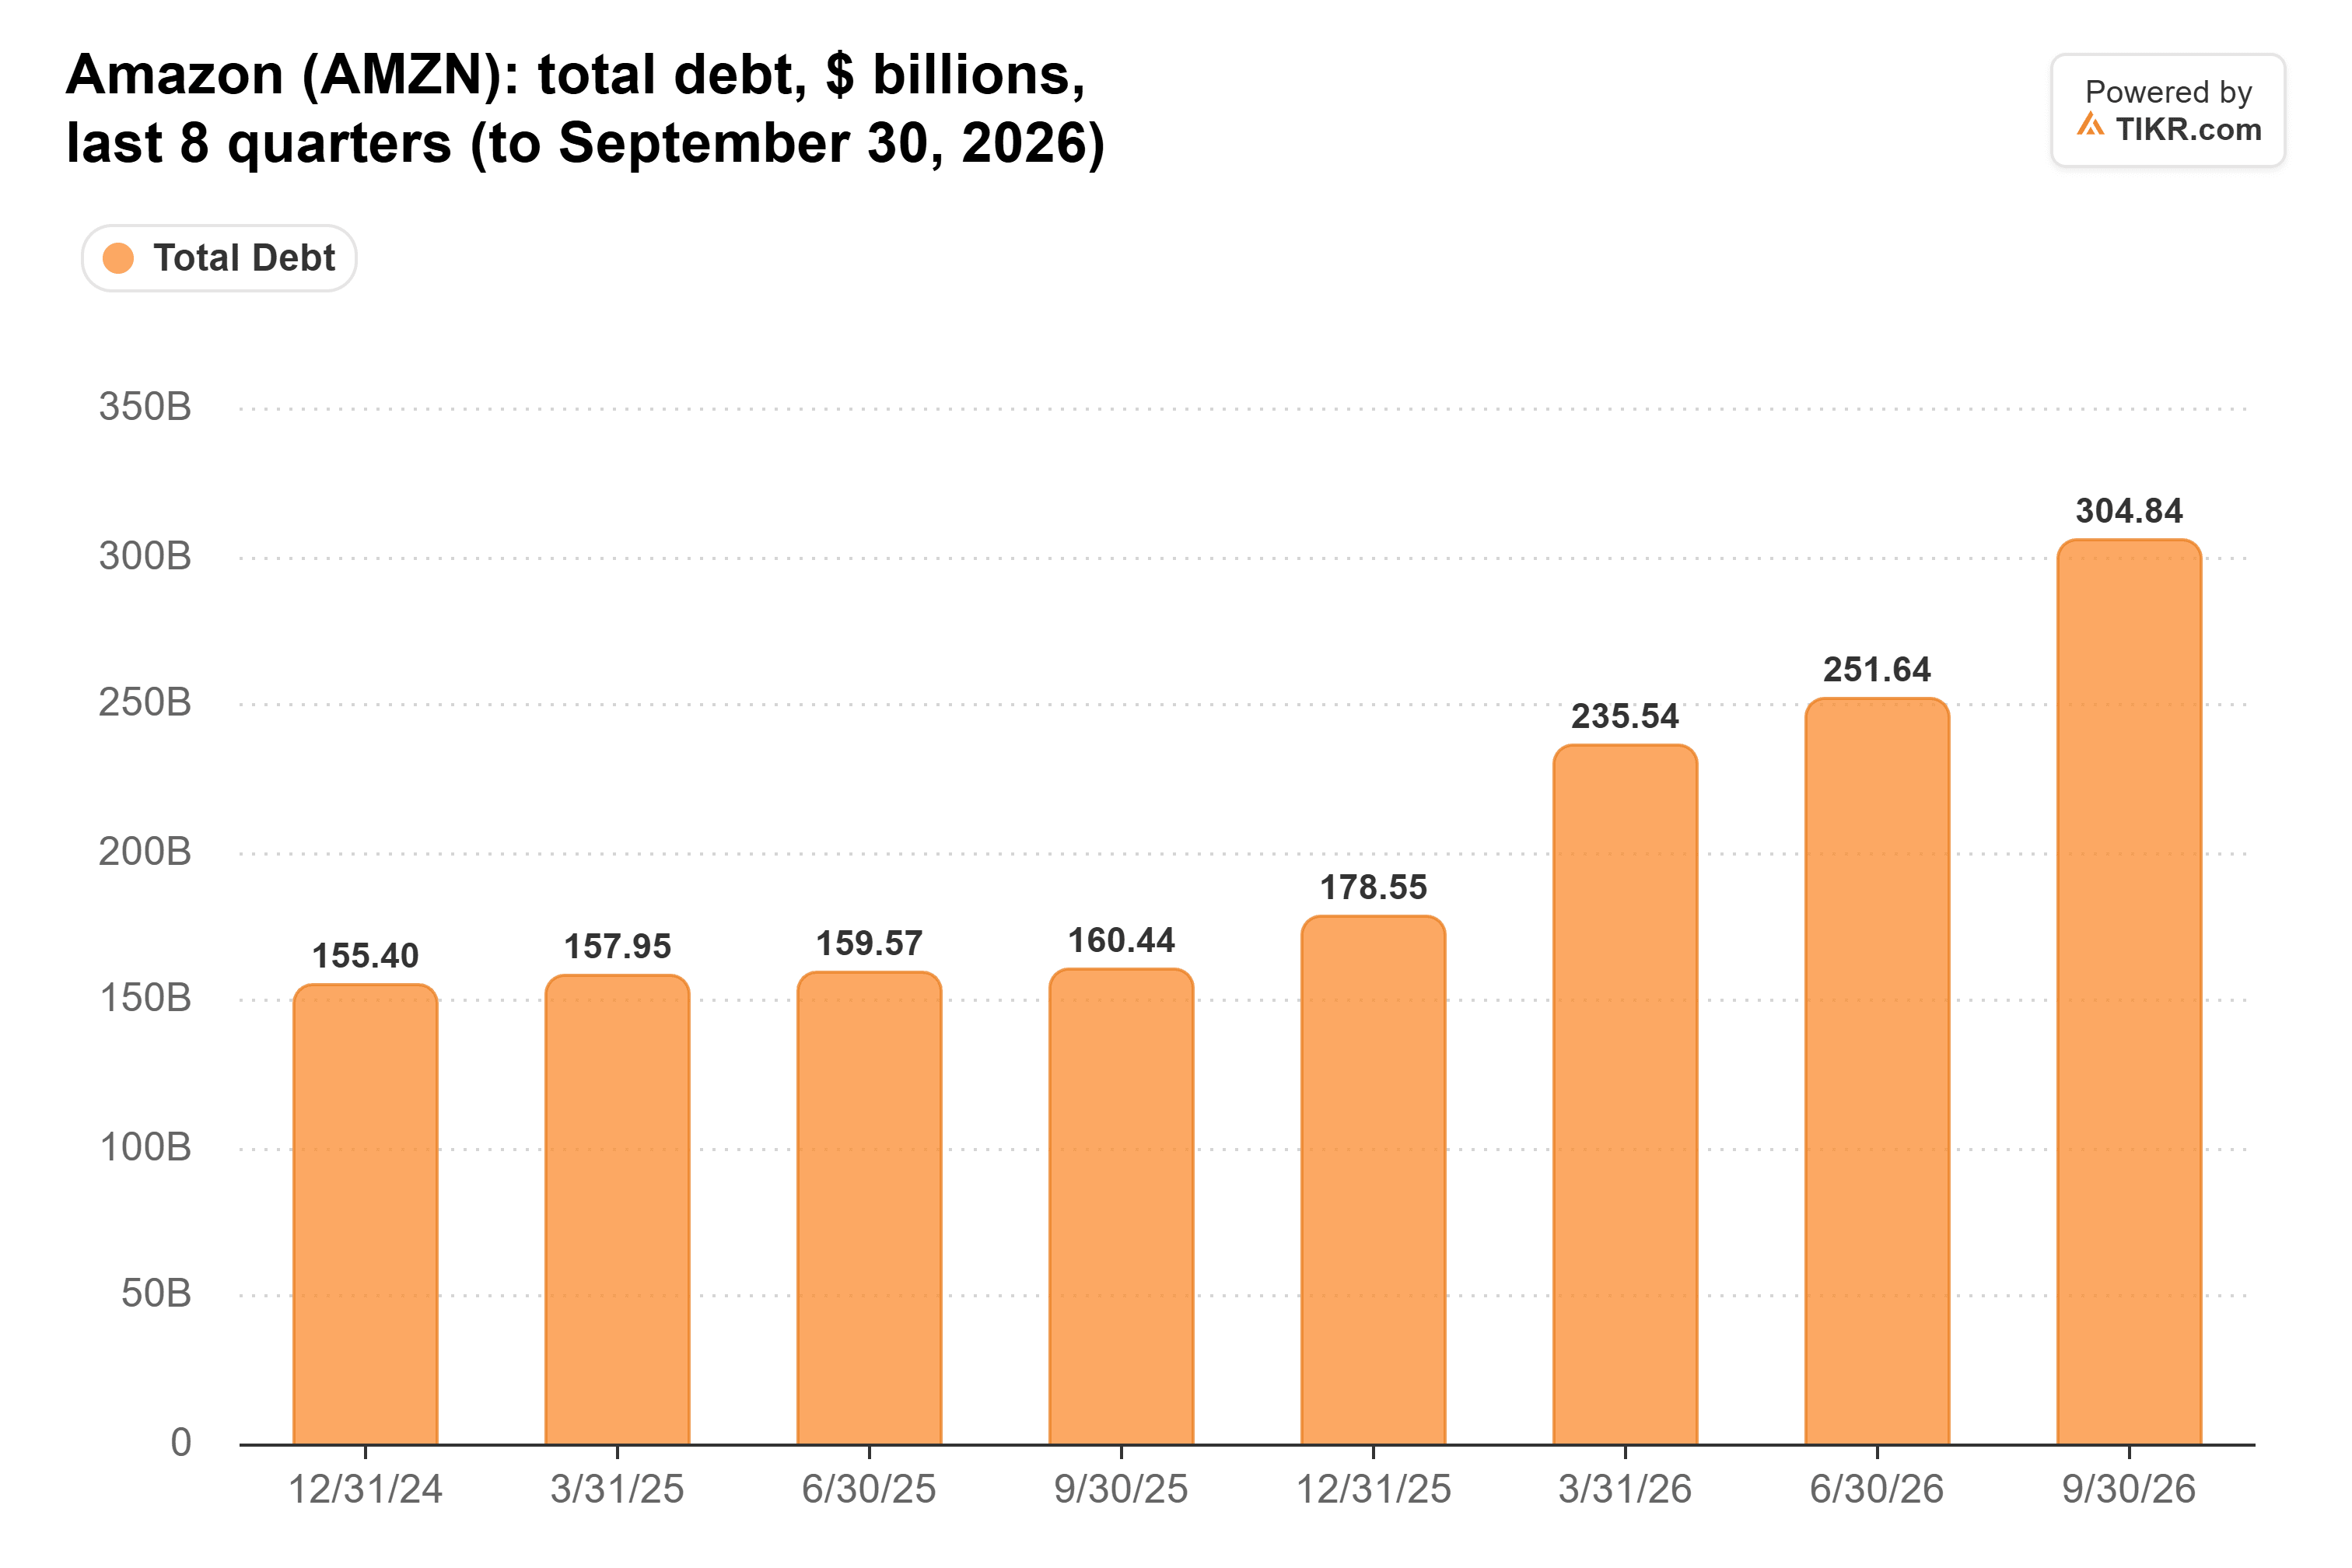
債券発行だけを見ると、額面価格での長期債務は、2025年末の688億ドルから9か月後には1,809億ドルに急増した。800億ドルのうちどれもまだこれらの数字には含まれていない。なぜなら、アマゾンは2027年までこのファイナンスを利用できず、10-Qではこれらの引き出しは長期債務として計上されるとしているからだ。この提出書類によれば、アマゾンの9月末時点での総コミットメントは、開始前のリースや購入契約済みの設備を債務と利息に加えると、前年の2倍以上となる8,830億ドルに達している。
米国債がアマゾンの競合となった
パリハピティア氏の懸念は、投資家がAI関連の債務よりも政府債務を好む可能性があることだ。もしそうなれば、ハイパースケーラーやAIラボは借り入れにより高い金利を支払うことになると、彼は番組内で述べた。ネオクラウドのようなより小規模な借り手はさらに高い金利を支払い、最も弱い企業はより早く債務不履行に陥る可能性がある。
アマゾンは弱い側には全く近づいていない。しかし、債券トレーダーはこの借り入れに気づいている:ブルームバーグのデータによると、アマゾンの債務の5年デフォルト保険コストは8月初旬以降約50%上昇している。
AWSはその存在価値を証明している
貸し手が800億ドルを提供するのには理由がある。AWSは前四半期に39%成長して460億ドルに達し、営業利益率は38.7%となり、バックログは5,780億ドルに達した。ジャシー氏はAWSの成長率が2027年と2028年の両方で40%を超えると予測しており、経営陣は顧客からのコミットメントが既に構築中のキャパシティの多くをカバーしていると述べている。そのキャパシティを提供するサーバーを担保に借り入れることで、そのコストを顧客が支払う年数に分散させることができ、これは理にかなったマッチングである。
アマゾン投資家が考慮すべきこと
アマゾンはこれを賄える。しかし、800億ドルは依然としてAI関連の支払いに含まれるべきであり、この株の投資判断は2028年にフリーキャッシュフローがプラスに転じることに懸かっている。それが実現するまでは、アマゾンは米国財務省や他のAI大手と、同じ債券買い手をめぐって競争しており、その資金調達コストがリスクとなる。アマゾンが再びキャッシュマシンであると言う前に、その転換が予定通りに訪れるのを確認したい。
最初の試練は2月初旬に訪れる。アマゾンが第4四半期決算とともに2027年の資本支出見通しを発表する時だ。モルガン・スタンレーは既に3,550億ドル、今年の2,200億ドルより約60%多いと予想している。それに近い見通しが出されれば、それはさらなる借り入れと、転換の遅れを意味する。
では、アマゾンの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、アマゾンがどれだけの価値になる可能性があるか確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして意図されたものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!