Statistiche Chiave per l'Azione WMT
- Performance ultima settimana: -1.6%
- Range 52 settimane: $99 a $135
- Prezzo obiettivo modello di valutazione: $128
- Potenziale rialzista implicito: 17.5% in 2.3 anni
Valuta la valutazione premium di Walmart rispetto a 5 anni di previsioni degli analisti con TIKR (È gratuito) >>>
Il Superamento delle Stime di Walmart Non Ha Ancora Riconquistato gli Investitori
Le azioni di Walmart (WMT) sono scivolate di circa l'1,6% nell'ultima settimana, chiudendo vicino a $109 lunedì. Il titolo ora si trova circa il 20% al di sotto del suo massimo delle ultime 52 settimane di $135. Quel divario si è aperto ad agosto, quando le azioni sono crollate dell'8,9% a $104 il giorno in cui Walmart ha comunicato i risultati del Q2. Da allora, la ripresa è stata lenta e discontinua.
Il selloff di agosto non riguardava vendite deboli. I ricavi sono aumentati del 5,9% a $187,9 miliardi, l'EPS rettificato è balzato del 19,1% a $0,81 e l'eCommerce globale è cresciuto del 23%. Tuttavia, gli investitori hanno messo in discussione la qualità di quel superamento, perché i rimborsi tariffari hanno gonfiato i profitti. Questi rimborsi sono restituzioni una tantum dei dazi doganali riscossi in base a poteri commerciali di emergenza.
Il management continua a sembrare fiducioso. Nella conference call sui risultati, l'amministratore delegato John Furner ha dichiarato: "Sono ancora più ottimista oggi mentre vediamo i pezzi che si alimentano sempre più a vicenda". Intendeva dire che attività in rapida crescita come la pubblicità, il marketplace e l'abbonamento ora rafforzano i negozi core. E Walmart ha alzato le sue previsioni per l'intero anno, guidando per un EPS rettificato compreso tra $2,80 e $2,87.
Le notizie recenti hanno aggiunto dettagli piuttosto che direzione. Walmart sta aggiornando Scintilla, la sua piattaforma di dati sui fornitori, trasformandola in uno strumento di intelligenza artificiale che segnala problemi come scaffali vuoti. Nel frattempo, due senatori hanno chiesto alla Federal Trade Commission (FTC) di indagare su come il suo chatbot Sparky gestisce le dichiarazioni "Made in USA". Andando avanti, il titolo ha bisogno di prove che i profitti possano continuare a crescere una volta che i rimborsi tariffari svaniranno.
Controlla come si sono mosse le stime per il Q3 di Walmart da agosto su TIKR (È gratuito) >>>
Il Titolo WMT è Sottovalutato?
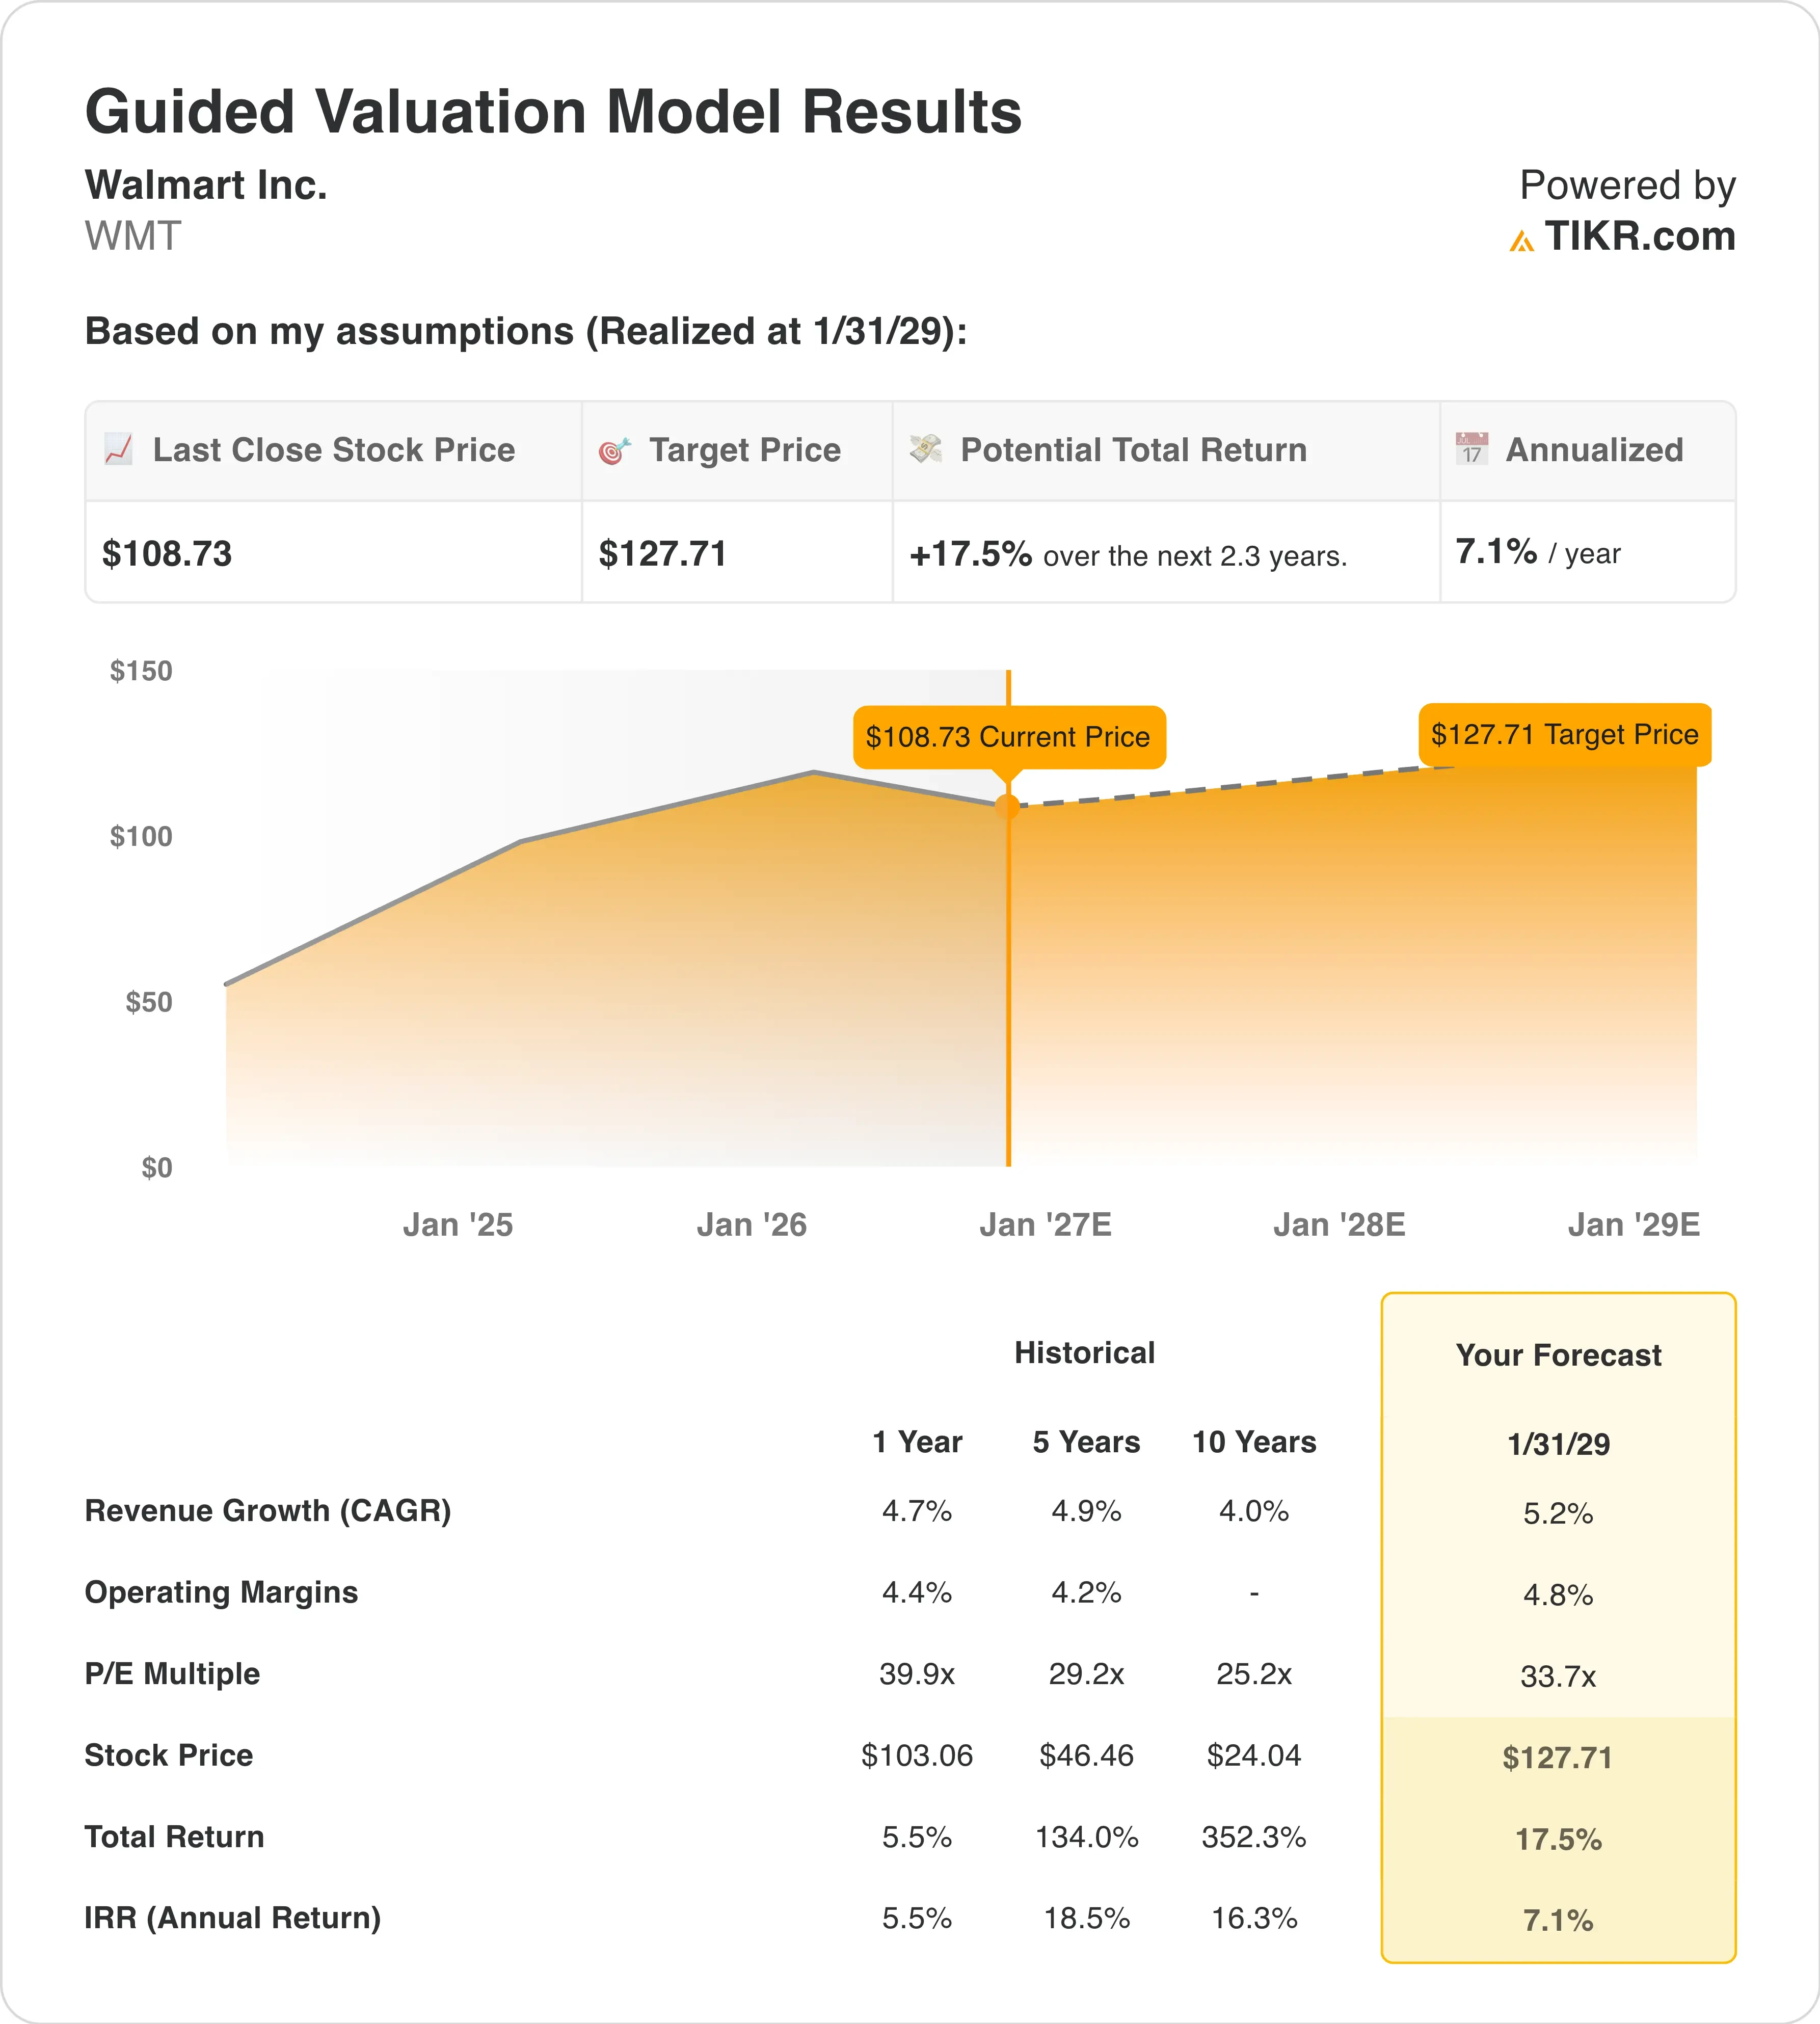
Sotto le ipotesi del modello di valutazione realizzate entro il 31/01/29, il titolo è modellato utilizzando:
- Crescita dei Ricavi (CAGR): 5.2%
- Margini Operativi: 4.8%
- Multiplo P/E di Uscita: 33.7x
Sulla base di questi input, il modello stima un prezzo obiettivo di $128, implicando un rendimento totale del 17,5% rispetto al prezzo attuale delle azioni di $109 e un rendimento annualizzato del 7,1% nei prossimi 2,3 anni.
Un rendimento annuale del 7,1% è inferiore alla soglia del 10%, quindi Walmart appare pienamente valutato al prezzo di oggi. Il problema non è il business ma il multiplo di ingresso. Walmart scambia a 36,3x gli utili dell'anno prossimo, rispetto a un P/E medio a 10 anni di 25,2x.
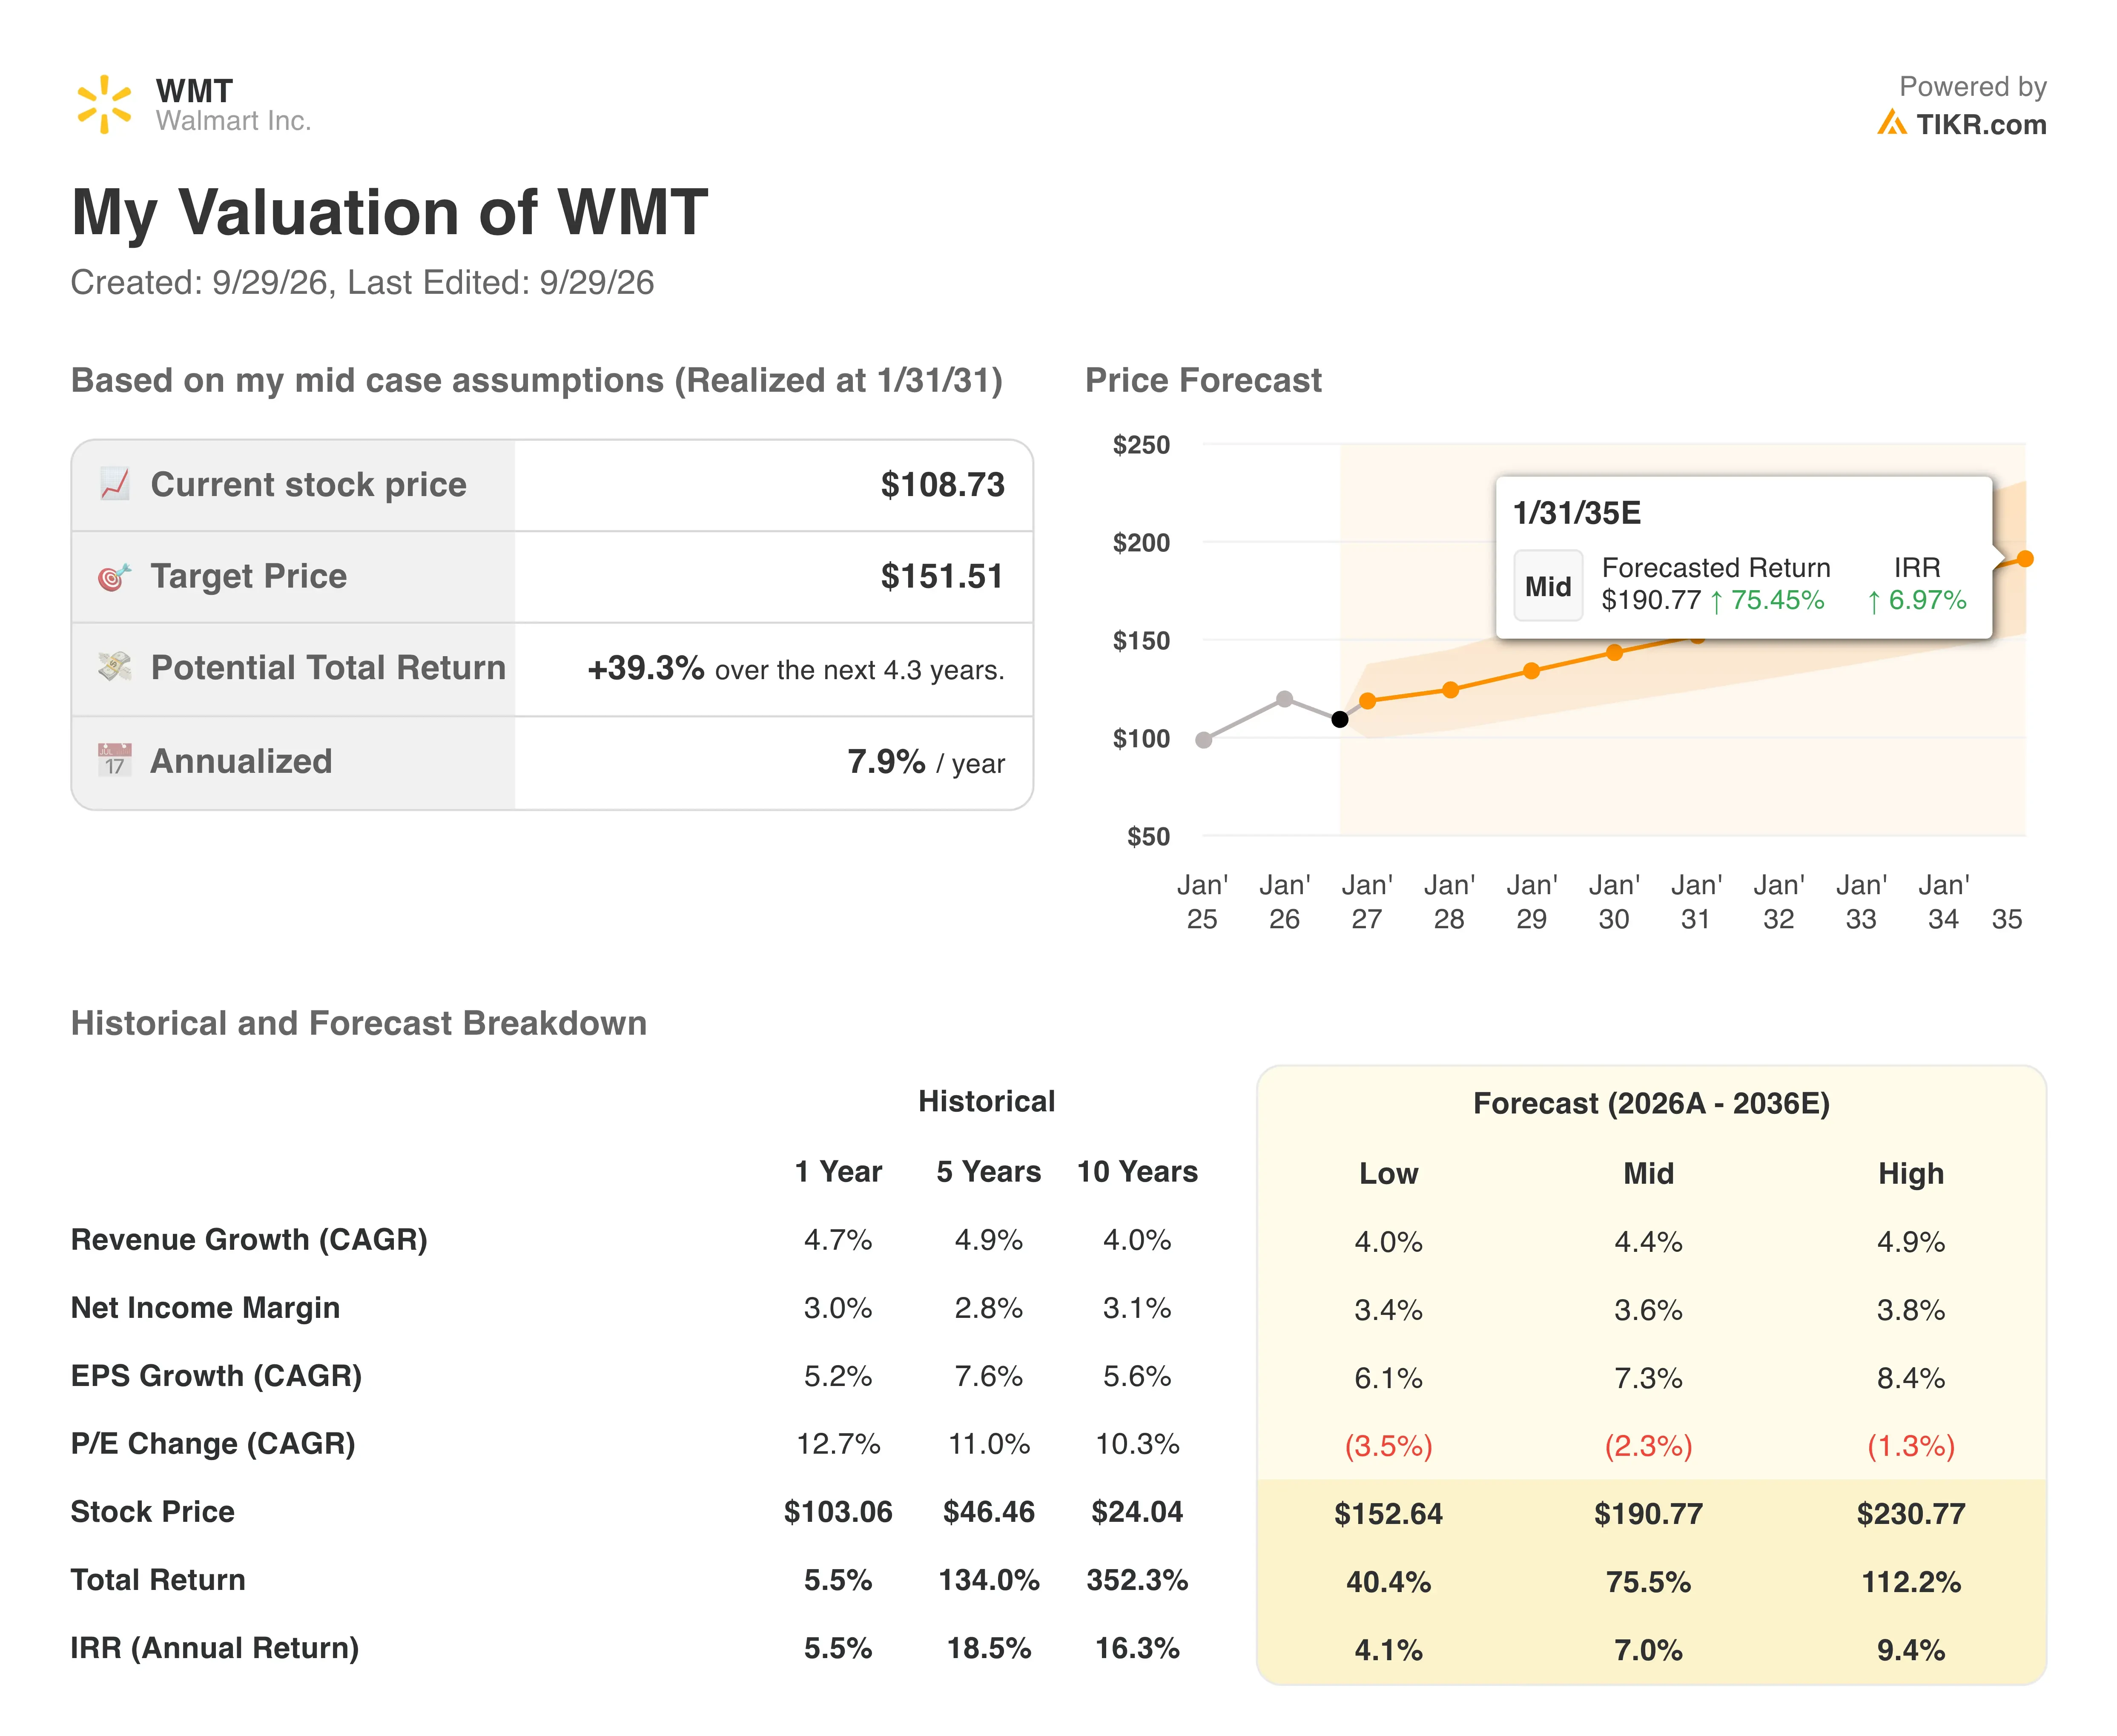
Il modello presuppone che quel premio si riduca a 33,7x entro l'inizio del 2029. Questo si colloca comunque ben al di sopra della media quinquennale di 29,2x, perché gli investitori ora premiano i ricavi pubblicitari e da abbonamento di Walmart. Quei flussi generano margini molto più alti rispetto alla vendita di generi alimentari, quindi giustificano un certo premio.
Una crescita dei ricavi del 5,2% annuo è vicina al record quinquennale di Walmart del 4,9%. Nel frattempo, il margine operativo sale al 4,8% dal 4,4% dell'ultimo anno. Quel miglioramento dipende dal fatto che l'eCommerce diventi più redditizio man mano che le rotte di consegna diventano più dense.
Per confronto, Costco (COST) scambia a 40,5x gli utili forward, mentre Target (TGT) ha fatto crescere le vendite comparabili del 3,8% nell'ultimo trimestre. Walmart si colloca tra loro in termini di prezzo, ma la sua crescita negli Stati Uniti sembra più vicina a quella di Target. Quindi il titolo ha bisogno di un'espansione dei margini, non solo di vendite stabili, per ottenere un rendimento a due cifre.
Stima il fair value di un'azienda all'istante (Gratuito con TIKR) >>>
Costco e Target Stanno Alzando l'Asta
Costco è il rivale che condivide la valutazione premium di Walmart. Il suo P/E forward di 40,5x supera il 36,3x di Walmart, ma gli analisti si aspettano anche una crescita più rapida. Si prevede che i ricavi di Costco crescano del 7,9% annuo nei prossimi due anni, contro il 5,5% di Walmart. E le vendite comparabili rettificate di Costco sono aumentate del 6,7% nel suo ultimo trimestre, esclusi gli effetti di benzina e valuta.
Target sta mettendo in scena un ritorno. Le sue vendite comparabili del Q2 sono aumentate del 3,8%, battendo la crescita del 2,6% di Walmart USA, mentre il traffico nei negozi è aumentato del 3,6%. Target si aspetta inoltre che il suo margine operativo raggiunga circa il 5,1% quest'anno, esclusi i rimborsi. Questo si confronta con il margine operativo di Walmart del 3,9% negli ultimi dodici mesi.
Amazon (AMZN) aggiunge pressione sui costi del lavoro e sulla velocità. Ha aumentato la paga oraria minima per i lavoratori delle operazioni negli Stati Uniti di $1 a $20 questo mese. Ciò costringe i rivali, inclusa Walmart, a bilanciare i costi salariali con i livelli di servizio. Tuttavia, il vantaggio competitivo (moat) di Walmart rimane la sua scala, poiché migliaia di negozi fungono anche da hub di consegna per il suo business online in rapida crescita.
Cosa Guiderà il Titolo WMT in Futuro?
I risultati del Q3 del 19 novembre sono il prossimo punto di controllo. Walmart ha fornito previsioni per una crescita delle vendite compresa tra il 3,0% e il 3,75% e una crescita del reddito operativo rettificato tra il 2,0% e il 4,0%. Quel ritmo di profitto più lento riflette il fatto che i rimborsi tariffari vengono reinvestiti in prezzi più bassi. Uno spostamento temporale della vendita Big Billion Days di Flipkart, il più grande evento di shopping dell'India, riduce inoltre di oltre 1 punto la crescita delle vendite.
La domanda per le festività sembra essere un fattore a favore. Adobe prevede che le vendite online per le festività negli Stati Uniti cresceranno del 6,7% poiché gli sconti attraggono gli acquirenti. Poiché l'eCommerce di Walmart cresce molto più velocemente dei suoi negozi, una forte stagione digitale potrebbe sollevare sia le vendite che i margini.
L'assistenza sanitaria è una nuova via di crescita. Walmart e SCAN Health Plan pianificano un prodotto Medicare Advantage a marchio congiunto in due stati, con l'iscrizione che dovrebbe iniziare il 15 ottobre. Medicare Advantage è un'assicurazione privata che gli anziani possono scegliere invece del Medicare tradizionale. Sebbene oggi sia piccolo, approfondisce la portata di Walmart in servizi di valore più elevato.
I fattori di costo rimangono un rischio. Walmart si aspetta poco più di $2 miliardi di costi extra per il carburante quest'anno. Quindi gli investitori osserveranno se la crescita della pubblicità e degli abbonamenti può compensare quella pressione.
Dovresti Investire in Walmart?
L'unico modo per saperlo davvero è guardare i numeri di persona. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri WMT e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i prezzi obiettivo sono in trend rialzista o ribassista.
Puoi creare una watchlist gratuita per tracciare WMT insieme a ogni altro titolo nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere da solo.
Analizza il titolo WMT su TIKR Gratis→
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buoni investimenti!