Statistiche Chiave per il Titolo INTC
- Performance ultima settimana: -5.4%
- Range 52 settimane: $33 to $142
- Prezzo target modello di valutazione: $141
- Potenziale rialzista implicito: 21.6% in 2.3 anni
Valuta i conti del turnaround di Intel con 5 anni di previsioni degli analisti nel Modello di Valutazione gratuito di TIKR (È gratuito) >>>
Intel si raffredda dopo una storica corsa di recupero
Le azioni di Intel (INTC) sono scese di circa il 5,4% nell'ultima settimana, chiudendo vicino a $116 lunedì. La maggior parte del danno è arrivata in una sola seduta, quando il titolo è crollato del 5,7%. Nessuna modifica alle previsioni o alla domanda ha innescato il movimento. Invece, gli investitori sembrano realizzare i guadagni dopo una salita del 246% nell'ultimo anno.
Questo rally si basa su un'idea semplice: l'IA ha bisogno di più dei soli chip grafici. All'AI Infra Summit, il CEO Lip-Bu Tan ha dichiarato che la domanda di CPU è alta a causa dell'IA agentica, che è un software che pianifica e agisce in modo autonomo. Le CPU sono il cervello generale di un server, quindi coordinano quel lavoro. Intel sta quindi promuovendo un approccio di sistema completo e aperto piuttosto che un singolo chip eroico.
I numeri supportano questa tesi. I ricavi del Q2 sono aumentati del 25% a $16,1 miliardi, mentre i ricavi del data center sono balzati del 59% a $6,3 miliardi. Nella conference call sugli utili, il CFO David Zinsner ha dichiarato: "I clienti continuano a segnalare un ambiente di spesa forte e sostenibile". E Intel ha firmato 10 accordi pluriennali con clienti server perché l'offerta è ancora inferiore alla domanda.
Il sentiment ha ricevuto una scossa anche dal mondo della memoria. Solidigm, il business di storage che Intel ha venduto a SK Hynix in un accordo completato nel 2021, starebbe valutando un'IPO fino a $150 miliardi. Questa cifra mostra quanto gli investitori valutino riccamente gli asset dei data center per l'IA, sebbene Intel non ne catturi direttamente nessuno. Se il titolo INTC vuole riprendere la sua salita, gli utili di ottobre devono mostrare che l'offerta sta recuperando terreno rispetto alla domanda.
La valutazione di Intel prezza già un grande recupero
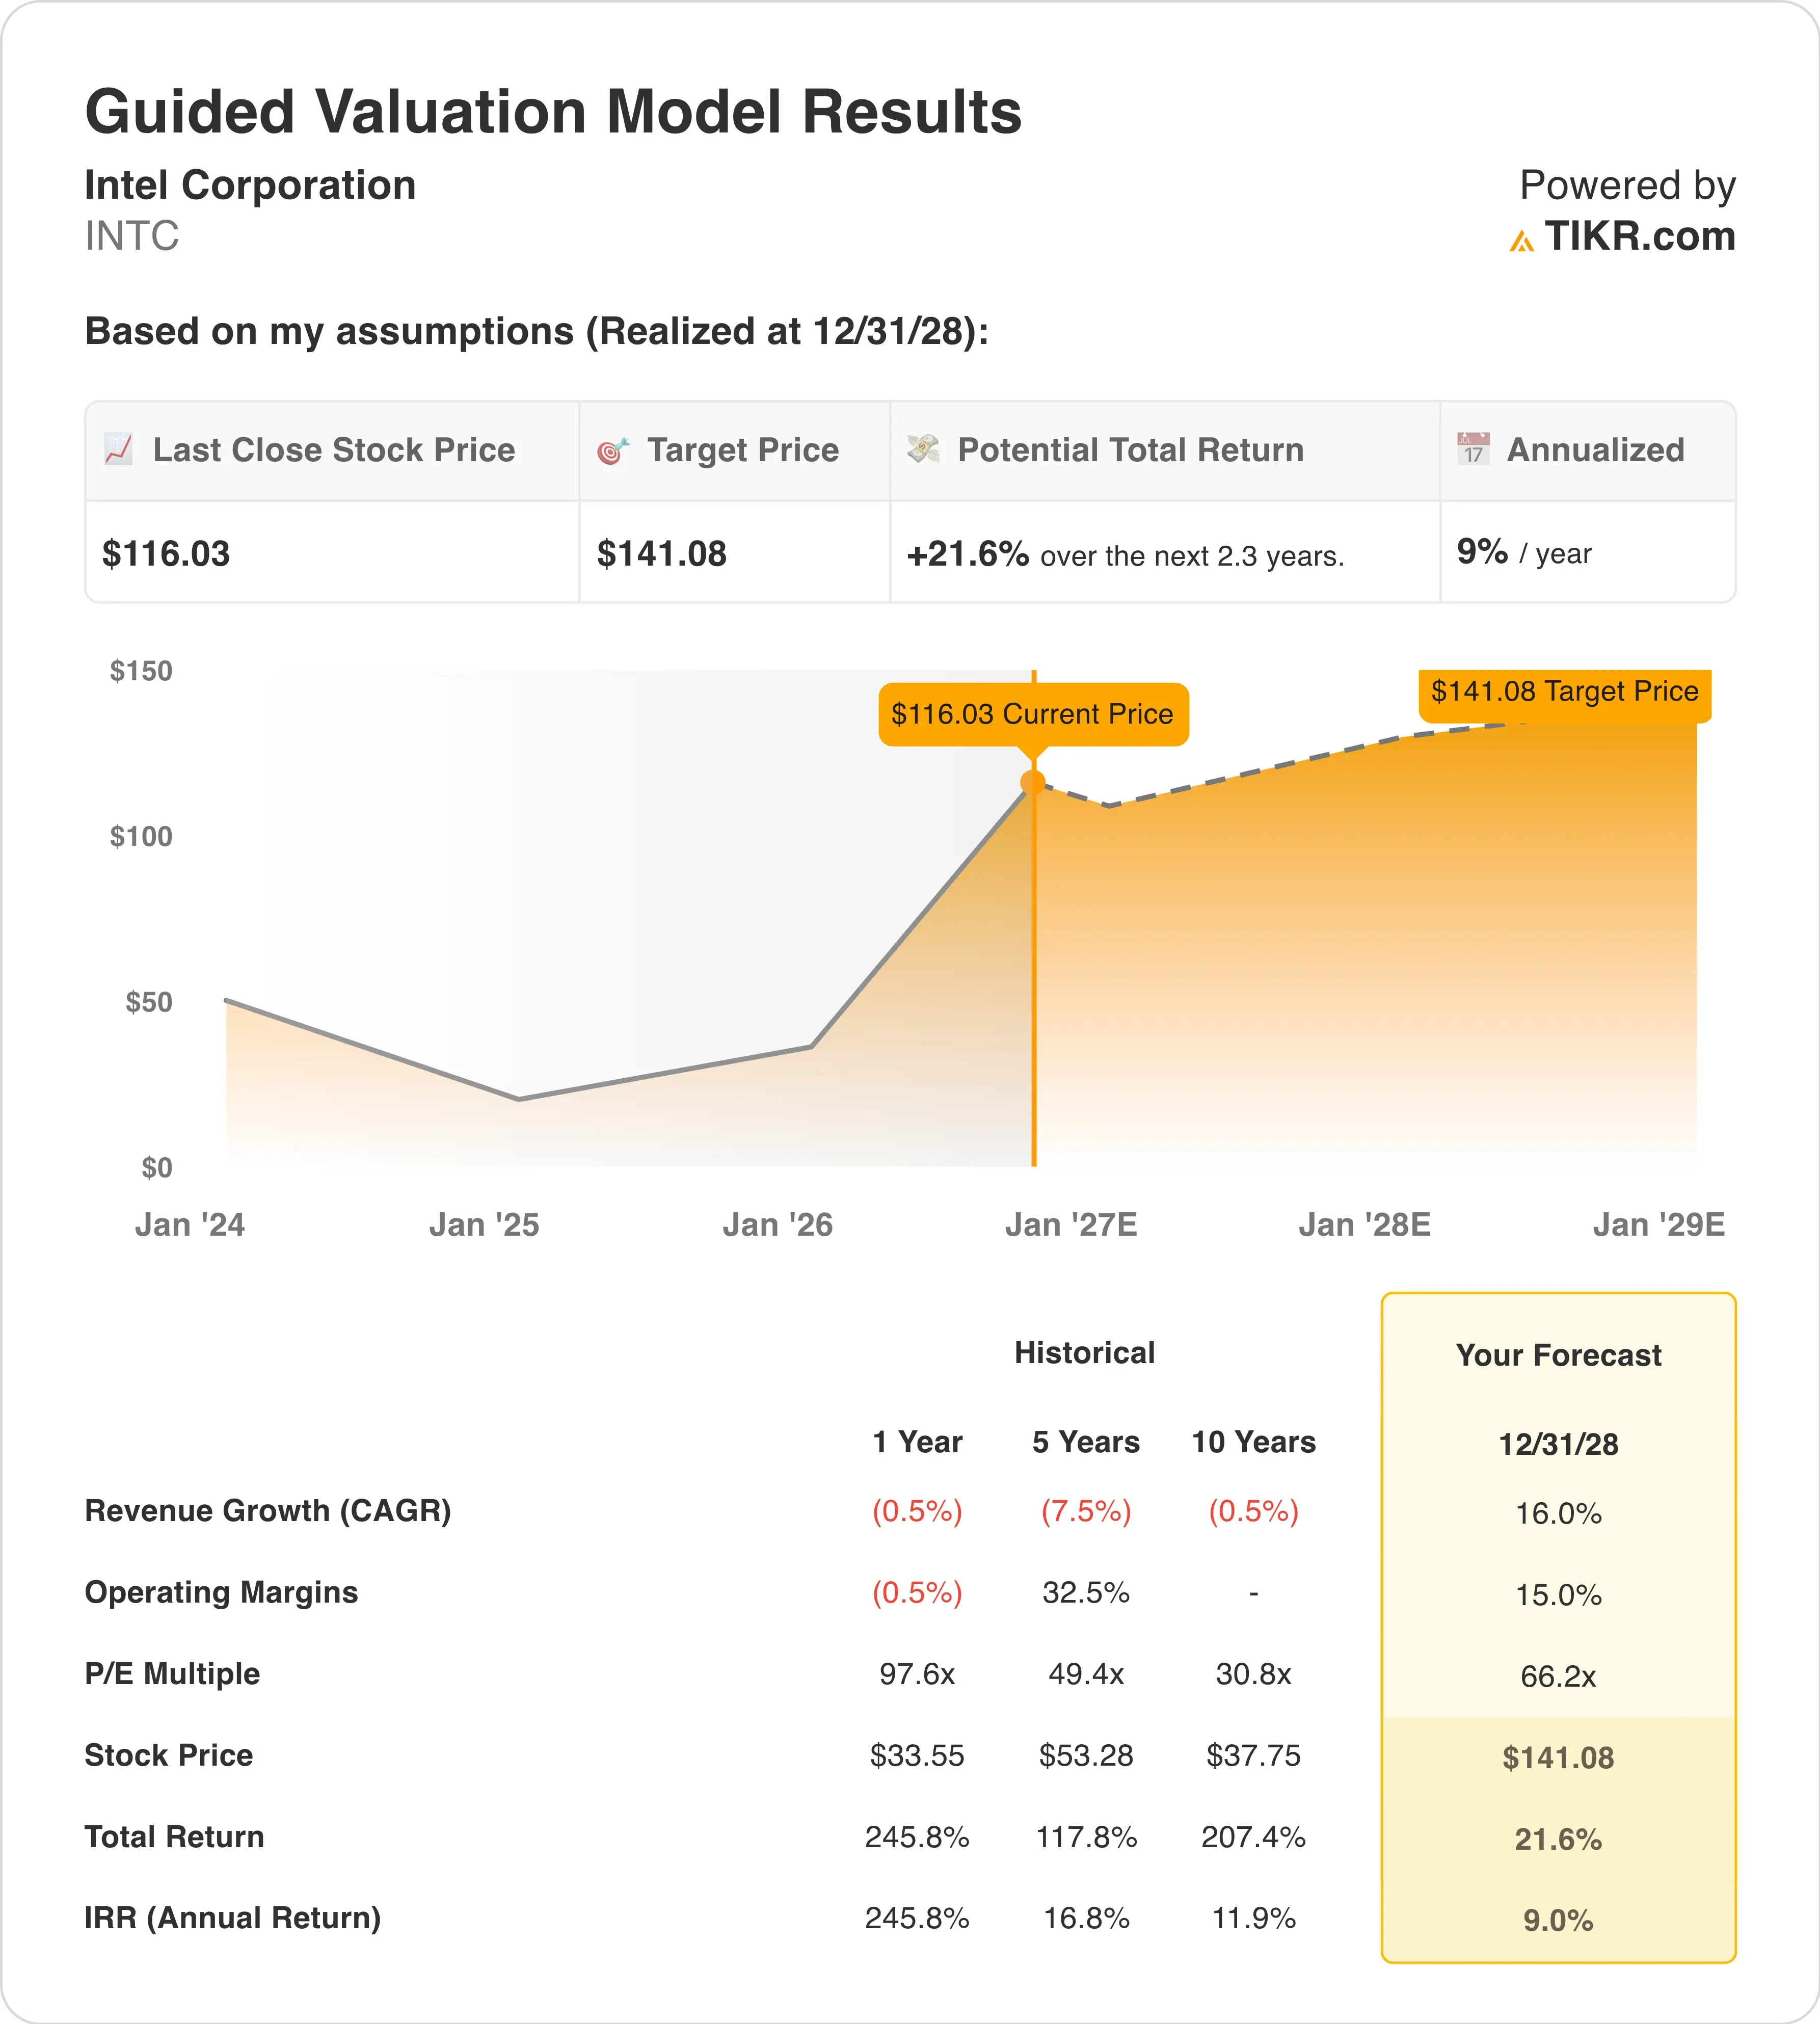
Sulla base delle ipotesi del modello di valutazione realizzate entro il 31/12/28, il titolo è modellizzato utilizzando:
- Crescita dei Ricavi (CAGR): 16.0%
- Margini Operativi: 15.0%
- Moltiplicatore P/E di Uscita: 66.2x
Sulla base di questi input, il modello stima un prezzo target di $141, implicando un rendimento totale del 21,6% dall'attuale prezzo delle azioni di $116 e un rendimento annualizzato del 9,0% nei prossimi 2,3 anni.
Un rendimento annuale del 9,0% è rispettabile, ma si ferma appena sotto la soglia del 10% per un titolo chiaramente attraente. Questa cifra modesta riflette quanto buone notizie il mercato si aspetta già. Intel scambia a 68,9x gli utili dell'anno prossimo, e il multiplo di uscita del modello del 66,2x presuppone che gli investitori rimangano altrettanto generosi.

I ricavi sono il fattore decisivo. Le vendite si sono ridotte del 7,5% all'anno negli ultimi cinque anni, quindi una crescita del 16,0% segnerebbe una netta inversione di tendenza. Tuttavia, gli analisti si aspettano già una crescita annuale del 16,7% nei prossimi due anni, poiché i server per l'IA stanno trainando più in alto la domanda di CPU.
I margini raccontano una storia simile di turnaround. Il margine operativo di Intel, la quota di vendite rimasta dopo i costi operativi, è stato negativo dello 0,5% nell'ultimo anno. Eppure ha registrato una media del 32,5% in cinque anni, quando Intel era leader nella produzione. Raggiungere il 15,0% dipende dal fatto che le fabbriche 18A funzionino con rese più elevate e a piena capacità.
Per confronto, AMD (AMD) ha fatto crescere i ricavi del 50% lo scorso trimestre e ha recentemente superato una capitalizzazione di mercato di $1 trilione. Intel, che vale circa $610 miliardi, è valutata come un'azienda che sta recuperando terreno piuttosto che una che già guida. Quindi il titolo appare valutato in modo equo oggi, con potenziale rialzista legato a un'esecuzione costante.
Costruisci scenari rialzisti e ribassisti per Intel in meno di 60 secondi (Gratuito con TIKR) >>>
AMD sta dettando il passo e Intel sta inseguendo
Advanced Micro Devices (AMD) è il benchmark che gli investitori usano per giudicare i progressi di Intel. Nel Q2, i ricavi di AMD sono aumentati del 50% a $11,5 miliardi, mentre il suo segmento data center è più che raddoppiato a $6,7 miliardi. I ricavi del data center di Intel sono cresciuti del 59% a $6,3 miliardi nello stesso periodo. Quindi Intel sta crescendo velocemente, ma AMD sta ancora guadagnando terreno nella parte più redditizia del mercato.
La redditività mostra un divario ancora più ampio. AMD ha registrato un margine lordo del 54% nel Q2, il che significa che ha trattenuto 54 centesimi di ogni dollaro di vendita dopo i costi di produzione. Il margine lordo Non-GAAP di Intel era del 41,8%, perché le sue fabbriche stanno ancora assorbendo pesanti costi di avviamento. E Intel sta spendendo più di $20 miliardi in progetti di capitale quest'anno, mentre AMD esternalizza la sua produzione.
Nvidia (NVDA) detta il tono per l'intero settore. Questa settimana ha annunciato il suo più grande piano di riacquisto di azioni mai visto, anche se la concorrenza sui chip per l'IA pesava sul suo titolo. L'angolazione di Intel è diversa, poiché vende CPU, chip personalizzati e capacità di foundry piuttosto che essere leader nelle GPU. Quel business di foundry, che costruisce chip per altre aziende, diventa il vero vantaggio competitivo (moat) di Intel se 18A e 14A manterranno le promesse.
Esamina se l'esecuzione di 18A può trasformare il ritracciamento del 30% in un recupero >>>
Cosa guiderà il titolo INTC in futuro?
Gli utili del Q3 del 22 ottobre sono la prossima grande prova. Intel ha fornito previsioni per ricavi tra $15,8 e $16,8 miliardi e EPS rettificato di $0,38. L'EPS rettificato esclude elementi una tantum per mostrare l'utile sottostante per azione. Un risultato vicino al limite superiore di quel range segnalerebbe che l'offerta sta finalmente aumentando.
Le tappe della produzione vengono dopo. Intel si aspetta il suo kit di progettazione del processo 14A 0.9 a ottobre e la versione 1.0 nel Q1 2027. Un kit di progettazione è il manuale di regole che i clienti esterni usano per costruire chip su un nuovo processo. Pertanto, ogni consegna anticipata o ritardata modella direttamente la velocità con cui i ricavi della foundry possono crescere.
La spesa è l'altra leva da monitorare. Intel ha aumentato le sue prospettive di spesa in conto capitale per il 2026 a oltre $20 miliardi e si aspetta che il 2027 sia significativamente più alto. Quei soldi comprano attrezzature e camere bianche, ma mettono anche sotto pressione il flusso di cassa libero finché le fabbriche non si riempiono. Tuttavia, il management ha dichiarato che le rese di 18A stanno andando meglio dei target, il che dovrebbe aiutare i margini nel tempo.
I PC rimangono il punto debole. Intel si aspetta che il consumo di PC scenda di una percentuale a doppia cifra bassa nel 2026 perché i prezzi crescenti della memoria stanno comprimendo l'offerta. Mentre i data center portano avanti la storia di crescita, un mercato PC debole limita la velocità con cui i ricavi totali possono capitalizzare (compound).
Dovresti investire in Intel?
L'unico modo per saperlo davvero è guardare i numeri di persona. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri INTC e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i prezzi target sono in trend rialzista o ribassista.
Puoi creare una watchlist gratuita per monitorare INTC insieme a ogni altro titolo nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere da solo.
Analizza il titolo INTC su TIKR Gratuito→
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti dell'azienda o aggiornamenti importanti. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buoni investimenti!