Punti Chiave
- Michael Burry ha paragonato Oracle a WorldCom nel fine settimana, affermando che la strategia AI ad alta intensità di capitale di Oracle sta cannibalizzando il suo flusso di cassa e i margini, apertamente e senza frode.
- I mercati del credito stanno iniziando a valutare Oracle come un rischio reale: le sue obbligazioni rendono oltre l'8%.
- Un declassamento a junk potrebbe spingere circa 120 miliardi di dollari di obbligazioni Oracle fuori dagli indici investment-grade.
Michael Burry (reso famoso da The Big Short) ha trascorso il fine settimana paragonando Oracle (ORCL) a uno dei più famosi crolli nella storia aziendale.
È iniziato quando un utente di X, @castlewoodcb, ha risposto a Burry dicendo che Oracle "ha livelli estesi di debito, molti dei quali non compaiono nel suo bilancio".
La risposta di Burry domenica?
"Sì, Oracle ha acquisito Cerner, WorldCom ha acquisito MCI. Oracle sta permettendo a una strategia ad alta intensità di capitale di cannibalizzare il suo flusso di cassa e i margini, proprio come fece WorldCom. Oracle non sta commettendo frode. Lo sta facendo alla luce del sole e le persone non lo stanno analizzando correttamente."
Alla luce del sole. Questa è la parte che dovrebbe far sobbalzare gli azionisti di Oracle.
(Per i più giovani: WorldCom era il colosso delle telecomunicazioni che crollò nel 2002 in mezzo a un enorme scandalo contabile. Burry non sta esplicitamente accusando Oracle di questo. La sua accusa è che la spesa stessa stia divorando l'azienda.)
Il mercato obbligazionario è già preoccupato
Burry non è solo in questo. Il mercato del credito sembra essere d'accordo con lui.
Le obbligazioni a lungo termine di Oracle ora rendono oltre l'8%, e i suoi credit default swap a cinque anni sono saliti a oltre 220 punti base, rispetto ai circa 30 di un anno fa.
Questo è più di 7 volte il prezzo in un anno(!).
Scott Galloway ha fatto la stessa osservazione nell'episodio di lunedì del suo podcast Prof G Markets. L'avviso di forza maggiore di Oracle si appoggia a quella che è essenzialmente una clausola di "forza maggiore", e come ha detto Galloway, "quello che stanno davvero dicendo è che la forza maggiore sono i mercati del credito".
Il suo verdetto: "Questo non è un evento esistenziale. Questo è il mercato che dice, stai andando troppo oltre le tue possibilità."
Oracle è ancora investment grade per ora, ma un declassamento a junk potrebbe costringere miliardi di dollari delle sue obbligazioni fuori dagli indici investment-grade. (Molti fondi obbligazionari possono detenere solo debito investment-grade, quindi un declassamento può significare vendite forzate.)
E Burry ha ricordato a chiunque pensi che ciò non possa accadere rapidamente: "Nel 2002, WorldCom è passata da investment grade a fallita da un giorno all'altro."
È tutto nei documenti
Il punto di Burry è che non c'è bisogno di andare a caccia di uno scandalo. Basta guardare le spese...
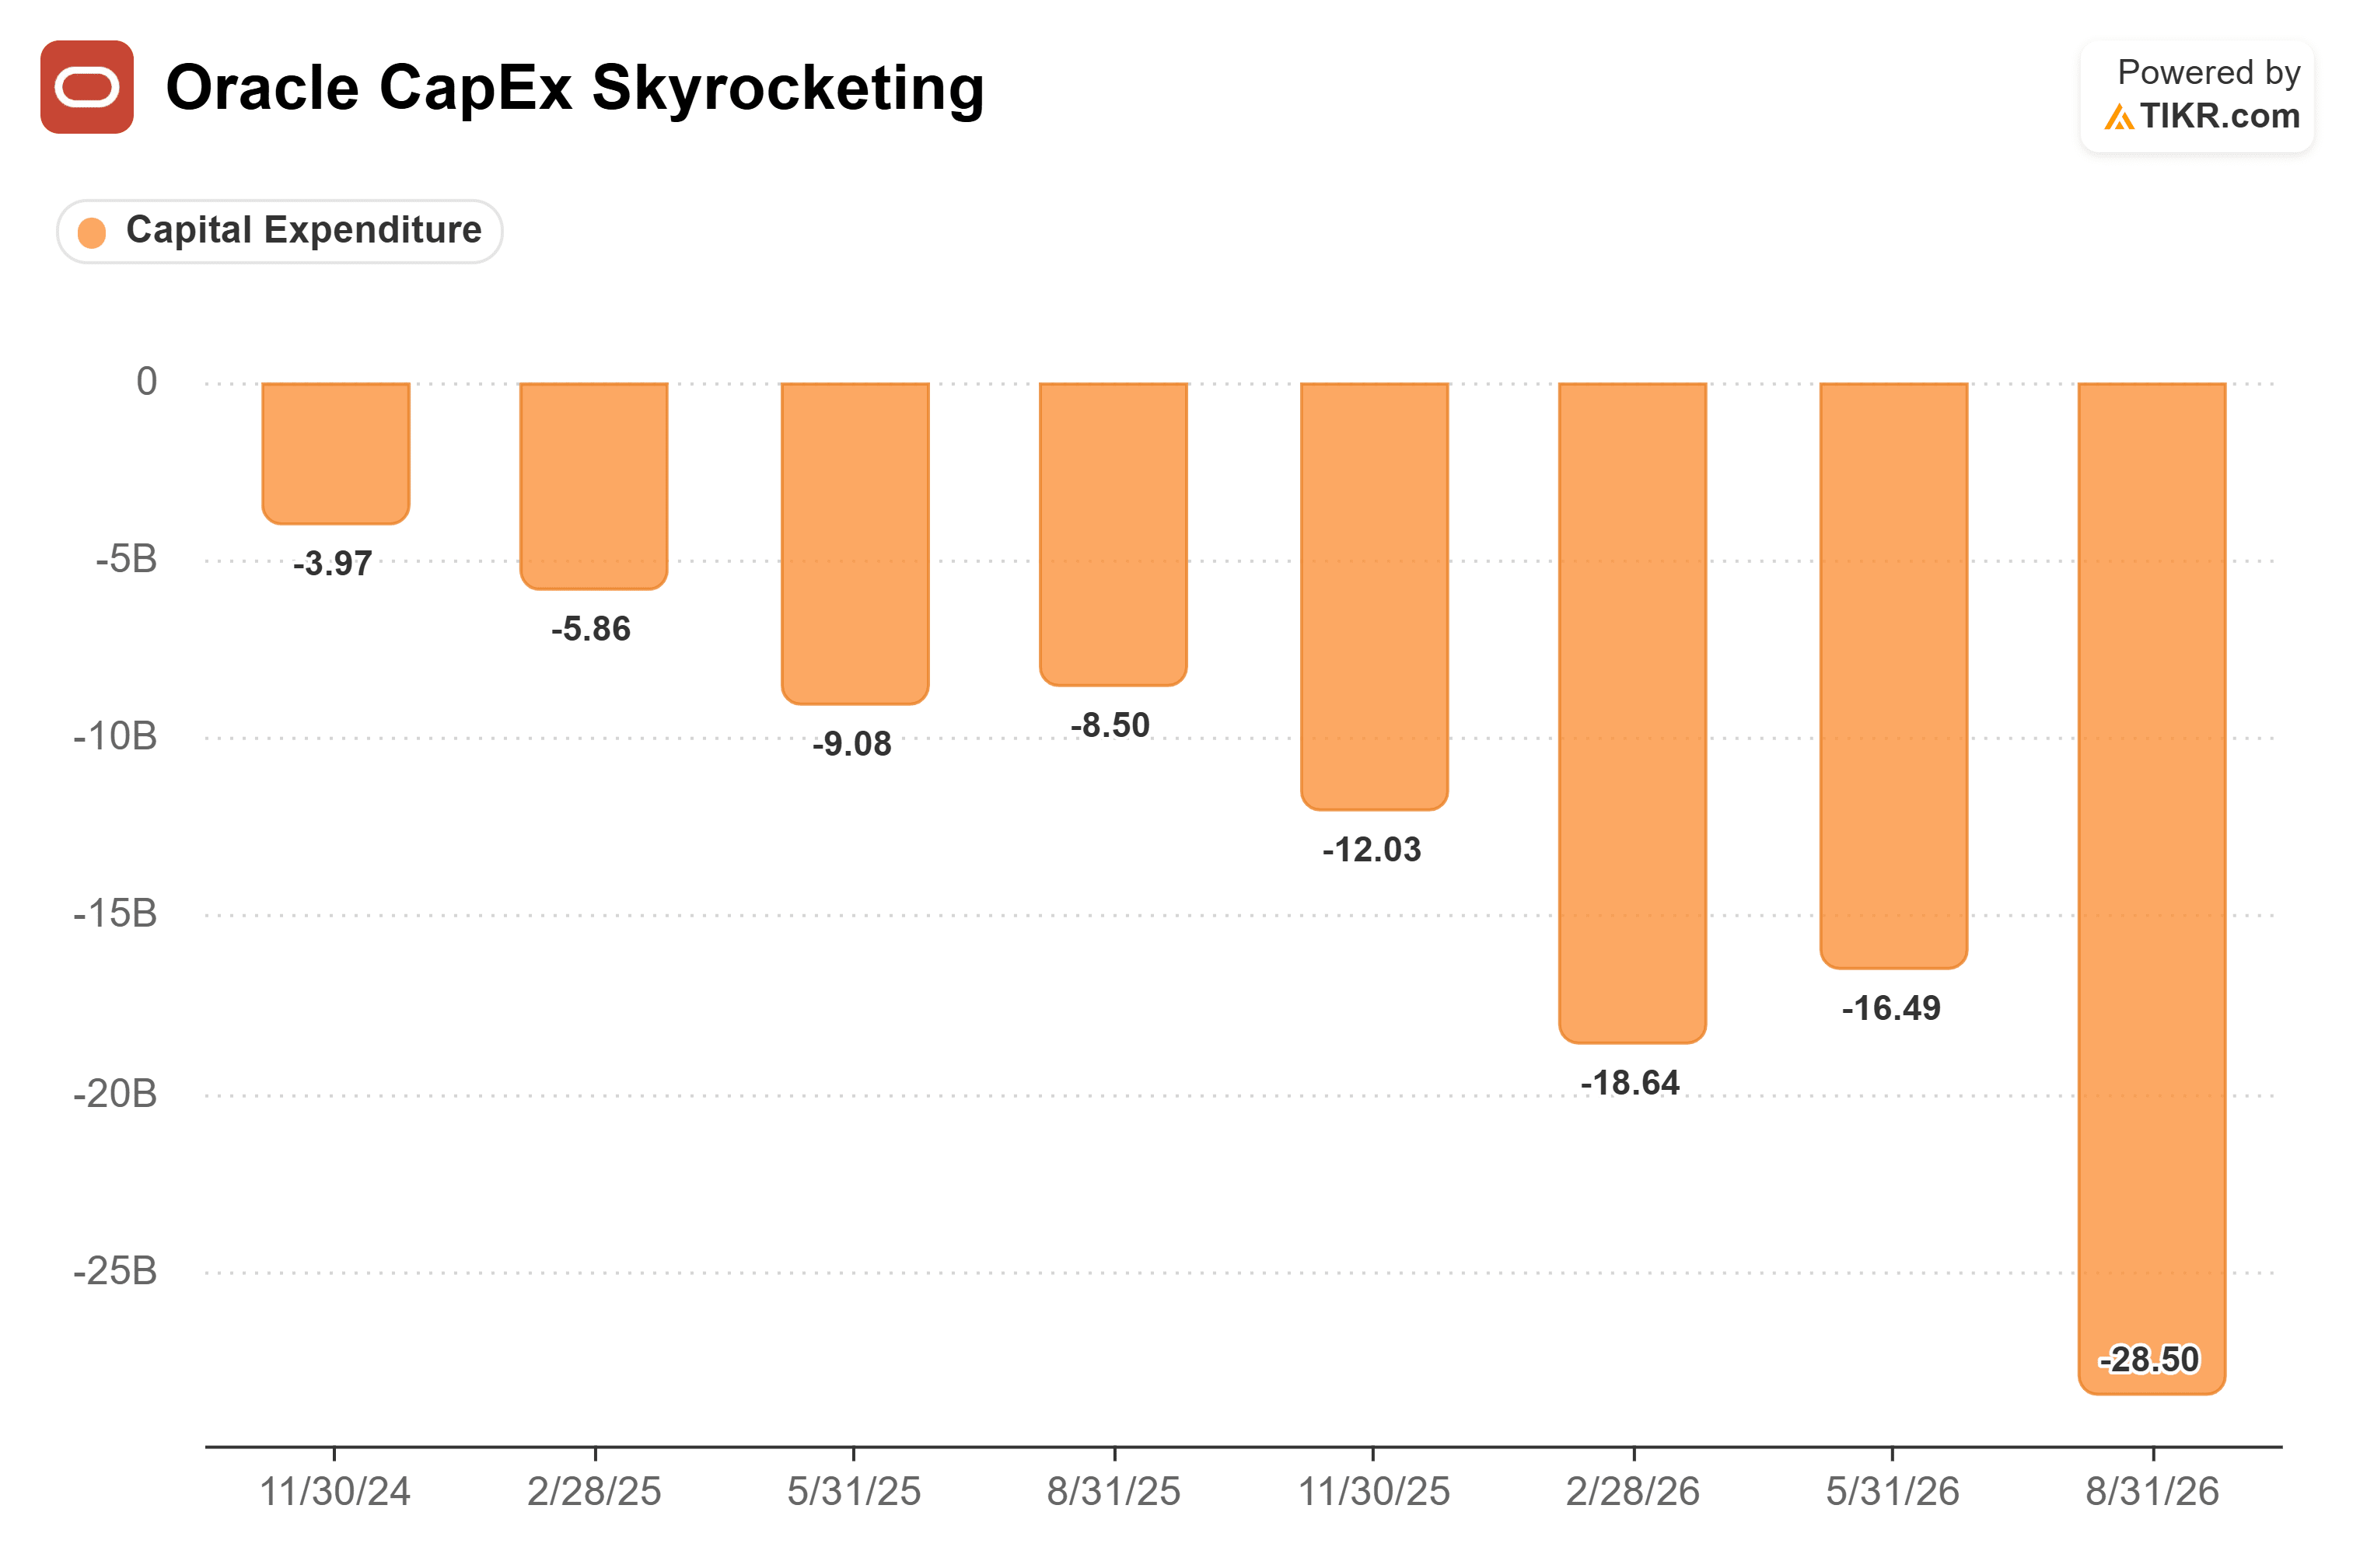
...e come Oracle le ha pagate, con un mix di debito e leasing finanziari:
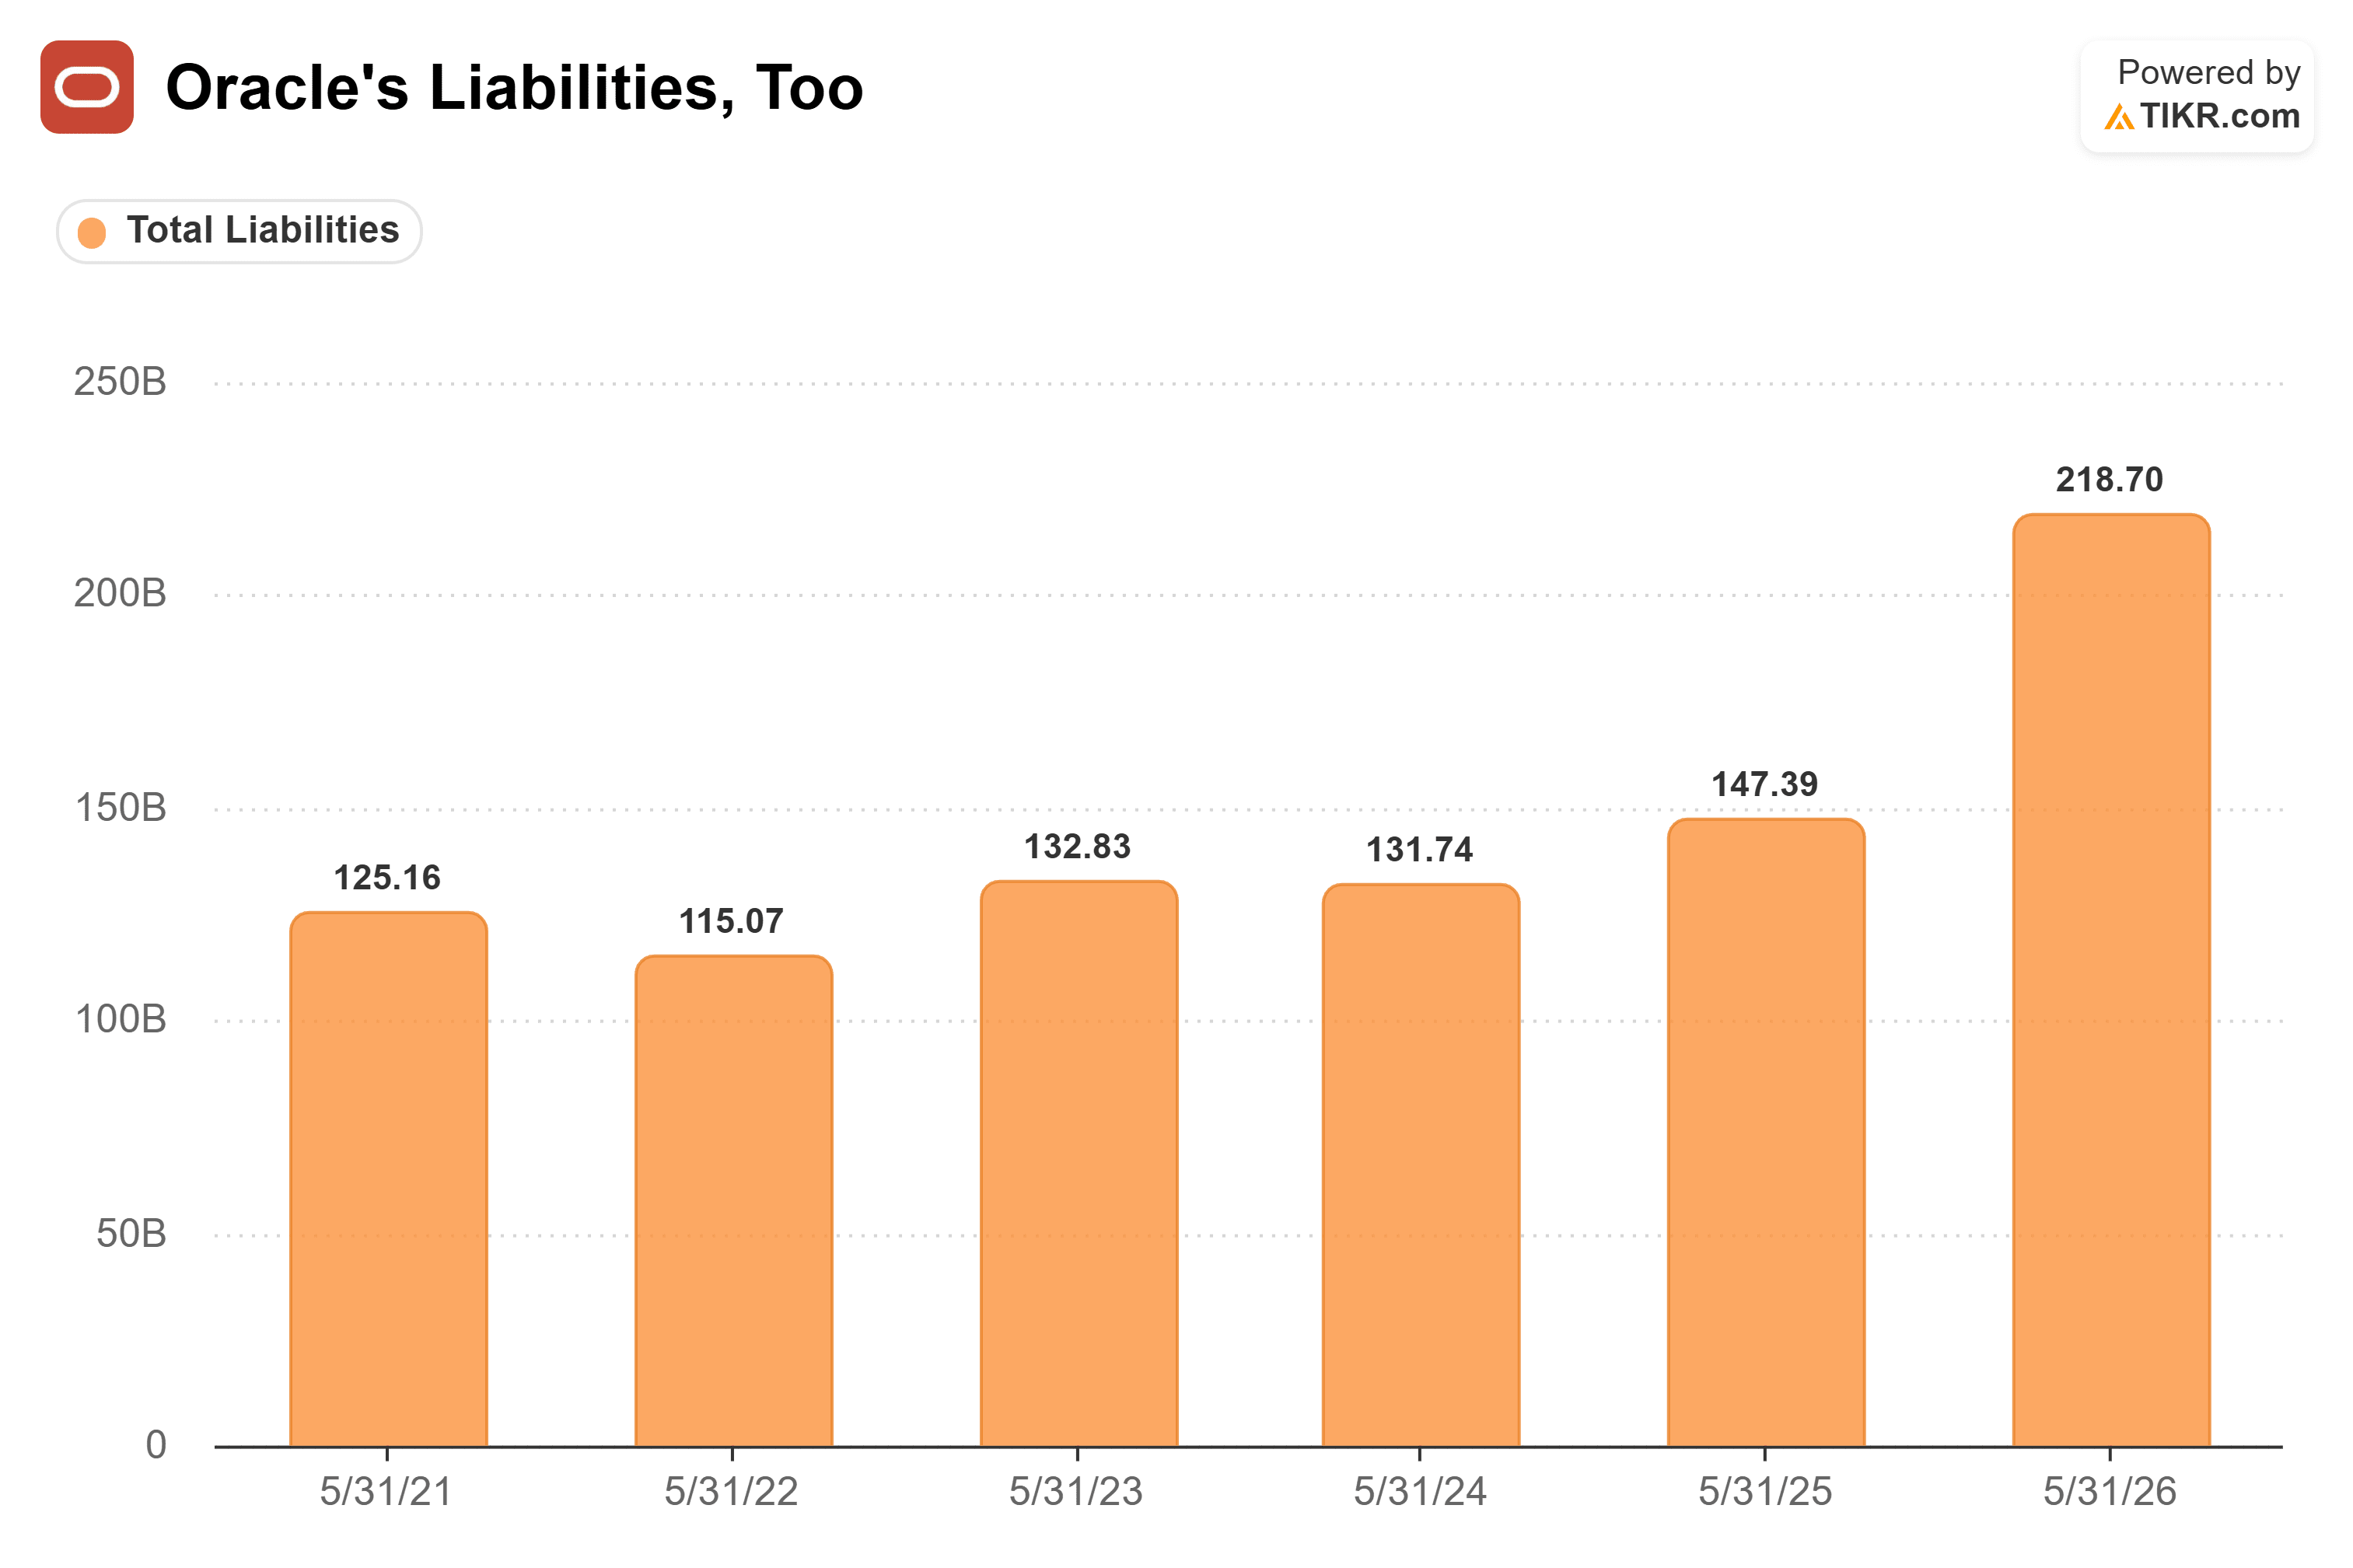
È un sacco di leva finanziaria.
Ma Oracle non è economica?
Ecco l'ovvia obiezione, ed è giusta:
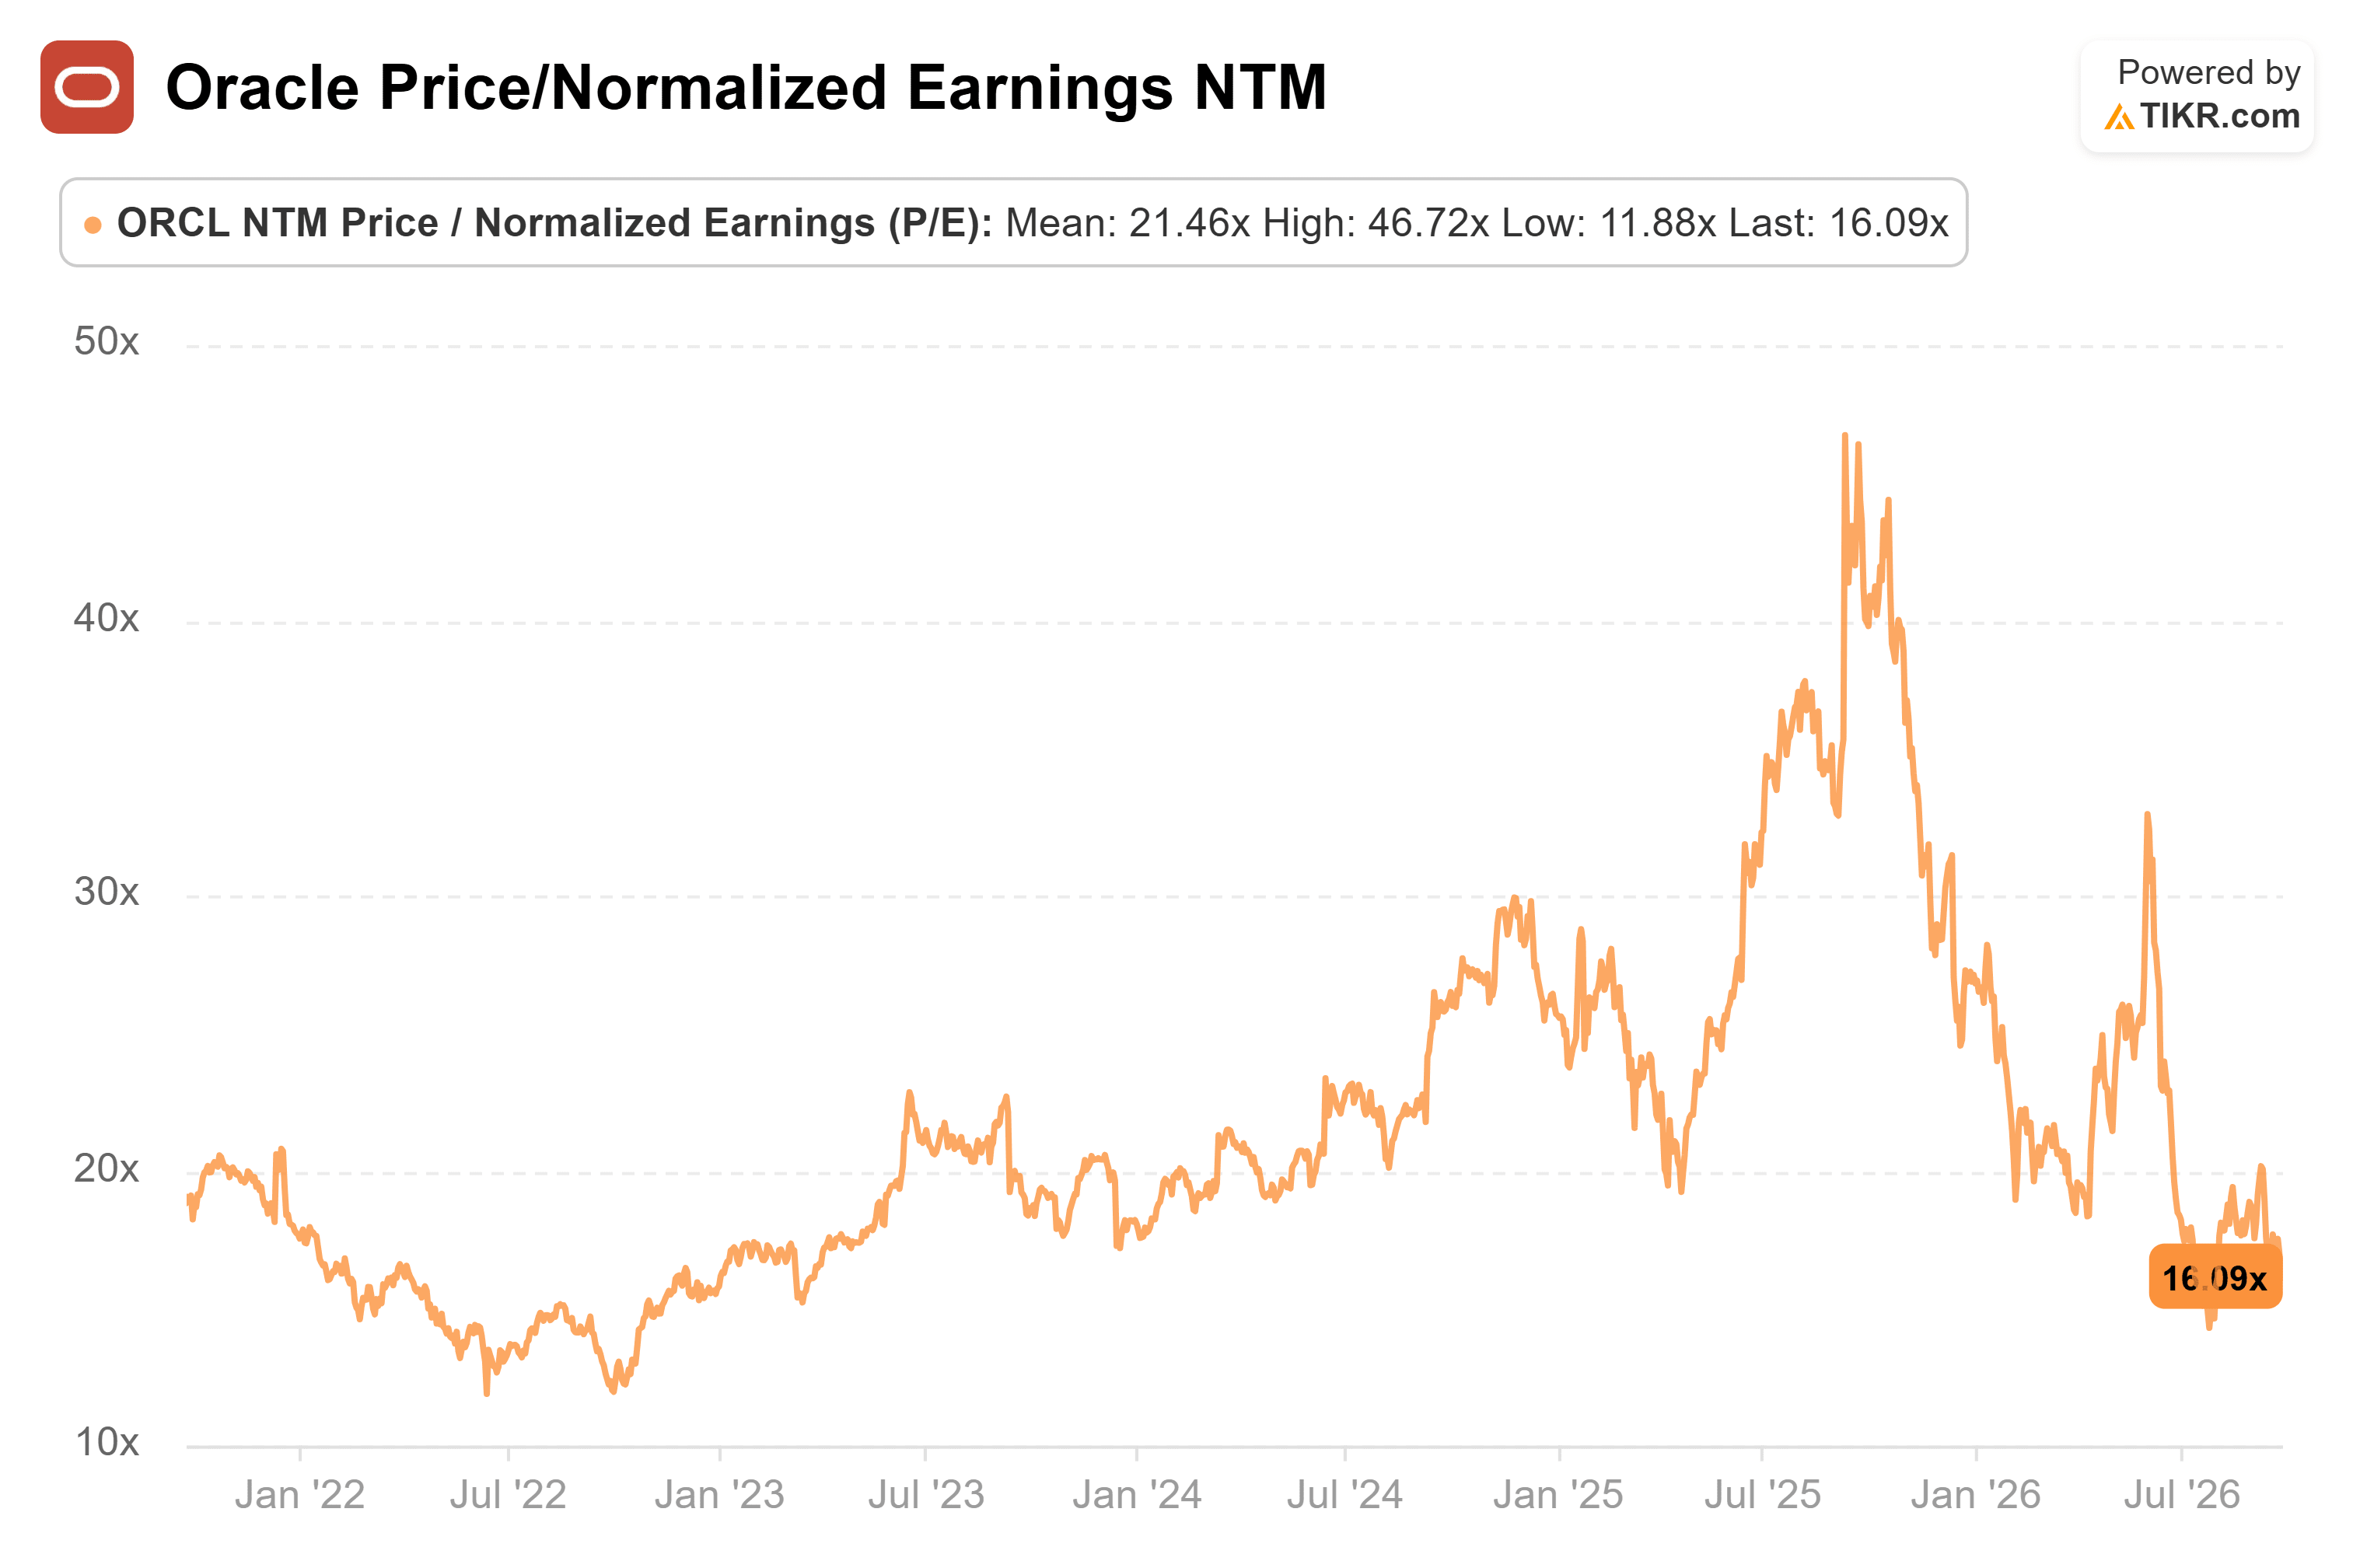
A differenza di WorldCom, i clienti di Oracle pagano in anticipo per capacità che scarseggiano. E il titolo viene scambiato a circa 16 volte gli utili forward, con ricavi e utili in crescita a un buon ritmo. Questo non sembra un'azienda in difficoltà.
Naturalmente, in fondo, la questione qui riguarda più il tempismo che altro. Galloway ha fatto riferimento al periodo di espansione della dot-com. Il denaro si è riversato in aziende di fibra come Global Crossing, e quelle aziende sono fallite o hanno perso il 90% del loro valore, anche se internet si è rivelato un successo. "Era solo troppo presto."
Non sono bravo a prevedere il futuro – penso che chiunque affermi di "sapere" come andranno le cose sia profondamente in errore.
Ma per quanto mi riguarda, sto vedendo molti rischi che iniziano ad accumularsi. Ogni volta che il mercato obbligazionario si agita, prendo nota – perché sono un sacco di persone intelligenti che generalmente non voglio avere dall'altra parte di un'operazione che sto facendo. Quindi, personalmente, sto alla larga da questa.
Naturalmente, il premio per il rischio è ciò che ti viene pagato per prendere decisioni difficili! Solo che non sono sicuro che questo sia prezzato correttamente.
Quindi, quanto vale realmente il titolo Oracle?
Dipende molto dal fatto che ti fidi del mercato azionario o del mercato obbligazionario in questo momento. (Per la tesi rialzista, vedi questa recente analisi di TIKR.)
Personalmente preferisco utilizzare lo strumento di modellazione proprietario di TIKR.com, che richiede solo tre input, per ottenere un modello finanziario completo di quanto potrebbe valere il titolo tra tre anni.
È semplice, diretto e robusto – utilizza dati di qualità istituzionale... ed è anche gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti dell'azienda o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!