Statistiche Chiave per il Titolo UBER
- Performance ultima settimana: -1.7%
- Range 52 settimane: $65 a $101
- Prezzo target modello di valutazione: $76
- Potenziale rialzista implicito: 9.8% in 2.3 anni
Valuta la crescita di Uber rispetto a 5 anni di previsioni degli analisti utilizzando il nuovo Modello di Valutazione di TIKR (È gratuito) >>>
Uber Punta Forte sulla Consegne Mentre il Titolo Attende
Le azioni di Uber Technologies (UBER) sono scese di circa l'1,7% nell'ultima settimana, chiudendo venerdì vicino a $70. Il calo ha prolungato un lungo declino che lascia il titolo circa il 31% al di sotto del suo massimo delle ultime 52 settimane di $101. Gli investitori rimangono concentrati sull'acquisizione da $14,8 miliardi di Uber per Delivery Hero, il gruppo tedesco di consegne di cibo. Uber ha lanciato la sua offerta pubblica di acquisto per tutte le azioni di Delivery Hero il 18 settembre.
Il CEO di Delivery Hero, Niklas Östberg, ha accettato di rimanere oltre marzo 2027 per guidare la transizione. Questo aggiunge continuità, ma l'accordo ha ancora bisogno dell'accettazione degli azionisti e dell'approvazione normativa. Separatamente, Uber ha esteso le consegne di Costco su Uber Eats a 47 stati degli Stati Uniti, coprendo quasi 600 negozi.
La fiducia del management è visibile. Il CEO Dara Khosrowshahi ha acquistato 141.000 azioni a circa $71 il 10 settembre, un acquisto del valore di circa $10 milioni. "Il vantaggio della piattaforma di Uber continua a generare rendimenti composti: record di consumatori e engagement, e crescita redditizia in tutti i nostri business", ha dichiarato con i risultati del Q2.
Tuttavia, il mercato rimane cauto. Le prenotazioni lorde, il valore totale di corse e ordini, sono cresciute del 22% nel Q2, ma le prospettive di profitto per il Q3 sono risultate leggermente al di sotto delle stime di Wall Street. Se il titolo UBER vuole riguadagnare slancio, Delivery Hero deve aggiungere profitti, non solo dimensioni.
Un Uber Più Economico, ma il Modello Vuole Prove
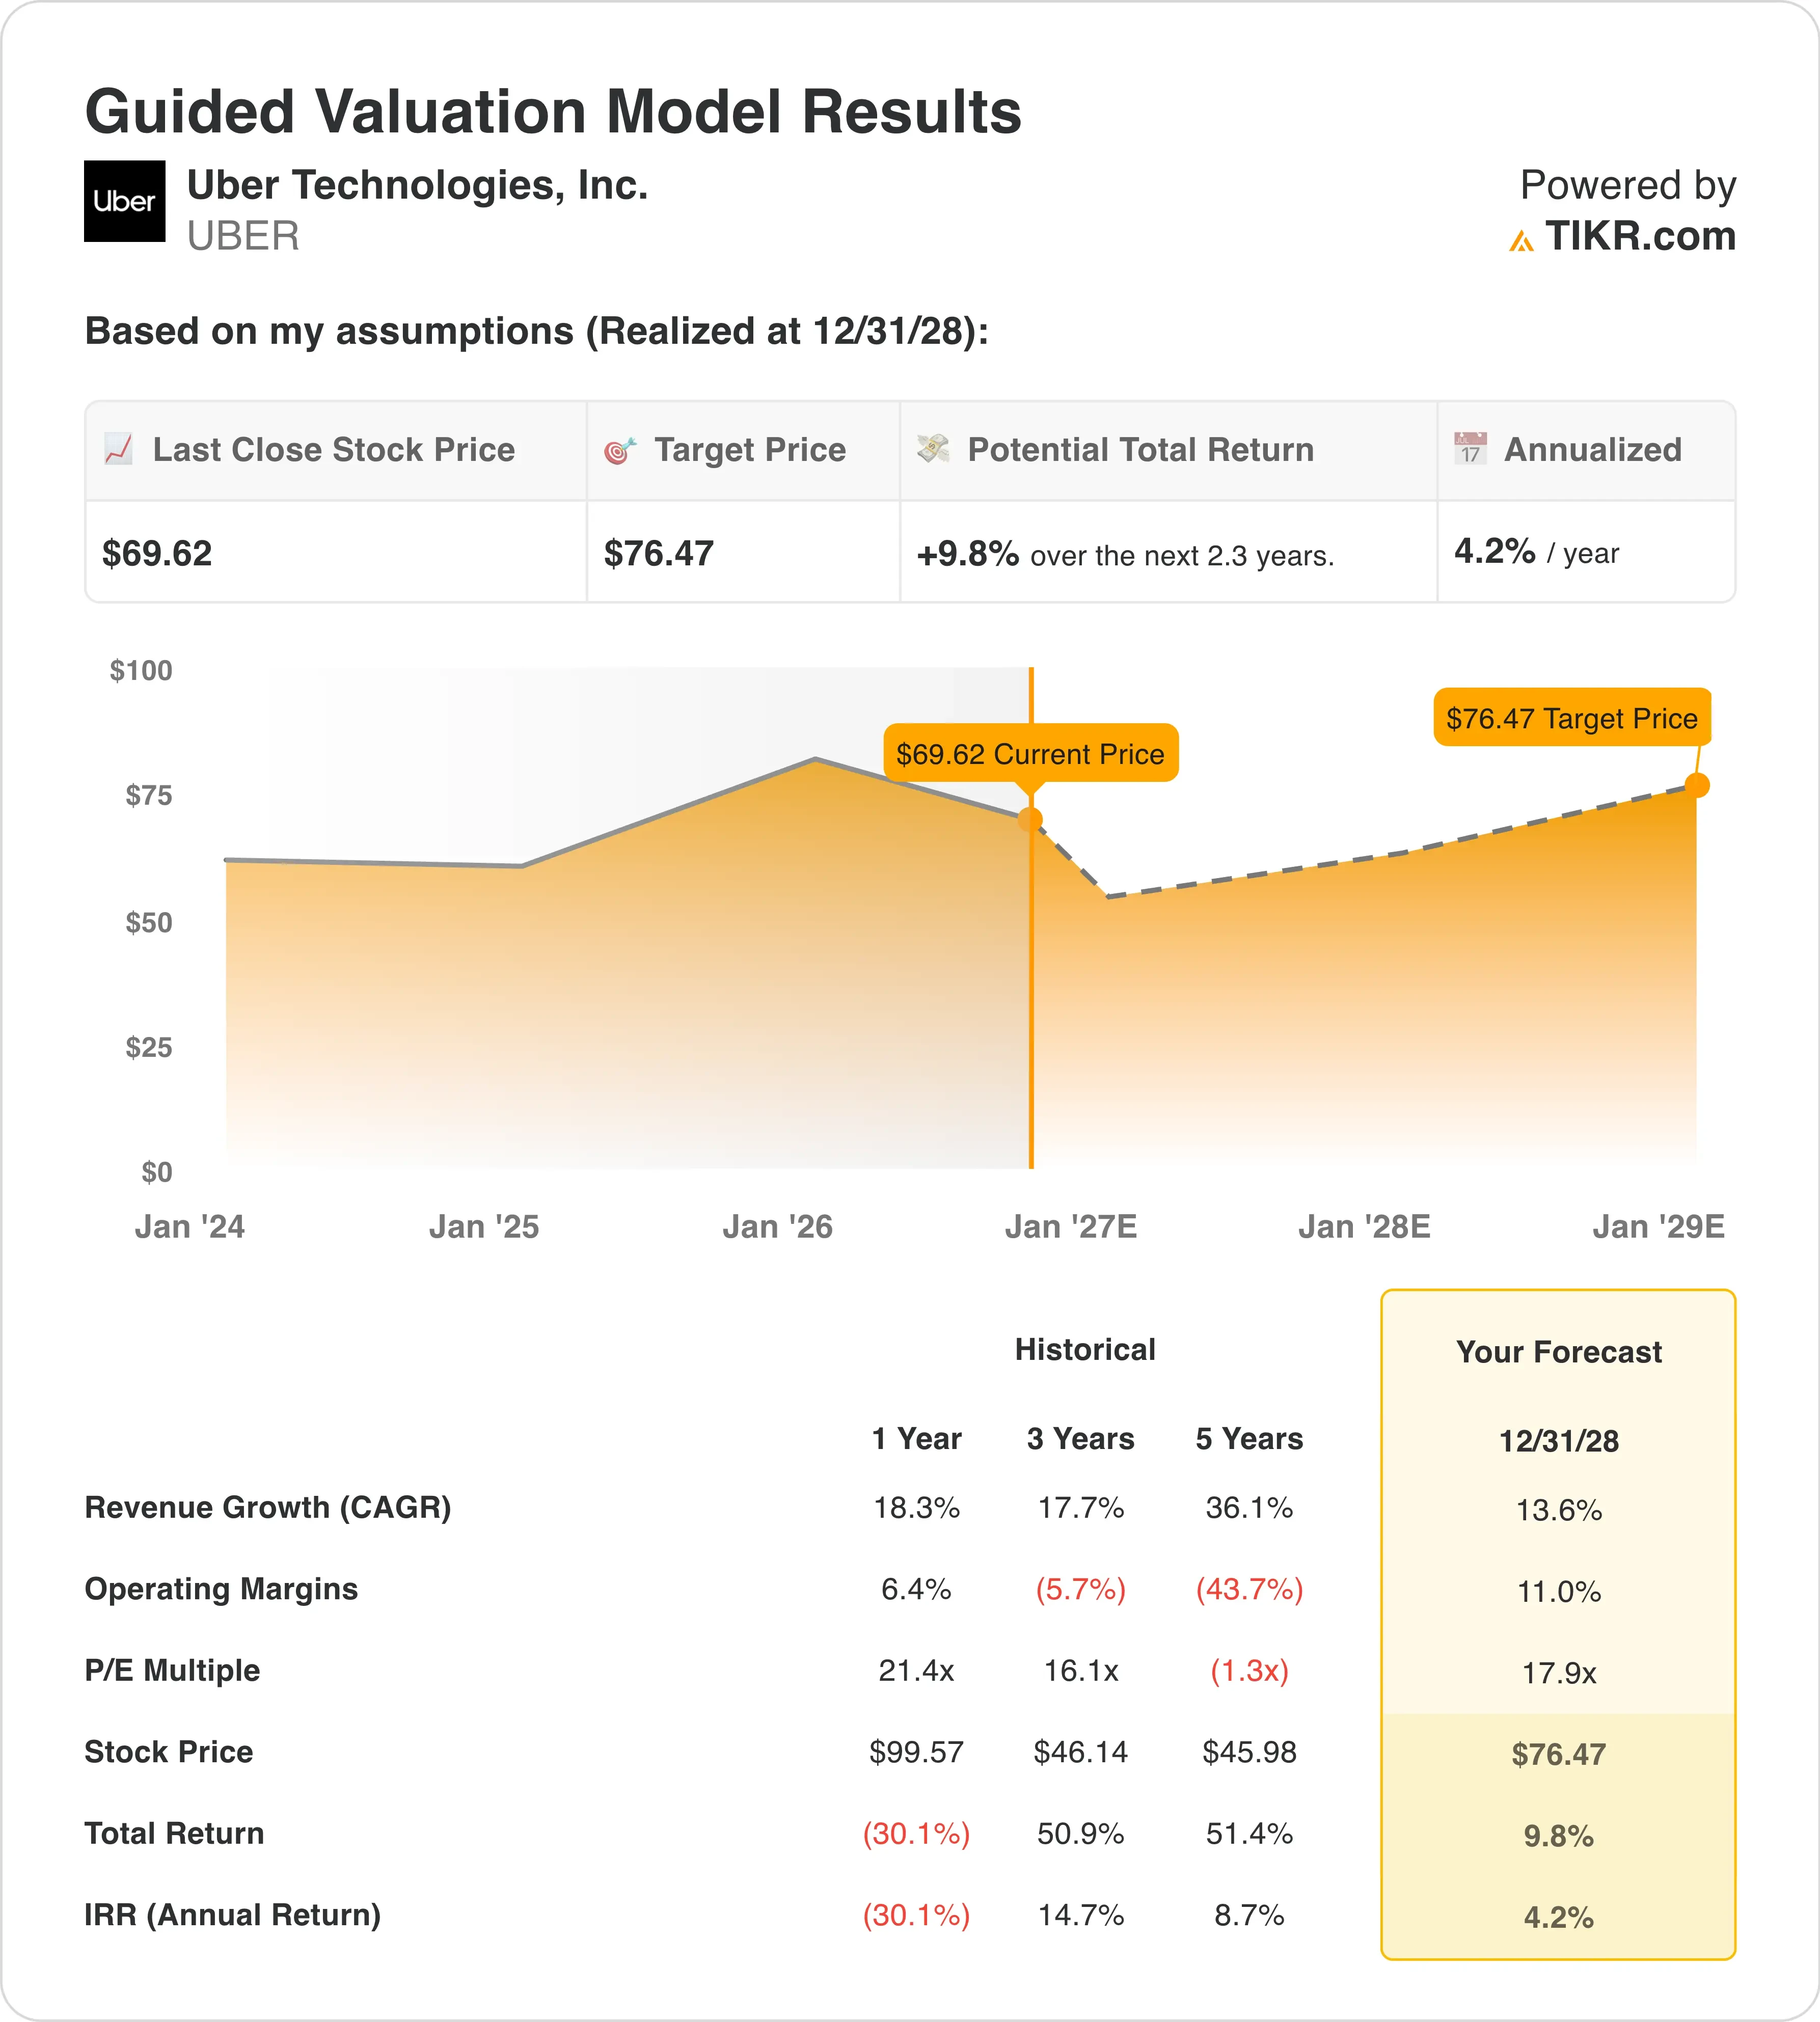
Sulla base delle ipotesi del modello di valutazione realizzate fino al 31/12/28, il titolo è modellato utilizzando:
- Crescita dei Ricavi (CAGR): 13.6%
- Margini Operativi: 11.0%
- Multiplo P/E di Uscita: 17.9x
Sulla base di questi input, il modello stima un prezzo target di $76, implicando un rendimento totale del 9,8% rispetto al prezzo attuale delle azioni di $70 e un rendimento annualizzato del 4,2% nei prossimi 2,3 anni.
Questa è una storia di reset del multiplo. Il P/E di Uber ha avuto una media di 21,4x nell'ultimo anno, ma il titolo ora scambia vicino a 17,9x gli utili forward. Il modello mantiene quel multiplo più basso fino al 2028, quindi presuppone nessun rimbalzo del sentiment.
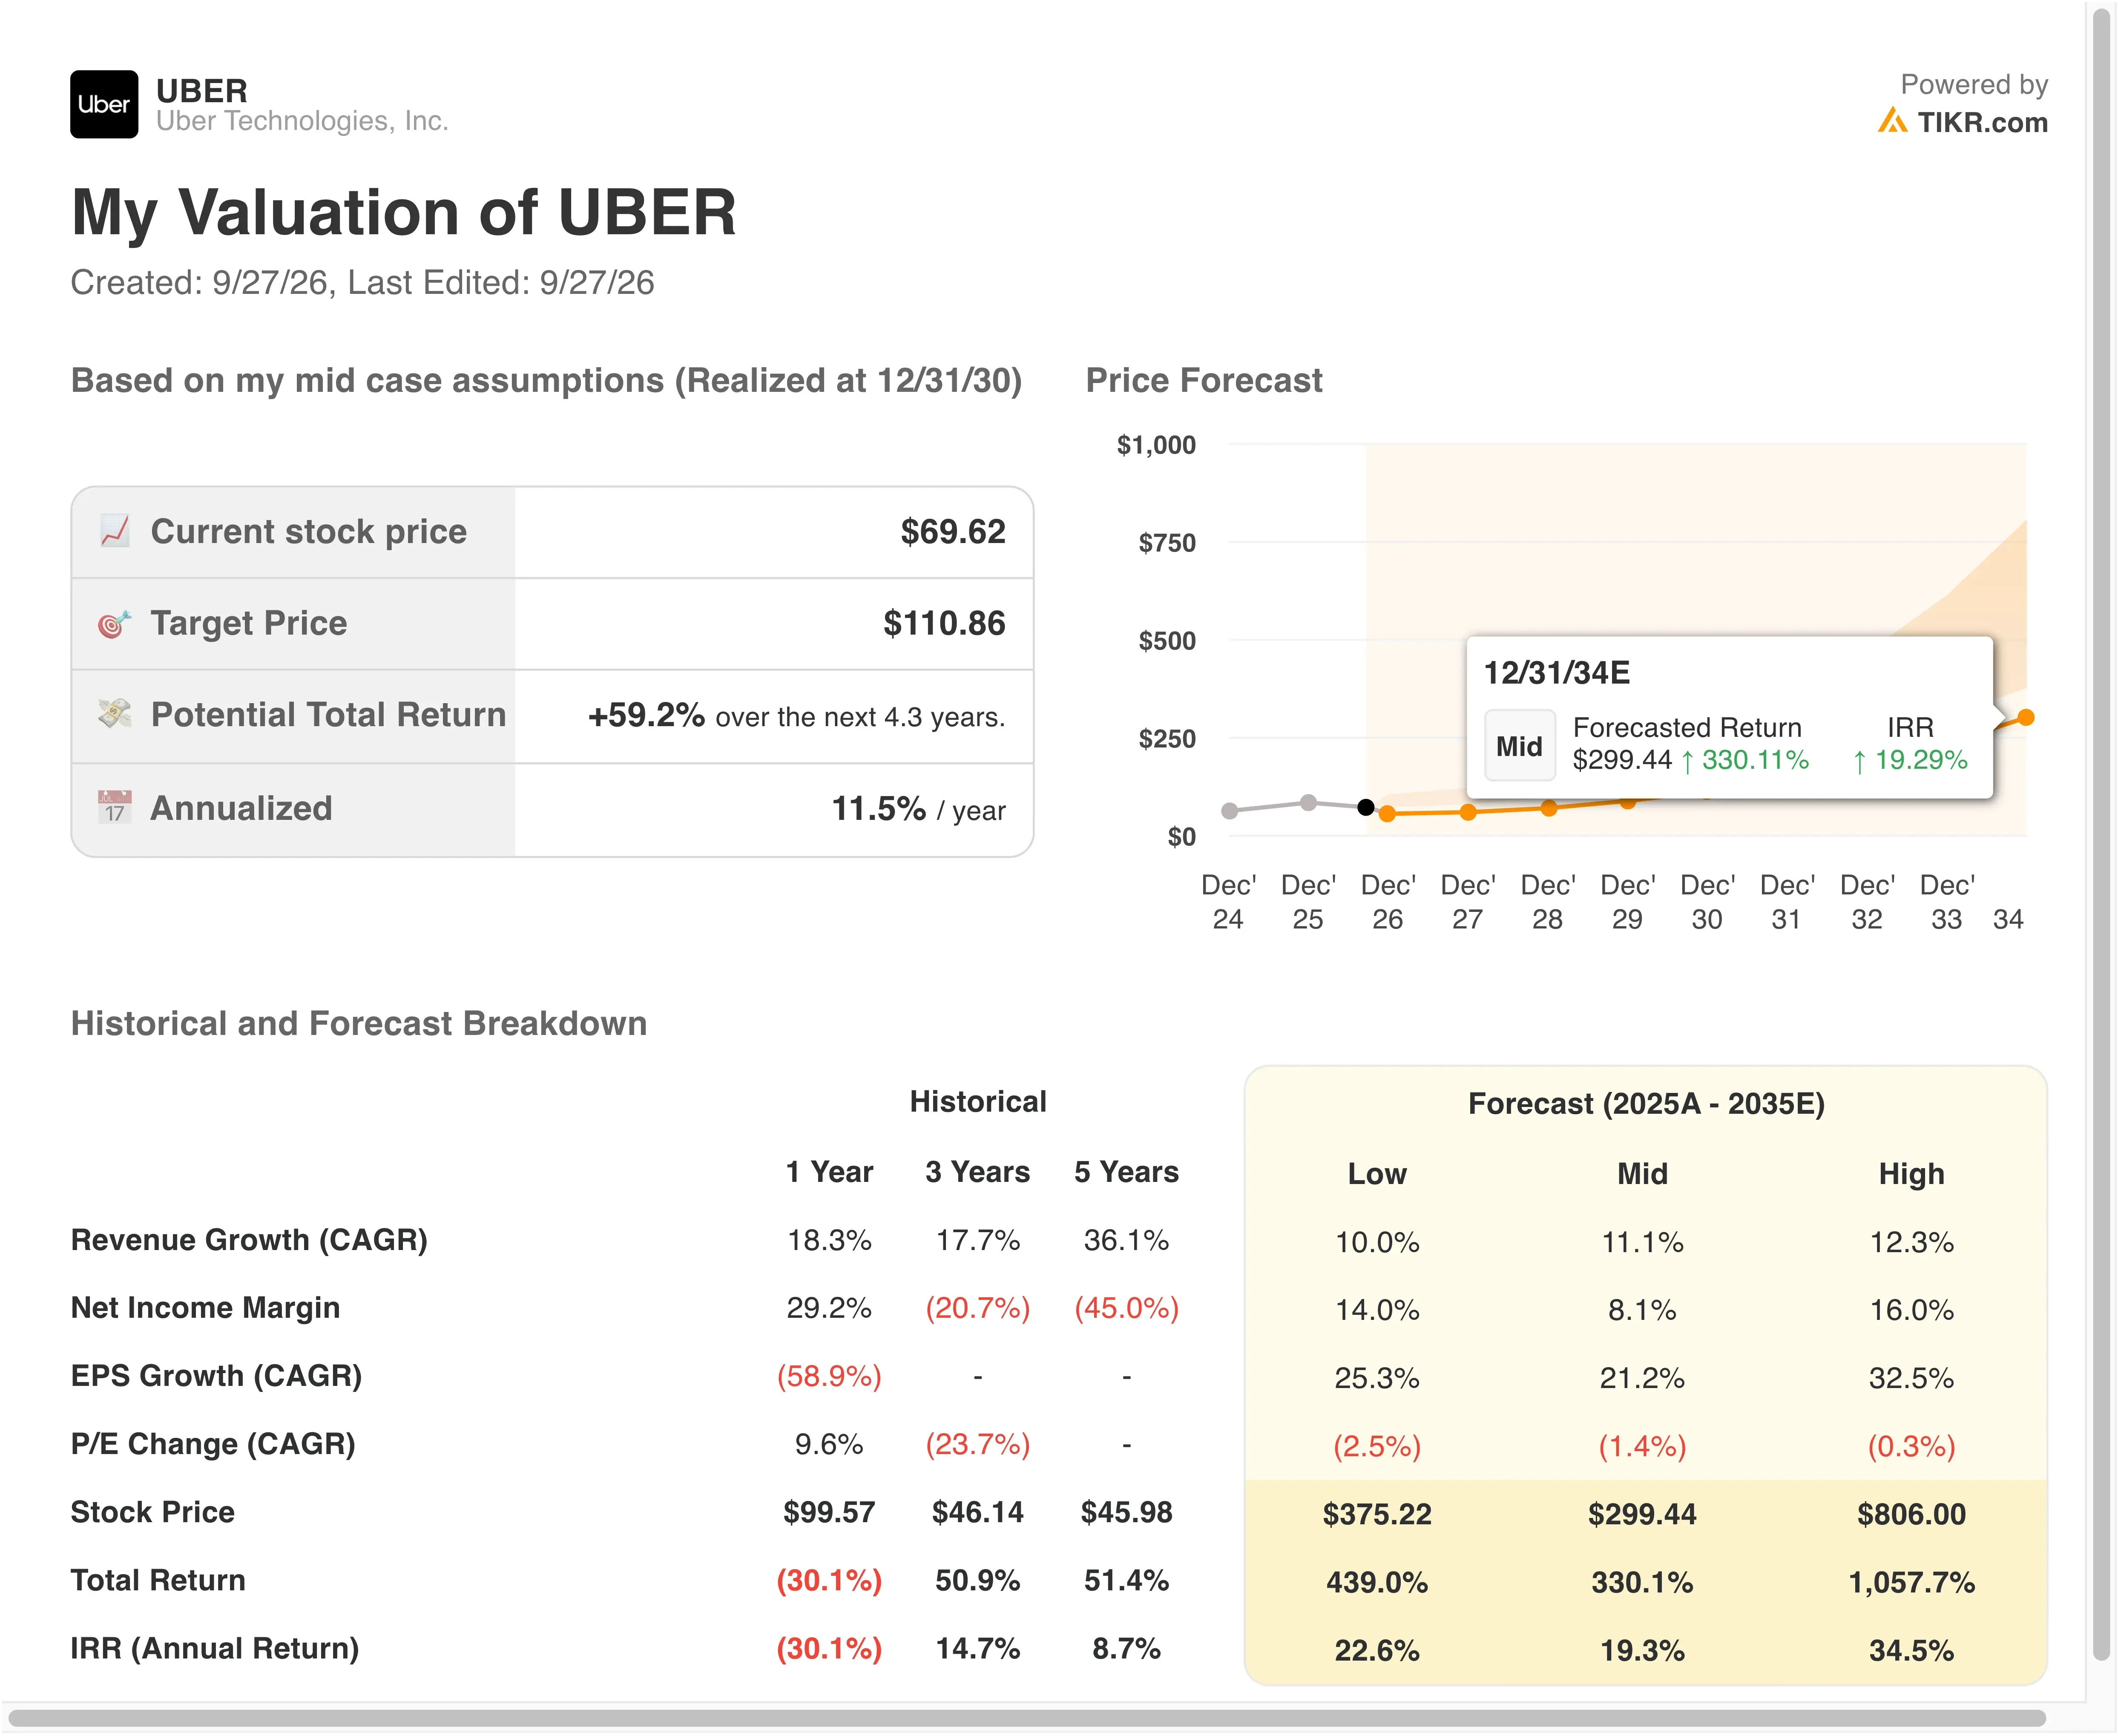
Le ipotesi sui ricavi sono conservative. Un tasso di crescita del 13,6% si colloca al di sotto del 18,3% dell'anno scorso e del ritmo triennale del 17,7%. Parte di questo divario riflette i cambiamenti del modello di business, che hanno ridotto la crescita dei ricavi riportati di 8 punti percentuali nel Q2 anche se le prenotazioni sono aumentate del 22%.
I margini, tuttavia, dovrebbero espandersi. Il margine operativo dell'11,0% si colloca ben al di sopra del 6,4% dell'anno scorso, e il reddito operativo non-GAAP è aumentato del 40% nel Q2. Il target modesto deriva principalmente dal multiplo, perché gli utili recenti riportati includono plusvalenze su partecipazioni azionarie che potrebbero non ripetersi.
Un rendimento annuale del 4,2% segnala un potenziale rialzista limitato sotto questi input. Tuttavia, estendendo la previsione al 2030 il target sale a circa $111 e il rendimento annuale all'11,5% man mano che le corse autonome si diffondono. Il target medio di Wall Street di $101 si colloca anch'esso ben al di sopra del modello, mentre DoorDash (DASH) continua a crescere più velocemente nelle consegne.
Uber, DoorDash e Lyft in una Gara a Tre
DoorDash è il rivale più duro di Uber nelle consegne. Il suo valore lordo degli ordini nel marketplace del Q2 è aumentato del 36% a $33,1 miliardi, o del 23% escludendo l'acquisizione di Deliveroo. Le prenotazioni per le consegne di Uber sono cresciute del 25%, con un margine di segmento record del 3,8%. Quindi le due aziende stanno crescendo a un ritmo sottostante simile.
Entrambe stanno utilizzando acquisizioni per diventare globali. DoorDash ha già acquistato Deliveroo, mentre Uber sta ora acquistando Delivery Hero. Il vincitore sarà probabilmente la piattaforma che rimuoverà i costi sovrapposti più velocemente dopo la chiusura.
Nelle corse, Lyft (LYFT) sta crescendo rapidamente da una base più piccola. Le sue prenotazioni lorde del Q2 sono aumentate del 23% a $5,5 miliardi, leggermente più velocemente della crescita del 20% della mobilità di Uber. Tuttavia, l'EBITDA rettificato di Lyft è stato pari solo al 3,2% delle prenotazioni. Il segmento mobilità di Uber, al contrario, ha raggiunto un margine operativo del 7,6%.
Il vantaggio competitivo (moat) di Uber è la scala attraverso entrambi i business. I membri Uber One generano circa la metà delle prenotazioni lorde totali, collegando corse e consegne in un'unica abitudine. Nuovi sfidanti come Bolt, che prevede di schierare 25.000 robotaxi Lucid in tutta Europa, potrebbero mettere alla prova questo vantaggio nelle corse autonome.
Cosa Guiderà il Titolo UBER in Futuro?
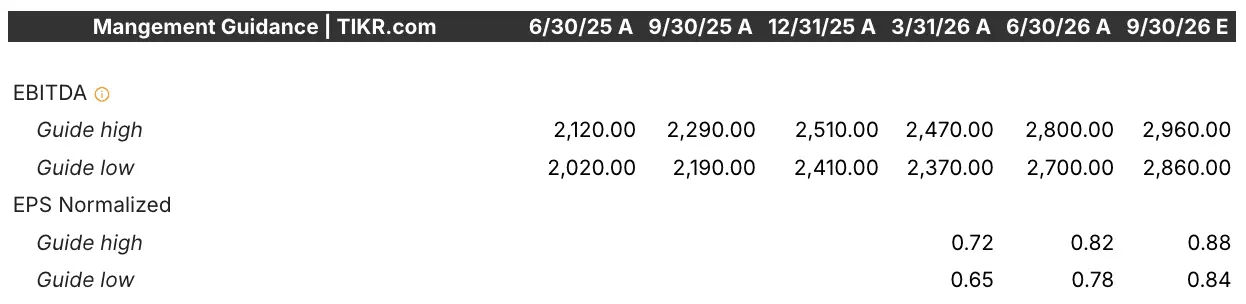
I risultati del Q3, previsti intorno al 3 novembre, sono il prossimo punto di controllo. Il management ha fornito una guida per l'EPS rettificato tra $0,84 e $0,88, quindi gli investitori vogliono un superamento netto dopo un outlook debole. Una crescita delle prenotazioni superiore al 20% estenderebbe anche la serie positiva di Uber a cinque trimestri consecutivi.
I veicoli autonomi sono il catalizzatore di lungo termine. Uber offre corse AV in sette città e punta a 15 entro la fine dell'anno. La Spagna ha anche concesso un permesso per i test AV questo mese. Queste partnership consentono a Uber di guadagnare commissioni senza possedere veicoli costosi.
I tagli ai costi dovrebbero sostenere i margini. Uber sta riducendo la sua forza lavoro di circa il 10%, ovvero circa 3.300 posti di lavoro, per rimuovere livelli di management. Ha anche emesso €4,5 miliardi di senior notes, il che aggiunge flessibilità di finanziamento in vista dell'accordo con Delivery Hero.
La regolamentazione è il rischio chiave. Il presidente della FTC ha dichiarato che gli sviluppatori di IA dovrebbero essere responsabili delle azioni dei loro agenti, e ciò potrebbe aumentare i costi di conformità su tutte le piattaforme tecnologiche. Andando avanti, un free cash flow trailing superiore a $10 miliardi dà a Uber spazio per continuare a riacquistare azioni mentre investe.
Confronta la valutazione di Uber con DoorDash e Lyft (Gratuito con TIKR) >>>
Dovresti Investire in Uber Technologies?
L'unico modo per saperlo davvero è guardare i numeri tu stesso. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri UBER e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i prezzi target sono in trend rialzista o ribassista.
Puoi creare una watchlist gratuita per monitorare UBER insieme a ogni altro titolo nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere tu stesso.
Analizza il titolo UBER su TIKR Gratuito→
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento del Terminal TIKR e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buoni investimenti!