

Statistiche Chiave per l'Azione JPM
- Performance ultima settimana: -2.6%
- Range a 52 settimane: $279 a $367
- Prezzo target del modello di valutazione: $406
- Potenziale rialzista implicito: 18.4% in 2.3 anni
Stressa il potere di generazione di utili di JPMorgan con 5 anni di previsioni degli analisti Il nuovo Modello di Valutazione di TIKR (È gratuito) >>>
Utili Record Incontrano un Mercato dei Tassi Nervoso
Le azioni di JPMorgan Chase (JPM) sono scivolate di circa il 2.6% nell'ultima settimana, chiudendo venerdì a $343. Il calo aveva poco a che fare con la banca stessa. Piuttosto, i titoli finanziari sono scesi mentre il rendimento del Treasury di riferimento ha toccato un massimo di 19 anni e la curva dei rendimenti si è appiattita. Una curva più piatta significa che i tassi a breve e a lungo termine si avvicinano, e questo può comprimere ciò che le banche guadagnano sui prestiti.
Le notizie sulla società sono state per lo più costruttive. Chase ha iniziato a distribuire il suo Data Security Center, che consente agli utenti dell'app di vedere e disconnettere le app fintech collegate ai loro conti. JPMorgan è anche in trattative, secondo quanto riferito, per guidare circa $3,8 miliardi di finanziamenti per la costruzione di un condominio a Manhattan. Quindi la banca continua a ottenere i più grandi affari, anche mentre il suo titolo si raffredda.
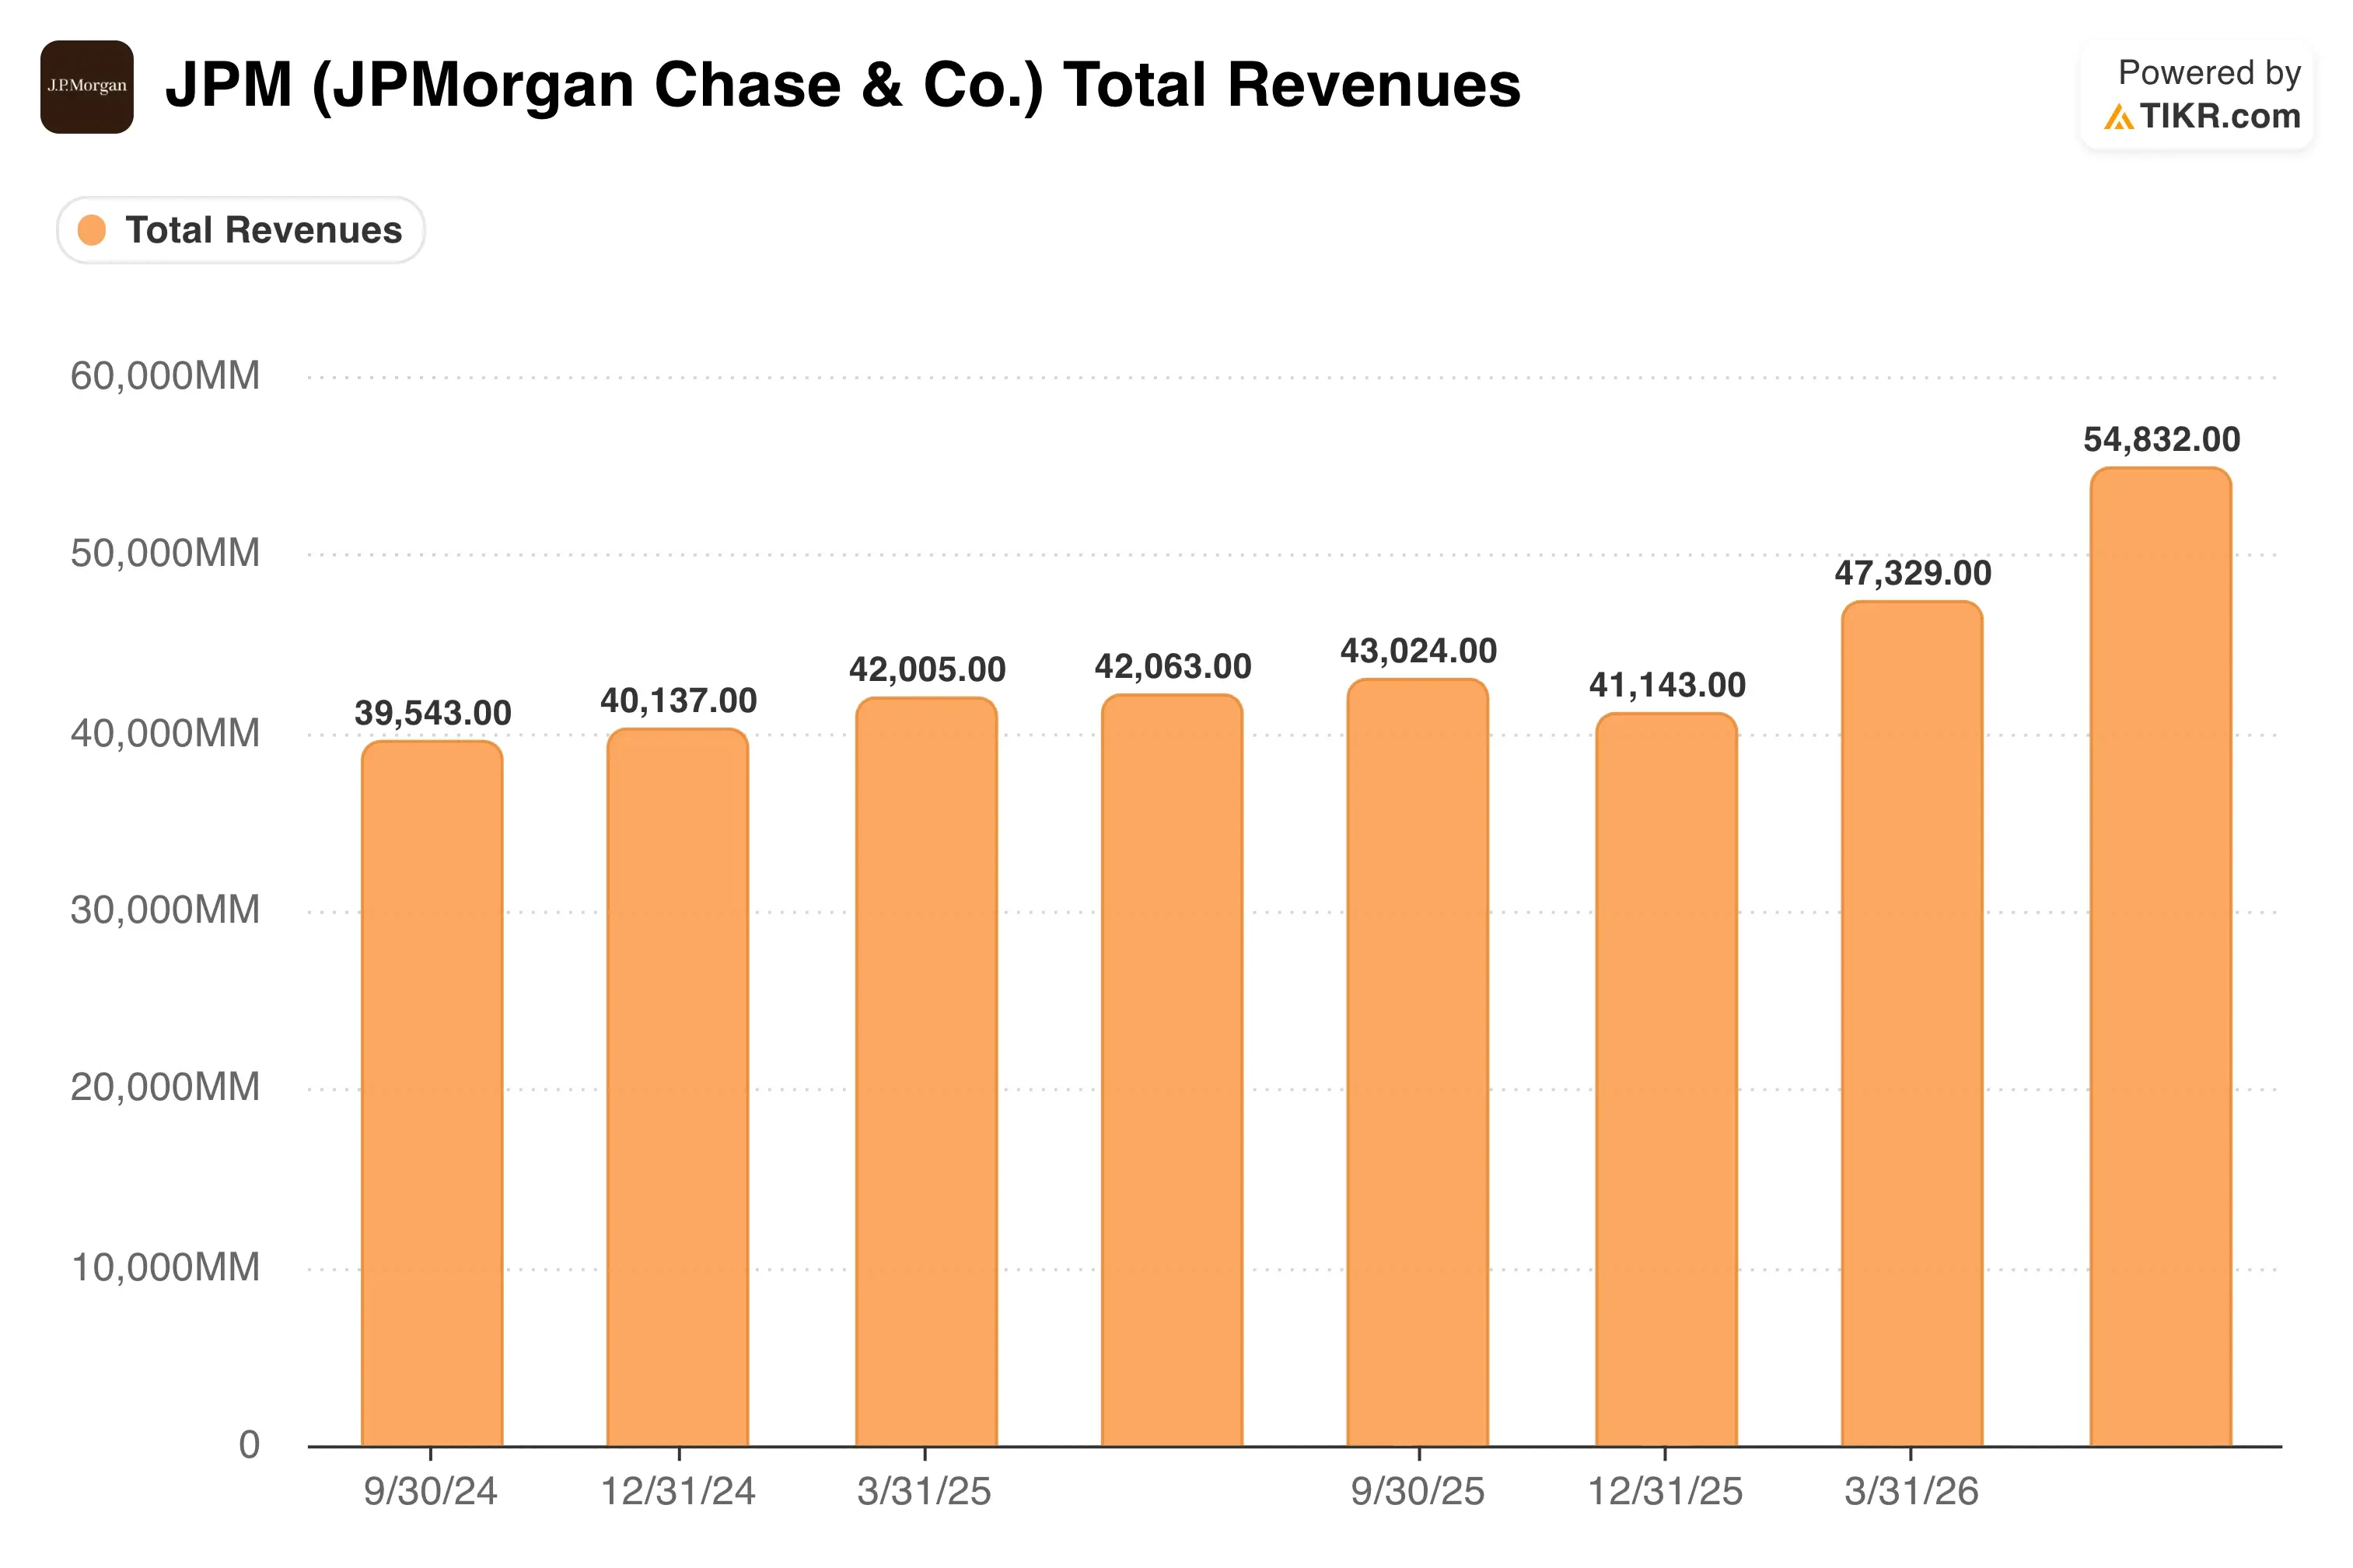
Lo sfondo è un 2026 molto forte. Nel Q2, JPMorgan ha guadagnato $16,9 miliardi escludendo voci una tantum, e i ricavi dei mercati sono balzati del 35%. Tuttavia, il CEO Jamie Dimon è sembrato cauto durante la conference call sugli utili di luglio. "Sta diventando quasi il massimo che si possa ottenere," ha detto agli analisti. "Semplicemente non sappiamo quanto durerà."
Questa tensione definisce lo stato d'animo degli investitori. Gli acquirenti rispettano la macchina degli utili, ma molti si chiedono quanto potenziale rialzista rimanga dopo una corsa record. Se l'azione JPM deve tornare sopra i $367, i risultati del Q3 di ottobre devono dimostrare che la forza del trading e delle operazioni di investment banking può durare.
Una Banca di Qualità a un Prezzo Equo

Sotto le ipotesi del modello di valutazione realizzate fino al 31/12/28, il titolo è modellizzato utilizzando:
- Crescita dei Ricavi (CAGR): 6.9%
- Margini Operativi: 47.2%
- Multiplo P/E di Uscita: 13.4x
Sulla base di questi input, il modello stima un prezzo target di $406, implicando un rendimento totale del 18,4% rispetto al prezzo attuale delle azioni di $343 e un rendimento annualizzato del 7,7% nei prossimi 2,3 anni.
Questa è una storia di qualità, non di affare. JPMorgan scambia a circa 14,4x gli utili, al di sopra della sua media quinquennale di 12,5x. Quindi il modello presuppone che il multiplo torni verso 13,4x entro il 2028, e questo riduce il potenziale rialzista.

Le ipotesi sui ricavi sembrano ragionevoli. Un tasso di crescita del 6,9% corrisponde alla media decennale della banca e si colloca tra il 2,8% dell'anno scorso e il ritmo quinquennale dell'8,8%. Il management si aspetta circa $103 miliardi di reddito netto da interessi nel 2026, che è il profitto che una banca guadagna tra ciò che addebita ai mutuatari e ciò che paga ai depositanti. A luglio, ha anche alzato le sue previsioni per quel reddito escludendo il trading a $96,5 miliardi.
I margini sono il pilastro più forte. Il margine operativo del 47,2% si colloca appena sotto il 48,3% dell'anno scorso ma al di sopra della media quinquennale del 44,2%. Questo cuscinetto è importante perché la banca prevede circa $107,5 miliardi di spese rettificate quest'anno mentre investe in tecnologia e AI.
Un rendimento annuale del 7,7% scende al di sotto della soglia del 10% che rende un titolo interessante. Citigroup (C), per confronto, ha ottenuto un rendimento sul capitale tangibile del 13,0% nel Q2, molto al di sotto del 23% di JPMorgan. Questo divario giustifica un premio, ma il premio sembra già pienamente prezzato.
Perché JPMorgan Continua a Detenere il Primato Tra le Grandi Banche
Il rendimento sul capitale tangibile comune, o ROTCE, mostra quanto profitto una banca guadagna sul capitale proprio fondamentale degli azionisti. Gli analisti lo considerano il singolo miglior indicatore della qualità di una banca. JPMorgan ha registrato un 23% nel Q2 escludendo voci una tantum, e questo rimane il benchmark del settore.
Wells Fargo (WFC) è il rivale più migliorato. Il suo ROTCE è salito al 17,7% dal 15,2% di un anno prima, e ha riacquistato $3,0 miliardi di azioni nel trimestre. Tuttavia, il suo rapporto CET1 del 10,3%, una misura chiave della forza patrimoniale, è inferiore al 14,1% di JPMorgan. Questo capitale extra dà a JPMorgan più spazio per prestare, riacquistare azioni o assorbire perdite.
Bank of America (BAC) ha conseguito un ROTCE del 17,0% su $31,6 miliardi di ricavi del Q2. Citigroup ha registrato il 13,0%, sebbene il suo reddito netto sia aumentato del 45% mentre la sua svolta prendeva slancio. Entrambe le banche stanno migliorando, ma entrambe rimangono ben dietro JPMorgan in termini di redditività.
La scala è il vantaggio competitivo (moat) di JPMorgan. La sua base di depositi, le scrivanie di trading e la banca d'investimento le consentono di distribuire i costi tecnologici su un pool di ricavi più ampio. Il rischio è che i rivali continuino a colmare il divario, il che renderebbe più difficile difendere il premio di valutazione.
Cosa Guiderà l'Azione JPM in Futuro?
Gli utili del Q3 di ottobre sono la prossima prova importante. Gli investitori osserveranno se il trading e l'investment banking possono rimanere vicini ai livelli del Q2, quando le commissioni bancarie sono balzate del 30%. Nel frattempo, il dividendo trimestrale sale a $1,65 per azione da $1,50.
I tassi di interesse sono il secondo motore. Rendimenti a lungo termine più elevati possono aumentare i profitti sui prestiti nel tempo, ma una forte vendita di obbligazioni riduce il valore dei portafogli obbligazionari delle banche. Quindi l'andamento dei rendimenti dei Treasury influenzerà il sentiment fino alla fine dell'anno.
Nuovi business a commissione aggiungono supporto. J.P. Morgan Asset Management ha firmato una partnership da $20 miliardi con la Qatar Investment Authority, inclusi $5 miliardi per finanziare aziende statunitensi di medie dimensioni. Affari come questo costruiscono redditi che non dipendono dai tassi di interesse.
Leadership e AI completano il quadro. Dimon ha detto a gennaio che vuole rimanere almeno altri cinque anni, il che rassicura gli investitori sulla continuità. Andando avanti, la spesa in AI potrebbe abbassare i costi, sebbene il nuovo agente AI di Meta abbia riacceso le paure di interruzione in tutti i servizi finanziari.
Confronta la valutazione di JPMorgan con ogni grande banca statunitense (Gratuito con TIKR) >>>
Dovresti Investire in JPMorgan Chase?
L'unico modo per saperlo davvero è guardare i numeri tu stesso. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri JPM e vedrai anni di dati finanziari storici, ciò che gli analisti di Wall Street si aspettano per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i price target sono in trend rialzista o ribassista.
Puoi creare una watchlist gratuita per seguire JPM insieme a ogni altro titolo nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere tu stesso.
Analizza l'azione JPM su TIKR Gratuito→
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere qualsiasi titolo. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buoni investimenti!



