Statistiche Chiave per il Titolo GOOGL
- Performance ultima settimana: -3.1%
- Range a 52 settimane: $236 a $409
- Prezzo obiettivo del modello di valutazione: $504
- Potenziale rialzista implicito: 46.6% in 2.3 anni
Analizza la crescita e i margini di Google Cloud con 10 anni di dati di segmento su TIK (È gratuito) >>>
Grandi Ambizioni Incontrano un Mercato Più Difficile
Alphabet (GOOGL) è scesa di circa il 3% nell'ultima settimana, chiudendo venerdì vicino a $344. Il titolo si trova ora circa il 16% al di sotto del suo massimo a 52 settimane di $409. Gran parte della pressione è arrivata dal mercato più ampio, poiché il rendimento del Tesoro a 10 anni ha raggiunto il suo livello più alto dal 2007. Gli investitori non mettono in dubbio il vantaggio di Google nell'IA, ma stanno riconsiderando il valore dell'enorme spesa che lo sostiene.
Le notizie aziendali hanno avuto un doppio effetto. L'autorità irlandese per la privacy ha multato Google per 403 milioni di euro per pratiche storiche sui dati di localizzazione ai sensi del GDPR, la rigida legge europea sulla protezione dei dati. L'autorità antitrust britannica ha anche proposto di dare ai consumatori più scelta nella ricerca, comprese opzioni di assistente IA su Android e Chrome. Nessuna delle due minaccia il business principale, ma entrambe aggiungono alla pressione latente normativa.
Sul fronte della crescita, BNP Paribas ha firmato un accordo quinquennale per eseguire i modelli Gemini su Google Cloud. Google ha anche pianificato di lanciare un satellite che trasporta i suoi TPU Trillium, chip IA personalizzati, intorno al 1 ottobre nell'ambito del Progetto Suncatcher. Quel test verifica se l'hardware IA può sopravvivere in orbita, quindi è una scommessa di ricerca piuttosto che un motore di ricavi.

Il trimestre straordinario di luglio rimane la storia più grande. I ricavi del Q2 sono aumentati del 24% a $119,8 miliardi e i ricavi di Google Cloud sono balzati dell'82% a $24,8 miliardi. "I nostri investimenti in IA stanno ridefinendo ciò che è possibile in ogni parte della nostra attività", ha dichiarato il CEO Sundar Pichai durante la conference call sui risultati. Se il titolo GOOGL vuole riconquistare il suo massimo, Cloud deve continuare a trasformare quella spesa in profitto.
L'Accelerazione del Cloud Fa Funzionare i Conti

Sotto le ipotesi del modello di valutazione realizzate fino al 31/12/28, il titolo è modellato utilizzando:
- Crescita dei Ricavi (CAGR): 22.3%
- Margini Operativi: 35.3%
- Moltiplicatore P/E di Uscita: 23.2x
Sulla base di questi input, il modello stima un prezzo obiettivo di $504, implicando un rendimento totale del 46,6% rispetto al prezzo attuale di $344 e un rendimento annualizzato del 18,4% nei prossimi 2,3 anni.
Questa è una storia di accelerazione dei ricavi. Il modello presuppone una crescita dei ricavi annuale del 22,3%, ben al di sopra della media quinquennale del 17,2% e del 15,1% dell'anno scorso. Sembra aggressivo finché non si guarda al Q2, quando i ricavi sono cresciuti del 24%. Gli analisti si collocano nella stessa zona, prevedendo una crescita annuale di circa il 23,5% nei prossimi due anni.
Google Cloud alimenta quella previsione. Il suo backlog, ovvero i ricavi contrattualizzati non ancora riconosciuti, ha raggiunto $514 miliardi. Il management si aspetta di riconoscerne poco più del 50% entro 24 mesi. Nel frattempo, il margine operativo di Cloud è balzato al 35,6% dal 20,7% di un anno prima.
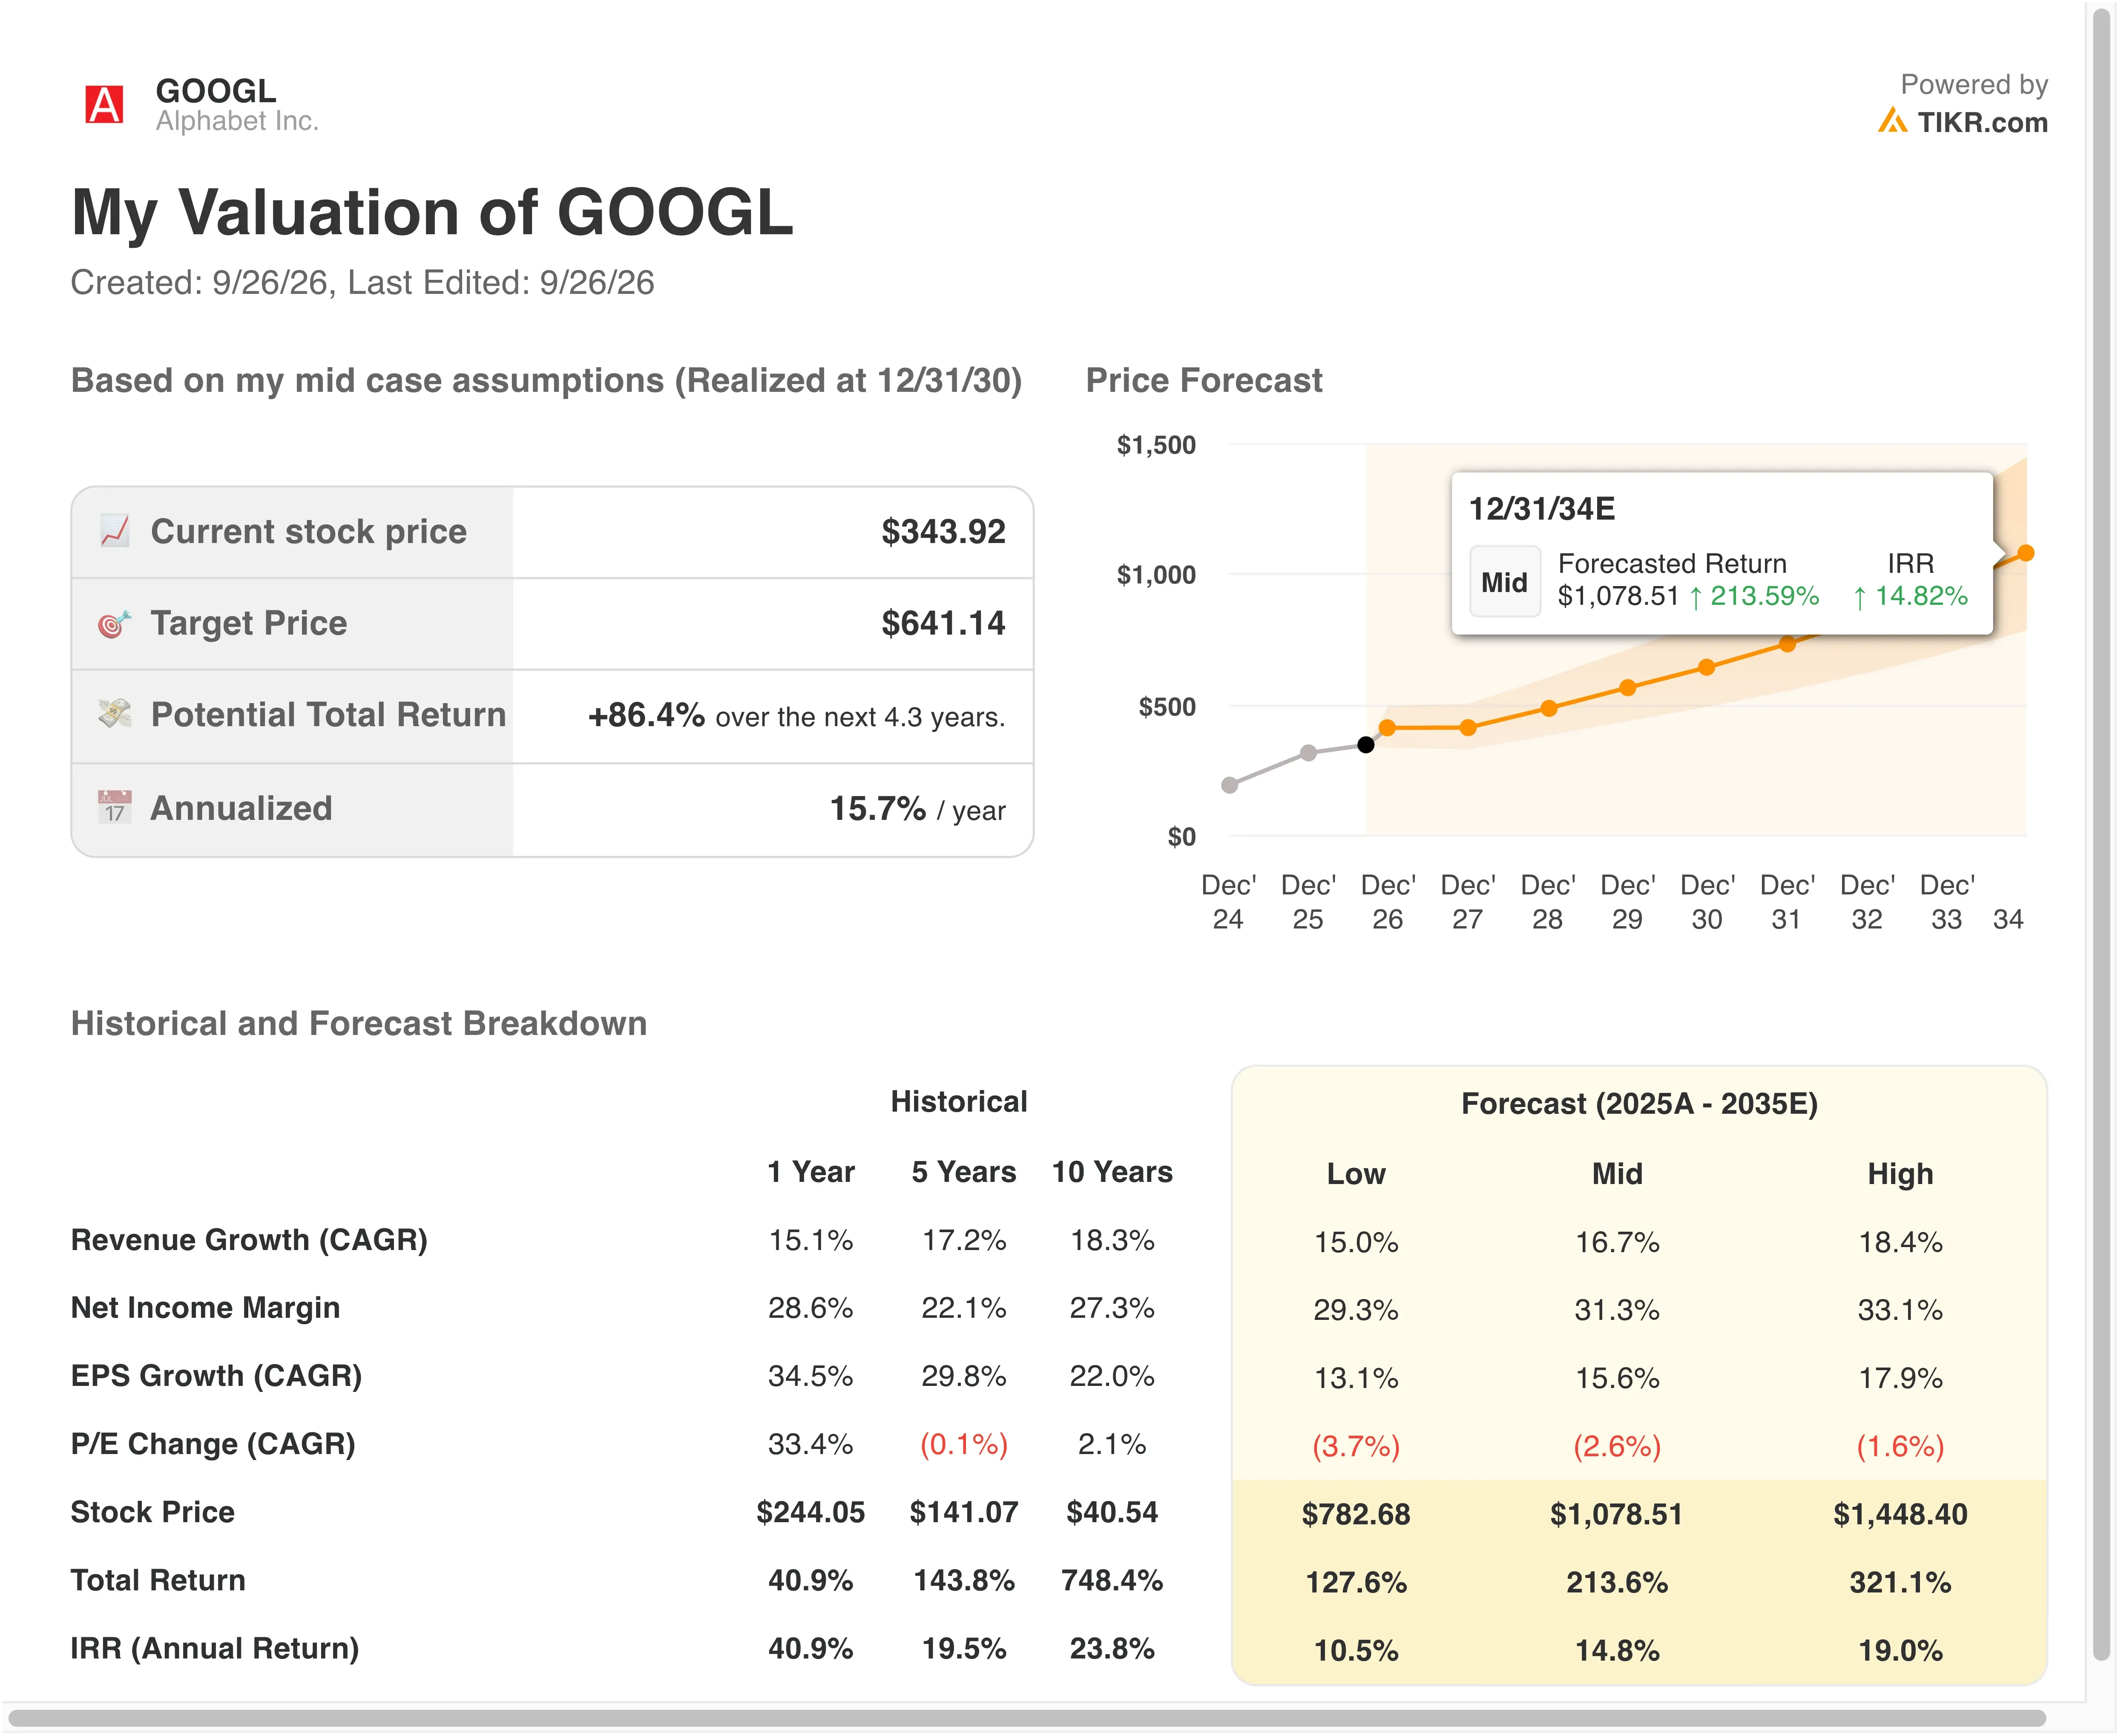
Margini e multiplo sembrano realistici. I margini operativi del 35,3% si collocano solo pochi punti sopra il 32,1% dell'anno scorso. Il P/E di uscita di 23,2x è inferiore all'attuale multiplo forward di circa 25,7x e alla media di 27,8x dell'anno scorso. Un rendimento annualizzato del 18,4% supera la soglia del 15% per una genuina sottovalutazione, ma l'intensità di capitale è il punto critico. Alphabet ha alzato le previsioni di capex per il 2026 a $195-205 miliardi, e il flusso di cassa libero del Q2 è stato una perdita di $5,9 miliardi.
Google Cloud Sta Vincendo la Corsa alla Crescita
Microsoft (MSFT) rimane un rivale formidabile. Azure e altri servizi cloud sono cresciuti del 43% nel suo trimestre di giugno, e il management ha indicato una crescita del 45% per il prossimo trimestre. Azure ha anche superato per la prima volta i $100 miliardi di ricavi annuali, con un aumento del 41%.
Amazon.com (AMZN) gestisce ancora il più grande business cloud. I ricavi di AWS sono cresciuti del 36,7% a $42,2 miliardi nel Q2, con un margine operativo del 39,4% e un backlog di $496 miliardi. Il trimestre da $24,8 miliardi di Google Cloud è più piccolo, ma il suo tasso di crescita dell'82% è circa il doppio di entrambi i rivali, e il suo backlog ora supera quello di AWS.
La valutazione favorisce anche Alphabet. Scambia a circa 25,7x gli utili forward, contro circa 27,1x per Amazon. Il margine operativo trailing di Alphabet del 33,1% è anche quasi il triplo del 12,1% di Amazon, poiché Amazon ha un braccio retail a basso margine.
Il bilancio aggiunge un altro vantaggio. Alphabet detiene circa $122 miliardi di liquidità netta, mentre Amazon ha circa $129 miliardi di debito netto. Questa flessibilità consente a Google di finanziare il suo sviluppo di IA senza mettere a dura prova le sue finanze, anche se la spesa aumenta.
Verifica se $175–$185 miliardi di capex nel 2026 possono generare rendimenti sufficienti dall'IA >>>
Cosa Guiderà il Titolo GOOGL in Futuro?
I risultati del Q3, attesi intorno al 20 ottobre, sono la prossima prova. Gli investitori osserveranno la crescita di Cloud, il capex e la Ricerca. Il CFO Anat Ashkenazi ha avvertito che il Q3 inizierà a confrontarsi con un'accelerazione nelle prestazioni della Ricerca, quindi la crescita lì potrebbe sembrare più lenta.
L'adozione di Gemini è il motore centrale. L'app Gemini ha raggiunto 950 milioni di utenti attivi mensili, e quasi il 90% delle aziende Fortune 100 utilizza Gemini Enterprise. Accordi come quello con BNP Paribas mostrano che i settori regolamentati stanno ora adottando l'IA di Google su larga scala.
La regolamentazione rimane un fattore in costante opposizione. L'Irlanda ha dato a Google sei mesi per conformare le sue pratiche di localizzazione, e la proposta britannica di scelta nella ricerca potrebbe rimodellare le impostazioni predefinite. Sul lato positivo, un tribunale statunitense ha respinto la proposta del Dipartimento di Giustizia di smembrare gli strumenti ad tech di Google.
L'energia e la capacità di calcolo decideranno quanto velocemente crescerà Cloud. Google ha firmato un accordo di capacità nucleare con una società del gruppo Southern Co. in Georgia e secondo quanto riferito pianifica almeno 13 miliardi di euro in infrastrutture IA finlandesi per il 2027 e il 2028. Più energia significa più capacità, e la capacità è ciò che trasforma quel backlog da $514 miliardi in ricavi.
Dovresti Investire in Alphabet?
L'unico modo per saperlo davvero è guardare i numeri tu stesso. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri GOOGL e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i prezzi obiettivo sono in tendenza al rialzo o al ribasso.
Puoi creare una watchlist gratuita per seguire GOOGL insieme a ogni altro titolo nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere tu stesso.
Analizza il titolo GOOGL su TIKR Gratuito→
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere qualsiasi titolo. Creiamo i nostri contenuti sulla base dei dati di investimento del Terminal TIKR e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!