


Statistiche Chiave per il Titolo O
- Performance ultima settimana: -2.0%
- Range 52 settimane: $55 a $68
- Prezzo target modello di valutazione: $68
- Potenziale rialzista implicito: 21.9% in 2.3 anni
Analizza la storia dei dividendi e le tendenze di pagamento di Realty Income insieme alle previsioni degli analisti su TIKR (È gratuito) >>>
I Rendimenti in Aumento Trascinano il Gigante dei Dividend Mensili a un Minimo di 52 Settimane
Realty Income (O) è scesa di circa il 2% nell'ultima settimana, chiudendo venerdì vicino a $56. Ciò lascia il REIT net-lease, un fondo di investimento immobiliare i cui inquilini pagano la maggior parte dei costi delle proprietà, a meno dell'1% sopra il suo minimo delle ultime 52 settimane. Le azioni sono ora scese di circa l'11% da quando la società ha pubblicato i risultati del Q2 il 5 agosto. Gli investitori stanno riconsiderando quanto sono disposti a pagare per un reddito simile a quello delle obbligazioni quando i Treasury rendono di più.
La pressione è principalmente macroeconomica. Il rendimento del Treasury a 10 anni è salito questa settimana al suo livello più alto dal 2007, e i titoli a reddito di solito ne risentono per primi. L'attuale rendimento da dividendo del 5,9% di Realty Income compete direttamente con le obbligazioni governative più sicure. L'attività stessa sembra comunque sana, con un'occupazione al 98,8% e le previsioni per l'intero anno recentemente alzate.
Il management ha continuato a eseguire nonostante la flessione. Realty Income ha concordato di vendere a KKR una quota del 49% in 54 proprietà europee per 528 milioni di euro mantenendo il controllo e incassando commissioni di gestione. Ha anche aumentato il suo dividendo mensile a $0,2715 per azione, il suo 136° aumento mensile consecutivo. Ad agosto, ha chiuso un'emissione di note convertibili da $1,0 miliardi, un debito che può successivamente trasformarsi in azioni, con una cedola del 3,75%.

I fondi da operazioni rettificati (AFFO), la misura degli utili in contanti utilizzata dai REIT, sono aumentati del 3,8% a $1,09 per azione nel Q2. Il CEO Sumit Roy ha indicato una nuova opportunità di crescita durante la conference call sugli utili: "Crediamo che il settore sia ancora nelle fasi iniziali di uno sviluppo infrastrutturale digitale pluriennale guidato dall'adozione dell'IA, dal cloud computing e da tendenze di digitalizzazione più ampie". Se il titolo O riuscirà a dimostrare che i data center e il capitale privato possono spingere la crescita dell'AFFO oltre il 4%, lo sconto potrebbe ridursi.
Una Valutazione Parcheggiata Vicino al Fondo del Suo Range
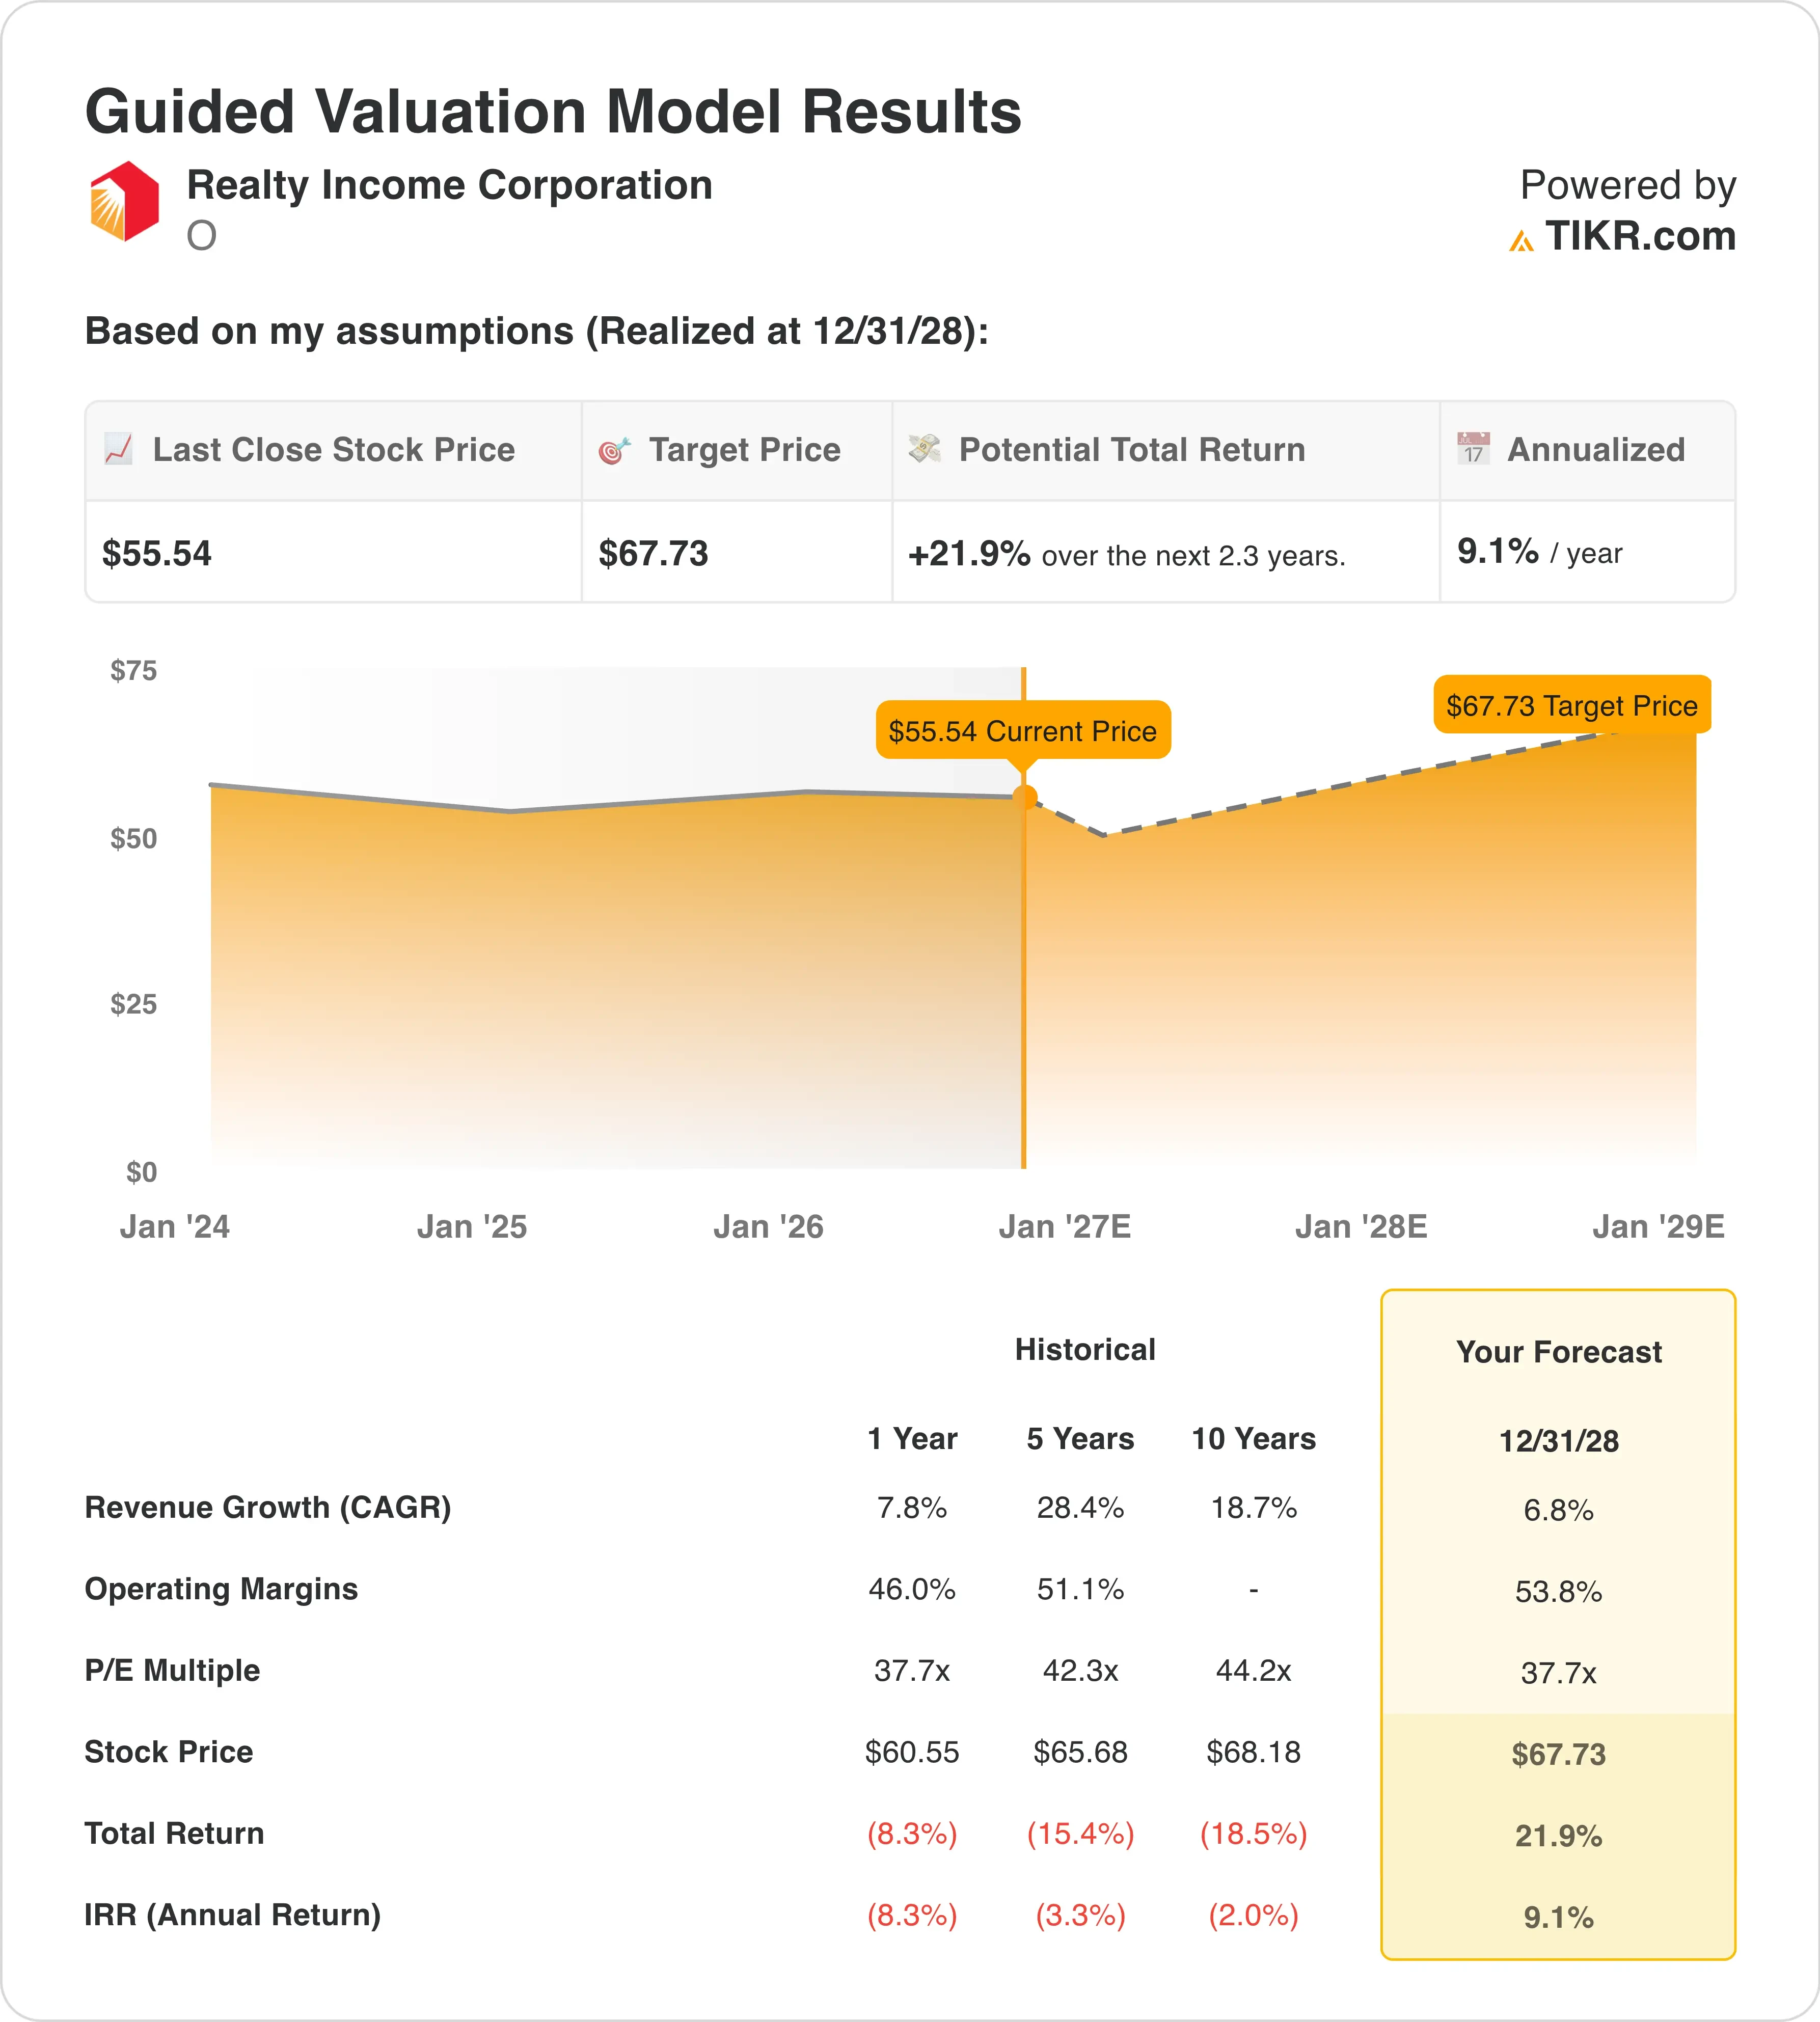
Sotto le ipotesi del modello di valutazione realizzate fino al 31/12/28, il titolo è modellato utilizzando:
- Crescita Ricavi (CAGR): 6.8%
- Margini Operativi: 53.8%
- Multiplo P/E di Uscita: 37.7x
Sulla base di questi input, il modello stima un prezzo target di $68, implicando un rendimento totale del 21,9% rispetto all'attuale prezzo delle azioni di $56 e un rendimento annualizzato del 9,1% nei prossimi 2,3 anni.
Questa è più una storia di reset del multiplo che di crescita. Il P/E di uscita di 37,7x corrisponde alla media dell'anno scorso ma si colloca al di sotto della media quinquennale di 42,3x e della media decennale di 44,2x. Il P/E è alto per i REIT perché l'ammortamento deprime l'utile dichiarato. In base all'AFFO, il titolo scambia vicino a 12,5x il punto medio delle previsioni per il 2026.
Le ipotesi di crescita sembrano ragionevoli. La crescita dei ricavi del 6,8% è inferiore al 7,8% dell'anno scorso e al tasso del 28,4% degli ultimi cinque anni alimentato dalle acquisizioni. I margini operativi del 53,8% supererebbero il 46,0% dell'anno scorso, e questo aumento dipende da accordi industriali e di data center a rendimento più elevato. Gli investimenti del Q2 hanno fruttato un rendimento iniziale in contanti del 7,3%.
Il rendimento annualizzato del 9,1% si colloca appena sotto la soglia del 10%. Tuttavia, il modello tiene traccia solo del prezzo, quindi il rendimento da dividendo del 5,9% si aggiunge ad esso. Combinati, il potenziale rendimento si avvicina di più al 15% annuo, che è solido per un titolo con un beta di 0,72.
I Rivali Net-Lease Più Piccoli Stanno Crescendo Un Po' Più Velocemente
Agree Realty (ADC) ha alzato le sue previsioni AFFO per il 2026 a $4,57 - $4,59 per azione, implicando una crescita del 5,8% al punto medio. W. P. Carey (WPC) ora si aspetta $5,19 - $5,27, ovvero una crescita di circa il 5,2%. NNN REIT (NNN) prevede $3,55 - $3,59, implicando una crescita di circa il 3,8%.
L'intervallo di Realty Income di $4,44 - $4,45 implica una crescita di circa il 4%. Questo la colloca dietro Agree e W. P. Carey ma leggermente avanti a NNN. La scala spiega il divario, perché Realty Income pianifica investimenti per circa $10 miliardi quest'anno solo per fare la differenza. Agree, per confronto, punta a $1,6 - $1,8 miliardi.
Le metriche operative raccontano una storia simile. L'occupazione di NNN ha raggiunto il 99,1%, appena sopra il 98,8% di Realty Income. W. P. Carey ha riportato un debito netto di 5,5x l'EBITDA rettificato, un indicatore di leva finanziaria che confronta il debito con gli utili in contanti annuali, leggermente inferiore al 5,7x di Realty Income.
Le dimensioni danno comunque a Realty Income un vantaggio di finanziamento. Il management ha ridotto il capitale pubblico al 18% del finanziamento degli investimenti quest'anno, rispetto a una media triennale del 47%. Le partnership con GIC, Apollo, KKR e Cloud Capital le forniscono fonti di capitale che i concorrenti più piccoli non possono facilmente eguagliare.
Determina se le previsioni AFFO alzate possono sostenere la futura crescita delle distribuzioni >>>
Cosa Guiderà il Titolo O in Futuro?
La joint venture con KKR dovrebbe chiudersi intorno al 30 settembre. Il rendimento di KKR è limitato a un tasso di rendimento interno vicino al 6,3% - 6,5%, e Realty Income può riacquistare la quota tra il 10° e il 17° anno. Questa struttura ricicla il capitale in nuovi accordi senza emettere azioni a prezzi depressi.
I risultati del Q3 arriveranno intorno al 4 novembre. Gli investitori osserveranno se l'obiettivo di investimento di $10 miliardi viene mantenuto e se l'AFFO rimane in linea per una crescita di circa il 4%. Qualsiasi miglioramento sui rendimenti iniziali del 7,3% segnalerebbe un ampliamento dello spread tra i rendimenti immobiliari e i costi di finanziamento.
La joint venture da $6 miliardi per data center hyperscale è la carta selvaggia a lungo termine. Realty Income si aspetta di investire fino a $1,4 miliardi per una quota del 45% in tre asset nella Virginia del Nord per un totale di 400 megawatt. Affitti a lungo termine a grandi inquilini cloud potrebbero aggiungere uno strato di crescita duraturo a un portafoglio costruito sul retail.
I tassi rimangono comunque il fattore di oscillazione più grande. I rendimenti ai massimi dal 2007 aumentano i costi di indebitamento e attirano gli investitori a reddito verso le obbligazioni. Se i rendimenti si attenuano, un rendimento da dividendo del 5,9% da una società con 136 aumenti mensili consecutivi tornerebbe a sembrare allettante.
Segui le stime AFFO del Q3 di Realty Income e imposta un alert di prezzo (Gratuito con TIKR) >>>
Dovresti Investire in Realty Income?
L'unico modo per saperlo davvero è guardare i numeri tu stesso. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri O e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i prezzi target sono in trend rialzista o ribassista.
Puoi creare una watchlist gratuita per monitorare O insieme a ogni altro titolo nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere tu stesso.
Analizza il titolo O su TIKR Gratis→
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buoni investimenti!



