

Statistiche Chiave per il Titolo BAC
- Performance ultima settimana: -2.2%
- Range 52 settimane: $46 a $65
- Prezzo obiettivo modello di valutazione: $72
- Potenziale rialzo implicito: 27.6% in 2.3 anni
Stressa il potere di generazione di utili di Bank of America con 5 anni di previsioni degli analisti su TIKR (È gratuito) >>>
Una Calma Ritirata Dopo un Trimestre Record
Bank of America (BAC) è scesa di circa il 2% nell'ultima settimana, chiudendo venerdì vicino a $57. Il calo è arrivato mentre il rendimento del Treasury a 10 anni ha raggiunto il suo livello più alto dal 2007 e Wall Street si è ritirata in generale. Nulla nelle notizie della banca indicava problemi, quindi il movimento sembra rumore macro. Gli investitori non sono preoccupati per il franchise, ma stanno ripensando a quanto buone notizie il prezzo rifletta già.
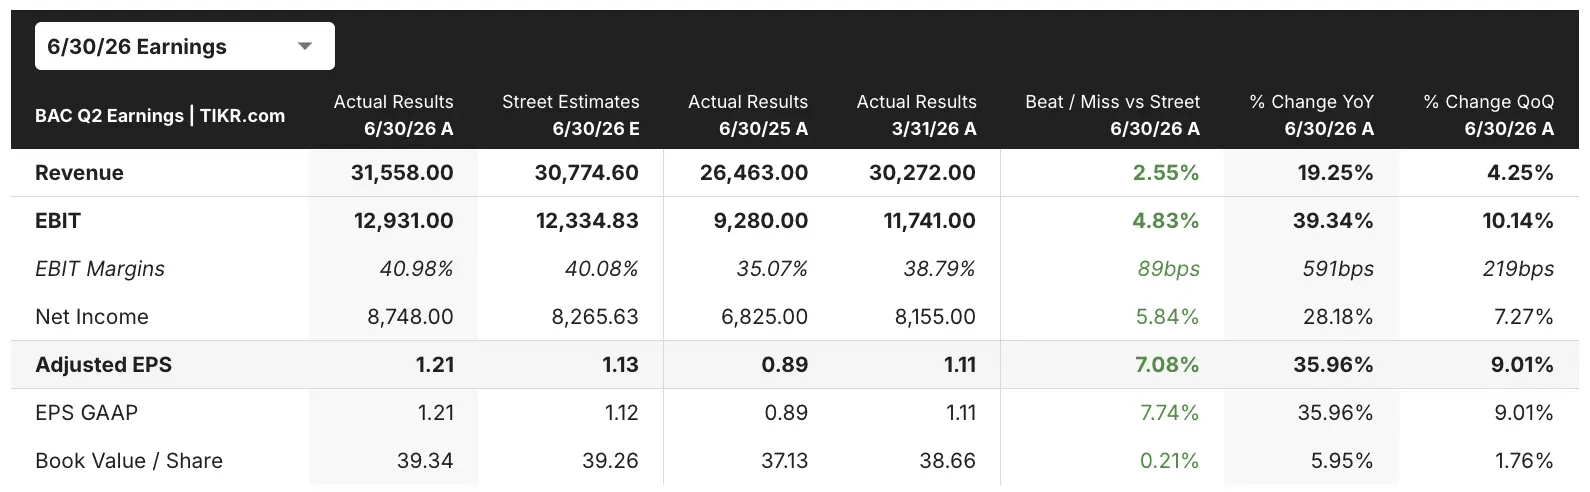
Lo sfondo rimane solido. A luglio, la banca ha pubblicato utili per azione (EPS) del Q2 di $1.21, in aumento del 34% rispetto all'anno precedente. I ricavi sono saliti del 15% a $31.6 miliardi, mentre il reddito netto da interessi (NII), il divario tra ciò che la banca guadagna sui prestiti e paga sui depositi, è aumentato del 9% a $16.2 miliardi. "I nostri risultati mostrano crescita organica, leva operativa e miglioramento del rapporto di efficienza in ogni segmento di business", ha dichiarato il CEO Brian Moynihan durante la conference call sugli utili.
Le notizie di questa settimana erano strategiche piuttosto che finanziarie. Bank of America prevede di assumere 1.000 apprendisti aggiuntivi in due anni e di impegnare $150 milioni per lo sviluppo della forza lavoro. Ha anche aderito a cinque banche globali nella pubblicazione di principi per il commercio agentico, dove gli agenti di IA acquistano e pagano per conto di un consumatore. Nessuna delle due mosse cambia gli utili a breve termine, ma entrambe mostrano che il management si sta preparando per il funzionamento futuro dei pagamenti.
Separatamente, il team di ricerca della banca ha alzato la sua previsione per il petrolio Brent del secondo semestre 2026 a $95 da $83. Un petrolio più alto potrebbe mantenere inflazione e rendimenti elevati, e questo conta perché Bank of America guadagna di più quando i tassi salgono. Andando avanti, la banca stima che un aumento di 100 punti base dei tassi aumenterebbe l'NII di circa $1.0 miliardi in 12 mesi.
Il Titolo BAC è Sottovalutato?
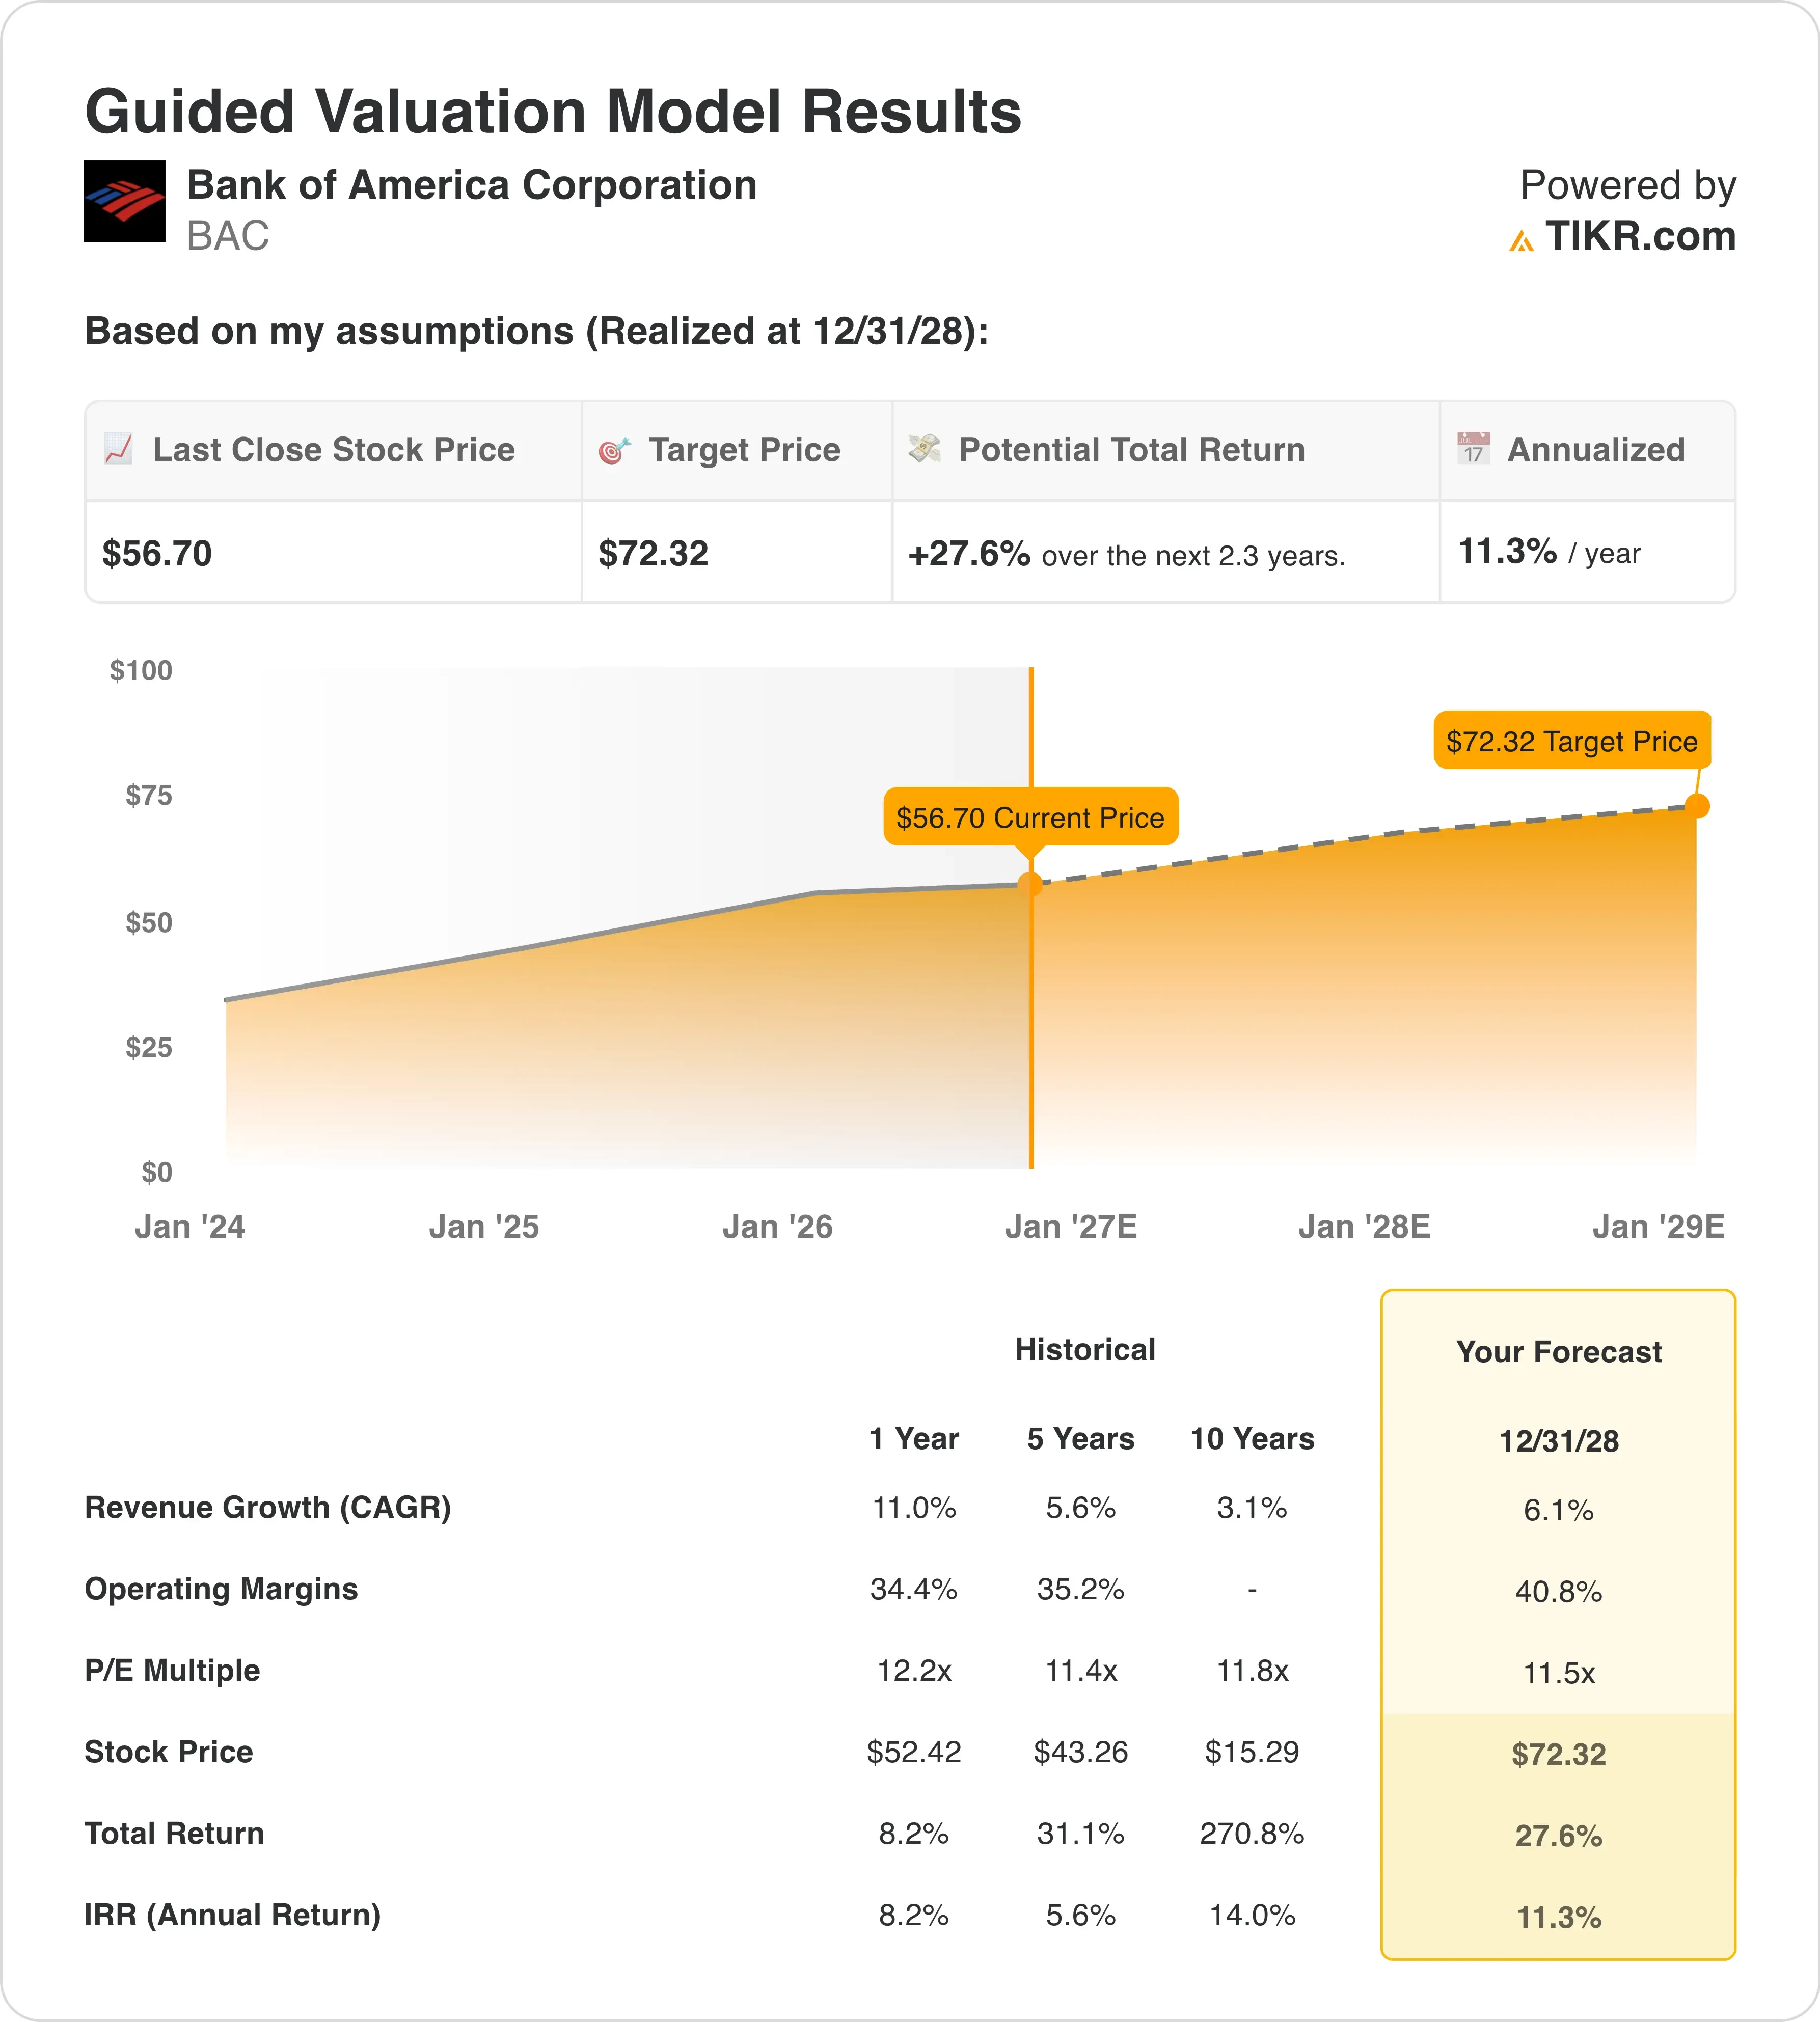
Secondo le ipotesi del modello di valutazione realizzate entro il 31/12/28, il titolo è modellato utilizzando:
- Crescita dei Ricavi (CAGR): 6.1%
- Margini Operativi: 40.8%
- Multiplo P/E di Uscita: 11.5x
Sulla base di questi input, il modello stima un prezzo obiettivo di $72, implicando un rendimento totale del 27.6% rispetto all'attuale prezzo delle azioni di $57 e un rendimento annualizzato dell'11.3% nei prossimi 2.3 anni.
Queste ipotesi di crescita sono modeste. Una crescita dei ricavi del 6.1% si colloca appena sopra la media quinquennale del 5.6%, e ben al di sotto del ritmo dell'11.0% dell'anno scorso. Il multiplo di uscita di 11.5x corrisponde sia alla media quinquennale di 11.4x che all'attuale P/E forward. Quindi il modello non richiede che gli investitori paghino di più per ogni dollaro di utili.
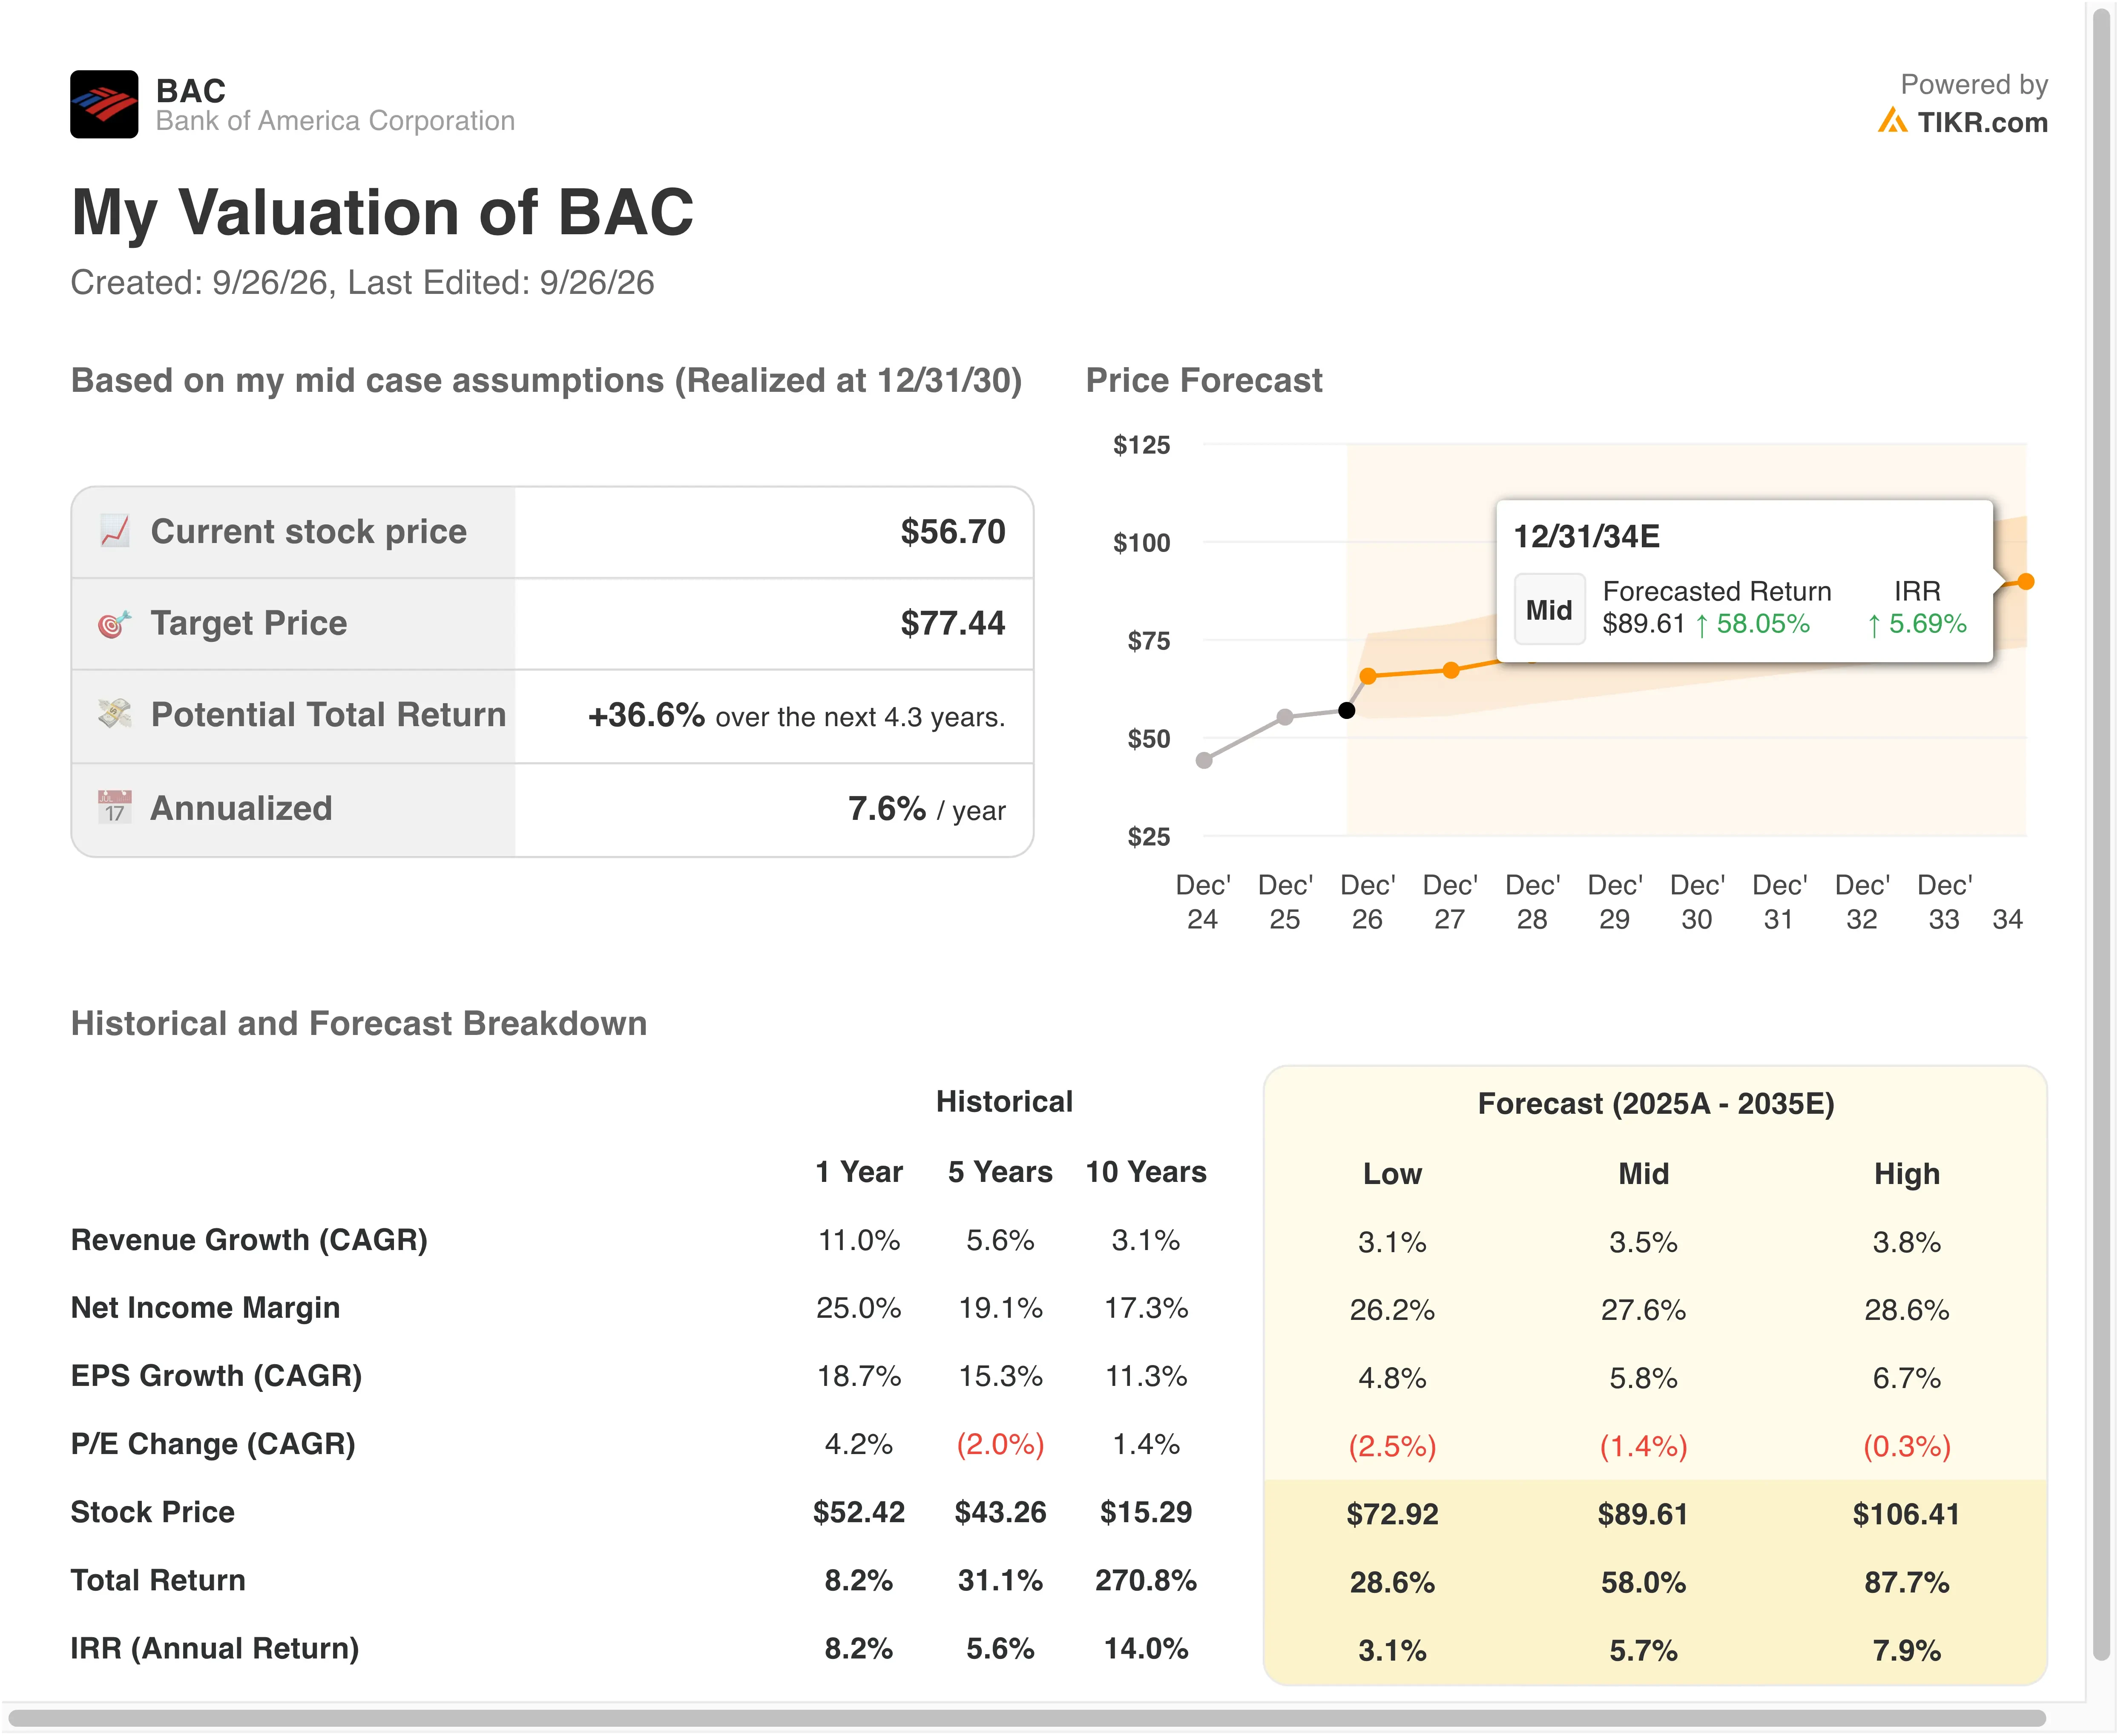
Sono i margini a sostenere la tesi. Il modello presuppone che i margini operativi raggiungano il 40.8%, in aumento rispetto al 34.4% dell'anno scorso e al 35.2% in cinque anni. Questo rende questa una storia di espansione dei margini, e il Q2 ha fornito una prima prova. La leva operativa, cioè i ricavi che crescono più velocemente dei costi, ha raggiunto il 6.6% nel trimestre.
Un rendimento annualizzato dell'11.3% sembra moderatamente attraente piuttosto che profondamente economico. Supera la soglia del 10% ma non raggiunge il livello del 15% che segnala una vera sottovalutazione. Il modello traccia anche solo il prezzo, quindi il dividendo yield del 2.2% si aggiunge a quella cifra. Se i margini si arrestano vicino al 35%, tuttavia, il potenziale di rialzo si riduce rapidamente perché la tesi si basa sull'efficienza, non su una crescita rapida.
Stima il fair value di un'azienda all'istante (Gratuito con TIKR) >>>
Come Bank of America si Confronta con le sue Rivali tra le Grandi Banche
JPMorgan Chase (JPM) stabilisce ancora lo standard di redditività. Ha riportato un utile netto record del Q2 di $21.2 miliardi, o $16.9 miliardi escludendo un guadagno dalla partecipazione in Visa e altri elementi. Il suo rendimento sul capitale tangibile comune (ROTCE), che misura il profitto rispetto al capitale duro degli azionisti, ha raggiunto il 23% su quella base rettificata. Bank of America ha pubblicato un ROTCE del 17%, quindi JPMorgan converte ancora il capitale in profitto in modo più efficiente.
Citigroup (C) è cresciuta più velocemente, ma da una base più piccola. Il suo utile netto del Q2 è balzato del 45% a $5.8 miliardi su ricavi di $24.8 miliardi, in aumento del 14%. La crescita del profitto del 27% di Bank of America è rimasta indietro rispetto a Citi, ma è arrivata su una base di utili molto più grande di $9.1 miliardi.
Wells Fargo (WFC) è rimasta indietro rispetto a entrambe. Il suo utile netto è aumentato del 17% a $6.4 miliardi. Bank of America ha aumentato il profitto di circa 10 punti percentuali più velocemente, aiutata da un balzo del 33% nei ricavi di vendita e trading e da un aumento del 50% nelle commissioni di investment banking.
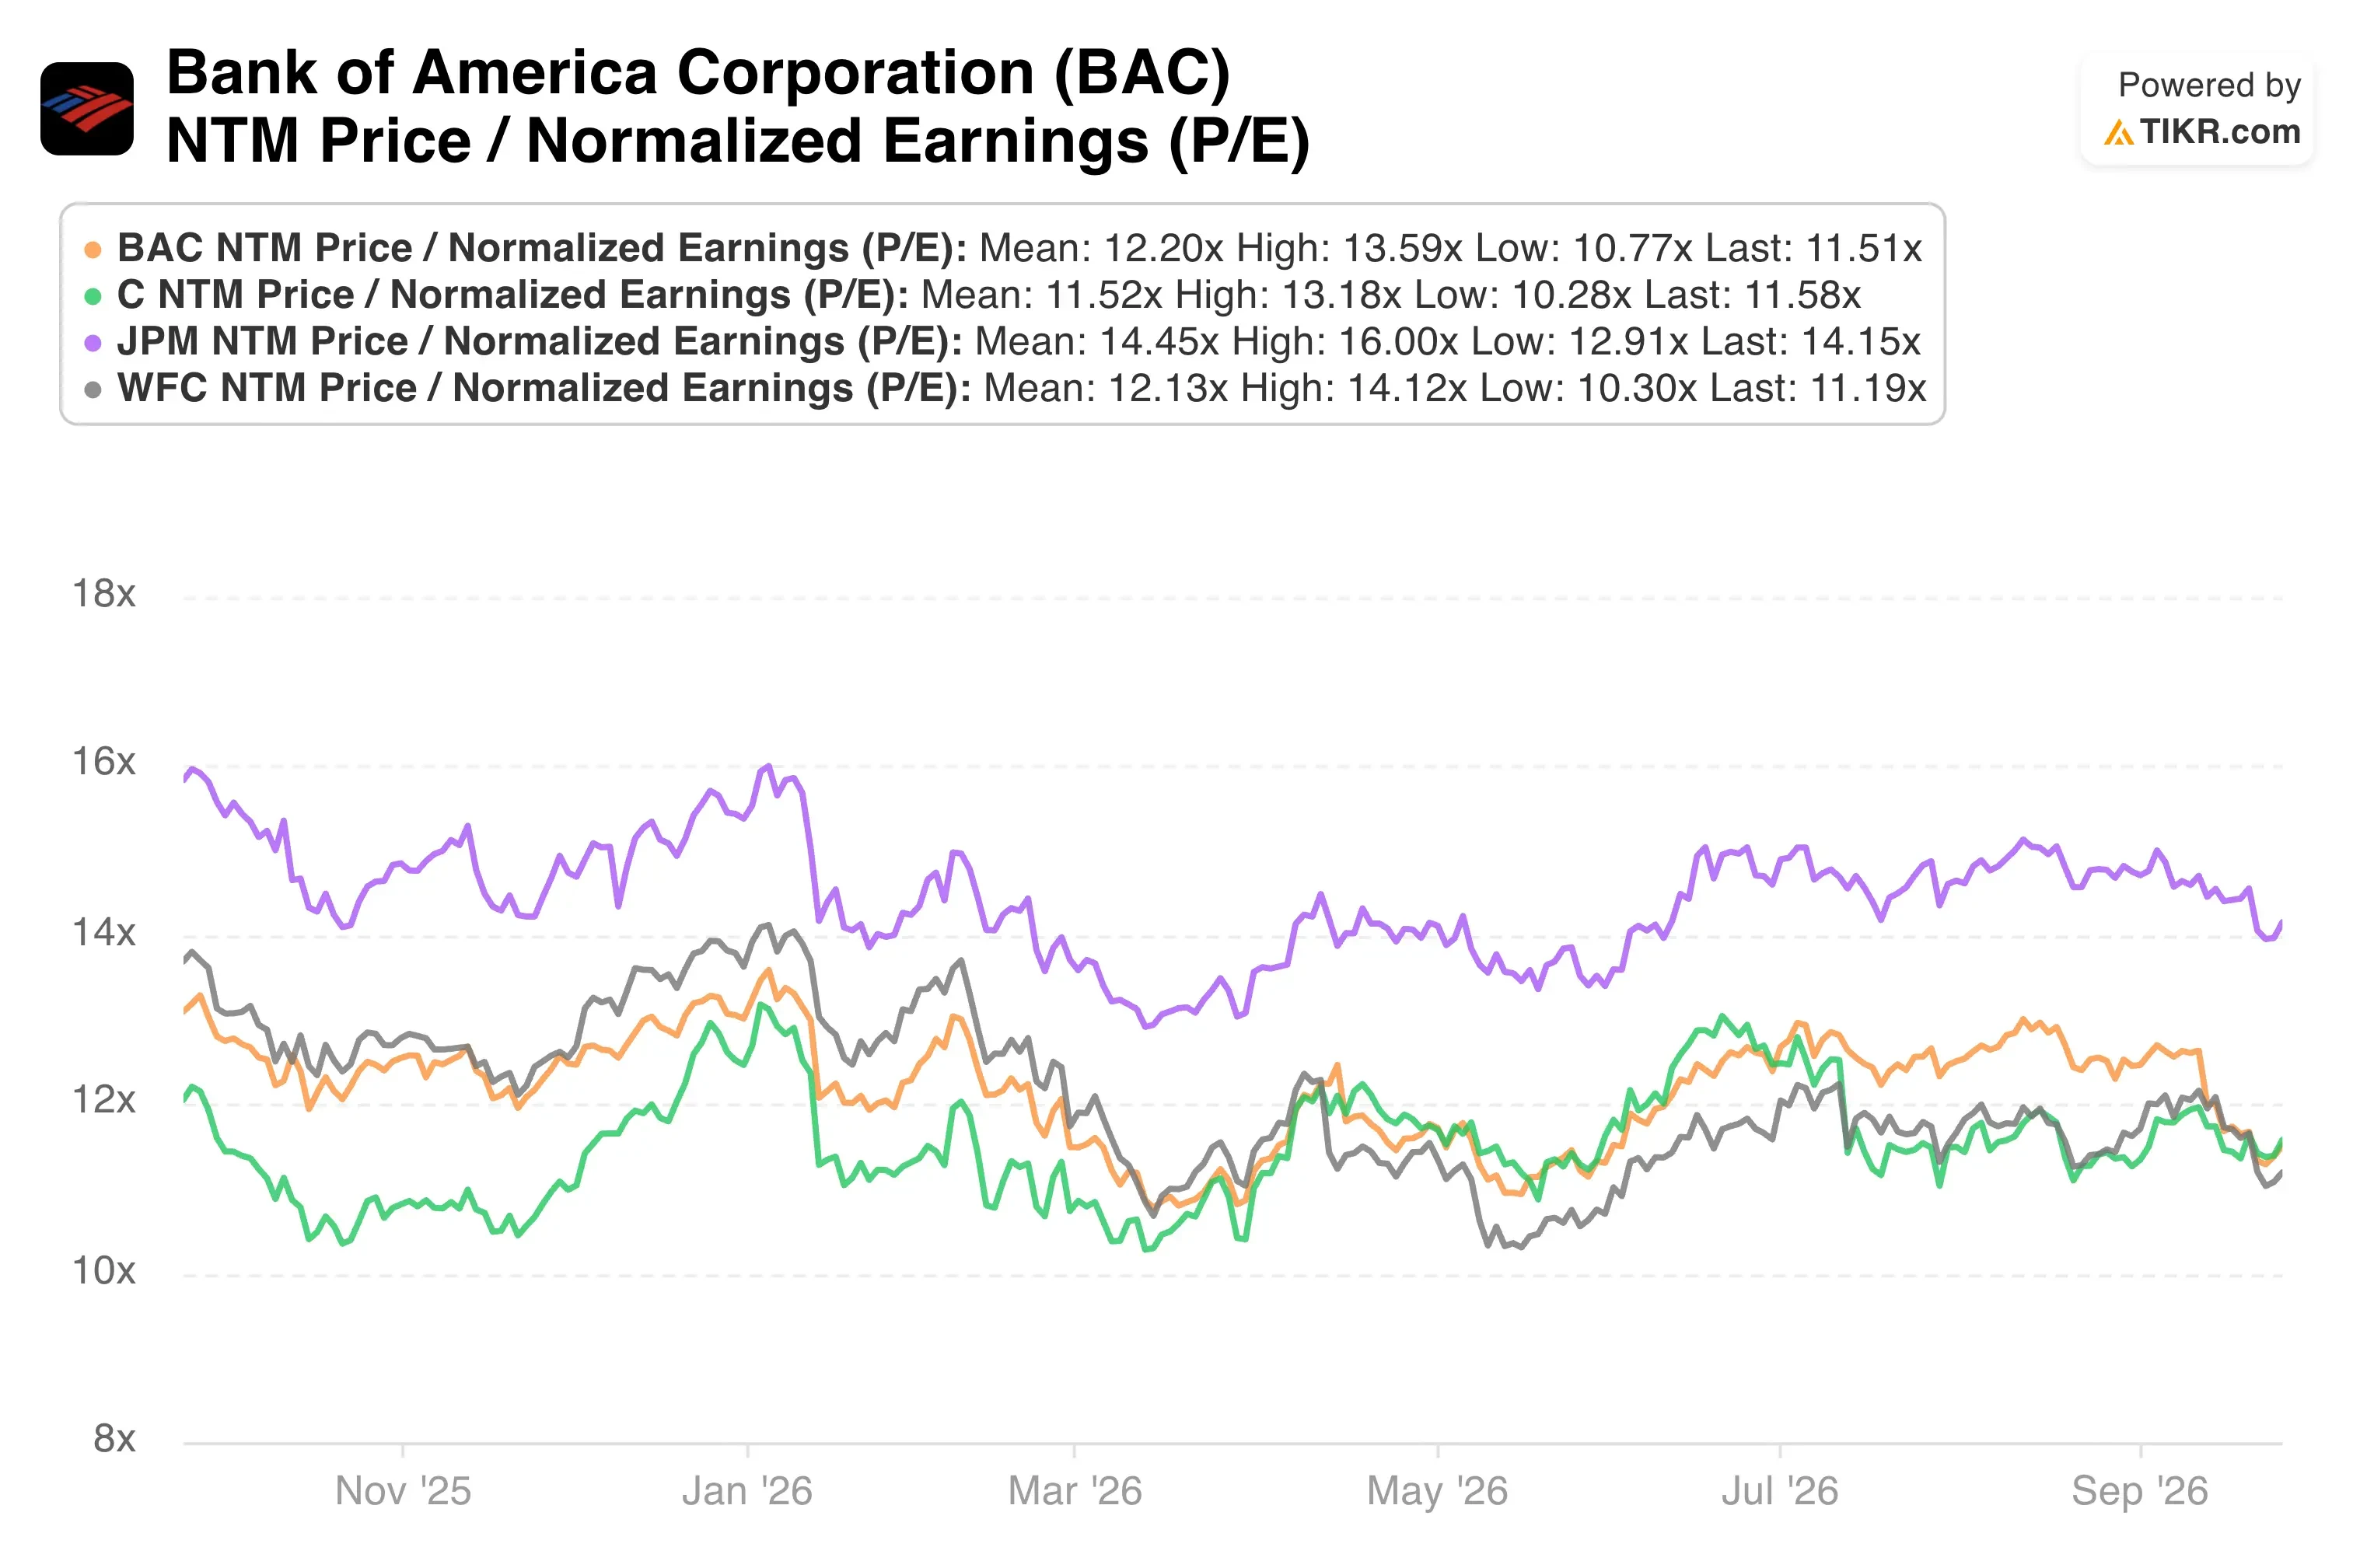
La conclusione è chiara. Bank of America si colloca a metà classifica per i rendimenti ma vicino al top per lo slancio di crescita. Il suo P/E forward vicino a 11.5x lascia spazio per una rivalutazione se il ROTCE continua a ridurre il divario con JPMorgan, sebbene il modello assuma prudentemente nessuna.
Valuta se il rally del 37% di Bank of America è supportato dalla sua attuale valutazione >>>
Cosa Guiderà il Titolo BAC in Futuro?
Le previsioni del management fissano la barra a breve termine. Il management si aspetta una crescita dell'NII per l'intero anno 2026 nella parte alta del suo intervallo dal 6% all'8%. Ha anche alzato le previsioni sulla leva operativa a 300-400 punti base, quindi i ricavi dovrebbero superare le spese di un ampio margine.
I tassi sono il fattore oscillante. Bank of America è sensibile alle attività, il che significa che il suo reddito aumenta quando i tassi salgono. Con il rendimento a 10 anni al livello più alto dal 2007, questa sensibilità funziona a favore della banca. Tassi più alti possono però mettere sotto pressione i mutuatari, quindi le tendenze del credito meritano attenzione.
I mercati dei capitali aggiungono potenziale di rialzo. Le commissioni di investment banking hanno superato i $2.1 miliardi nel Q2, mentre i ricavi da trading hanno raggiunto i $7.2 miliardi. A livello di settore, la spesa in capitale guidata dall'IA ha alimentato le emissioni azionarie, le M&A e il finanziamento del debito, e quella pipeline potrebbe mantenere le commissioni elevate fino al 2027.
Il rischio normativo non è scomparso. I pubblici ministeri federali a Washington, D.C., hanno citato in giudizio diverse grandi banche, inclusa Bank of America, in un'indagine sulla presunta pratica di debanking, la chiusura di conti per motivi non finanziari. Nel frattempo, la spinta sugli apprendisti e i principi per il commercio agentico sono scommesse a lungo termine su talento e pagamenti piuttosto che motori di utili a breve termine.
Dovresti Investire in Bank of America?
L'unico modo per saperlo davvero è guardare i numeri di persona. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri BAC e vedrai anni di dati finanziari storici, ciò che gli analisti di Wall Street si aspettano per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i prezzi obiettivo sono in tendenza al rialzo o al ribasso.
Puoi creare una watchlist gratuita per tracciare BAC insieme a ogni altro titolo nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere da solo.
Analizza il titolo BAC su TIKR Gratuito→
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere qualsiasi titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buoni investimenti!


