


Punti Chiave
- Citigroup ha registrato un utile netto di 11,62 miliardi di dollari nel primo semestre del 2026, in aumento di circa il 44% rispetto agli 8,08 miliardi di dollari dell'anno precedente, a fronte di un fatturato superiore di circa il 14%.
- A luglio, Citi ha mantenuto il suo obiettivo di RoTCE (Return on Tangible Common Equity) per l'intero anno al 10-11% nonostante un RoTCE del 13,1% nel primo semestre, e il titolo è sceso durante la conference call. A settembre, il CFO Gonzalo Luchetti ha dichiarato che Citi probabilmente chiuderà l'anno sopra l'11%.
- Il multiplo prezzo/valore contabile tangibile di Citi ha raggiunto un picco di 1,47x alla fine di giugno e si attestava a 1,33x il 25 settembre, anche se le previsioni di RoTCE per l'intero anno da parte del management sono successivamente migliorate.
Le prospettive di utili di Citi sono migliorate mentre la sua valutazione è scivolata dal picco. Consulta la storia della valutazione di Citigroup su TIKR gratuitamente →
Il Titolo Citigroup è Sceso nonostante un Trimestre Forte
La mattina del 14 luglio, Citigroup (C) ha riportato il suo miglior fatturato trimestrale in un decennio. L'utile netto è stato di 5,8 miliardi di dollari, il RoTCE ha raggiunto il 13% e quattro delle sue cinque divisioni hanno registrato una crescita a doppia cifra dei ricavi. Poi è arrivata la slide sulle prospettive e il tono della call è cambiato.
Citi ha mantenuto il suo obiettivo di RoTCE per l'intero anno al 10-11%. L'analista di Wells Fargo Mike Mayo ha fatto i conti ad alta voce: un primo semestre al 13% e un intero anno all'11% implicavano qualcosa di più vicino al 9% nel secondo semestre. Qualche domanda dopo, Ebrahim Poonawala di Bank of America ha notato che il titolo era sceso del 5%.
Il management ha citato l'incertezza nelle condizioni macroeconomiche e di mercato, il calo storico del 20% dei ricavi della divisione Markets dal primo al secondo semestre, e la flessibilità di anticipare gli investimenti se le condizioni fossero rimaste forti. "Stiamo giocando la partita lunga", ha detto la CEO Jane Fraser. Gli investitori hanno comunque percepito un avvertimento.
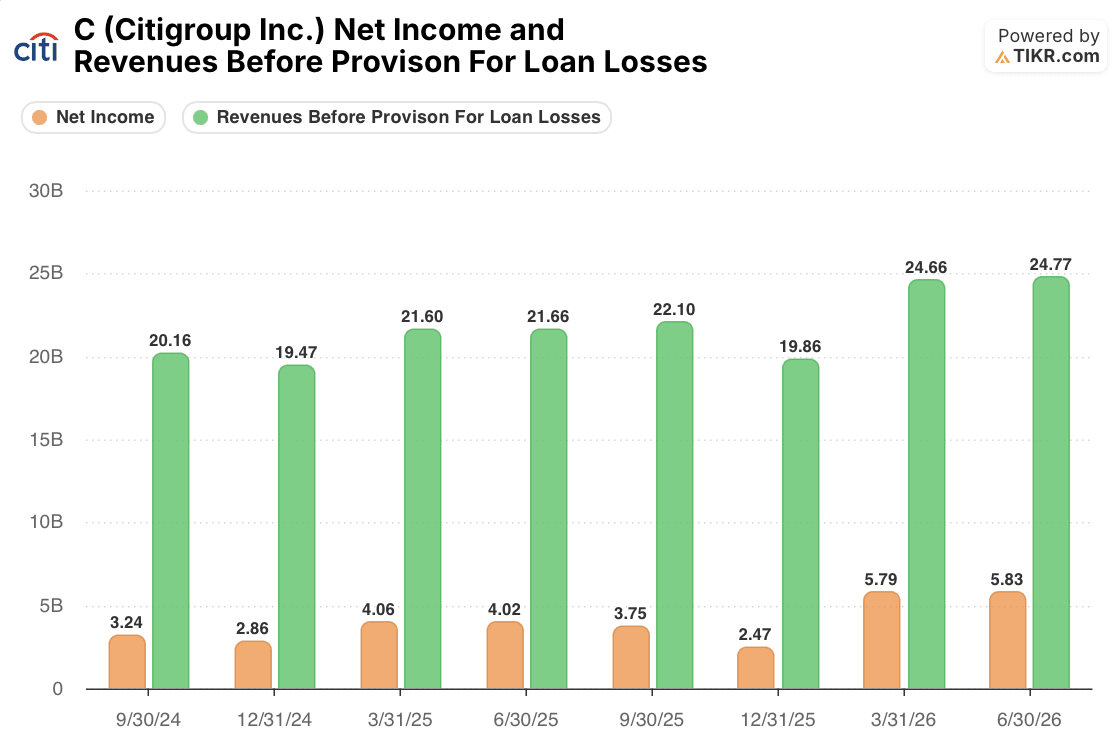
Il primo semestre, di cui il mercato dubitava Citi potesse ripetere le performance, è stato un reale passo avanti. I ricavi al lordo delle svalutazioni sui prestiti hanno raggiunto 24,77 miliardi di dollari nel Q2 2026, in aumento di circa il 14% rispetto ai 21,66 miliardi di dollari di un anno prima. L'utile netto è salito del 45% a 5,83 miliardi di dollari. Il Q1 raccontava la stessa storia: 5,79 miliardi di dollari di utile netto contro 4,06 miliardi.
Il grafico mostra anche la base di confronto per un secondo semestre più debole. Nel Q3 e Q4 2025, Citi ha guadagnato un totale di 6,22 miliardi di dollari, con il Q4 sceso a 2,47 miliardi. Anche un rallentamento stagionale sarebbe stato confrontato con un risultato modesto dell'anno precedente.
L'utile netto di Citi è balzato del 45% nel Q2 mentre il suo obiettivo per l'intero anno è rimasto invariato. Confronta i ricavi trimestrali e l'utile netto di Citigroup su TIKR gratuitamente →
L'Aggiornamento al Rialzo è Arrivato, ma il Multiplo Non Ha Ancora Seguito
Due mesi dopo, alla conferenza sui servizi finanziari di Barclays del 14 settembre, Luchetti si è mostrato molto più fiducioso. Con il momentum del terzo trimestre in vista, ha detto che Citi probabilmente chiuderà l'anno "un po' sopra il nostro 11%" di RoTCE. Si aspetta che il NII (Net Interest Income) esclusa la divisione Markets si posizioni nella parte alta del suo intervallo del 5-6% o meglio, e che l'efficiency ratio si attesti leggermente sotto il 60%. Queste previsioni includono già circa 500 milioni di dollari di investimenti e indennità di licenziamento anticipati nel secondo semestre.
In altre parole, la cautela di luglio copriva un secondo semestre che Citi ora si aspetta di gestire comodamente, anche spendendo di più.

La valutazione non si è completamente adeguata. Citi quotava a 0,93x il valore contabile tangibile alla fine di giugno 2025 e ha raggiunto un picco di 1,47x alla fine di giugno 2026. Dopo la call di luglio, il multiplo è sceso sotto 1,3x. Alla chiusura del 25 settembre a 134,28 dollari, si attestava a 1,33x. Il P/E trailing è sceso da circa 17,4x alla fine di giugno a circa 14,6x, anche se parte di questo calo riflette una base di utili più alta piuttosto che un prezzo inferiore.
L'evidenza supporta una conclusione ristretta. Le indicazioni di luglio di Citi riflettevano cautela, non problemi, e il titolo non è tornato ai livelli a cui quotava prima di quella call. Questo non lo rende automaticamente economico. A 1,33x, Citi quota ben al di sopra dello sconto sul valore contabile tangibile che portava un anno fa, e gran parte del turnaround è già riflesso nel prezzo.
L'aggiornamento al rialzo si basa anche su un settembre forte. Luchetti ha indicato che i ricavi dell'investment banking nel terzo trimestre cresceranno solo a una cifra bassa singola e ha definito le ultime settimane del trimestre "molto significative". I ricavi della divisione Markets possono oscillare rapidamente, e un quarto trimestre più debole combinato con la spesa anticipata potrebbe ancora spingere i rendimenti annuali verso l'11%.
La prossima prova è il report del terzo trimestre di Citi a ottobre. La cifra chiave è il RoTCE trimestrale dopo che i 500 milioni di dollari di spesa extra iniziano a impattare. Se i rendimenti si mantengono comodamente sopra l'11%, la vendita di luglio apparirà come una errata interpretazione della cautela del management. Se scivolano verso una cifra singola, la preoccupazione del mercato era giustificata.
Il multiplo di Citi si trova sotto il picco di giugno in vista dei risultati del Q3. Segui il multiplo prezzo/valore contabile tangibile di Citigroup su TIKR gratuitamente →
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni ad acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buoni investimenti!





