Statistiche Chiave per il Titolo TSLA
- Performance ultima settimana: -0.8%
- Range 52 settimane: $297 a $499
- Prezzo obiettivo modello di valutazione: $531
- Potenziale rialzo implicito: 42.8% in 2.3 anni
Pesa le speranze di Tesla sui robotaxi contro le previsioni effettive di margine degli analisti (È gratis) >>>
Arriva un Camion, un Robot Rallenta e l'Europa Attende
Il titolo Tesla (TSLA) è scivolato di circa lo 0,8% questa settimana, chiudendo vicino a $372 venerdì. Le azioni si trovano circa il 25% al di sotto del loro massimo delle ultime 52 settimane di $499 e hanno perso il 16% nell'ultimo anno. Il flusso di notizie è stato misto. Gli investitori sembravano divisi tra traguardi di prodotto e nuovi ritardi.
Le buone notizie sono arrivate dal Nevada. Tesla ha iniziato a consegnare il suo camion elettrico Semi ai primi clienti, quasi nove anni dopo la sua presentazione. Tuttavia, non ha fornito obiettivi di produzione o prezzi durante l'evento. Tesla ha dichiarato che la fabbrica dedicata può eventualmente produrre fino a 50.000 camion all'anno.
Due battute d'arresto hanno compensato quel traguardo. L'UE ha rinviato il suo voto di ottobre sul Full Self-Driving (Supervised), spostando una decisione al più presto a dicembre. Alcuni rapporti hanno anche indicato che Optimus, il robot umanoide di Tesla, affronta problemi con le sue complesse mani e la qualità dei fornitori man mano che la produzione scala. Tesla punta a produrre 1.000 robot a settimana entro la fine dell'anno.
Il management aveva segnalato quel rischio di ramp-up. "Optimus seguirà la tipica curva a S di un aumento della produzione, ma la parte iniziale della curva a S sarà piuttosto piatta e lunga", ha dichiarato il CEO Elon Musk durante la conference call sugli utili del Q2. Se il titolo TSLA vuole riconquistare i suoi massimi, gli investitori probabilmente hanno bisogno di prove che la parte piatta di quella curva stia terminando.
Tesla è Prezzata per un Futuro che i Suoi Margini Non Hanno Ancora Raggiunto
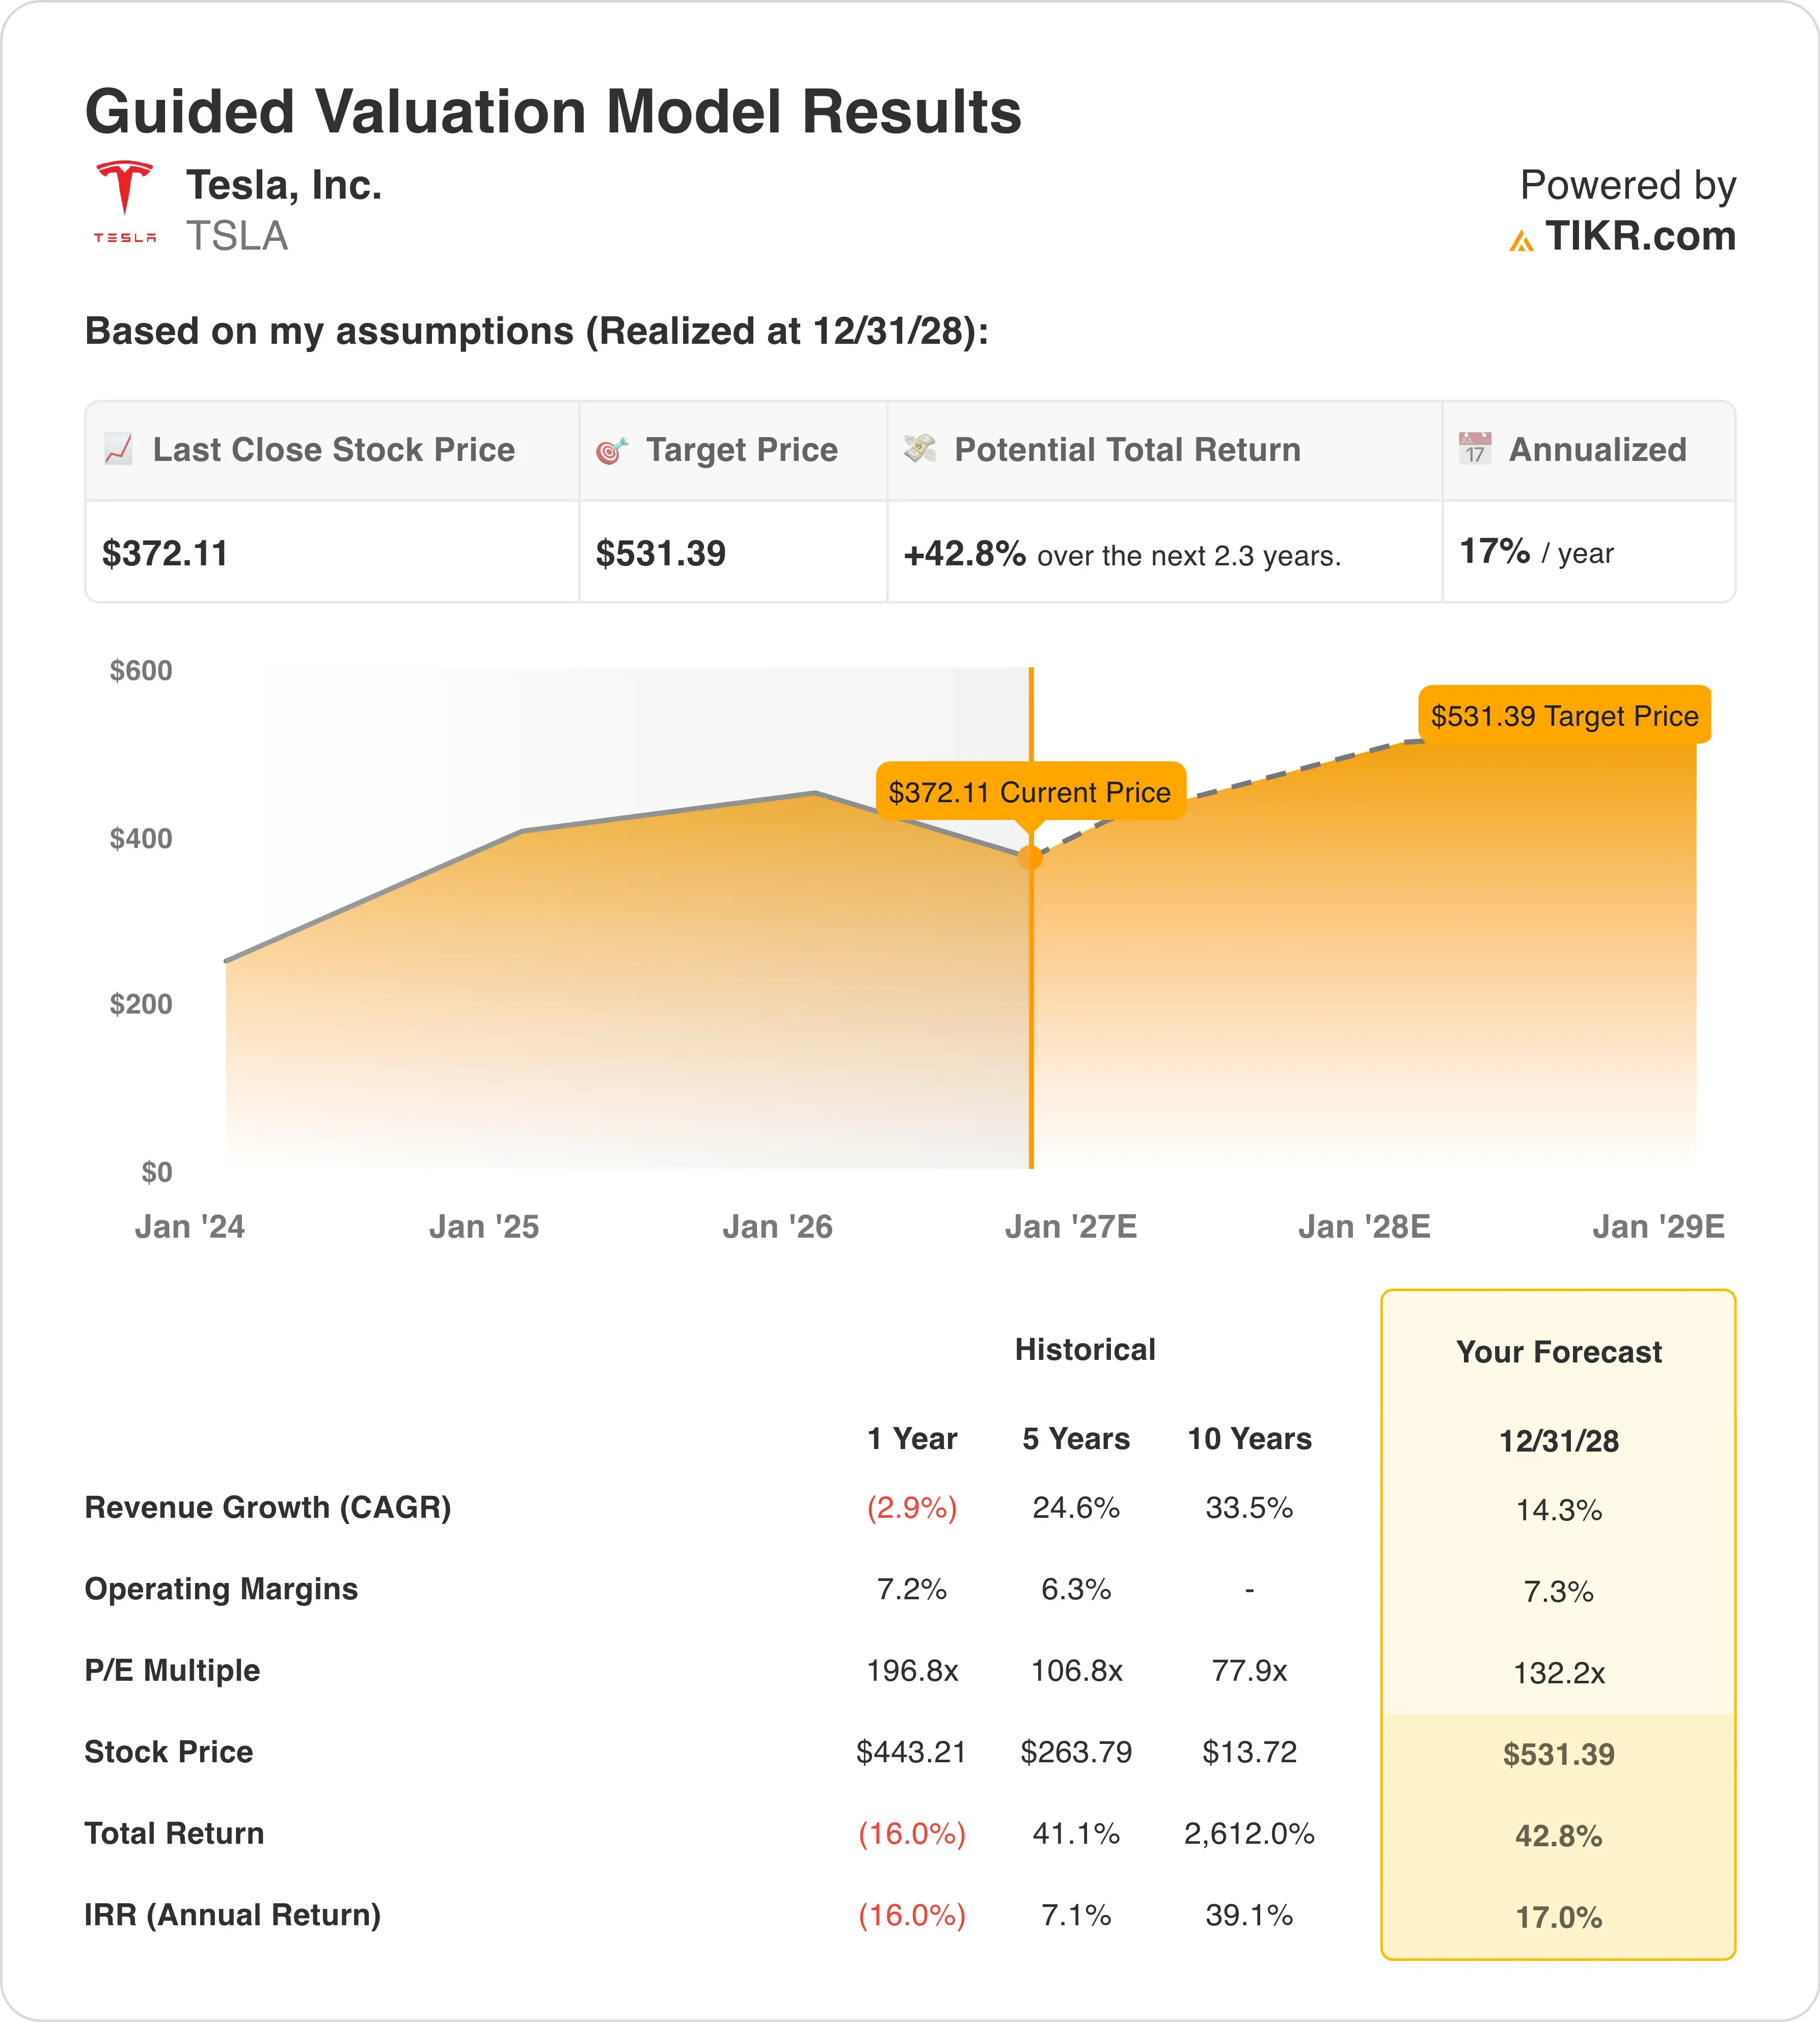
Secondo le ipotesi del modello di valutazione realizzate fino al 31/12/28, il titolo è modellato utilizzando:
- Crescita dei Ricavi (CAGR): 14.3%
- Margini Operativi: 7.3%
- Multiplo P/E di Uscita: 132.2x
Sulla base di questi input, il modello stima un prezzo obiettivo di $531, implicando un potenziale rialzo totale del 42,8% rispetto al prezzo attuale di $372 e un rendimento annualizzato del 17,0% nei prossimi 2,3 anni.
Un rendimento annuale del 17,0% sembra attraente sulla carta. Ma il percorso dipende quasi interamente dal multiplo. Il modello utilizza un P/E di uscita di 132,2x, inferiore ai 196,8x dell'anno scorso ma ben al di sopra della media decennale di 77,9x. In altre parole, gli investitori devono continuare a pagare un premio elevato per le scommesse future di Tesla.
I fondamentali raccontano una storia più difficile. Il margine operativo è sceso all'1,4% nel Q2 mentre i costi aumentavano e il capex è balzato del 142% a $5,8 miliardi. Il modello presuppone che i margini si riprendano solo al 7,3%, vicino al 7,2% dell'anno scorso. Quindi questa rimane una storia di compressione dei margini, non ancora di ripresa.
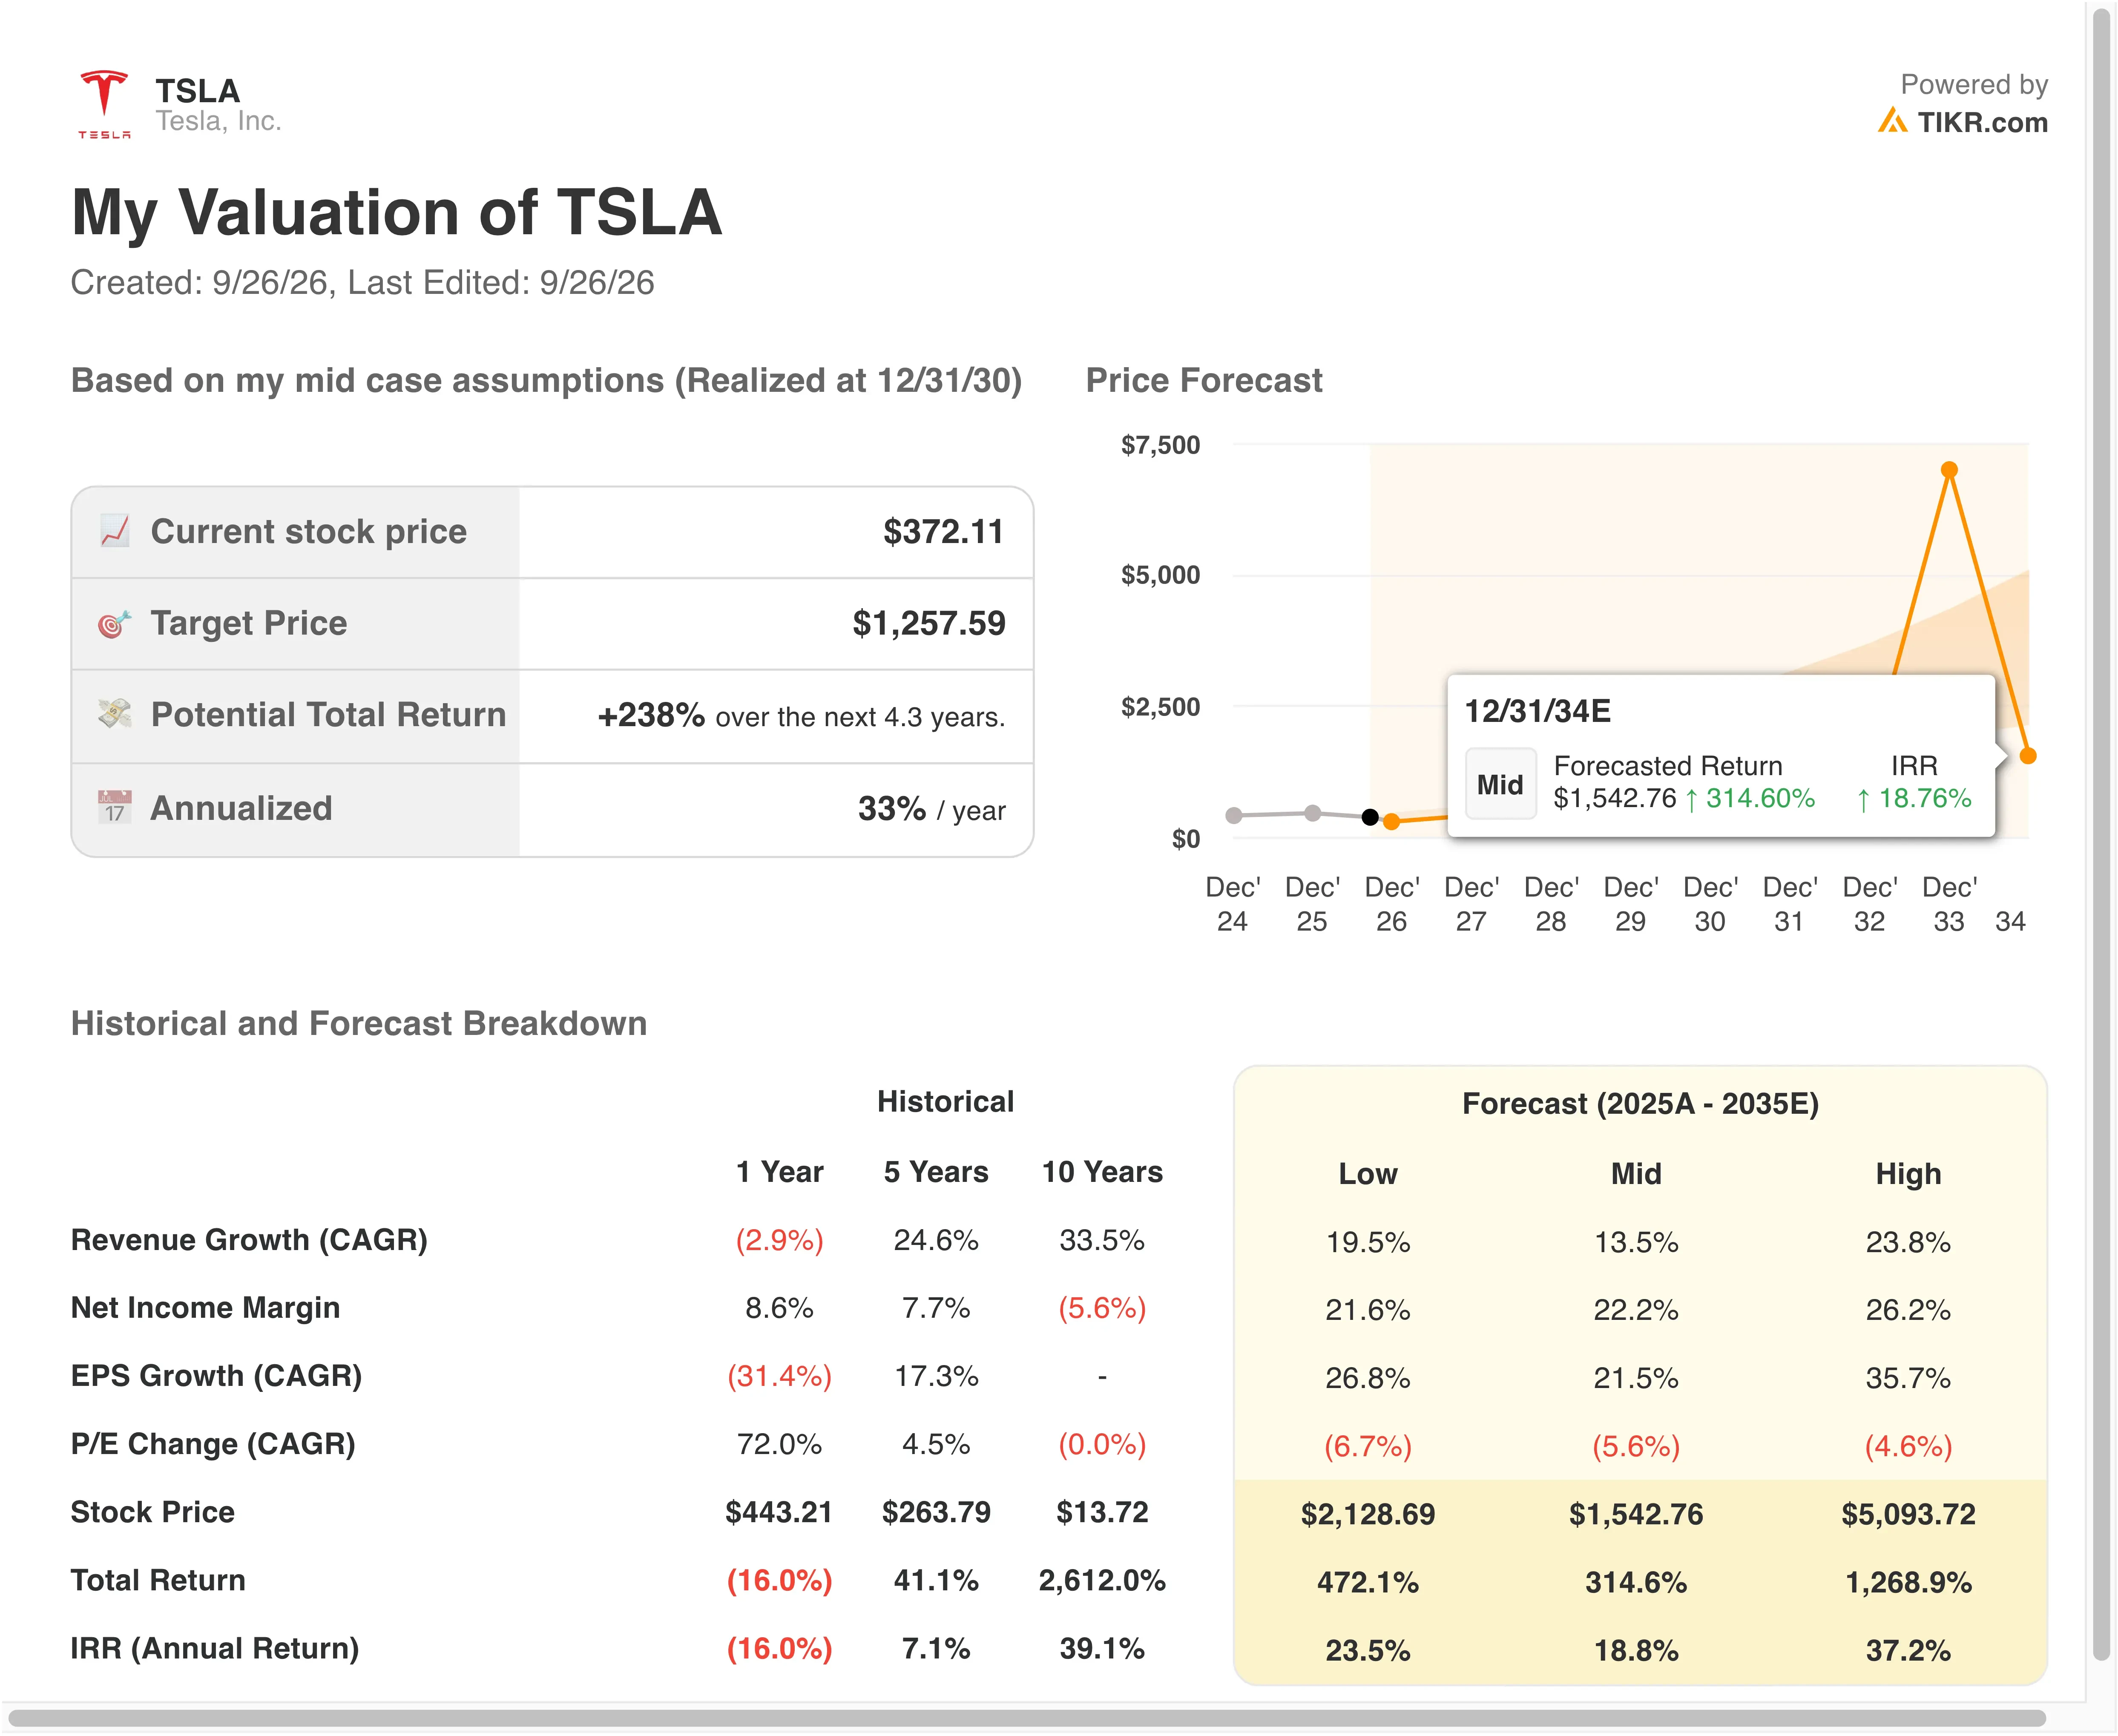
Una crescita dei ricavi del 14,3% annuo sembra plausibile. I ricavi del Q2 sono aumentati del 26% a $28,2 miliardi grazie a consegne record di 480.126 veicoli. Gli analisti si aspettano una crescita dei ricavi annuale del 12,9% nei prossimi due anni, vicina all'input del modello. La crescita non è il problema principale.
Il divario di valutazione è la vera questione. Tesla scambia a 195,3x gli utili forward, un premio costruito sui robotaxi e sui robot piuttosto che sulle vendite di auto. Ciò rende il titolo altamente sensibile a qualsiasi ritardo in Cybercab, FSD o Optimus.
BYD Vende Più Auto, ma Tesla Possiede la Narrativa sull'Autonomia
BYD (1211) rimane il più grande rivale di Tesla nei veicoli elettrici. I suoi ricavi del primo semestre sono diminuiti del 7,1% a 344,8 miliardi di yuan, circa $50,9 miliardi, poiché una guerra dei prezzi ha colpito le vendite in Cina. Tuttavia, il margine lordo è migliorato al 18,9%, aiutato da esportazioni più redditizie. Il margine lordo di Tesla nel Q2 era inferiore, al 16,8%.
Le tendenze di crescita attualmente favoriscono Tesla. I suoi ricavi del Q2 sono cresciuti del 26%, mentre quelli di BYD nel Q2 sono diminuiti del 3,2%. Tuttavia, la spinta all'estero di BYD è reale, con le esportazioni aumentate del 67,8% a circa 792.000 veicoli nel primo semestre. Ciò mette BYD in diretta concorrenza con Tesla in tutta Europa e Asia.
La concorrenza in termini di autonomia arriva dall'ecosistema di Nvidia. Nvidia (NVDA) fornisce piattaforme di guida autonoma a BYD, Geely e Nissan per veicoli di Livello 4, che guidano senza input umano in aree prestabilite. Lucid (LCID) e Bolt pianificano di schierare 25.000 veicoli autonomi in tutta Europa. Uber (UBER) e Nvidia pianificano anche una flotta di robotaxi a partire da Los Angeles e San Francisco nel 2027.
Il vantaggio competitivo (moat) di Tesla sono i dati e l'integrazione verticale. Ha quasi 1,5 milioni di clienti paganti di FSD che alimentano dati di guida reali nei suoi modelli. Tuttavia, i rivali non devono eguagliare Tesla da soli, perché Nvidia vende loro gli strumenti. Ciò rende la velocità di esecuzione il vantaggio più importante di Tesla.
Determina se Cybercab e Optimus possono sostenere la valutazione esigente di Tesla >>>
Cosa Guiderà il Titolo TSLA in Futuro?
I risultati del Q3, attesi intorno al 21 ottobre, sono la prossima prova importante. Tesla ha già riportato consegne record nel Q2, quindi gli investitori si concentreranno sulla redditività. Il margine lordo automobilistico, esclusi i crediti normativi, è sceso al 16,3% nel Q2. Qualsiasi rimbalzo lì allevierebbe le preoccupazioni sul business principale.
La regolamentazione definirà la tempistica dell'autonomia. Il voto dell'UE su FSD Supervised potrebbe tornare in dicembre. Nel frattempo, un gruppo di sicurezza belga ha scoperto che il sistema spesso interpreta male i limiti di velocità, il che potrebbe complicare l'approvazione. Negli Stati Uniti, la National Highway Traffic Safety Administration ha aperto una richiesta di audit che copre circa 1.000 veicoli Cybercab.
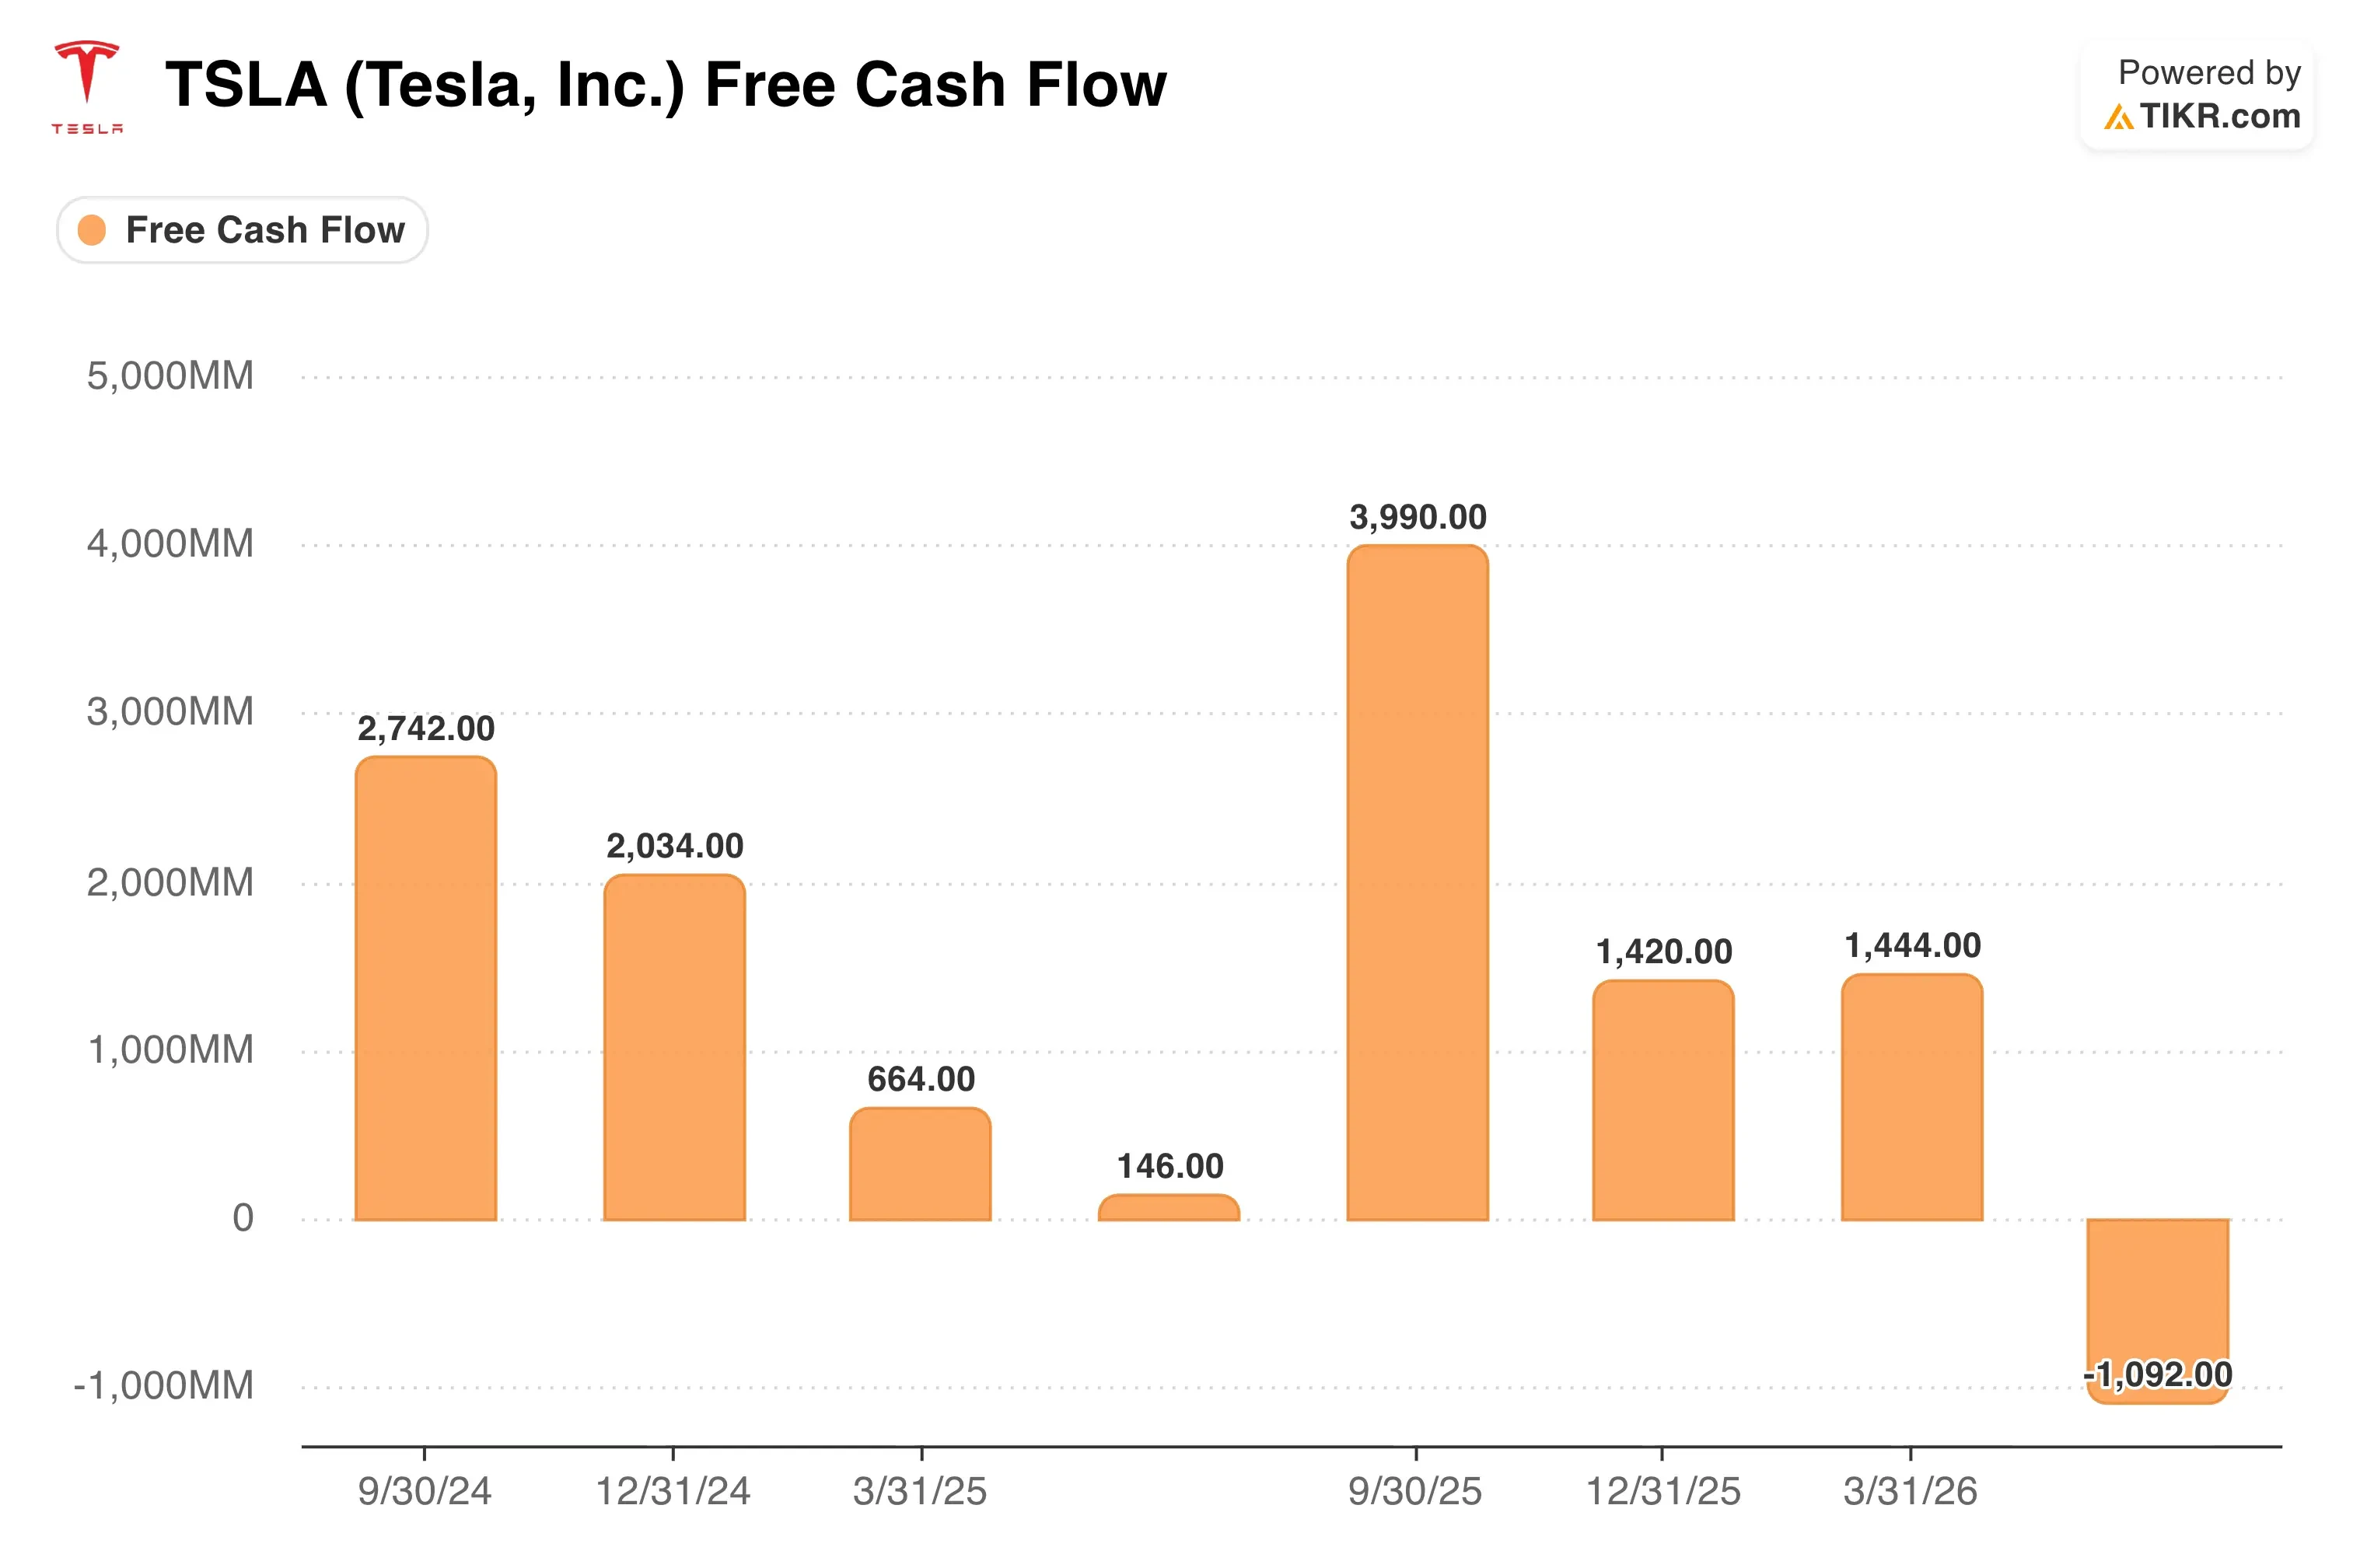
La spesa rimarrà elevata. Tesla prevede un capex superiore a $25 miliardi nel 2026, e il suo CFO ha dichiarato che la spesa crescerà per i prossimi due o tre anni. Quei soldi finanziano fabbriche per Cybercab, Optimus, Semi e batterie. Poiché il flusso di cassa libero è diventato -$1,1 miliardi nel Q2, gli investitori vogliono che i rendimenti si manifestino presto.
Il collegamento con SpaceX aggiunge un elemento imprevedibile. Rapporti di luglio indicavano che Tesla stava valutando la vendita del suo business in Cina per aprire la strada a una potenziale fusione con SpaceX. Nulla è confermato, sebbene l'idea mantenga Tesla legata all'ecosistema Musk più ampio.
Stima il valore equo di un'azienda istantaneamente (Gratuito con TIKR) >>>
Dovresti Investire in Tesla?
L'unico modo per saperlo davvero è guardare i numeri da soli. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri TSLA e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i prezzi obiettivo sono in tendenza al rialzo o al ribasso.
Puoi creare una watchlist gratuita per monitorare TSLA insieme a ogni altro titolo nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere da solo.
Analizza il titolo TSLA su TIKR Gratuito→
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consulenza di investimento o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere qualsiasi titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!