Statistiche Chiave per l'Azione MSTF
- Performance ultima settimana: +2.9%
- Range 52 settimane: $349 a $554
- Prezzo target modello di valutazione: $923
- Potenziale rialzista implicito: 78.9% in 2.8 anni
Mappa la crescita di Azure di Microsoft rispetto alle previsioni a 5 anni degli analisti usando il nuovo Modello di Valutazione di TIKR (È gratuito) >>>
Copilot Impara a Programmare, e Wall Street Prende Nota
L'azione di Microsoft (MSFT) ha guadagnato circa il 2.9% questa settimana, con la maggior parte del movimento arrivato venerdì. Le azioni sono salite del 3.7% chiudendo vicino a $516 dopo che la società ha svelato un Copilot ridisegnato. Il rally ha lasciato l'azione circa il 48% sopra il suo minimo delle ultime 52 settimane di $349. Il tono degli investitori è passato dalle preoccupazioni sulla spesa in AI verso la monetizzazione dell'AI.
Il nuovo Copilot ha tre parti. Home combina chat, task delegati e Word, Excel e PowerPoint in un unico posto. Code permette agli utenti di creare app e dashboard descrivendole in inglese semplice. Autopilot agisce come un collega digitale persistente che continua a lavorare su task di più giorni.
Il modello di business conta più delle funzionalità. Gli strumenti che consumano più potenza di calcolo consumano Copilot Credits oltre all'abbonamento base. Questo spinge Microsoft verso un modello per posto più consumo, quindi i ricavi crescono con l'utilizzo. Microsoft 365 Copilot aveva già più di 30 milioni di posti a pagamento al Q4.

Questo slancio si basa su un anno fiscale forte. "È stata una chiusura molto forte di quello che è stato un anno fiscale record per noi", ha detto il CEO Satya Nadella nella conference call sugli utili del Q4. I ricavi annuali sono aumentati del 18% a $331 miliardi, e Azure, la piattaforma cloud di Microsoft, è cresciuto del 43% nel Q4. Andando avanti, l'azione probabilmente seguirà se Copilot trasformerà l'utilizzo in ricavi misurabili.
Scomponi i ricavi di Microsoft per segmenti cloud, produttività e gaming (È gratuito) >>>
Gli Utili Continuavano a Salire Mentre l'Azione Rimanava Ferma

Sotto le assunzioni del modello di valutazione realizzate fino al 30/06/29, l'azione è modellata usando:
- Crescita Ricavi (CAGR): 19.5%
- Margini Operativi: 46.3%
- Multiplo P/E di Uscita: 25.4x
Basandosi su questi input, il modello stima un prezzo target di $923, implicando un potenziale rialzista totale del 78.9% dal prezzo attuale di $516 e un rendimento annualizzato del 23.4% nei prossimi 2.8 anni.
Questo profilo di rendimento fa sembrare Microsoft sottovalutata. La ragione chiave è che la sua valutazione si è riallineata mentre il business accelerava. Il rendimento totale di Microsoft nell'ultimo anno è stato solo dello 0.3%, eppure il suo multiplo P/E è sceso del 41.6% in quel periodo. Gli utili sono cresciuti fino al prezzo dell'azione invece del contrario.
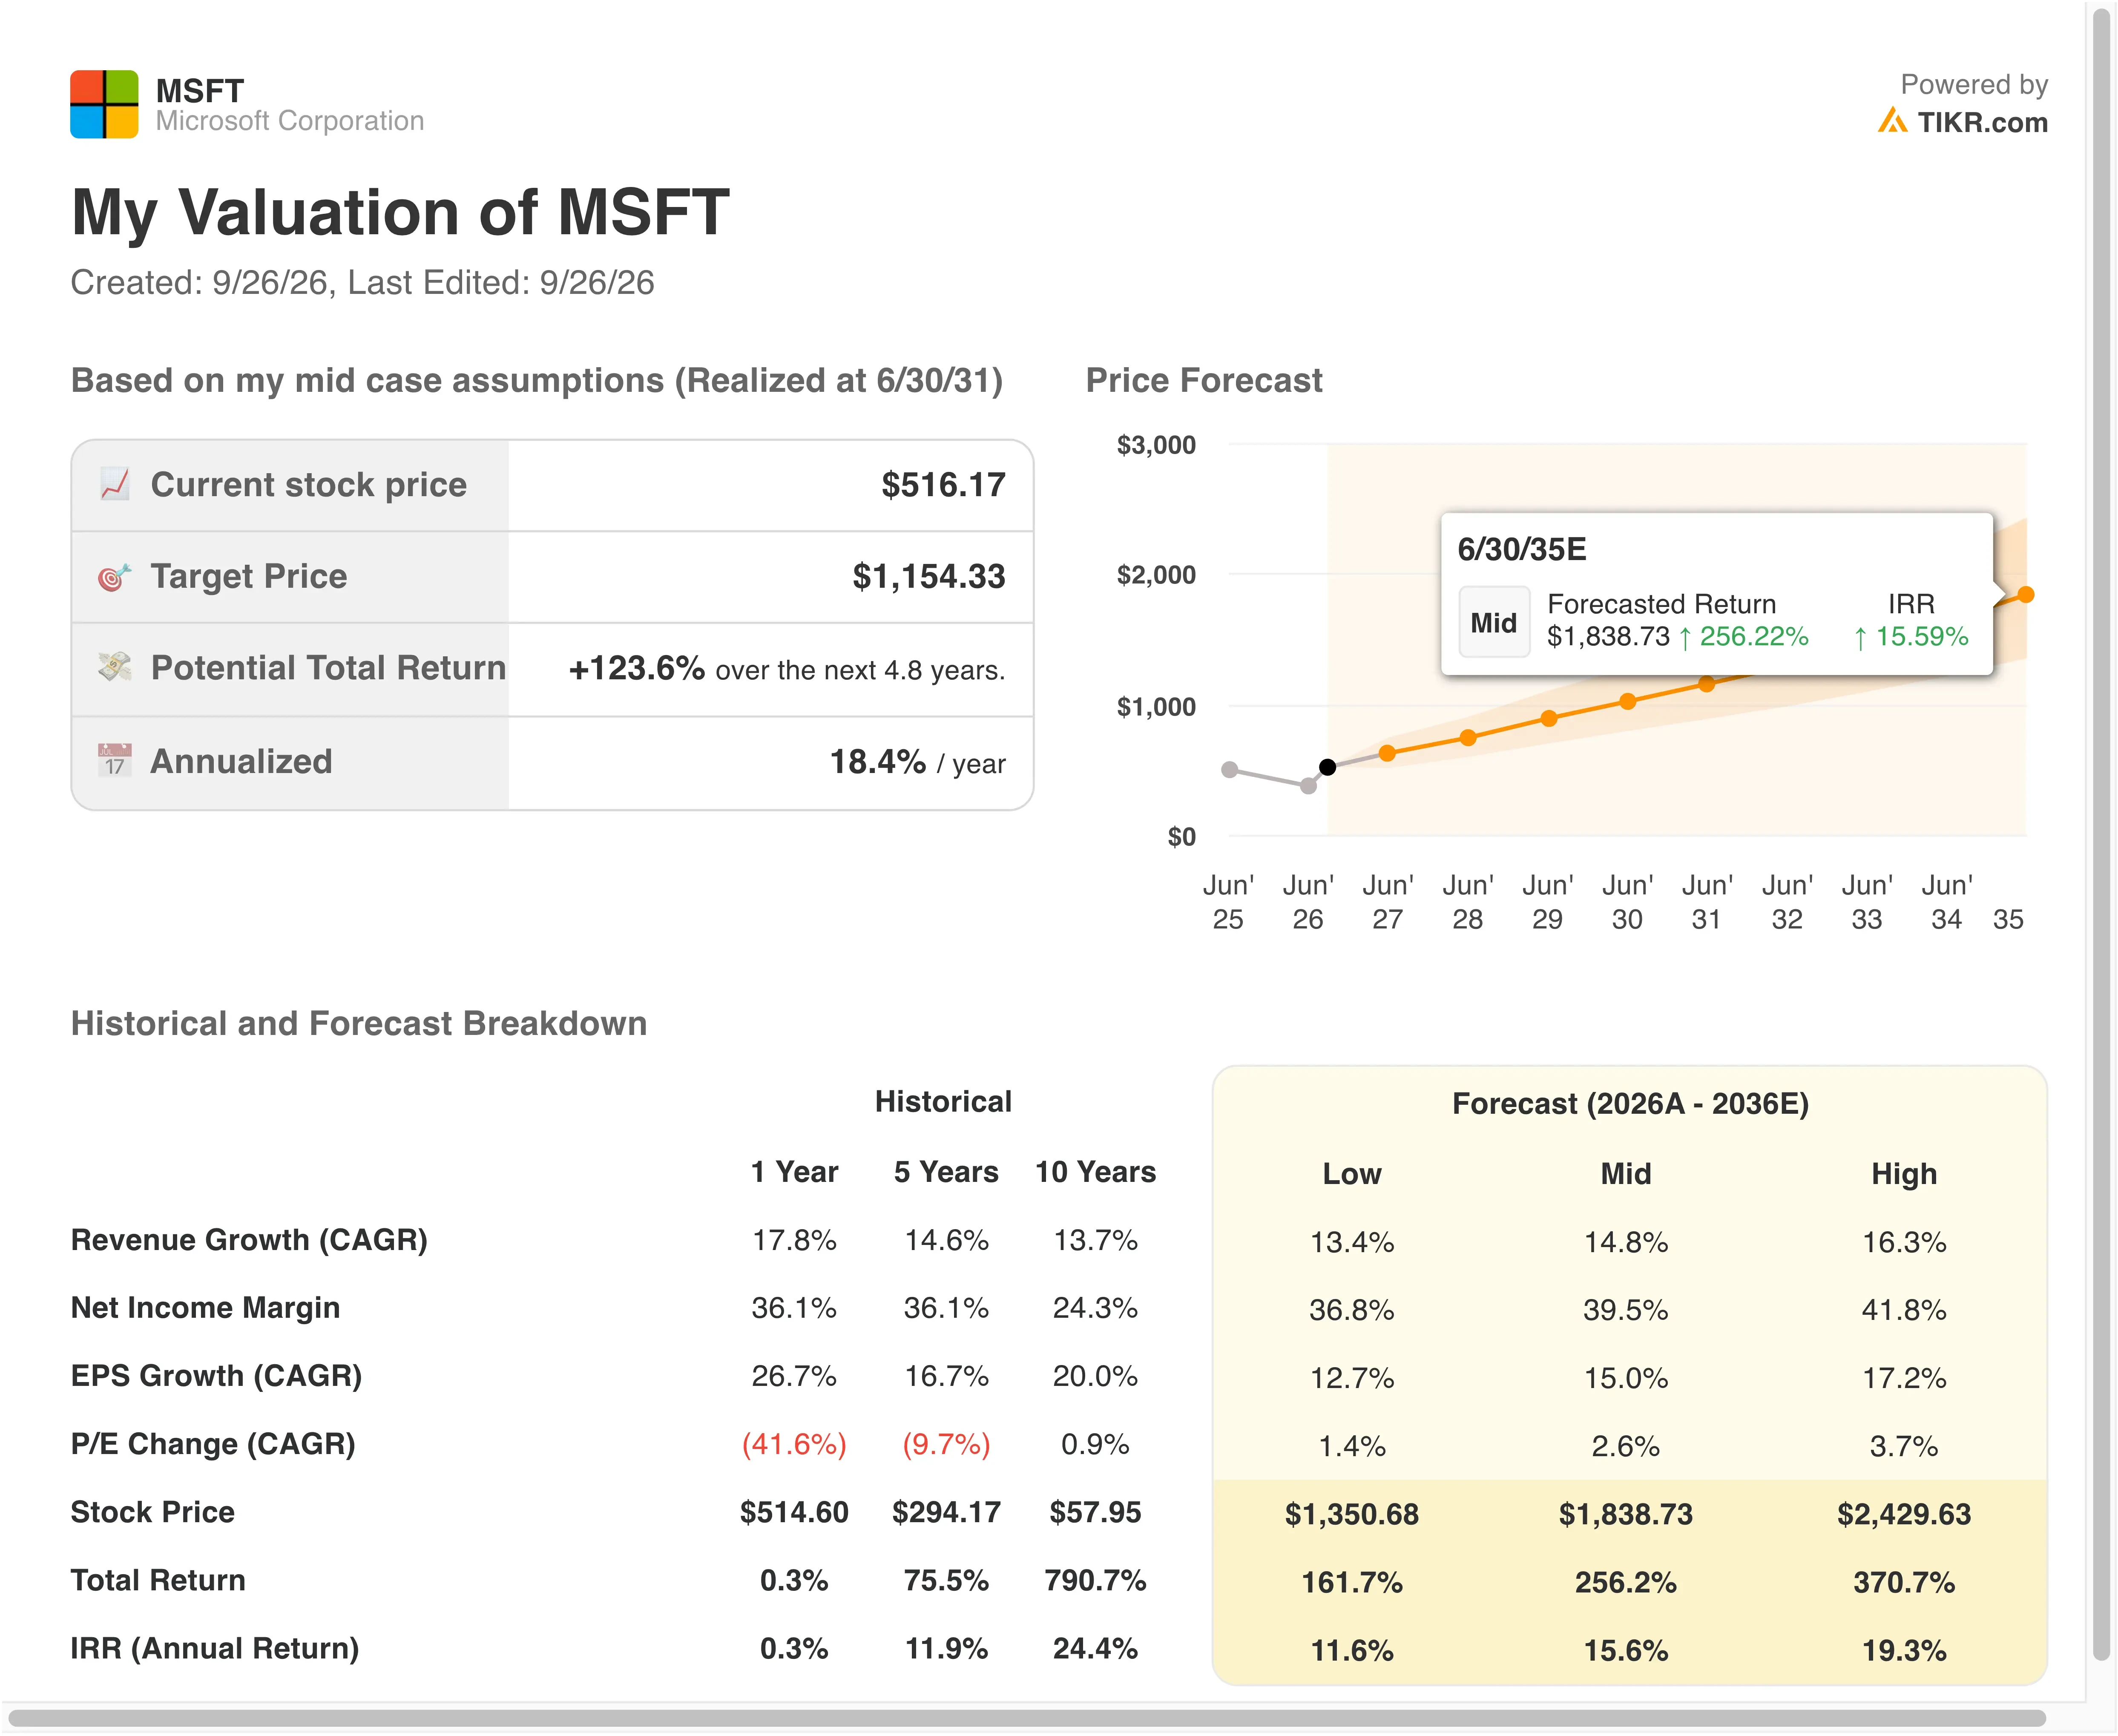
Una crescita dei ricavi del 19.5% all'anno si posiziona sopra il ritmo del 17.8% dell'ultimo anno. Le previsioni di Azure di una crescita del 44% al 45% a valuta costante per il Q1 fiscale supportano questo passo in avanti. E le performance obbligazioni commerciali rimanenti, cioè i ricavi futuri contrattualizzati, sono salite dell'84% a $678 miliardi. Questo backlog dà visibilità reale all'assunzione di crescita.
Anche i margini sembrano raggiungibili. Il modello usa margini operativi del 46.3%, vicini al 45.6% dell'anno scorso. La pressione principale viene dalla spesa in conto capitale, che ha raggiunto $41 miliardi solo nel Q4. L'ammortamento di quei server peserà sugli utili, quindi i guadagni di efficienza devono tenere il passo.
Da notare che il multiplo di uscita di 25.4x corrisponde al livello di oggi e si posiziona sotto la media quinquennale di 29.5x. Quindi il modello non si basa su una rivalutazione. Amazon e Alphabet stanno facendo crescere i loro cloud rapidamente, ma il franchise software di Microsoft gli dà una base di utili più stabile.
La Corsa al Cloud Sta Accelerando, e Microsoft è nel Mezzo
Amazon (AMZN) guida ancora il cloud computing attraverso Amazon Web Services. I ricavi di AWS sono cresciuti del 36.7% a $42.2 miliardi nel Q2, il ritmo più veloce dal 2021. Ha anche ottenuto un margine operativo del 39.4%. Azure è cresciuto più velocemente, al 43% nell'ultimo trimestre di Microsoft.
Alphabet (GOOGL) è il più veloce. I ricavi di Google Cloud sono balzati dell'82% a $24.8 miliardi nel Q2, con un margine operativo del 35.6%. Il suo backlog ha raggiunto $514 miliardi, mentre il backlog commerciale di Microsoft si attesta a $678 miliardi. Quindi Microsoft detiene ancora la pipeline contrattualizzata più grande, ma la concorrenza si sta intensificando.
Il vantaggio di Microsoft è l'ampiezza. Azure ha superato i $100 miliardi di ricavi annuali, dietro AWS ma davanti a Google Cloud. Ancora più importante, Microsoft vende le app che girano sul suo cloud, da Office a GitHub. Copilot Code e Autopilot approfondiscono questo ciclo, perché guidano sia gli abbonamenti che l'utilizzo del cloud.
Oracle (ORCL) mostra il lato del rischio dell'espansione dell'AI. Le preoccupazioni sulla sua spesa per i data center hanno scosso gli investitori questa settimana. Tuttavia, il margine operativo LTM di Microsoft del 46.8% gli dà un cuscinetto spesso se la pressione della spesa si diffonde nel settore.
Considera se Microsoft può sostenere margini elevati attraverso il suo ciclo di spesa in AI >>>
Cosa Guiderà l'Azione MSTF in Futuro?
Il tasso di crescita di Azure è il numero da monitorare. Il management ha indicato una crescita di Azure del 44% al 45% a valuta costante per il Q1 fiscale. La valuta costante rimuove le oscillazioni dei tassi di cambio per mostrare la domanda sottostante. Il CFO Amy Hood ha detto che la domanda continua a superare l'offerta disponibile.
La capacità determinerà quanto velocemente quella domanda si trasformerà in ricavi. Microsoft sta pianificando una spinta sui data center per triplicare la sua potenza di calcolo, e si aspetta che il capex del 2027 fiscale aumenti anno su anno. Questa spesa sblocca la crescita ma alza anche l'asticella per i rendimenti.
L'adozione di Copilot è il secondo catalizzatore. Code raggiungerà i clienti del programma Frontier alla fine di settembre, con un lancio più ampio in seguito. Autopilot espande la sua anteprima privata nello stesso momento. I primi dati sui Copilot Credits a pagamento potrebbero rimodellare le aspettative sui ricavi.
I risultati del Q1 fiscale dovrebbero confermare se i ricavi rientrano nelle previsioni di $89.9 miliardi a $91.0 miliardi. A lungo termine, Microsoft ha dato a DARPA accesso pratico al suo sistema quantistico Majorana 2 nel Maryland. Questo è un passo di validazione piuttosto che un prodotto, ma mantiene Microsoft nella corsa quantistica.
Dovresti Investire in Microsoft?
L'unico modo per saperlo davvero è guardare i numeri tu stesso. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri MSTF, e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo, e se i prezzi target sono in trend rialzista o ribassista.
Puoi creare una watchlist gratuita per tracciare MSTF insieme a ogni altra azione nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere tu stesso.
Analizza l'azione MSTF su TIKR Gratuito→
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consiglio di investimento o finanziario da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti basandoci sui dati di investimento del Terminal TIKR e sulle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in alcuna azione menzionata. Grazie per la lettura e buoni investimenti!