

Punti Chiave
- Rialzo Guidato dalla Connettività: Marvell ha alzato le sue previsioni di ricavi per l'anno fiscale 2028 a circa 18 miliardi di dollari, e il CEO Matt Murphy ha dichiarato che la connettività, e non il nuovo accordo con Google, è stato il principale motore dell'aumento di 1,5 miliardi di dollari.
- Margini che Respingono: Il margine lordo GAAP è aumentato per cinque trimestri consecutivi fino al 53,1% nel trimestre terminato il 1° agosto 2026, anche mentre il business dei chip personalizzati a margine più basso iniziava a scalare.
- Il Multiplo Fa il Lavoro Pesante: Il P/E forward dell'azione Marvell è praticamente raddoppiato, passando da 23,7x a gennaio a 48,0x il 25 settembre, ben al di sopra della sua media di 35,3x dalla fine del 2023.
Il Rialzo di Marvell è Venuto dalla Connettività, Non da Google
Al pranzo della Citi Global TMT Conference del 9 settembre, l'analista Atif Malik ha presentato Matt Murphy ripetendo la frase di Jensen Huang secondo cui Marvell potrebbe essere la prossima azienda da mille miliardi di dollari. La risposta di Murphy: "Quello ha calmato la stanza". Poi ha passato gran parte della conversazione a parlare di ottica, switch e processori di segnale.
Vale la pena notare questo focus. Il titolo dell'estate di Marvell è stato l'accordo con Google firmato il 29 luglio e divulgato il 19 agosto, che ha dato a Google un warrant per un massimo di 58.970.907 azioni a 206,58 dollari ciascuna e copre programmi personalizzati che Morgan Stanley collega a un potenziale di circa 120 miliardi di dollari di ricavi cumulativi fino all'anno fiscale 2033.
Ma durante la conference call sugli utili del Q2 2027, Murphy ha dichiarato che i ricavi derivanti dai programmi del warrant fino all'anno fiscale 2028 erano già inclusi nell'obiettivo personalizzato che Marvell aveva indicato in precedenza. Il grande contributo di Google inizia nell'anno fiscale 2029.
Quindi il balzo nelle previsioni per l'anno fiscale 2028, da 16,5 miliardi di dollari a circa 18 miliardi, è venuto da un'altra parte. Murphy ha definito la connettività "probabilmente il principale motore netto", indicando i processori di segnale ottico da 1,6T, lo switching scale-out che è in linea per più che raddoppiare quest'anno, e l'ottica scale-up che ha detto essere ora molto più grande dei circa 300 milioni di dollari delineati un trimestre prima.
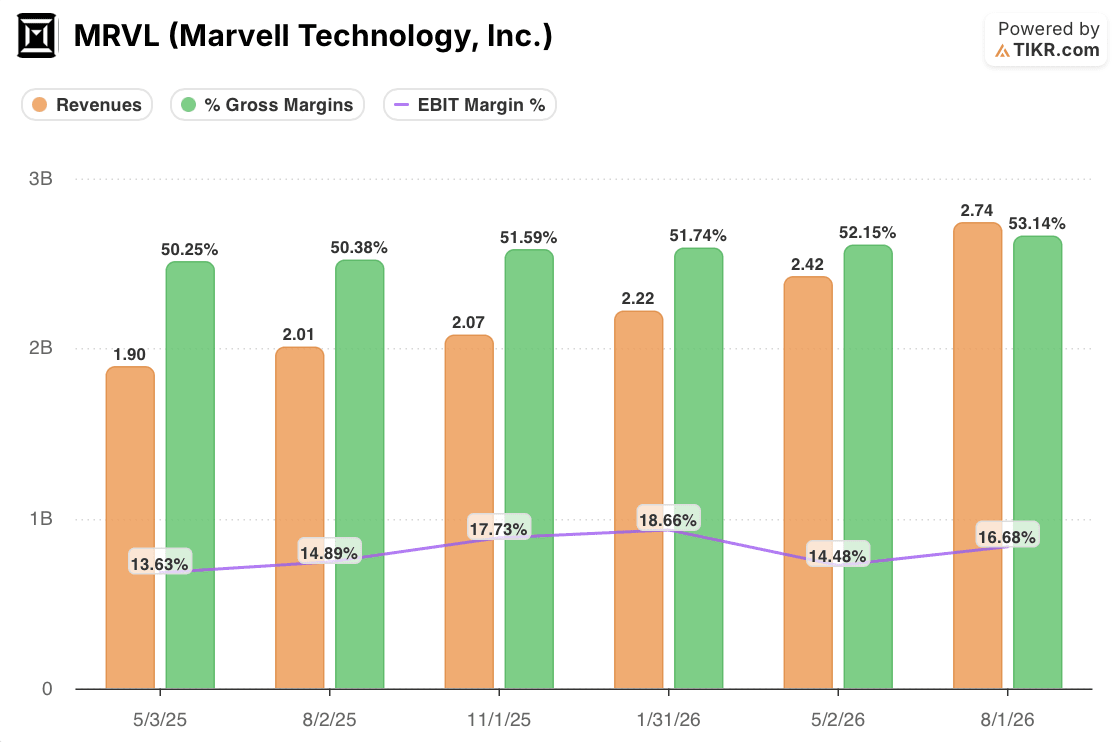
I numeri trimestrali confermano questo racconto. I ricavi sono saliti da 1,90 miliardi di dollari nel trimestre terminato il 3 maggio 2025 a 2,74 miliardi di dollari nel trimestre terminato il 1° agosto 2026, e la crescita anno su anno è accelerata dal 27% al 37% tra gli ultimi due trimestri. Il margine lordo GAAP è salito dal 50,4% di un anno prima al 53,1%, coerente con i prodotti merchant ad alto margine che guidano la crescita.
La storia dei margini ha una controindicazione. I chip personalizzati hanno margini lordi più bassi, e le previsioni per il terzo trimestre indicano un margine lordo non-GAAP tra il 57,5% e il 58,5%, in calo dal 58,9%, man mano che quel business scala. Il management si aspetta comunque che il margine lordo per l'anno fiscale 2028 rimanga in quell'intervallo mentre i ricavi personalizzati più che raddoppiano, il che funziona solo se la connettività continua a crescere parallelamente.
L'Azione Marvell Sta Pagando un Premio per la Parte della Storia che Non è Ancora Arrivata
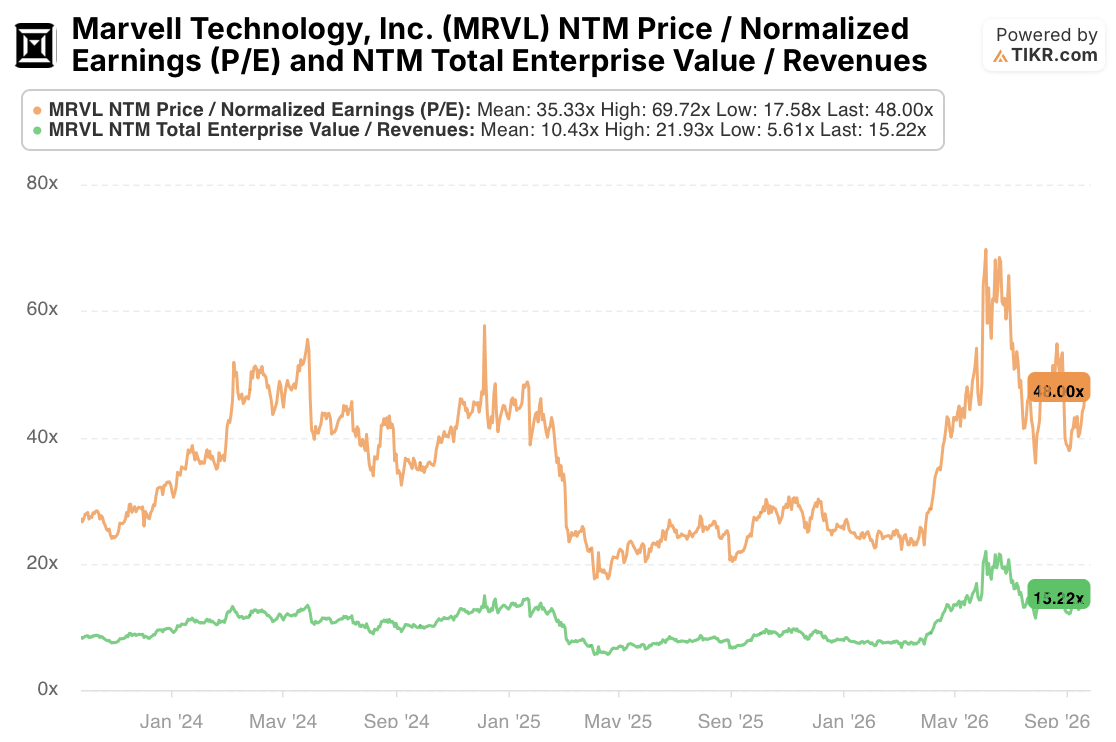
Il P/E forward di Marvell è passato da 23,66x del 31 gennaio a 48,00x del 25 settembre, e l'EV-to-sales forward è passato da 7,30x a 15,22x. Le stime degli utili sono aumentate in quel periodo, ma il multiplo è salito più velocemente.
Gli ultimi due mesi raccontano la storia. Il P/E forward era 41,24x il 1° agosto, prima che il warrant di Google diventasse pubblico e prima del rialzo per il 2028 fiscale. Ora è a 48,00x, anche se le stime forward sono aumentate con quel rialzo. La tempistica coincide con i titoli su Google, anche se non dimostra che il warrant abbia causato la rivalutazione.
Questo lascia un verdetto diviso. Il business che Marvell riporta oggi funziona sulla connettività, e i dati sui ricavi e sui margini lo confermano. Il premio sul titolo si sta appoggiando maggiormente sull'opportunità personalizzata per l'anno fiscale 2029 e oltre, che il management non ha ancora quantificato. A 48,0x, il titolo viene scambiato ben al di sopra della sua media di 35,3x, anche se al di sotto dei 69,7x raggiunti all'inizio di quest'anno, e il selloff dell'IA del 14 settembre, quando Marvell è scesa del 5,5% in pre-market, ha mostrato quanto rapidamente il sentiment possa cambiare.
L'Investor Day del 6 ottobre è la prossima prova. Marvell ha indicato più di 10 miliardi di dollari di ricavi personalizzati per l'anno fiscale 2029 e ha promesso una gamma di risultati che includono i programmi Google. Uno scenario base chiaramente al di sopra di quel livello, insieme a un margine lordo del quarto trimestre che rimanga entro la guida del 57,5% al 58,5%, darebbe supporto all'attuale multiplo. Una gamma che per lo più ribadisce il vecchio obiettivo lascerebbe la connettività a sostenere una valutazione costruita per qualcosa di più.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!





