Statistiche Chiave per il Titolo AAPL
- Performance ultima settimana: +0.6%
- Range 52 settimane: $243 a $345
- Prezzo target modello di valutazione: $374
- Potenziale rialzista implicito: 9.6% in 2.0 anni
Verifica se la valutazione premium di Apple regge con le tue ipotesi sull'iPhone (È gratis) >>>
Verifica se la valutazione premium di Apple regge con le tue ipotesi sull'iPhone
Il titolo Apple (AAPL) è salito di circa lo 0.6% questa settimana, chiudendo vicino a $341, appena sotto il suo massimo delle ultime 52 settimane di $345. Il movimento è stato tranquillo, ma il tono intorno al titolo rimane fiducioso. Le azioni sono salite di circa il 34% nell'ultimo anno. Gli investitori hanno trascorso la settimana a digerire un importante accordo di licenza e nuovi hardware.
L'aggiornamento più importante è arrivato da Qualcomm. Le due aziende hanno rinnovato il loro accordo globale di licenza dei brevetti, effettivo dal 1 aprile 2027. Il precedente accordo era in scadenza il 31 marzo 2027. Quindi Apple mantiene l'accesso alla tecnologia cellulare essenziale mentre sviluppa i propri chip modem.
Apple ha anche iniziato a vendere nuovi modelli di Mac mini e Mac Studio il 22 settembre. Il Mac mini M6 è il primo Mac di Apple costruito su un processo a 2 nanometri, un design di chip più piccolo ed efficiente. Nel frattempo, il Mac Studio può ospitare fino a 512GB di memoria per eseguire modelli di AI localmente. Questa proposta si rivolge ai professionisti che vogliono ridurre le bollette ricorrenti del cloud.

La domanda non è il problema. Nella sua ultima conference call sui risultati come CEO, Tim Cook ha detto che i vincoli di fornitura riflettono "un problema di previsione della domanda, per essere sinceri, dove sia l'iPhone che il Mac stanno andando notevolmente meglio di quanto pensassimo". I ricavi dell'iPhone sono cresciuti del 22% a $54.3 miliardi quel trimestre, mentre le vendite del Mac sono aumentate del 29%. Andando avanti, la domanda è se l'offerta riesca a tenere il passo per supportare le previsioni del trimestre di settembre di una crescita del 9% all'11%.
Un'ottima azienda valutata come tale
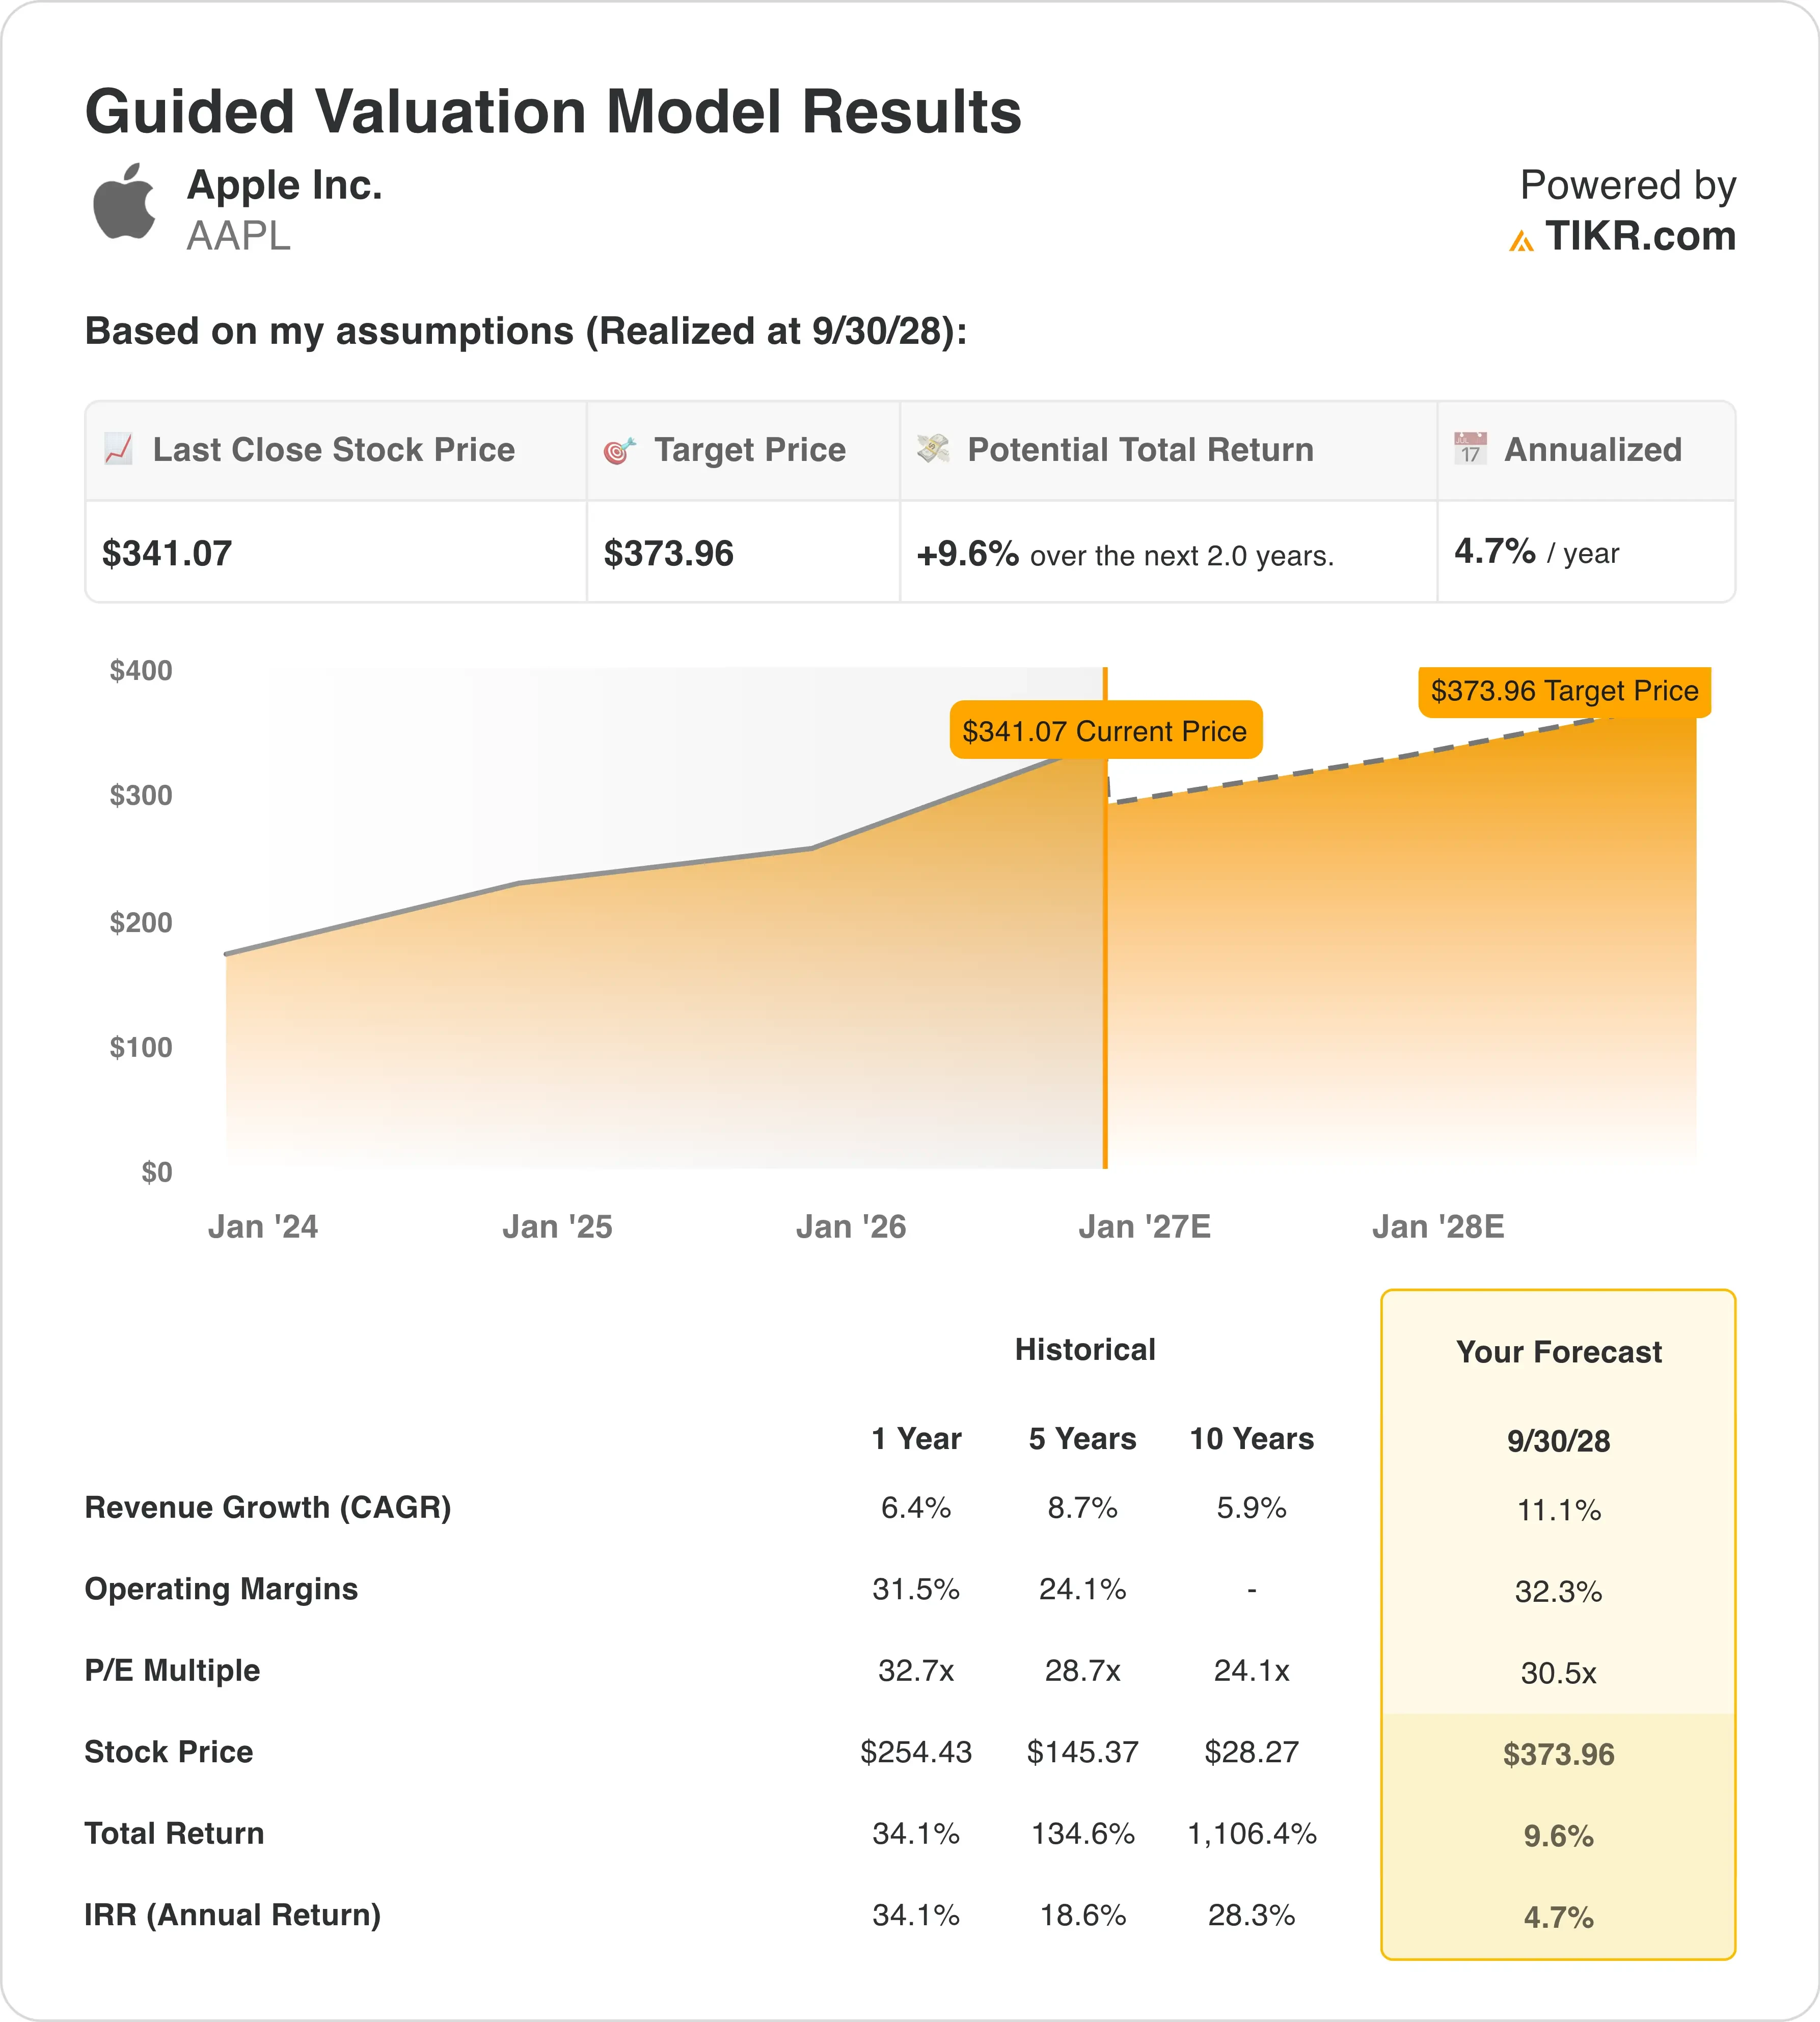
Secondo le ipotesi del modello di valutazione realizzate fino al 30/09/28, il titolo è modellato utilizzando:
- Crescita dei Ricavi (CAGR): 11.1%
- Margini Operativi: 32.3%
- Multiplo P/E di Uscita: 30.5x
Sulla base di questi input, il modello stima un prezzo target di $374, implicando un potenziale rialzista totale del 9.6% dall'attuale prezzo delle azioni di $341 e un rendimento annualizzato del 4.7% nei prossimi 2.0 anni.
Queste ipotesi non sono avare. Una crescita dei ricavi dell'11.1% all'anno supererebbe la media quinquennale dell'8.7% di Apple e il suo ritmo del 6.4% nell'ultimo anno. Anche i margini operativi del 32.3% superano leggermente il 31.5% dell'anno scorso. Quindi il modello attribuisce già ad Apple un forte ciclo dell'iPhone 18.
Il problema è il prezzo di partenza. Apple scambia a 37.1x gli utili forward, ben al di sopra della sua media quinquennale del P/E di 28.7x. Il multiplo di uscita del modello di 30.5x presuppone un certo raffreddamento rispetto al livello attuale. Questa compressione del multiplo assorbe la maggior parte della crescita degli utili.
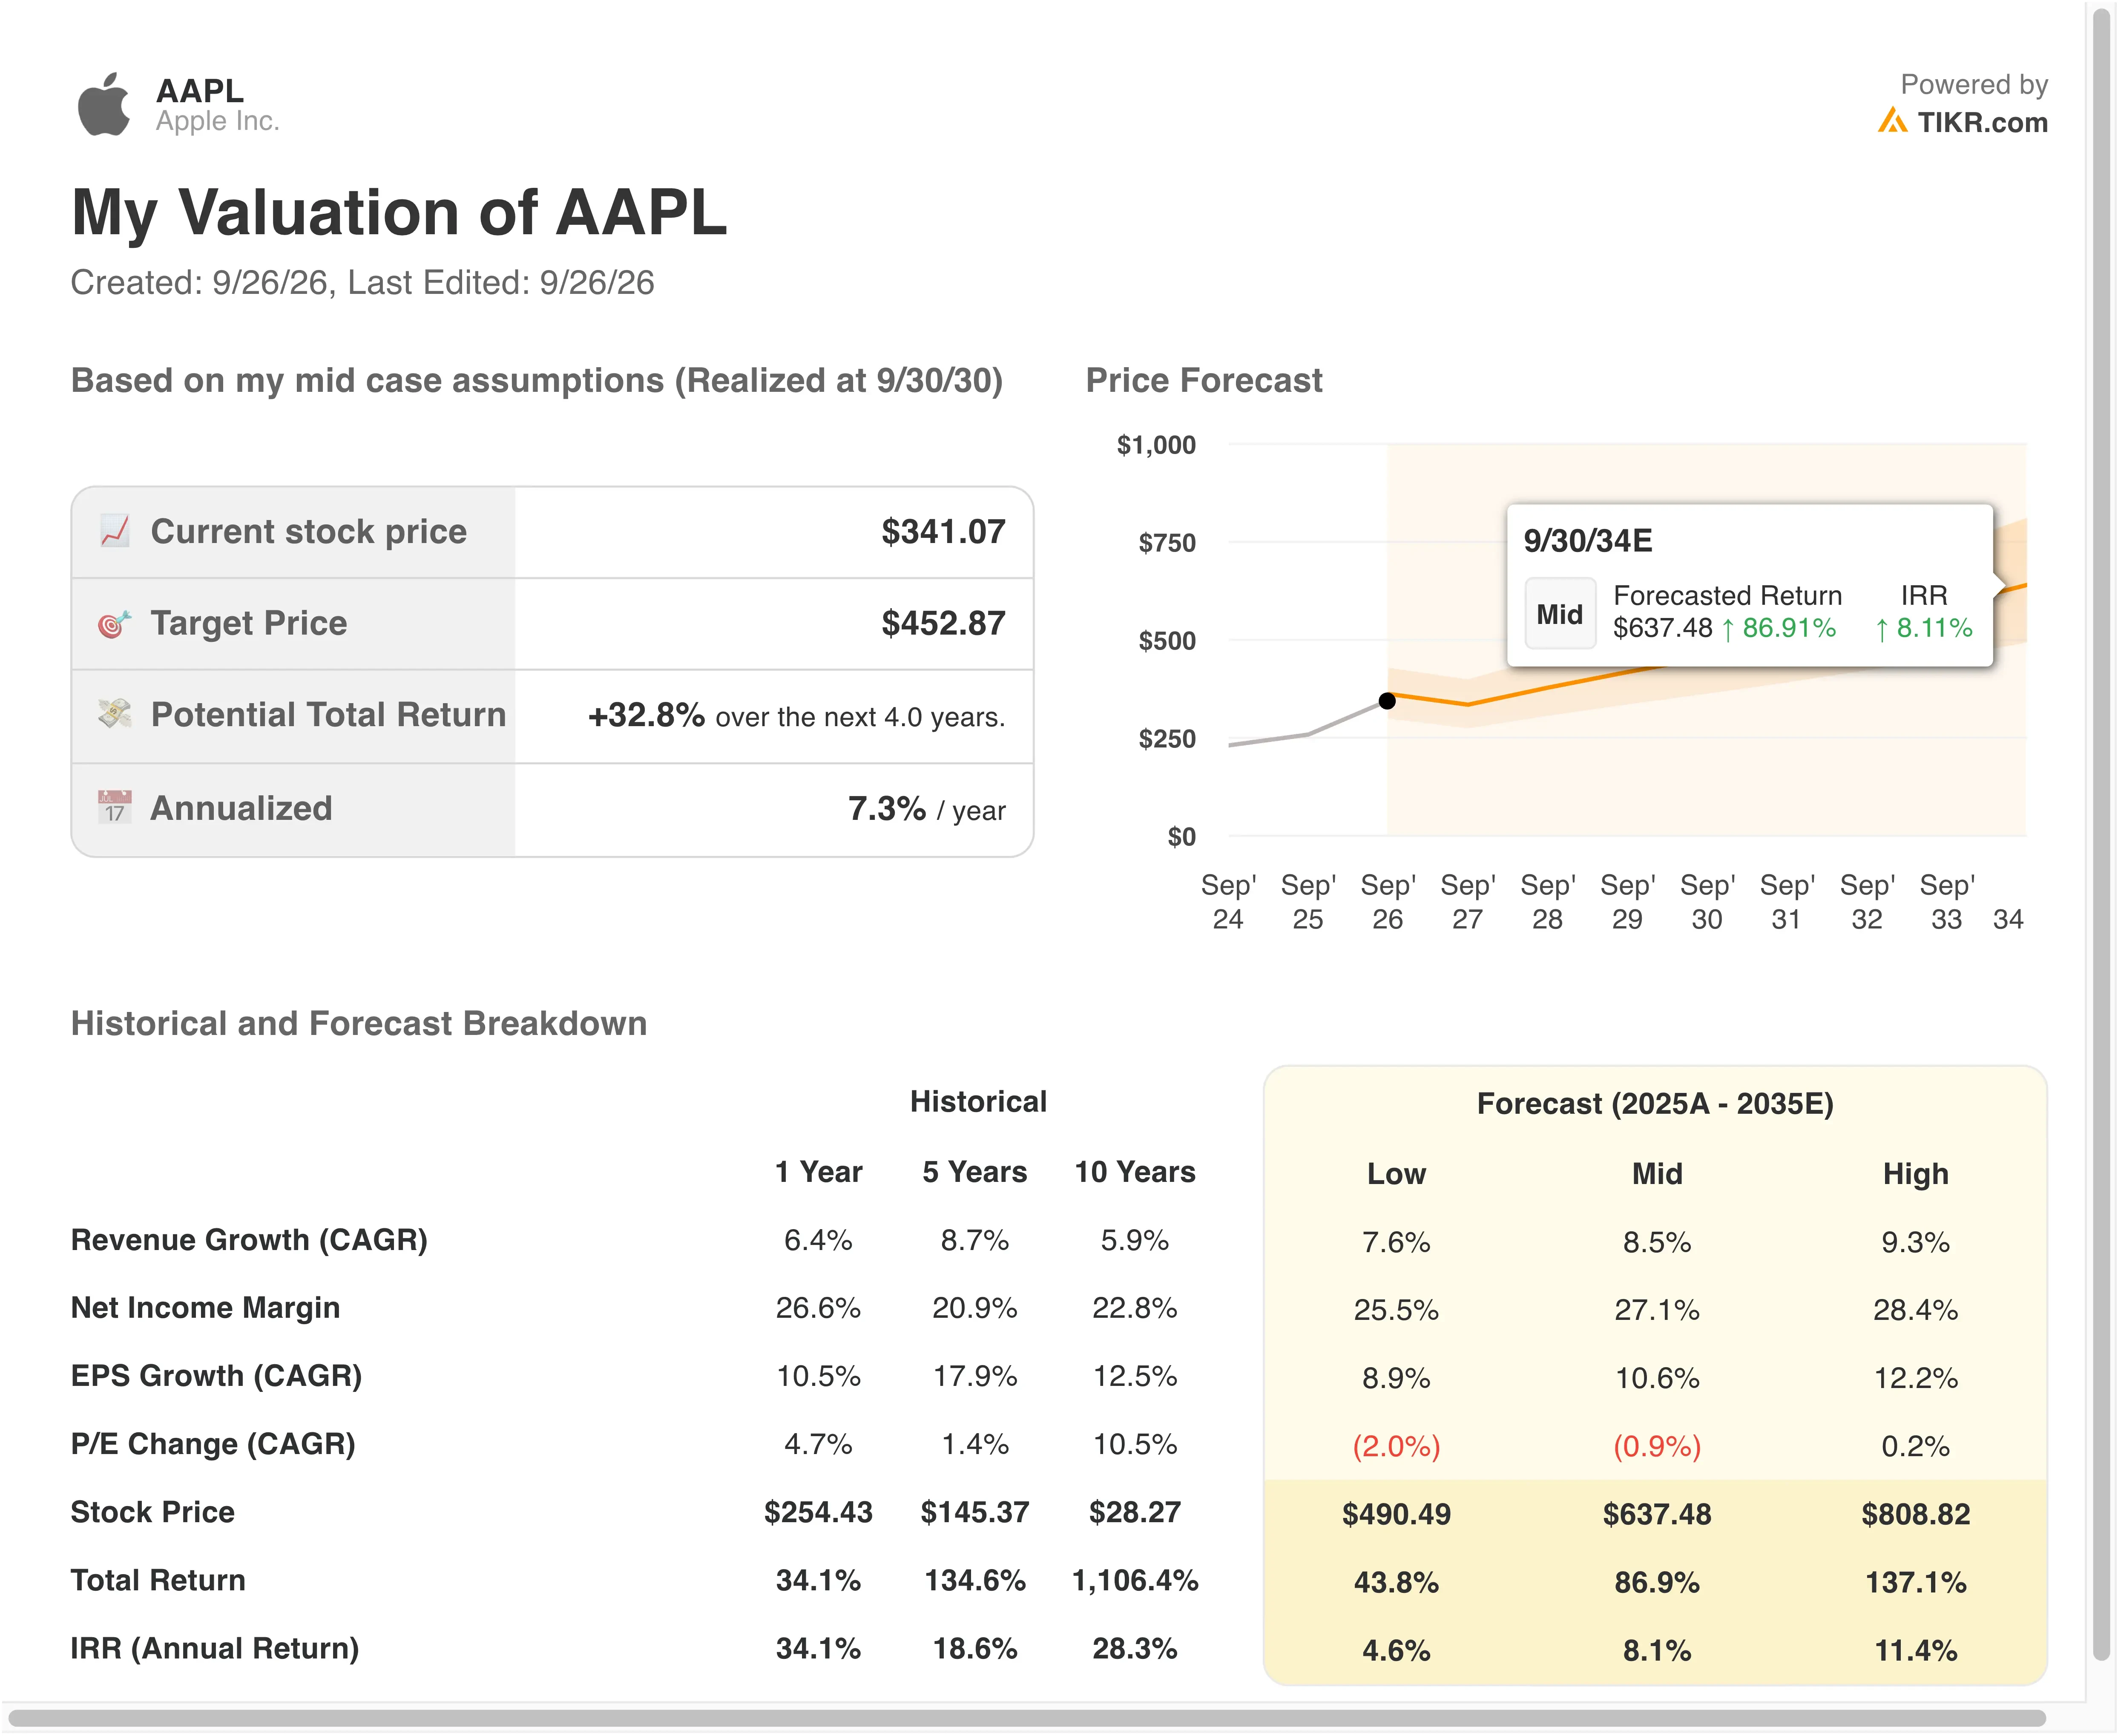
Con un rendimento annuale del 4.7%, il titolo appare pienamente valutato piuttosto che economico. Questo si colloca al di sotto del livello del 5% dove il potenziale rialzista inizia a sembrare limitato. Microsoft offre anche una crescita attesa più rapida a un multiplo inferiore, il che rende il premium di Apple più difficile da giustificare solo sui numeri.
Niente di tutto questo rende Apple una storia rotta. Invece, i guadagni futuri probabilmente dovranno provenire da utili superiori alle attese piuttosto che da un multiplo più alto. Un ciclo di aggiornamento AI più rapido, guidato dal nuovo Siri, è il percorso più realistico per battere il modello.
Il Premium di Apple Spicca Rispetto a Microsoft e Nvidia
La spinta di Apple verso l'hardware AI la avvicina a Microsoft (MSFT) e Nvidia (NVDA) più che mai. I suoi nuovi Mac mirano a ridurre il costo di esecuzione dell'AI, un mercato dominato dai chip Nvidia e dai PC Windows. Quel confronto rivela anche un chiaro divario di valutazione.
Microsoft scambia a 26.1x gli utili forward, ben al di sotto dei 37.1x di Apple. Tuttavia gli analisti si aspettano che i ricavi di Microsoft crescano del 18.7% all'anno nei prossimi due anni, rispetto al 12.6% per Apple. Microsoft gestisce anche un margine operativo LTM più alto del 46.8% contro il 33.2% di Apple.
I numeri di Nvidia sono ancora più sorprendenti. Gli analisti prevedono una crescita dei ricavi annuale del 77.8% in due anni, mentre il suo P/E LTM è di 28.4x contro i 39.1x di Apple. E il margine operativo LTM di Nvidia raggiunge il 65.2%. In termini di crescita e redditività, Apple paga di più per ottenere meno.
Il vantaggio competitivo (moat) di Apple è diverso, però. Ha più di 2.5 miliardi di dispositivi attivi, il che dà a ogni nuovo servizio un pubblico integrato enorme. Alphabet (GOOGL) sta mettendo alla prova quella fedeltà con laptop Googlebook da $899 costruiti attorno all'AI Gemini. Questo corrisponde al prezzo di partenza del nuovo Mac mini M6, mettendo alla prova diretta la forza dell'ecosistema Apple.
Cosa Guiderà il Titolo AAPL in Futuro?
Il ciclo dell'iPhone 18 è il principale driver a breve termine. Apple ha fissato il prezzo dell'iPhone 18 Pro a $1,199, il Pro Max a $1,299 e il suo primo pieghevole, l'iPhone Duo, a $1,999. Prezzi più alti potrebbero aumentare i prezzi medi di vendita, cioè più ricavi per telefono venduto. L'offerta di chip avanzati rimane il vincolo da monitorare.
I risultati del Q4 fiscale, attesi intorno al 29 ottobre, daranno la prima lettura di quel lancio. Il management ha fornito previsioni per una crescita dei ricavi dal 9% all'11%, inclusa una penalità valutaria di 2.5 punti. Le previsioni del margine lordo dal 47% al 48% includono un beneficio di un punto dai rimborsi tariffari.
L'AI rimane il fattore di oscillazione. Apple ha lanciato in beta il suo nuovo Siri in inglese, con altre cinque lingue pianificate. Il Gemini di Google aiuta ad alimentare l'esperienza personalizzata. Se Siri spinge gli aggiornamenti, gli utili potrebbero superare le ipotesi del modello.
I cambiamenti di leadership e legali aggiungono un altro livello. John Ternus ha succeduto a Tim Cook come CEO, con Cook che passa a presidente esecutivo. Separatamente, il governo degli Stati Uniti si è opposto a parte della sentenza di oltraggio contro Apple nel caso Epic Games alla Corte Suprema. Un esito favorevole potrebbe alleviare la pressione sull'economia dell'App Store.
Dovresti Investire in Apple?
L'unico modo per saperlo davvero è guardare i numeri tu stesso. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri AAPL e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i prezzi target sono in tendenza al rialzo o al ribasso.
Puoi creare una watchlist gratuita per monitorare AAPL insieme a ogni altro titolo nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere tu stesso.
Analizza il titolo AAPL su TIKR Free→
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buoni investimenti!