Statistiche Chiave per il Titolo AMZN
- Performance ultima settimana: -3.4%
- Range 52 settimane: $196 a $287
- Prezzo obiettivo modello di valutazione: $381
- Potenziale rialzista implicito: 52.7% in 2.3 anni
Analizza i margini per segmento di Amazon tra AWS, retail e ads su TIKR (È gratuito) >>>
Le Apprensioni sulla Spesa in IA Oscurano una Settimana Intensa di Espansione
Amazon.com (AMZN) è sceso di circa il 3% nell'ultima settimana, chiudendo venerdì vicino a $250. Il titolo ora quota circa il 13% al di sotto del suo massimo a 52 settimane di $287. L'aumento dei rendimenti dei Treasury ha pesato sul settore tech, mentre nuovi commenti hanno messo in discussione la durata del boom dei data center per l'IA. Gli investitori non mettono in dubbio la domanda, ma stanno riconsiderando il costo per soddisfarla.
Le notizie sull'azienda si sono concentrate sull'espansione. Amazon avrebbe piani di investire 3 miliardi di dollari nel mercato del quick-commerce in India entro il 2030, ampliando la sua rete Amazon Now di magazzini di quartiere. Il quick commerce significa consegne in pochi minuti, e i rivali locali attualmente guidano questa corsa. Amazon non ha confermato le cifre.
Amazon ha anche impegnato più di 100 milioni di dollari per un hub di produzione robotica nell'Indiana, aggiungendo 300 posti di lavoro entro il 2028. Separatamente, ha ampliato la sua partnership Fire TV con Best Buy, aprendo l'inventario pubblicitario di Fire TV al business pubblicitario di Best Buy. Ogni mossa alimenta un motore a margini più elevati, poiché l'automazione riduce i costi di consegna e le pubblicità sulla connected-TV monetizzano schermi che Amazon raggiunge già.

Il business di base è in piena forma. Nel Q2, i ricavi sono aumentati del 20% a 200,6 miliardi di dollari e il reddito operativo è balzato del 43% a 27,5 miliardi di dollari. AWS è cresciuto del 36,7%, il suo ritmo più veloce in 18 trimestri. Il CEO Andy Jassy ha affrontato il dibattito sulla spesa durante la conference call sui risultati: "Vediamo che i margini e i rendimenti nell'IA stanno seguendo la traiettoria che abbiamo visto con Core nello stesso punto dell'evoluzione, in realtà un po' avanti." Andando avanti, gli investimenti metteranno alla prova questa affermazione ogni trimestre.
Misura l'accelerazione di AWS di Amazon rispetto alla sua rampa di capex su TIKR (È gratuito) >>>
L'Espansione dei Margini Fa il Lavoro Pesante

Sotto le ipotesi del modello di valutazione realizzate fino al 31/12/28, il titolo è modellato utilizzando:
- Crescita dei Ricavi (CAGR): 15.3%
- Margini Operativi: 15.7%
- Multiplo P/E di Uscita: 27.1x
Sulla base di questi input, il modello stima un prezzo obiettivo di $381, implicando un rendimento totale del 52,7% rispetto al prezzo attuale di $250 e un rendimento annualizzato del 20,5% nei prossimi 2,3 anni.
Questa è una storia di espansione dei margini. Il modello presuppone margini operativi del 15,7%, in aumento rispetto al 10,8% dell'anno scorso e alla media quinquennale del 5,9%. Questo balzo sembra grande, eppure il Q2 ha già consegnato un margine operativo del 13,7%. AWS, le pubblicità e la robotica spostano tutti il mix verso business a più alta redditività.
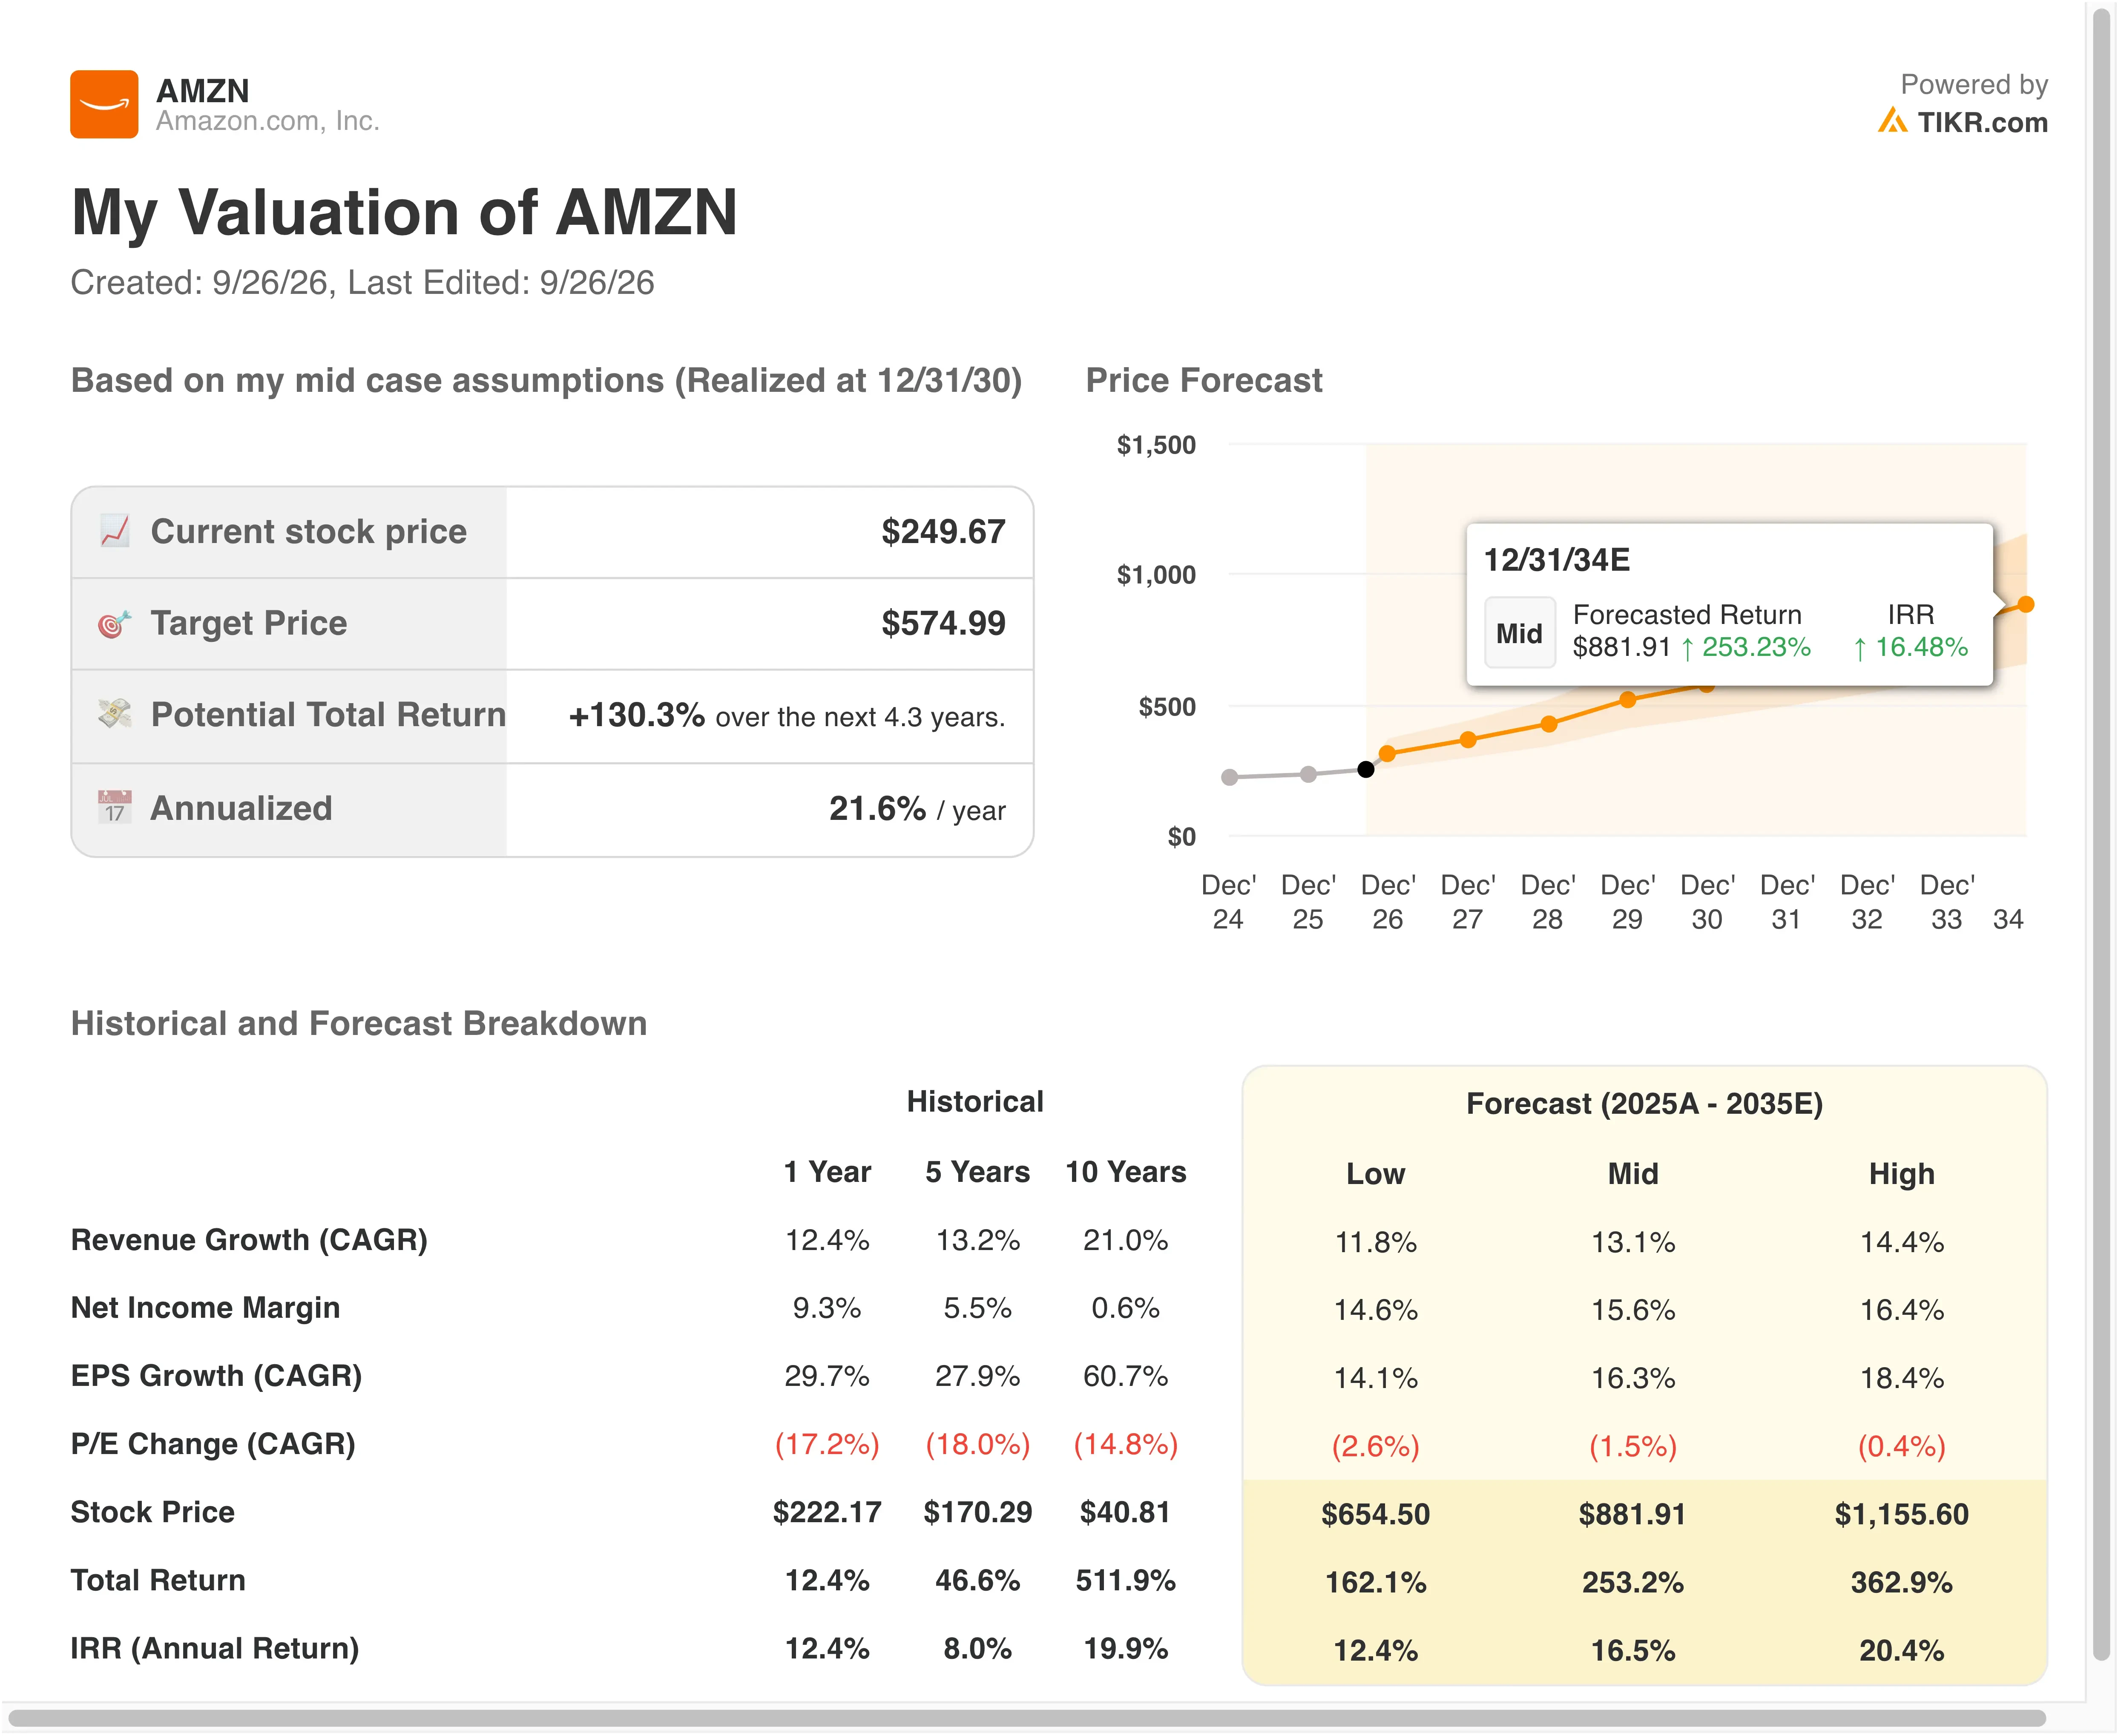
Le ipotesi sui ricavi sembrano ragionevoli. Una crescita del 15,3% si colloca al di sopra del 12,4% dell'anno scorso ma al di sotto della media decennale del 21,0%. Gli analisti prevedono una crescita annuale di circa il 15,0% nei prossimi due anni, quindi il modello segue da vicino il consenso.
Il multiplo è l'input più conservativo. Un P/E di uscita di 27,1x corrisponde all'attuale multiplo forward e si colloca al di sotto dei 30,0x dell'anno scorso e della media quinquennale di 49,2x. Un rendimento annualizzato del 20,5% supera la soglia del 15% per una genuina sottovalutazione. La spesa è però il rischio, perché il cash capex dovrebbe raggiungere circa 220 miliardi di dollari nel 2026. Se la domanda di AWS si raffredda prima che la nuova capacità diventi operativa, i margini potrebbero ristagnare.
AWS Affronta un Google Più Veloce e un Microsoft Più Affamato
Microsoft (MSFT) si sta avvicinando. Azure e altri servizi cloud sono cresciuti del 43% nel suo trimestre di giugno, e il management ha fornito previsioni per il 45% nel prossimo trimestre. Azure ha superato per la prima volta i 100 miliardi di dollari di ricavi annuali, rimanendo comunque dietro al run rate di 169 miliardi di dollari di AWS.
Alphabet (GOOGL) è quello che cresce più velocemente. I ricavi di Google Cloud sono balzati dell'82% a 24,8 miliardi di dollari nel Q2, e il suo backlog di 514 miliardi di dollari ora supera leggermente i 496 miliardi di dollari di AWS. AWS mantiene però il primato di redditività, con un margine operativo del 39,4% contro il 35,6% di Google Cloud.
La valutazione appare simile tra i due. Amazon quota a circa 27,1x gli utili forward, rispetto a circa 25,7x per Alphabet. Il margine operativo trailing del 33,1% di Alphabet supera di gran lunga il 12,1% di Amazon, ma è proprio questo divario che la tesi sui margini mira a ridurre.
Il moat di Amazon si estende oltre il cloud. I ricavi pubblicitari sono cresciuti del 26% a 19,8 miliardi di dollari nel Q2, e il suo business di chip personalizzati ora viaggia a più di 25 miliardi di dollari all'anno. Nessun rivale combina logistica, pubblicità e cloud su questa scala.
Valuta se i margini di AWS, pubblicità e retail possano spingere Amazon verso $327 entro il 2027 >>>
Cosa Guiderà il Titolo AMZN in Futuro?
Le previsioni per il Q3 stabiliscono un obiettivo chiaro. Amazon si aspetta vendite nette tra 197 e 202 miliardi di dollari e un reddito operativo tra 22,5 e 26,5 miliardi di dollari. I risultati dovrebbero arrivare intorno al 29 ottobre. Il Prime Day è stato spostato nel Q2 quest'anno, quindi il confronto sequenziale apparirà più debole.
La capacità è il tema definente. Jassy ha detto che anche con 220 miliardi di dollari di capex, Amazon "non avrà comunque abbastanza capacità per soddisfare tutta la domanda" nel 2026. Ogni nuovo data center che diventa operativo dovrebbe convertirsi direttamente in ricavi per AWS.
La regolamentazione potrebbe mettere sotto pressione il motore pubblicitario. La FTC e più di 20 stati hanno citato in giudizio Amazon per presunte commissioni pubblicitarie nascoste, un'accusa che Amazon ha definito "palesemente falsa". Poiché la pubblicità è uno dei suoi flussi di profitto in più rapida crescita, gli investitori seguiranno da vicino il caso.
Anche i costi del lavoro stanno aumentando. Amazon ha aumentato la retribuzione minima iniziale per i lavoratori a tempo pieno delle operazioni a 20 dollari l'ora e ha investito altri 1,9 miliardi di dollari nel suo programma per i partner di consegna. Hub robotici come quello nell'Indiana sono il contrappeso a lungo termine, poiché l'automazione riduce il costo di ogni pacco.
Dovresti Investire in Amazon?
L'unico modo per saperlo davvero è guardare i numeri di persona. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri AMZN e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i prezzi obiettivo sono in trend rialzista o ribassista.
Puoi creare una watchlist gratuita per monitorare AMZN insieme a ogni altro titolo nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere tu stesso.
Analizza il titolo AMZN su TIKR Gratuito→
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza di investimento o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buoni investimenti!