Punti Chiave
- L'azione TSMC è scesa dell'11% a ottobre, e due sessioni hanno causato la maggior parte del danno: la vendita di chip dopo il report di Lam Research del 21 ottobre e le deboli previsioni di Intel del 29 ottobre.
- Le notizie della TSMC stessa erano buone: un trimestre record da $46,7 miliardi, previsioni per il quarto trimestre di $52,3-$54,3 miliardi, e un aumento di prezzo riportato fino al 20% sul packaging dei suoi chip per l'IA.
- Il rischio principale sono i clienti di TSMC. Se i finanziamenti per l'IA si restringono o modelli più efficienti richiedono meno chip, gli ordini potrebbero rallentare mentre TSMC spende $60-$64 miliardi in capacità quest'anno.
- Si prevede che l'utile per azione più che raddoppi dal 2025 al 2027, e l'azione scambia al di sotto del suo multiplo abituale, quindi la vendita sembra un'opportunità di acquisto prima del report di metà gennaio di TSMC.
L'azione di Taiwan Semiconductor Manufacturing (TSM) è scesa dell'11% a ottobre, e pochissimo di questo calo è venuto dalla TSMC stessa.
Due sessioni hanno causato la maggior parte del danno. Le azioni dei semiconduttori sono state vendute il 22 ottobre, la mattina dopo che Lam Research ha dichiarato che le carenze di fornitura avevano frenato le sue previsioni per il trimestre di dicembre, e TSMC è scesa di circa il 4,5%. Poi Intel (INTC) ha fornito deboli previsioni dopo la chiusura del 29 ottobre, e TSMC è scesa di circa il 6% il 30 ottobre in una vasta vendita di chip che ha colpito anche Nvidia (NVDA) e Advanced Micro Devices (AMD). Togliendo quei due giorni, l'azione TSMC è stata sostanzialmente piatta per il mese.

Il Problema di Intel Sono i PC, Non i Server
Il fatturato del terzo trimestre di Intel è aumentato del 21% a $16,5 miliardi, e le vendite dei data center sono balzate del 78% a $7,3 miliardi. Il problema sono i PC. Intel ha fornito previsioni per il quarto trimestre di $15-$16 miliardi, e il CFO David Zinsner ha dichiarato di vedere "il rallentamento dei PC continuare almeno per la prima metà del prossimo anno". L'azione Intel è scesa del 47% a ottobre.
L'offerta è l'altra metà della storia. Il CEO Lip-Bu Tan ha dichiarato nel comunicato che la priorità immediata di Intel è "sbloccare ulteriore offerta per soddisfare la domanda straordinaria per la nostra famiglia Xeon". Intel ha trascorso anni cercando di conquistare clienti di foundry da TSMC, e un'azienda che non riesce a produrre abbastanza chip per server propri è in una posizione debole per farlo.
TSMC Ha Appena Avuto il Suo Miglior Trimestre di Sempre
Il 15 ottobre, il fatturato del terzo trimestre di TSMC ha raggiunto un record di $46,72 miliardi. Questo rappresentava un aumento del 41,2% rispetto al terzo trimestre del 2025 e ha superato il limite superiore dell'intervallo di previsione dell'azienda. Il margine lordo era del 66,4%, e i chip a 2 nanometri rappresentavano già l'8% del fatturato dei wafer.
Le previsioni per il quarto trimestre indicano una crescita anno su anno di circa il 58% al punto medio, e TSMC ora si aspetta una crescita di circa il 44% in dollari USA per l'intero anno. Il CFO Wendell Huang ha dichiarato nel comunicato che si aspetta "una continua forte domanda per le nostre tecnologie di processo all'avanguardia, inclusa la ripida rampa della nostra tecnologia a 2 nanometri".
La stima EPS normalizzata di Wall Street per il 2027 si attesta a $23,39, più del doppio dei $10,65 guadagnati da TSMC nel 2025:
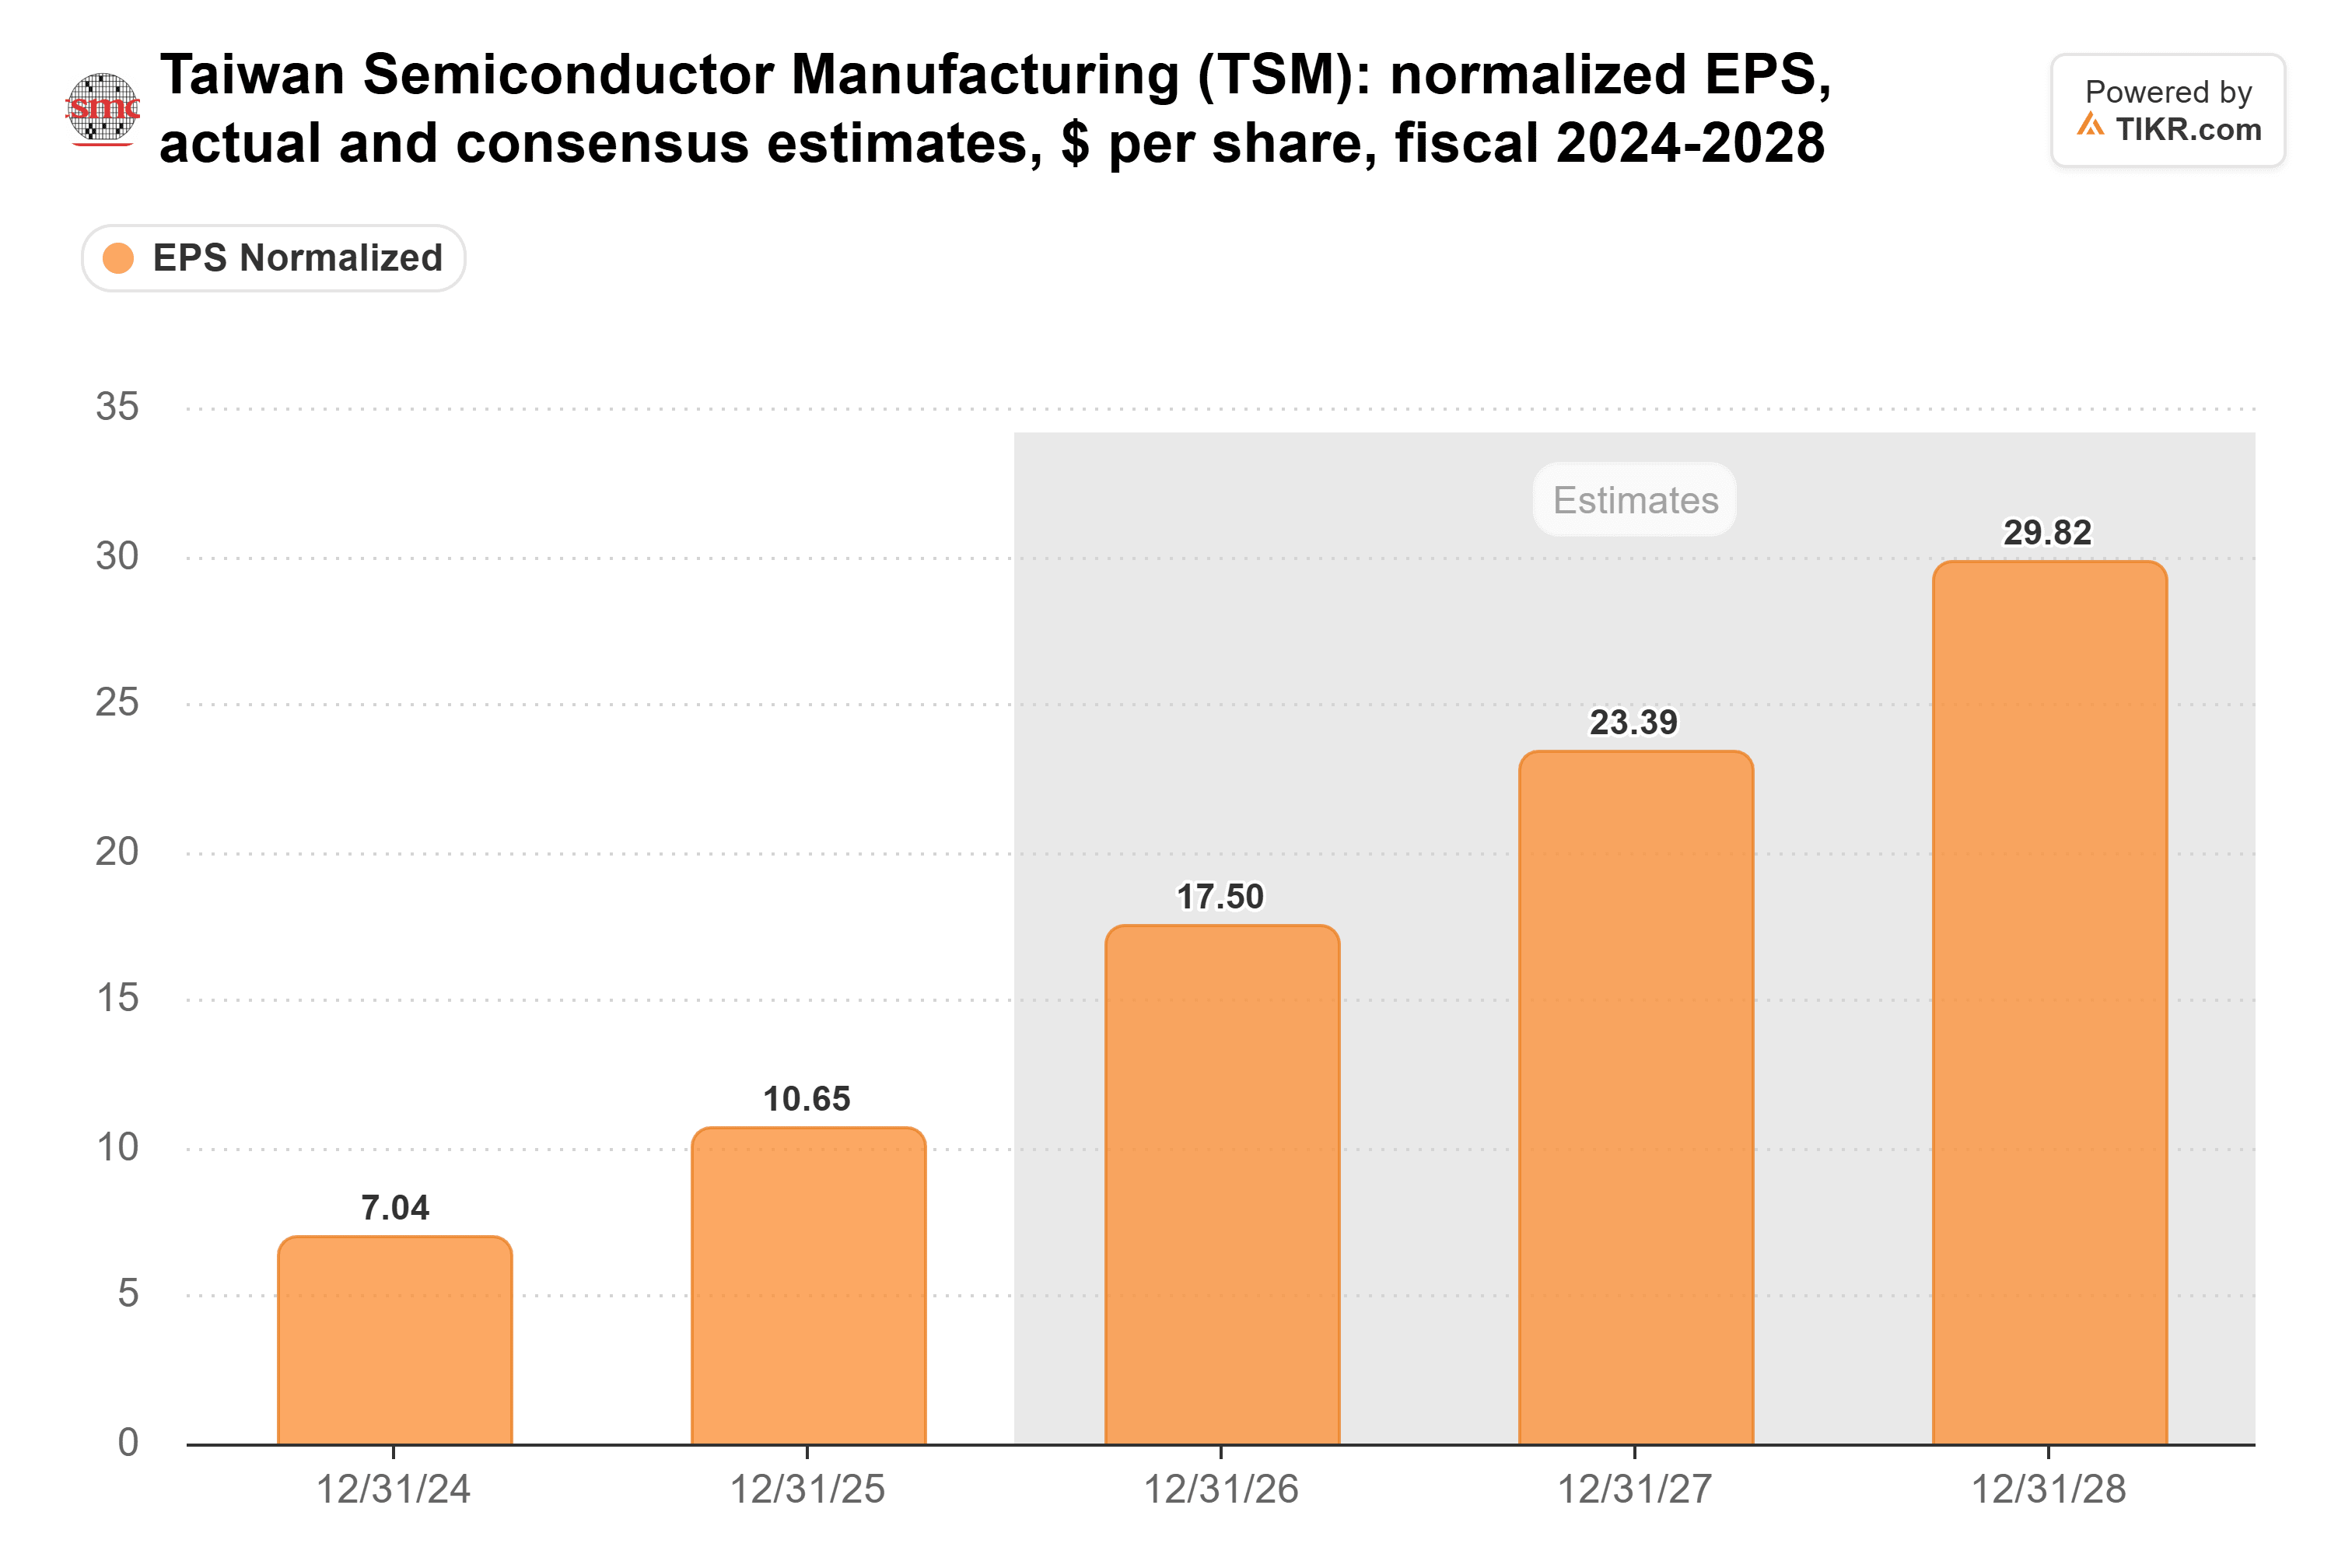
Gli analisti hanno alzato quella cifra per il 2027 del 16% dalla fine di giugno, e i numeri di ottobre di TSMC non hanno dato loro motivo di invertire la rotta.
TIKR Monitora 21 Analisti su TSMC. Quanti Dicono "Compra"?
Vedi la suddivisione completa dei rating Buy, Hold e Sell su TSMC, insieme alle stime di fatturato e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti su TSMC
Nvidia e AMD Potrebbero Presto Pagare di Più
Il Commercial Times di Taiwan ha riportato il 26 ottobre che TSMC si sta preparando ad aumentare i prezzi CoWoS fino al 20%, e l'azione TSMC è salita del 3% il giorno successivo. CoWoS è la fase di packaging che unisce un processore per l'IA alla sua memoria ad alta larghezza di banda. TSMC non ha confermato l'aumento.
Anche un pieno 20% è un numero piccolo per TSMC. Il packaging avanzato ha rappresentato poco più del 10% del fatturato nel 2025, e il management si aspetta una quota a basse cifre doppie quest'anno. CoWoS è solo parte di quel business, quindi anche se tutto ricevesse l'aumento completo, le vendite aumenterebbero meno del 3%.
Il conto ricade su Nvidia e AMD, scese rispettivamente dell'11% e del 17% a ottobre, e entrambe hanno bisogno di più packaging di quanto TSMC possa fornire. ByteDance, Alibaba e Tencent hanno ordinato più di $35 miliardi di schede Nvidia RTX PRO 5500, sebbene Nvidia abbia avvertito i partner che potrebbero ottenere solo il 5%-10% di quanto richiesto. AMD riferisce il 3 novembre, e il suo margine del data center mostrerà quanto di una fattura di packaging più grande può assorbire.
Monitorare i Budget dei Clienti
La tesi ribassista si basa su due preoccupazioni. Una è se le aziende che costruiscono data center per l'IA possano continuare a raccogliere fondi, con CoreWeave al centro di quel dibattito. L'altra è se modelli più efficienti come DeepSeek richiedano meno hardware. Entrambe le cose colpirebbero mentre TSMC spende $60-$64 miliardi quest'anno, e il CEO C.C. Wei ha dichiarato a gennaio che la spesa di quest'anno aggiungerebbe poca produzione prima del 2028. TSMC è già stata qui: dopo investimenti record nel 2022, il suo fatturato 2023 è sceso di circa il 9% in dollari USA.
Accumulerei Sotto le 17x
TSMC scambiava a 17x gli utili forward il 29 ottobre. Questo è sotto le 18x che ha mediato in cinque anni e ben al di sotto delle 25x raggiunte a luglio 2024:
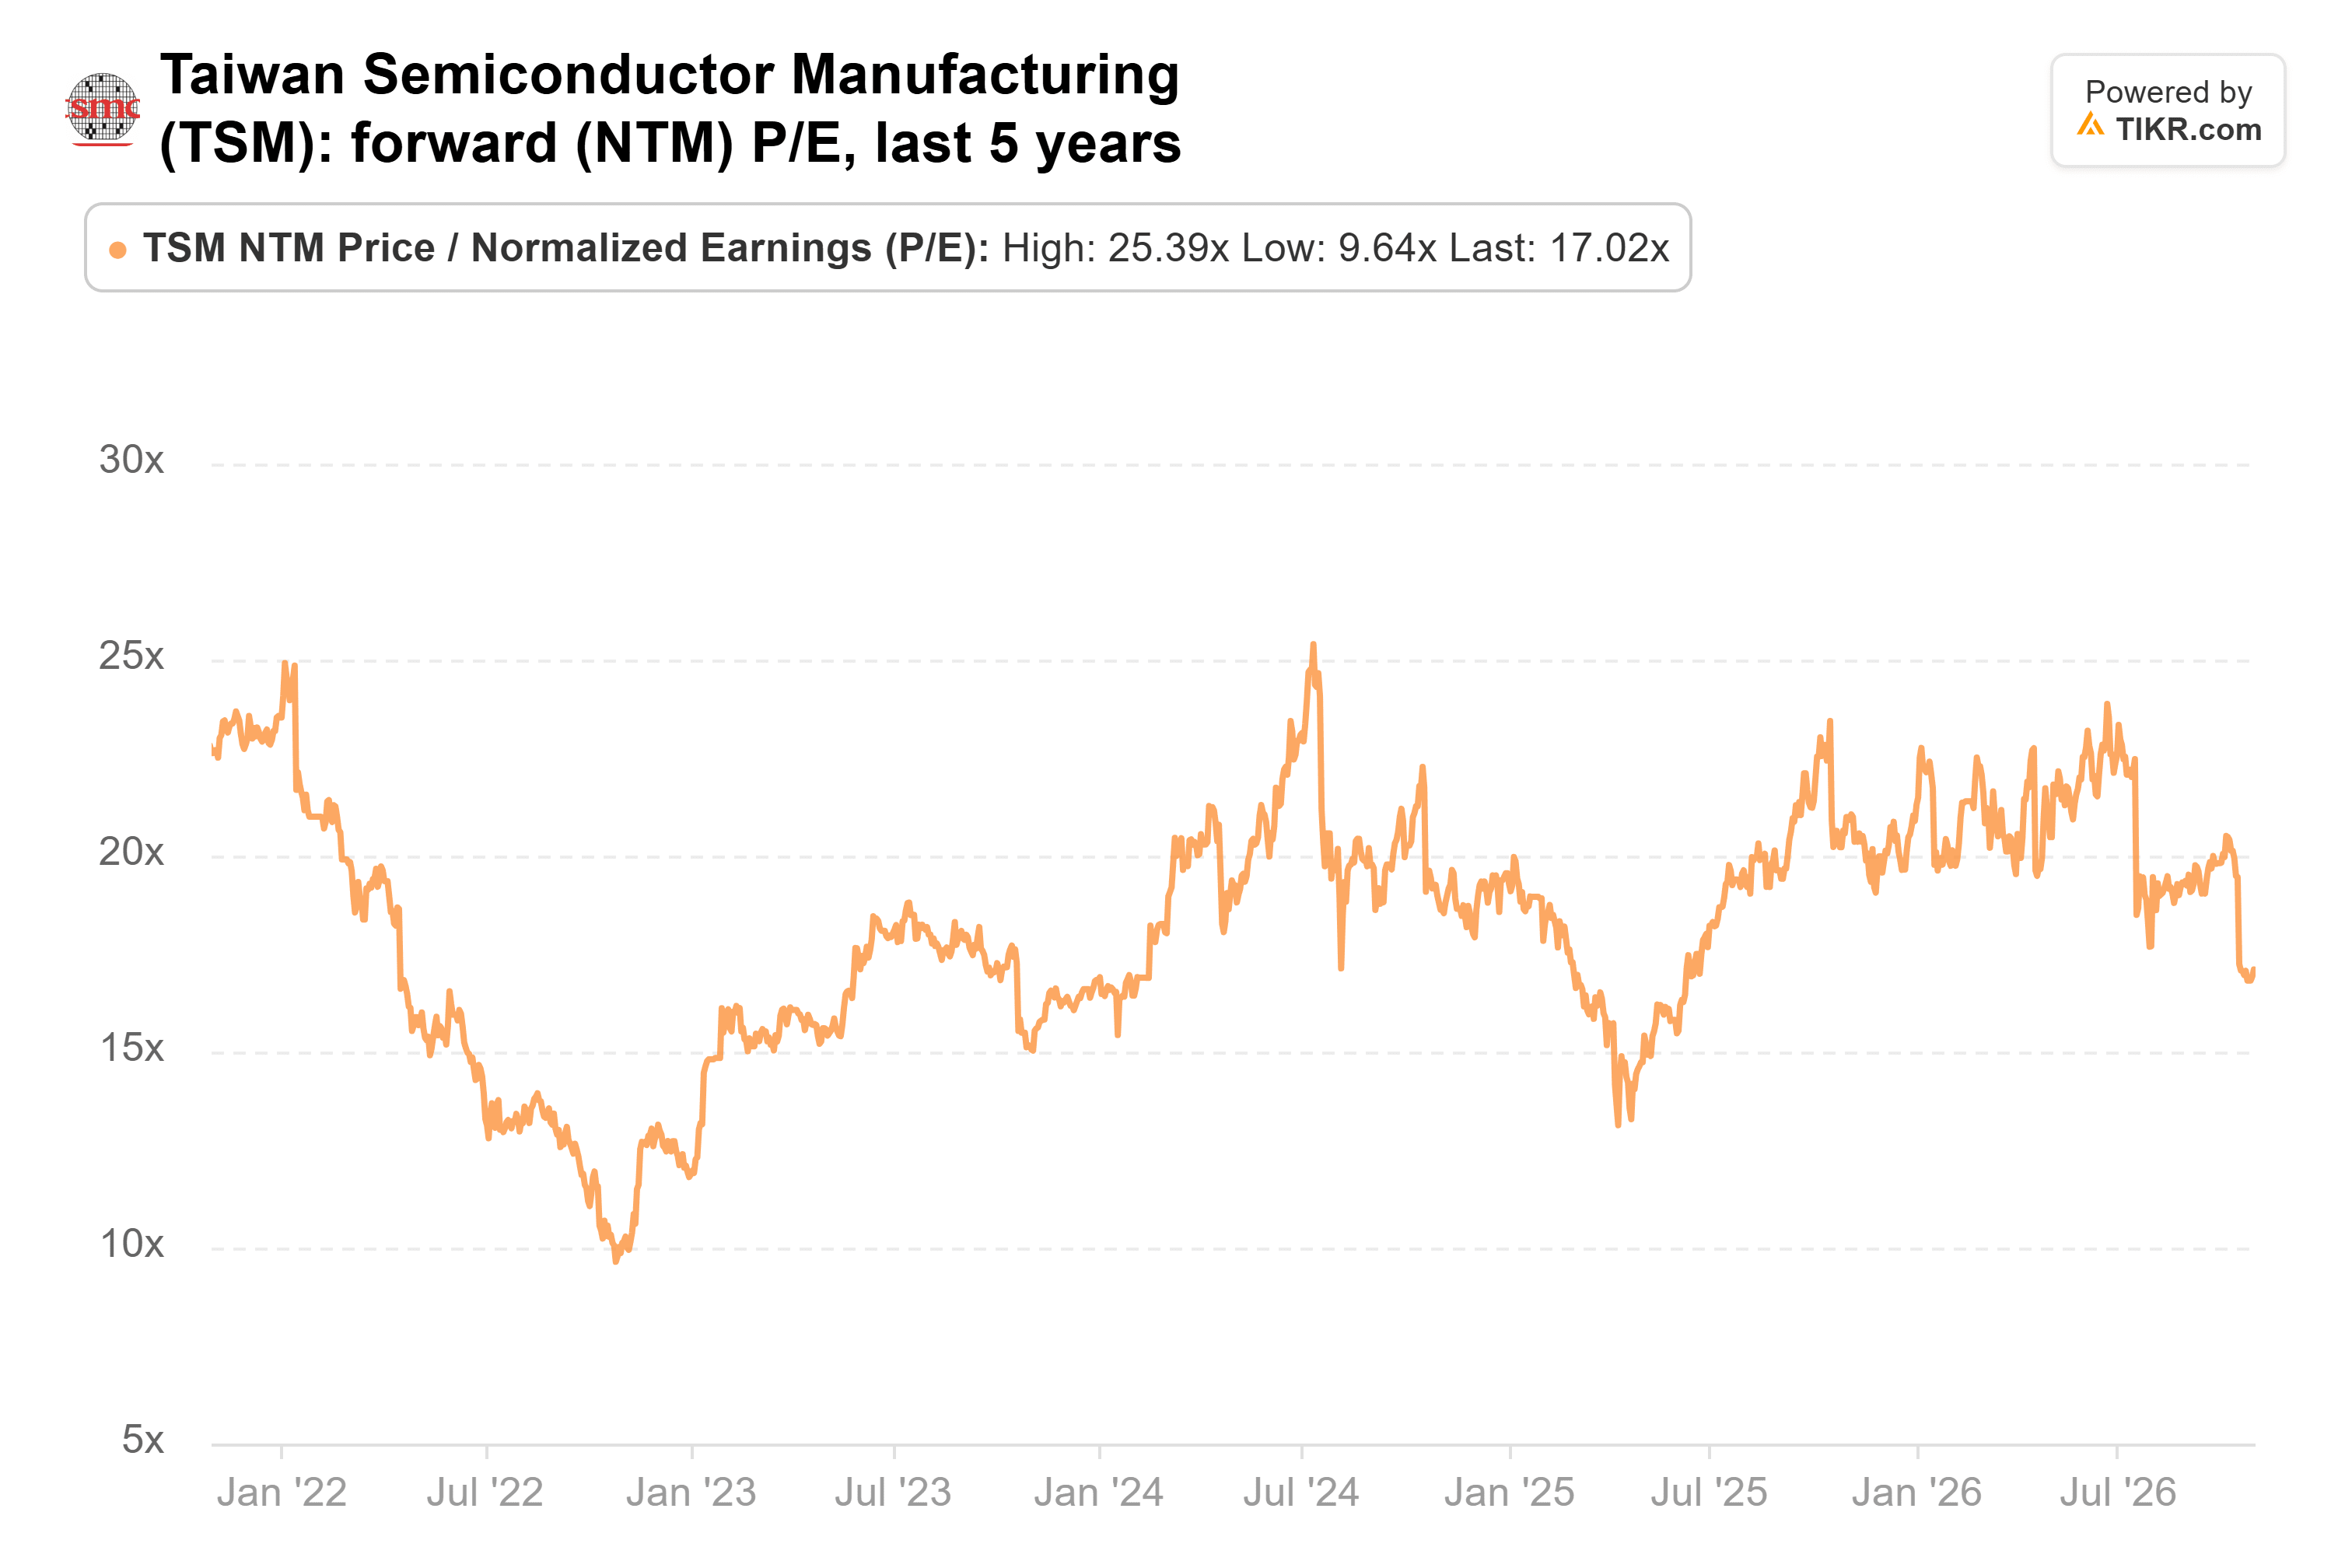
Il calo del 30 ottobre l'ha portata a circa 16x, se le stime si mantenevano.
TSMC riferisce il fatturato di ottobre intorno al 10 novembre. Poi, a metà gennaio, riferisce i risultati del quarto trimestre e fornisce le sue previsioni per il 2027. Quel report mostrerà se il fatturato è rientrato nell'intervallo previsto e se il margine lordo si è mantenuto vicino al 66% mentre la produzione a 2 nanometri accelera.
Preferirei comprare questo calo piuttosto che venderlo. Le stime degli utili stanno salendo, i clienti potrebbero presto pagare di più per capacità scarsa, e l'azione costa meno del solito per quella crescita.
Naturalmente, se i grandi spenditori per l'IA riducono i loro budget per il 2027, quelle stime scendono, e 17x non sembreranno più così economiche.
Quindi Quanto Vale Realmente l'Azione TSMC?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere TSMC. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!