


Punti Chiave per l'Azione Synopsys al Giugno 2026
- Gli analisti valutano l'azione Synopsys con 13 acquisti, 6 mantenimenti e 1 sottoperformance, con un prezzo obiettivo medio di $564, che implica un potenziale rialzo di circa il 24% rispetto al prezzo attuale di $454.
- Il modello caso base di TIKR valuta Synopsys a circa $827 entro ottobre 2030, implicando un rendimento totale di circa l'82%, ovvero un rendimento annualizzato di circa il 15%.
- L'azione Synopsys appare sottovalutata ai livelli attuali, con margini EBITDA in espansione sequenziale ogni trimestre fino all'esercizio fiscale 2027, poiché la disciplina sui costi guidata da Elliott accelera la realizzazione delle sinergie in anticipo sui tempi.
- Synopsys ha alzato le previsioni per l'EPS non-GAAP dell'intero esercizio fiscale 2026 a un punto medio di $14,76 dopo un superamento delle stime nel Q2 su ricavi ($2,276B vs. $2,25B stimati), margine operativo ed EPS rettificato ($3,35 vs. $3,15 stimati).
L'Azione Synopsys Supera le Stime del Q2 su Ricavi ed EPS, Poi Alza le Previsioni su Tutte le Metriche

Synopsys (SNPS), il principale fornitore di software per l'automazione della progettazione elettronica (EDA), proprietà intellettuale (IP) per semiconduttori e simulazione multifisica, ha riportato risultati fiscali del Q2 2026 che hanno superato le previsioni su ogni metrica principale e hanno innescato un aumento delle stime annuali per ricavi, margine operativo, EPS e flusso di cassa libero.
Il superamento è stato ampio: i ricavi sono stati di $2,276 miliardi contro una stima di $2,25 miliardi, l'EPS rettificato di $3,35 ha superato la stima consensuale di $3,15 di circa il 6% e il margine operativo non-GAAP ha raggiunto il 39,5%.
Sotto i titoli, il segmento Design Automation ha generato circa $1,822 miliardi di ricavi, con l'EDA in crescita di poco oltre l'8% su base annua poiché gli hyperscaler hanno scalato i carichi di lavoro di verifica assistita da hardware per i complessi progetti di chip AI.
Il segnale più importante è l'IP. I ricavi da Design IP hanno raggiunto $454 milioni nel Q2, in calo di circa il 6% su base annua ma in aumento del 12% sequenziale rispetto al minimo del Q1, poiché Synopsys sposta gli impegni con gli hyperscaler su progetti personalizzati (COT) verso un modello di tariffa d'uso più royalty piuttosto che una struttura legacy di licenza una tantum.
Lo stesso giorno degli utili, il CEO Sassine Ghazi ha affrontato direttamente l'ambiente della domanda nella conference call degli utili del Q2: "L'AI sta scalando la domanda di semiconduttori, la diversità architetturale e la complessità sia dei chip che dei sistemi che alimentano, guidando una maggiore domanda in tutto il nostro portafoglio."
La storia più grande, tuttavia, è l'accordo di cooperazione con Elliott Investment Management, che ha aggiunto il managing partner Jesse Cohn al consiglio di amministrazione con effetto dal 1° giugno e ha accelerato i $400 milioni di sinergie di costo per l'integrazione di Ansys impegnati, con circa la metà ora mirata alla realizzazione entro la fine dell'esercizio fiscale.
Le previsioni per l'intero esercizio fiscale 2026 ora indicano ricavi da $9,625 a $9,705 miliardi, un margine operativo non-GAAP del 41% al punto medio, un EPS non-GAAP da $14,72 a $14,80 e un flusso di cassa libero di circa $2 miliardi.
Wall Street Valuta l'Azione Synopsys un Acquisto, con l'Obiettivo Medio che Implica un Potenziale di Rialzo del 24%
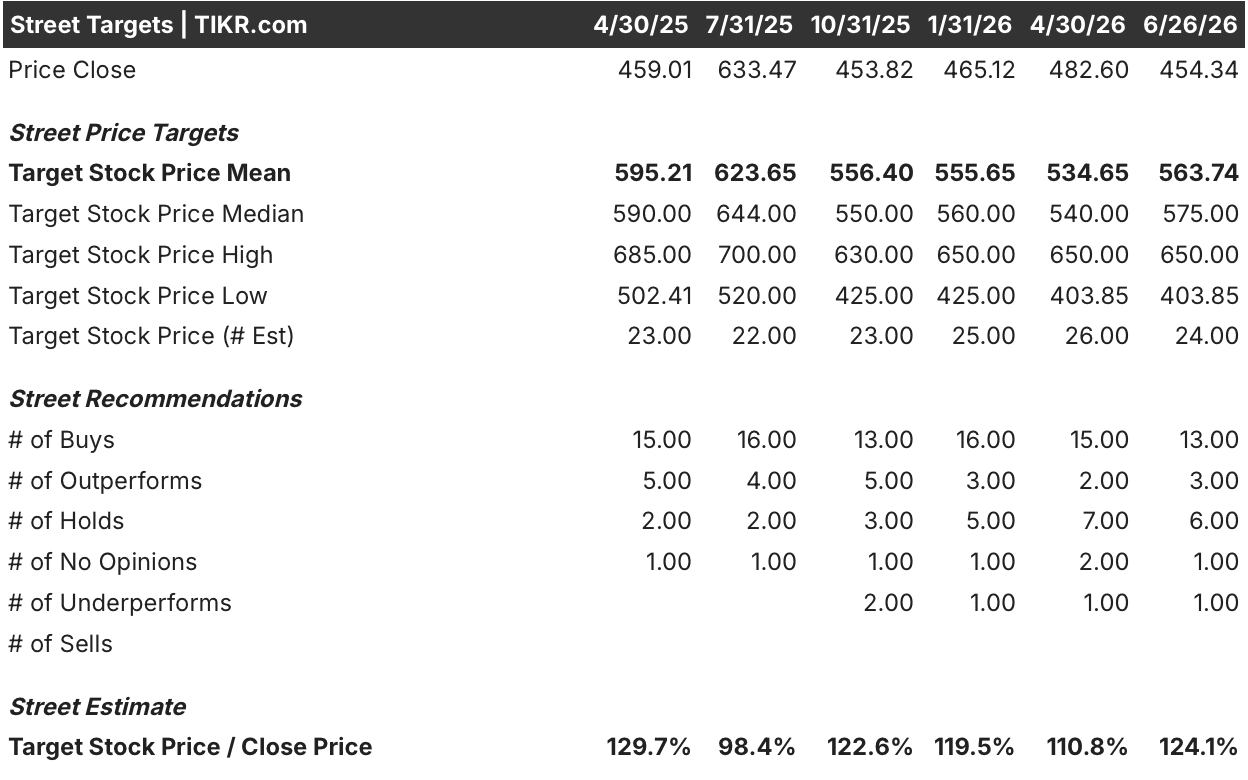
Wall Street valuta l'azione Synopsys un acquisto, con 13 valutazioni equivalenti a "acquisto", 6 "mantenimento" e 1 "sottoperformance" tra i 24 analisti che coprono l'azione al 26 giugno 2026.
Il prezzo obiettivo medio si attesta a $564, implicando un potenziale rialzo di circa il 24% rispetto al prezzo attuale di $454, con la mediana a $575 e l'obiettivo massimo a $650. In seguito ai risultati del Q2, JPMorgan ha descritto le previsioni come conservative, rafforzando la copertura già orientata all'acquisto nonostante la sottoperformance dell'azione rispetto al guadagno year-to-date del Nasdaq.
Wall Street Si Aspetta che i Margini EBITDA dell'Azione Synopsys Si Espandano Oltre il 48% Entro l'Inizio dell'Esercizio Fiscale 2027

Synopsys ha consegnato un EBITDA del Q2 fiscale 2026 di circa $0,95 miliardi, rappresentante un margine del 41,9%, in aumento rispetto al 38,4% del trimestre precedente. Questa cifra del Q2 ha già segnato un significativo passo avanti nella redditività operativa a seguito dell'acquisizione di Ansys, e il consenso si aspetta che l'espansione continui senza interruzioni.
Per il Q3 2026, gli analisti stimano un EBITDA di circa $1,03 miliardi, implicando un margine di circa il 42%, con le stime per il Q4 fiscale 2026 che raggiungono circa $1,12 miliardi e un margine vicino al 44%. La traiettoria riflette sia l'accelerazione delle sinergie di integrazione di Ansys sia una più stretta disciplina sui costi nell'entità combinata, con il management che conferma che circa la metà delle sinergie impegnate sarà realizzata entro la fine dell'esercizio fiscale.
Il quadro a più lungo termine si fa ancora più nitido. Entro il Q1 fiscale 2027, il consenso stima un EBITDA di circa $1,28 miliardi, implicando un margine di circa il 49%, un livello che porterebbe la redditività operativa di Synopsys a portata del margine operativo non-GAAP a metà degli anni '40 che l'azienda ha fissato come obiettivo e che Elliott ha spinto per accelerare.
La condizione irrisolta su cui il mercato sta aspettando: se il modello di monetizzazione IP basato su royalty e le licenze EDA basate sul consumo per i flussi di lavoro agentici, entrambi indicati dal management come punti di svolta emergenti, producano vincite contrattuali con un impatto materiale sui ricavi dell'esercizio fiscale 2027 prima dell'Investor Day del 30 settembre.
L'Azione Synopsys Sta Superando Cadence sulla Crescita dell'EBITDA Mentre Keysight Sfuma

Synopsys guida il gruppo dei pari sulla crescita dell'EBITDA su base annua, registrando un +47% nel Q2 fiscale 2026 contro il +28% di Cadence Design Systems (CDNS) e il +69% di Keysight Technologies (KEYS), con il picco di Keysight guidato da un confronto facile piuttosto che da un'accelerazione strutturale.
Il quadro forward allarga ulteriormente il divario. Il consenso stima una crescita dell'EBITDA di SNPS di circa il 45% nel Q3 fiscale 2026 contro circa il 28% di Cadence, con Keysight che dovrebbe normalizzarsi bruscamente verso le basse cifre singole entro l'esercizio fiscale 2027.
Ciò che significa per gli investitori è che l'azione Synopsys sta catturando l'espansione dell'EBITDA guidata da Ansys a un ritmo che nessun pari può eguagliare su base strutturale attraverso il periodo di stima.
L'Obiettivo di $827 di TIKR sull'Azione SNPS Rimane Se la Traiettoria dei Margini Raggiunge la Metà degli Anni '40
Il modello caso base di TIKR valuta Synopsys a circa $827 entro ottobre 2030, implicando un rendimento totale di circa l'82% rispetto al prezzo attuale di $454, ovvero un rendimento annualizzato di circa il 15%.

Questo rendimento richiede un caso attivo di espansione dei margini: il caso base presuppone una crescita dei ricavi annuale di circa l'11% e margini di reddito netto in espansione fino a circa il 32%.
L'Investor Day del 30 settembre, dove il management si è impegnato a presentare il quadro di monetizzazione delle royalty e il modello finanziario a lungo termine, è il catalizzatore che conferma o mette sotto pressione quel caso.
Dovresti Investire in Synopsys, Inc.?
L'unico modo per saperlo davvero è guardare i numeri tu stesso. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri l'azione Synopsys e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se gli obiettivi di prezzo sono in trend rialzista o ribassista.
Puoi creare una watchlist gratuita per tracciare l'azione Synopsys insieme a ogni altra azione nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere tu stesso.
Accedi a Strumenti Professionali per Analizzare l'Azione SNPS su TIKR Gratuitamente →


