Punti Chiave
- L'azione Snowflake è scesa del 13% nella settimana fino al 2 novembre senza brutte notizie proprie, poiché le spese in AI di Amazon e Oracle e un risultato deludente di ServiceNow hanno colpito i titoli software, Datadog incluso.
- Snowflake noleggia la sua potenza di calcolo, quindi quelle spese in conto capitale per l'AI non sono sue.
- Il selloff ha ridotto il suo P/E forward a 121x venerdì, sotto la sua media triennale di 165x.
- Il 2 dicembre è la prova: le previsioni per l'intero anno implicano ricavi da prodotto di circa $1,65 miliardi per il trimestre di gennaio.
Snowflake (SNOW) è scesa del 13% nell'ultima settimana, e tutte le brutte notizie sono arrivate da altri.
Amazon (AMZN) e Oracle (ORCL) hanno riacceso le preoccupazioni su chi paga per l'AI, ServiceNow (NOW) ha trascinato in basso il settore software, e Datadog (DDOG) è scesa ancora più forte prima del suo report del 4 novembre.
Le bollette dell'AI di altri
Dopo la chiusura del 29 ottobre, Amazon ha dichiarato che il suo free cash flow degli ultimi 12 mesi era passato a un deflusso di $42,4 miliardi, principalmente perché l'AI ha spinto la sua spesa netta in conto capitale a $94,8 miliardi in quel periodo. Prima dell'apertura di lunedì, Oracle ha presentato domanda per raccogliere $20 miliardi in azioni e obbligazioni per la sua espansione, e le sue azioni hanno chiuso in calo dell'8,8%.
Snowflake noleggia quella capacità piuttosto che costruirla. Quest'anno ha firmato un impegno di acquisto quinquennale da $6 miliardi con AWS, e il 27 ottobre Oracle ha dichiarato che Snowflake funzionerà anche come servizio nativo sul cloud di Oracle.
ServiceNow, in calo del 33%, ha mancato l'EPS rettificato il 28 ottobre e ha previsto una crescita più lenta dei ricavi contrattuali. Anche il backlog contrattuale di Snowflake è scivolato, da $9,77 miliardi a gennaio a $9,00 miliardi a luglio, sebbene fosse comunque superiore del 30% rispetto all'anno precedente.
Datadog è scesa del 23%, eppure le stime degli utili degli analisti sono rimaste stabili per tutto ottobre.
La crescita di Snowflake continua ad accelerare
Snowflake ha speso solo il 2,2% dei ricavi in conto capitale nell'anno terminato a gennaio 2026. La bolletta dell'AI la raggiunge attraverso il margine lordo invece: il management ora si aspetta un margine lordo rettificato del prodotto del 74% quest'anno, in calo dal 75%.
I ricavi da prodotto sono aumentati del 37% a $1,49 miliardi nel trimestre di luglio, il terzo trimestre consecutivo in cui la crescita è accelerata. Gli analisti vedono i ricavi salire da $4,68 miliardi nell'anno terminato a gennaio 2026 a $8,13 miliardi due anni dopo:
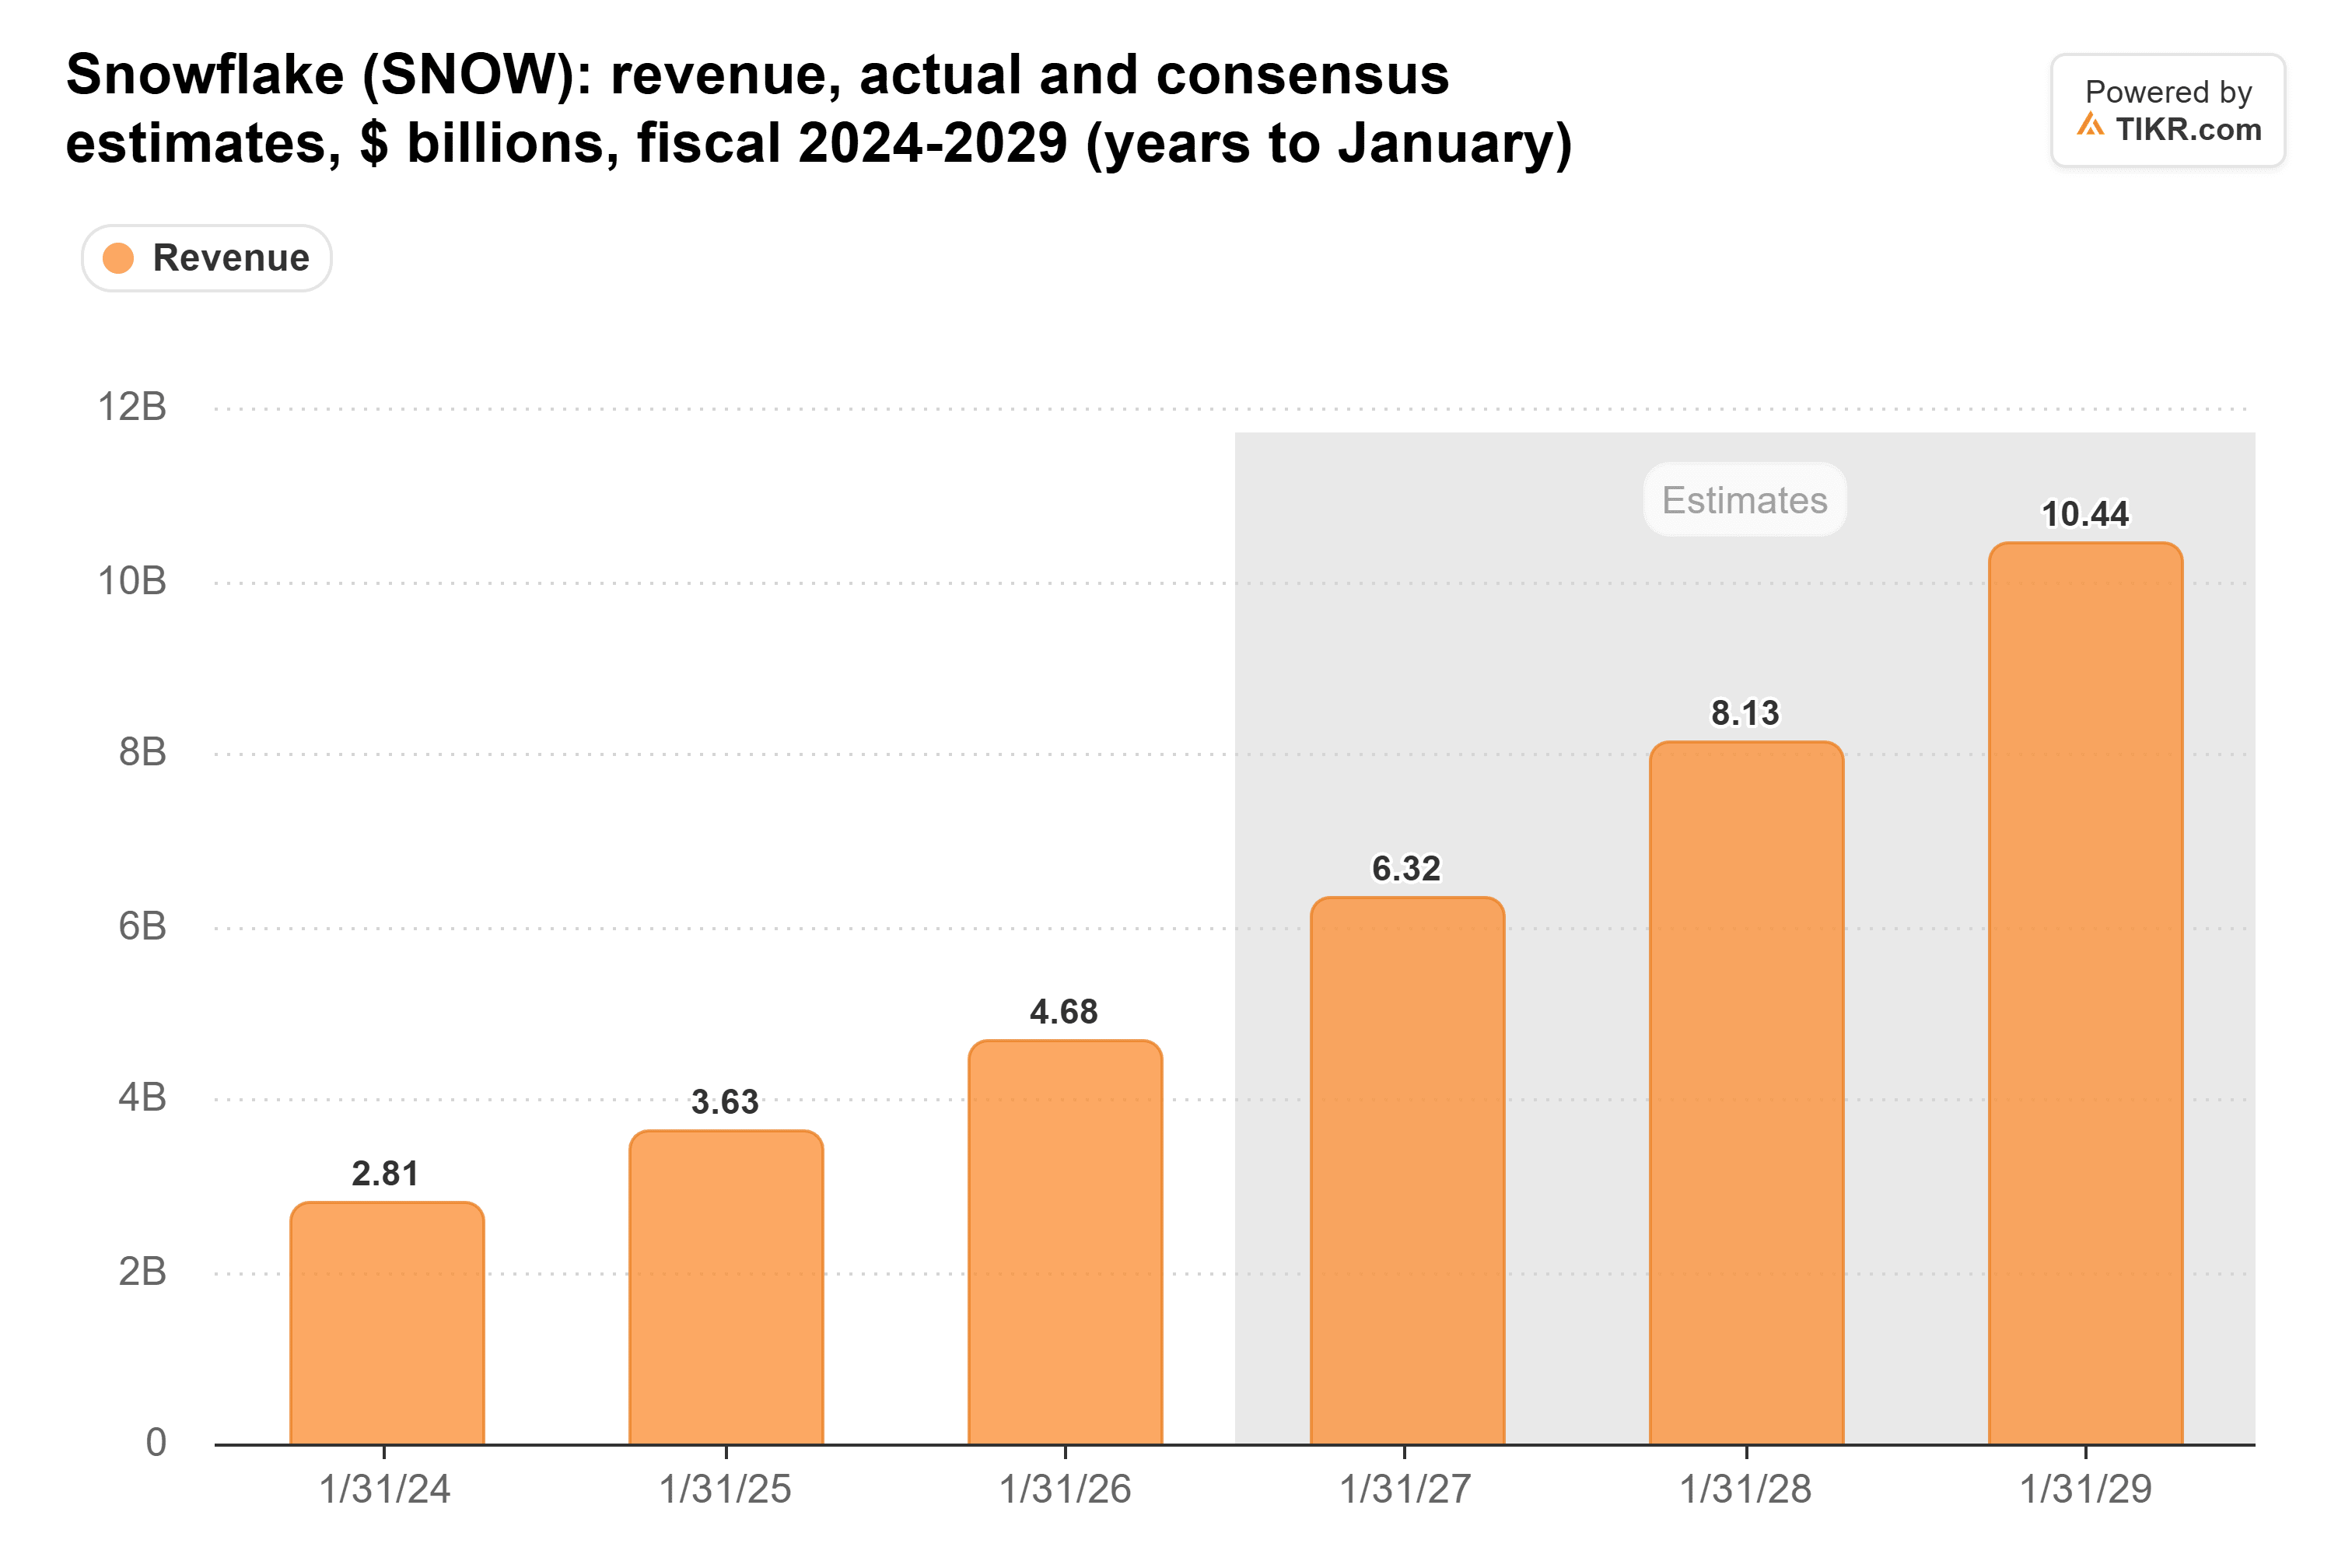
Niente questa settimana dà loro una ragione per tagliare quei numeri.
TIKR monitora 52 analisti su Snowflake. Quanti dicono "Buy"?
Vedi il quadro completo dei rating Buy, Hold e Sell su Snowflake, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Snowflake
Un'asticella bassa il 2 dicembre
Snowflake pubblica i risultati dopo la chiusura del 2 dicembre. Le previsioni per l'intero anno implicano ricavi da prodotto di circa $1,65 miliardi per il trimestre di gennaio, un'asticella che già sembrava bassa dopo due trimestri di superamento della parte alta delle sue previsioni di oltre il 5%.
Ciò che è cambiato questa settimana è il prezzo. Il titolo è stato scambiato a 121x gli utili forward venerdì, in calo da circa 134x del 27 ottobre e sotto la sua media triennale di 165x. Il calo del 5% di lunedì l'ha portato ancora più in basso. Il prezzo target di consenso è salito da $229 a fine maggio a $427:
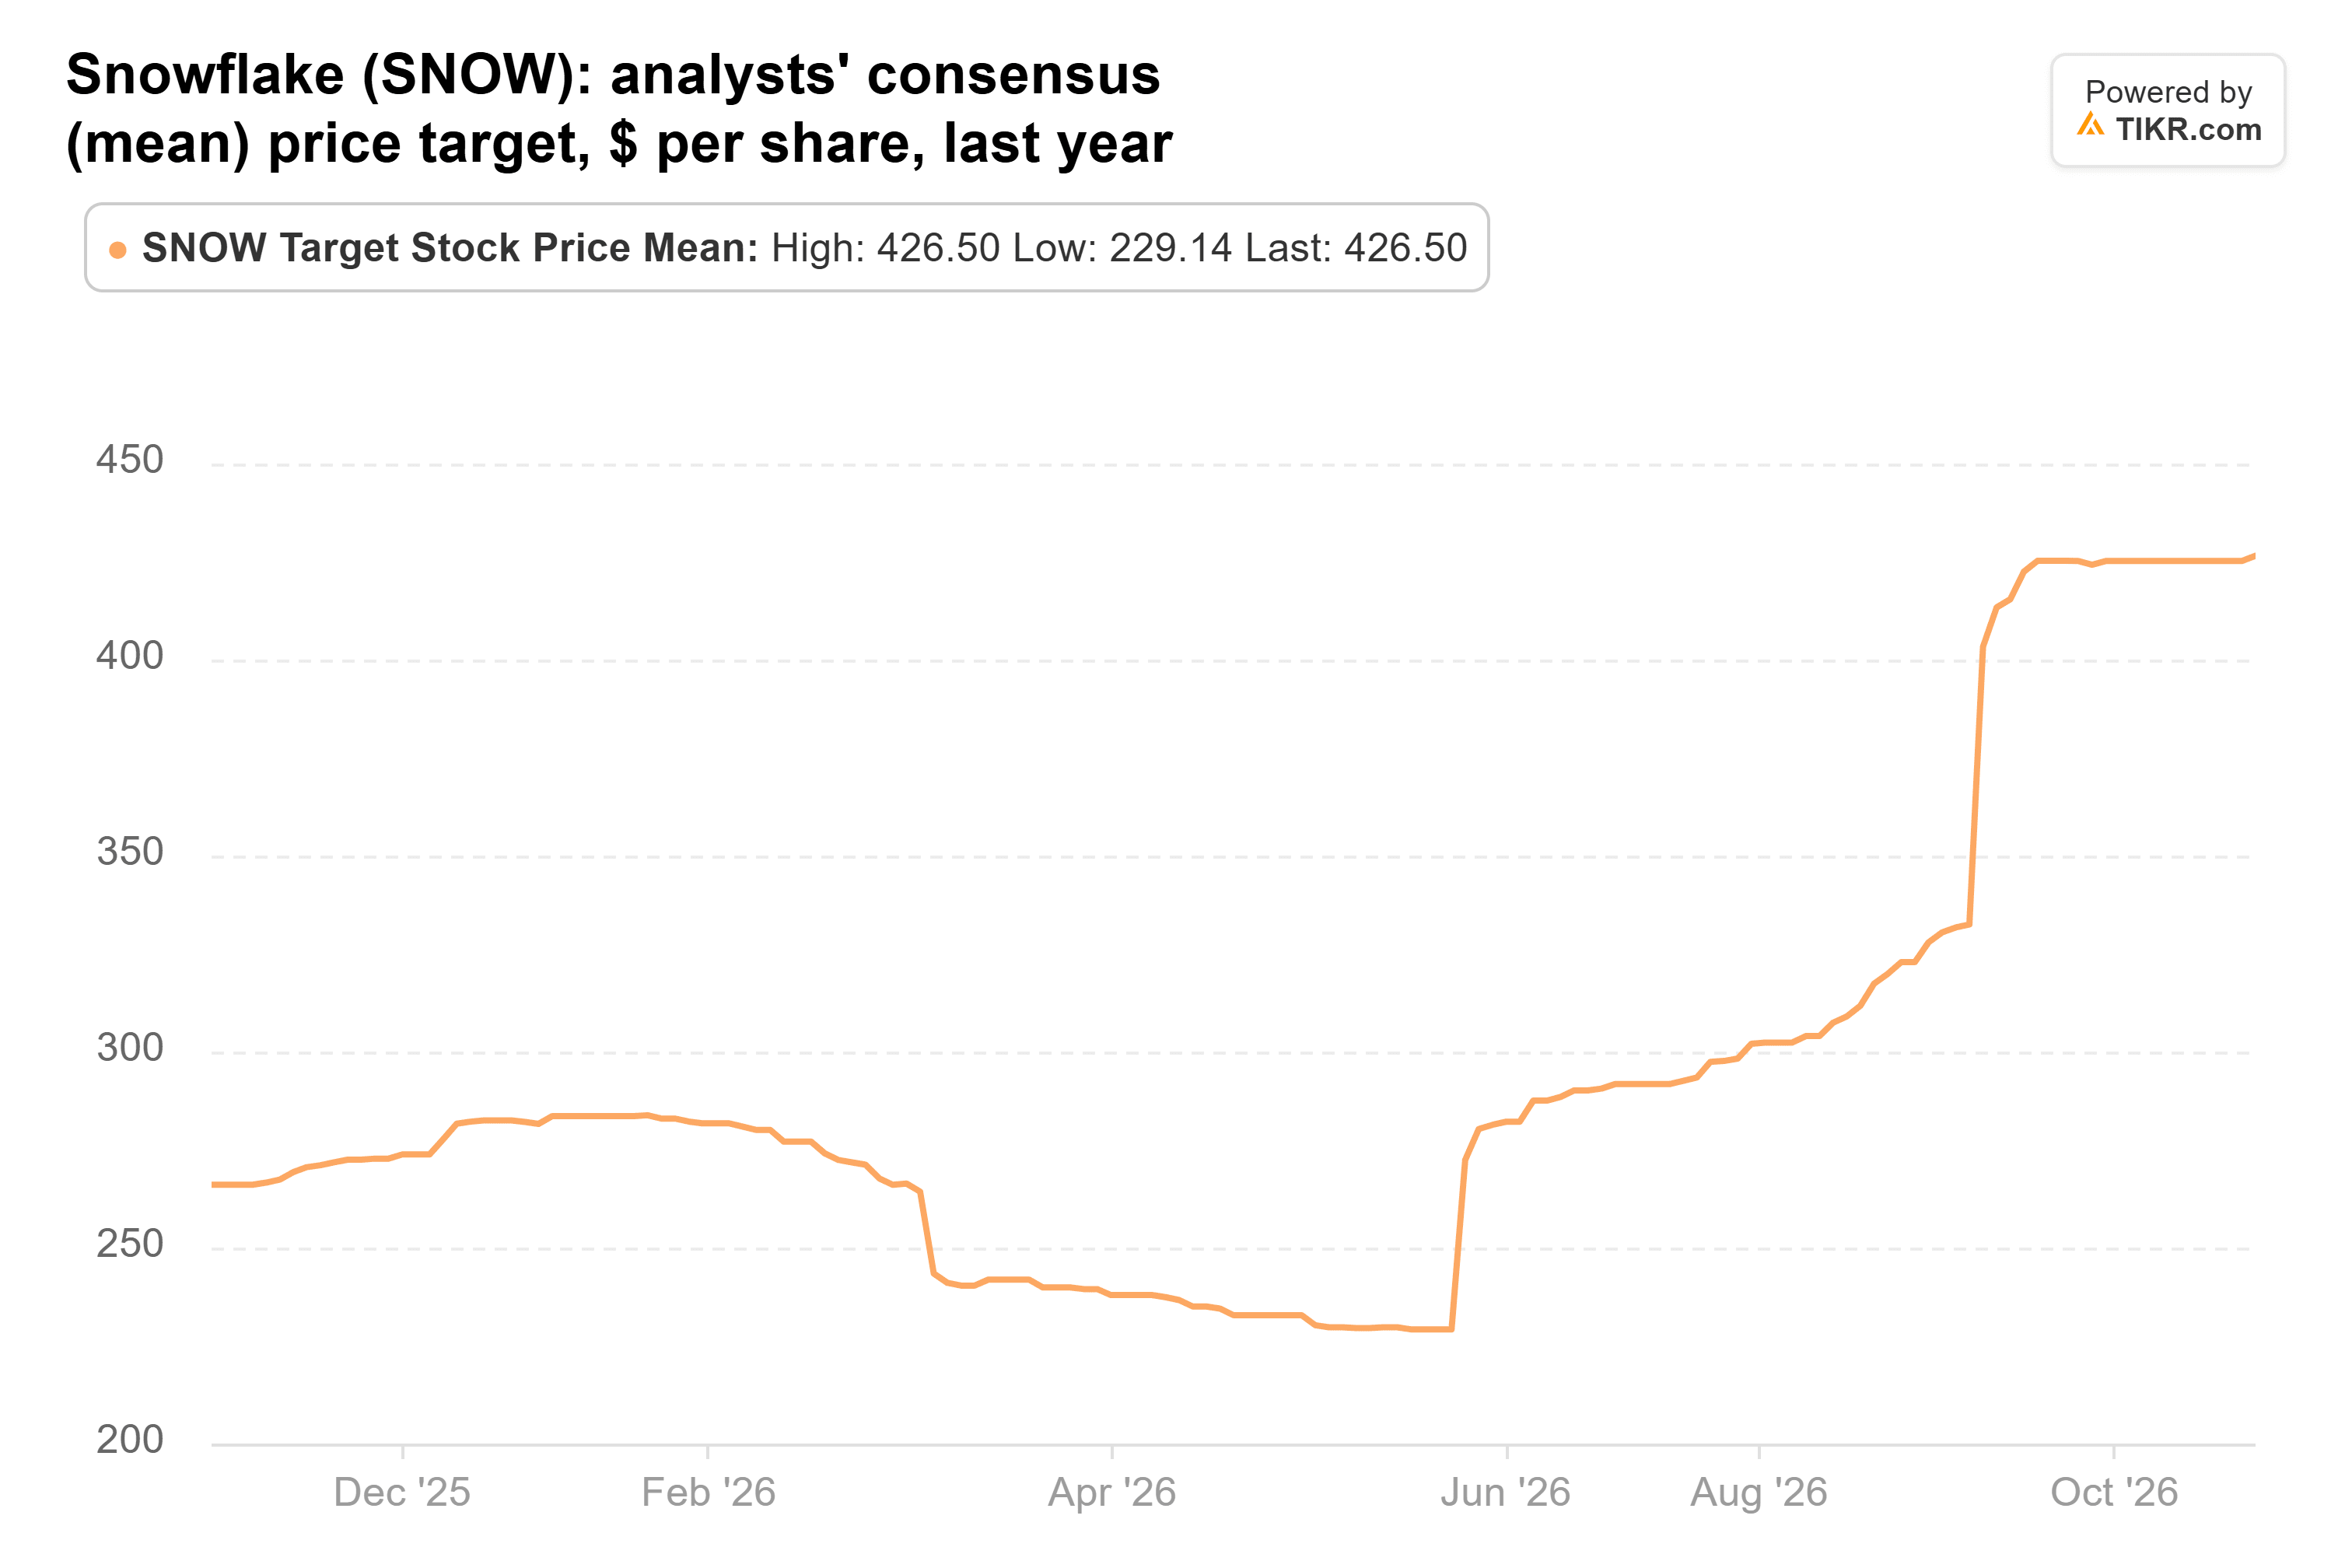
Questo è il 47% sopra la chiusura di lunedì a $290,68.
I rischi sono una perdita operativa GAAP di $263 milioni nel trimestre di luglio e $3,75 miliardi di note convertibili a tasso zero che potrebbero diluire gli azionisti.
In equilibrio, il selloff sembra un'opportunità di acquisto: la crescita sta accelerando e il titolo è più economico del solito. Se le previsioni di dicembre risultano deboli, però, ricordate dicembre 2025, quando Snowflake ha battuto le stime dei ricavi ed è comunque scesa dell'11,6% su un outlook debole.
Quindi, quanto vale realmente l'azione Snowflake?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Snowflake. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Snowflake gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!