Statistiche Chiave per l'Azione PINS
- Performance ultima settimana: -1.0%
- Range 52 settimane: $14 to $35
- Prezzo target modello di valutazione: $28
- Potenziale rialzo implicito: 49.2% in 2.2 anni
Sblocca 5 anni di proiezioni per Pinterest e scopri cosa aggiungono i buyback (È gratis) >>>
Pinterest Continua a Crescere, ma il Mercato Non Ci Crede
Le azioni di Pinterest (PINS) sono scivolate dell'1,0% nell'ultima settimana e si negoziano intorno a $19. Questo lascia la piattaforma di scoperta visiva circa il 46% al di sotto del suo massimo a 52 settimane di $35. Il prezzo debole contrasta con i ricavi che continuano a crescere a tassi a due cifre. Gli investitori sembrano più preoccupati per i prossimi trimestri che per l'ultimo.
Settembre ha portato due notizie chiave. Pinterest ha lanciato gli Annunci di Ricerca Visiva, che consentono ai brand di fare offerte per le prime posizioni nei risultati di ricerca e nei primi piani dei prodotti. Questi annunci si rivolgono agli acquirenti che confrontano articoli, e gli inserzionisti di solito pagano di più per raggiungerli. Nel frattempo, il CFO Julia Donnelly lascia il 30 ottobre, e Vikram Naidu ricoprirà il ruolo di capo finanziario ad interim.

I risultati del Q2 hanno dato il tono. I ricavi sono aumentati del 18% a 1,18 miliardi di dollari e gli utenti attivi mensili hanno raggiunto il record di 640 milioni. Nella conference call sugli utili, il CEO Bill Ready ha dichiarato che i risultati "riflettono i progressi che stiamo facendo rispetto alle nostre priorità strategiche". Tuttavia, le azioni sono scese di circa il 7% dopo la chiusura perché le previsioni per il Q3 implicavano una crescita più lenta.
Donnelly ha spiegato il rallentamento in quella chiamata. Ha detto che "nel Q2, abbiamo visto un beneficio di quasi un punto derivante dalla spesa legata ai Mondiali che non si ripeterà nel Q3". Le previsioni di ricavi per il Q3 di 1,19-1,21 miliardi di dollari implicano una crescita dal 13% al 15%. Andando avanti, gli Annunci di Ricerca Visiva dovranno aiutare a compensare quei fattori a favore che si stanno attenuando.
Pinterest è Prezzato per la Stagnazione Nonostante la Crescita a Due Cifre
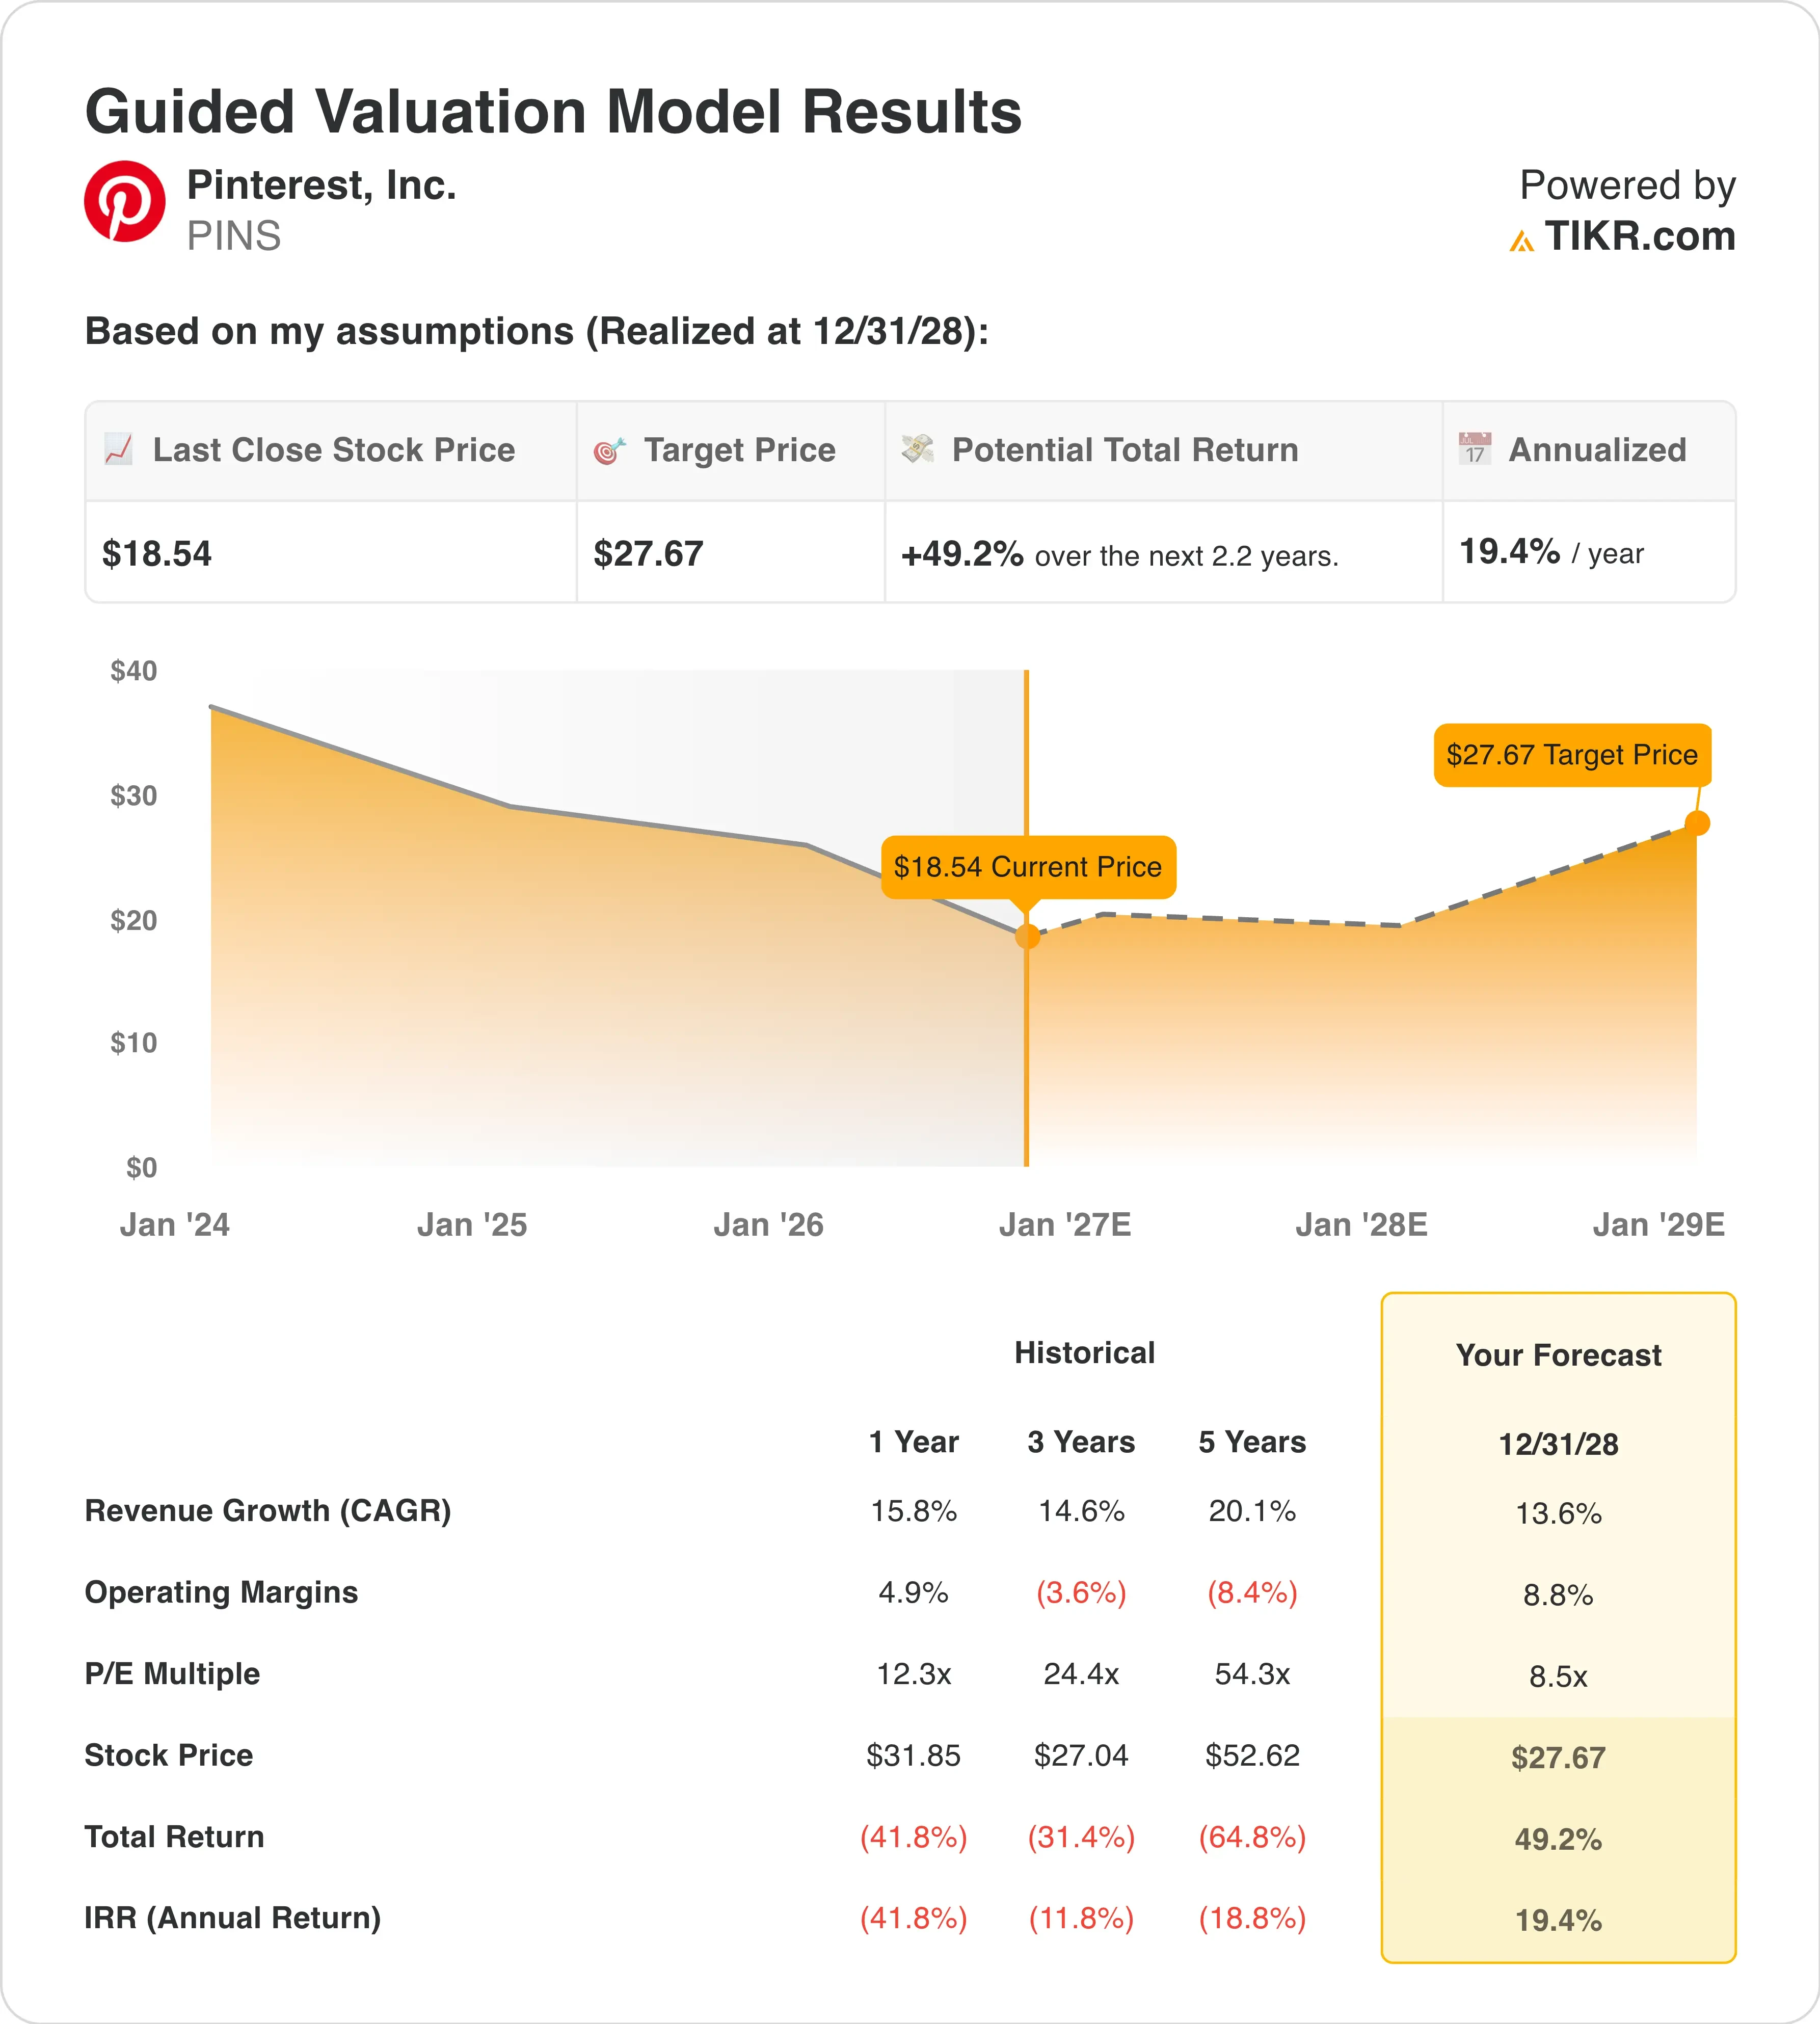
Secondo le ipotesi del modello di valutazione realizzate fino al 31/12/28, il titolo è modellato utilizzando:
- Crescita dei Ricavi (CAGR): 13.6%
- Margini Operativi: 8.8%
- Moltiplicatore P/E di Uscita: 8.5x
Sulla base di questi input, il modello stima un prezzo target di $28. Ciò implica un rendimento totale del 49,2% dal prezzo delle azioni di $19 e un rendimento annualizzato del 19,4% in 2,2 anni.
Un rendimento del genere supera la soglia del 15% che segnala una reale sottovalutazione. È degno di nota che il modello non necessiti di ipotesi eroiche per arrivarci. Una crescita dei ricavi del 13,6% annuo si colloca al di sotto del ritmo del 14,6% degli ultimi 3 anni. E il multiplo di uscita di 8,5x corrisponde semplicemente alla valutazione forward di oggi.

Il multiplo è al centro di questa storia. Il rapporto prezzo/utili di Pinterest si è contratto di circa il 35,7% annuo negli ultimi 5 anni. A 8,5x gli utili forward, il mercato valuta Pinterest come un'azienda con poca crescita davanti a sé. Eppure gli analisti si aspettano che i ricavi crescano del 14,7% annuo nei prossimi 2 anni.
I margini danno slancio al modello. Il margine operativo ha raggiunto il 4,9% nell'ultimo anno dopo una media del -3,6% in 3 anni. Il modello assume l'8,8% entro il 2028, e il management punta a margini EBITDA rettificati di circa il 30% nel 2026. Gli Annunci di Ricerca Visiva potrebbero spingere i margini più in alto se aumentano i prezzi per annuncio.
I ritorni di capitale aggiungono un altro livello. Pinterest ha riacquistato oltre 2 miliardi di dollari di azioni quest'anno a circa $18 per azione, sostenuto dall'investimento di 1 miliardo di dollari di Elliott. Quel buyback riduce il numero di azioni in circolazione e aumenta l'utile per azione. Rispetto a Snap a 7,4x gli utili forward, Pinterest offre profitti migliori per un premio modesto.
Pinterest Sfida i Giganti della Pubblicità Social e dello Shopping
Meta Platforms (META) detta il passo nella pubblicità sociale. I suoi ricavi del Q2 sono cresciuti del 28% a 60,8 miliardi di dollari, ben al di sopra del 18% di Pinterest. Il margine operativo è sceso al 31% a causa di oneri legali e di licenziamento, ma supera ancora di gran lunga il 6,3% di Pinterest. La scala consente a Meta di distribuire i costi dell'IA su miliardi di utenti.
Amazon (AMZN) è il rivale per i budget dello shopping. I suoi ricavi pubblicitari sono cresciuti del 26% a 19,8 miliardi di dollari nel Q2, alimentati da prodotti sponsorizzati e strumenti di shopping basati sull'IA. Gli Annunci di Ricerca Visiva mirano direttamente a quella spesa, dove gli acquirenti sono vicini all'acquisto. Vincere anche una piccola fetta di quei budget sarebbe importante per un'azienda da 10,5 miliardi di dollari.
Snap è il peer più vicino per dimensioni. I suoi ricavi del Q2 sono cresciuti del 19% a 1,60 miliardi di dollari, leggermente più velocemente di Pinterest. Ma Snap ha registrato un margine operativo negativo del 5,1% negli ultimi 12 mesi e porta 1,57 miliardi di dollari di debito netto. Pinterest, al contrario, detiene una piccola posizione di cassa netta.

La valutazione mette Pinterest in una posizione insolita. Si negozia a 8,5x gli utili forward e 6,8x EV/EBITDA forward, al di sotto dei 7,2x di Snap sul profitto in contanti. Il margine lordo del 79,5% supera anche il 57,3% di Snap. Quindi Pinterest abbina un'economia più forte a un multiplo scontato, che il modello interpreta come una valutazione errata.
Cosa Guiderà l'Azione PINS in Futuro?

I risultati del Q3 il 5 novembre metteranno alla prova le previsioni più lente. Il management si aspetta ricavi da 1,19 a 1,21 miliardi di dollari e EBITDA rettificato da 335 a 355 milioni di dollari. Un superamento suggerirebbe che gli effetti dei Mondiali e del Prime Day erano più piccoli del temuto. Ma una delusione rafforzerebbe lo scetticismo del mercato.
Gli Annunci di Ricerca Visiva entrano in beta in tutte le piattaforme pubblicitarie di Pinterest nelle prossime settimane. Il formato funziona con Performance+, la suite automatizzata di acquisto di annunci di Pinterest. L'adozione iniziale da parte degli inserzionisti è il segnale chiave, poiché Pinterest non ha ancora pubblicato dati sulle performance. La stagione dello shopping natalizio offre un test naturale per il lancio.
La ricerca del CFO aggiunge incertezza nel breve termine. Pinterest ha iniziato una ricerca esterna ma non ha stabilito una tempistica per il successore. Non sono emersi problemi contabili o di controllo insieme alla partenza. Tuttavia, gli investitori vorranno continuità sui buyback e sugli obiettivi di margine.
I cambiamenti negli indici hanno anche rimodellato la base degli azionisti. A giugno, Pinterest è passato dagli indici di crescita Russell all'indice Russell 2500 Value. Questo spostamento mostra quanto è caduto il multiplo. Andando avanti, una crescita costante a due cifre potrebbe riconquistare gli investitori growth e far salire la valutazione.
Quanto vale realmente l'azione Pinterest?
TIKR ti consente di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Pinterest. Parti dalle stime di consenso di Wall Street o modifica gli input per riflettere la tua visione del business. È gratuito. Valuta PINS gratuitamente.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in alcuna azione menzionata. Grazie per la lettura e buoni investimenti!