Statistiche Chiave per l'Azione ROKU
- Performance ultime 2 settimane: -2.9%
- Range a 52 settimane: $79 a $160
- Prezzo obiettivo del modello di valutazione: $170
- Potenziale rialzista implicito: 11.5% in 2.2 anni
Valuta quanto vale Roku senza Fox utilizzando 5 anni di previsioni consenso (È gratuito) >>>
L'Offerta di Fox Ora Fissa il Tetto per Roku
Le azioni di Roku (ROKU) sono scese del 2.9% nelle ultime 2 settimane e ora si negoziano vicino a $153. La piattaforma di streaming è quasi raddoppiata rispetto al minimo a 52 settimane di $79. Tuttavia, il titolo ora si muove più in base alla vendita pendente a Fox Corporation che ai risultati. In breve, gli investitori lo trattano come una scommessa di fusione.
I possessori di Roku riceverebbero $96 in contanti più 0.9693 azioni Fox per ogni azione Roku. Questo pacchetto aveva un valore iniziale di circa $160 per azione. A settembre, il Dipartimento di Giustizia ha emesso una seconda richiesta, una richiesta formale di ulteriori dati per una revisione antitrust. Questo prolunga la tempistica, sebbene Fox si aspetti ancora la chiusura nel primo semestre del 2027.
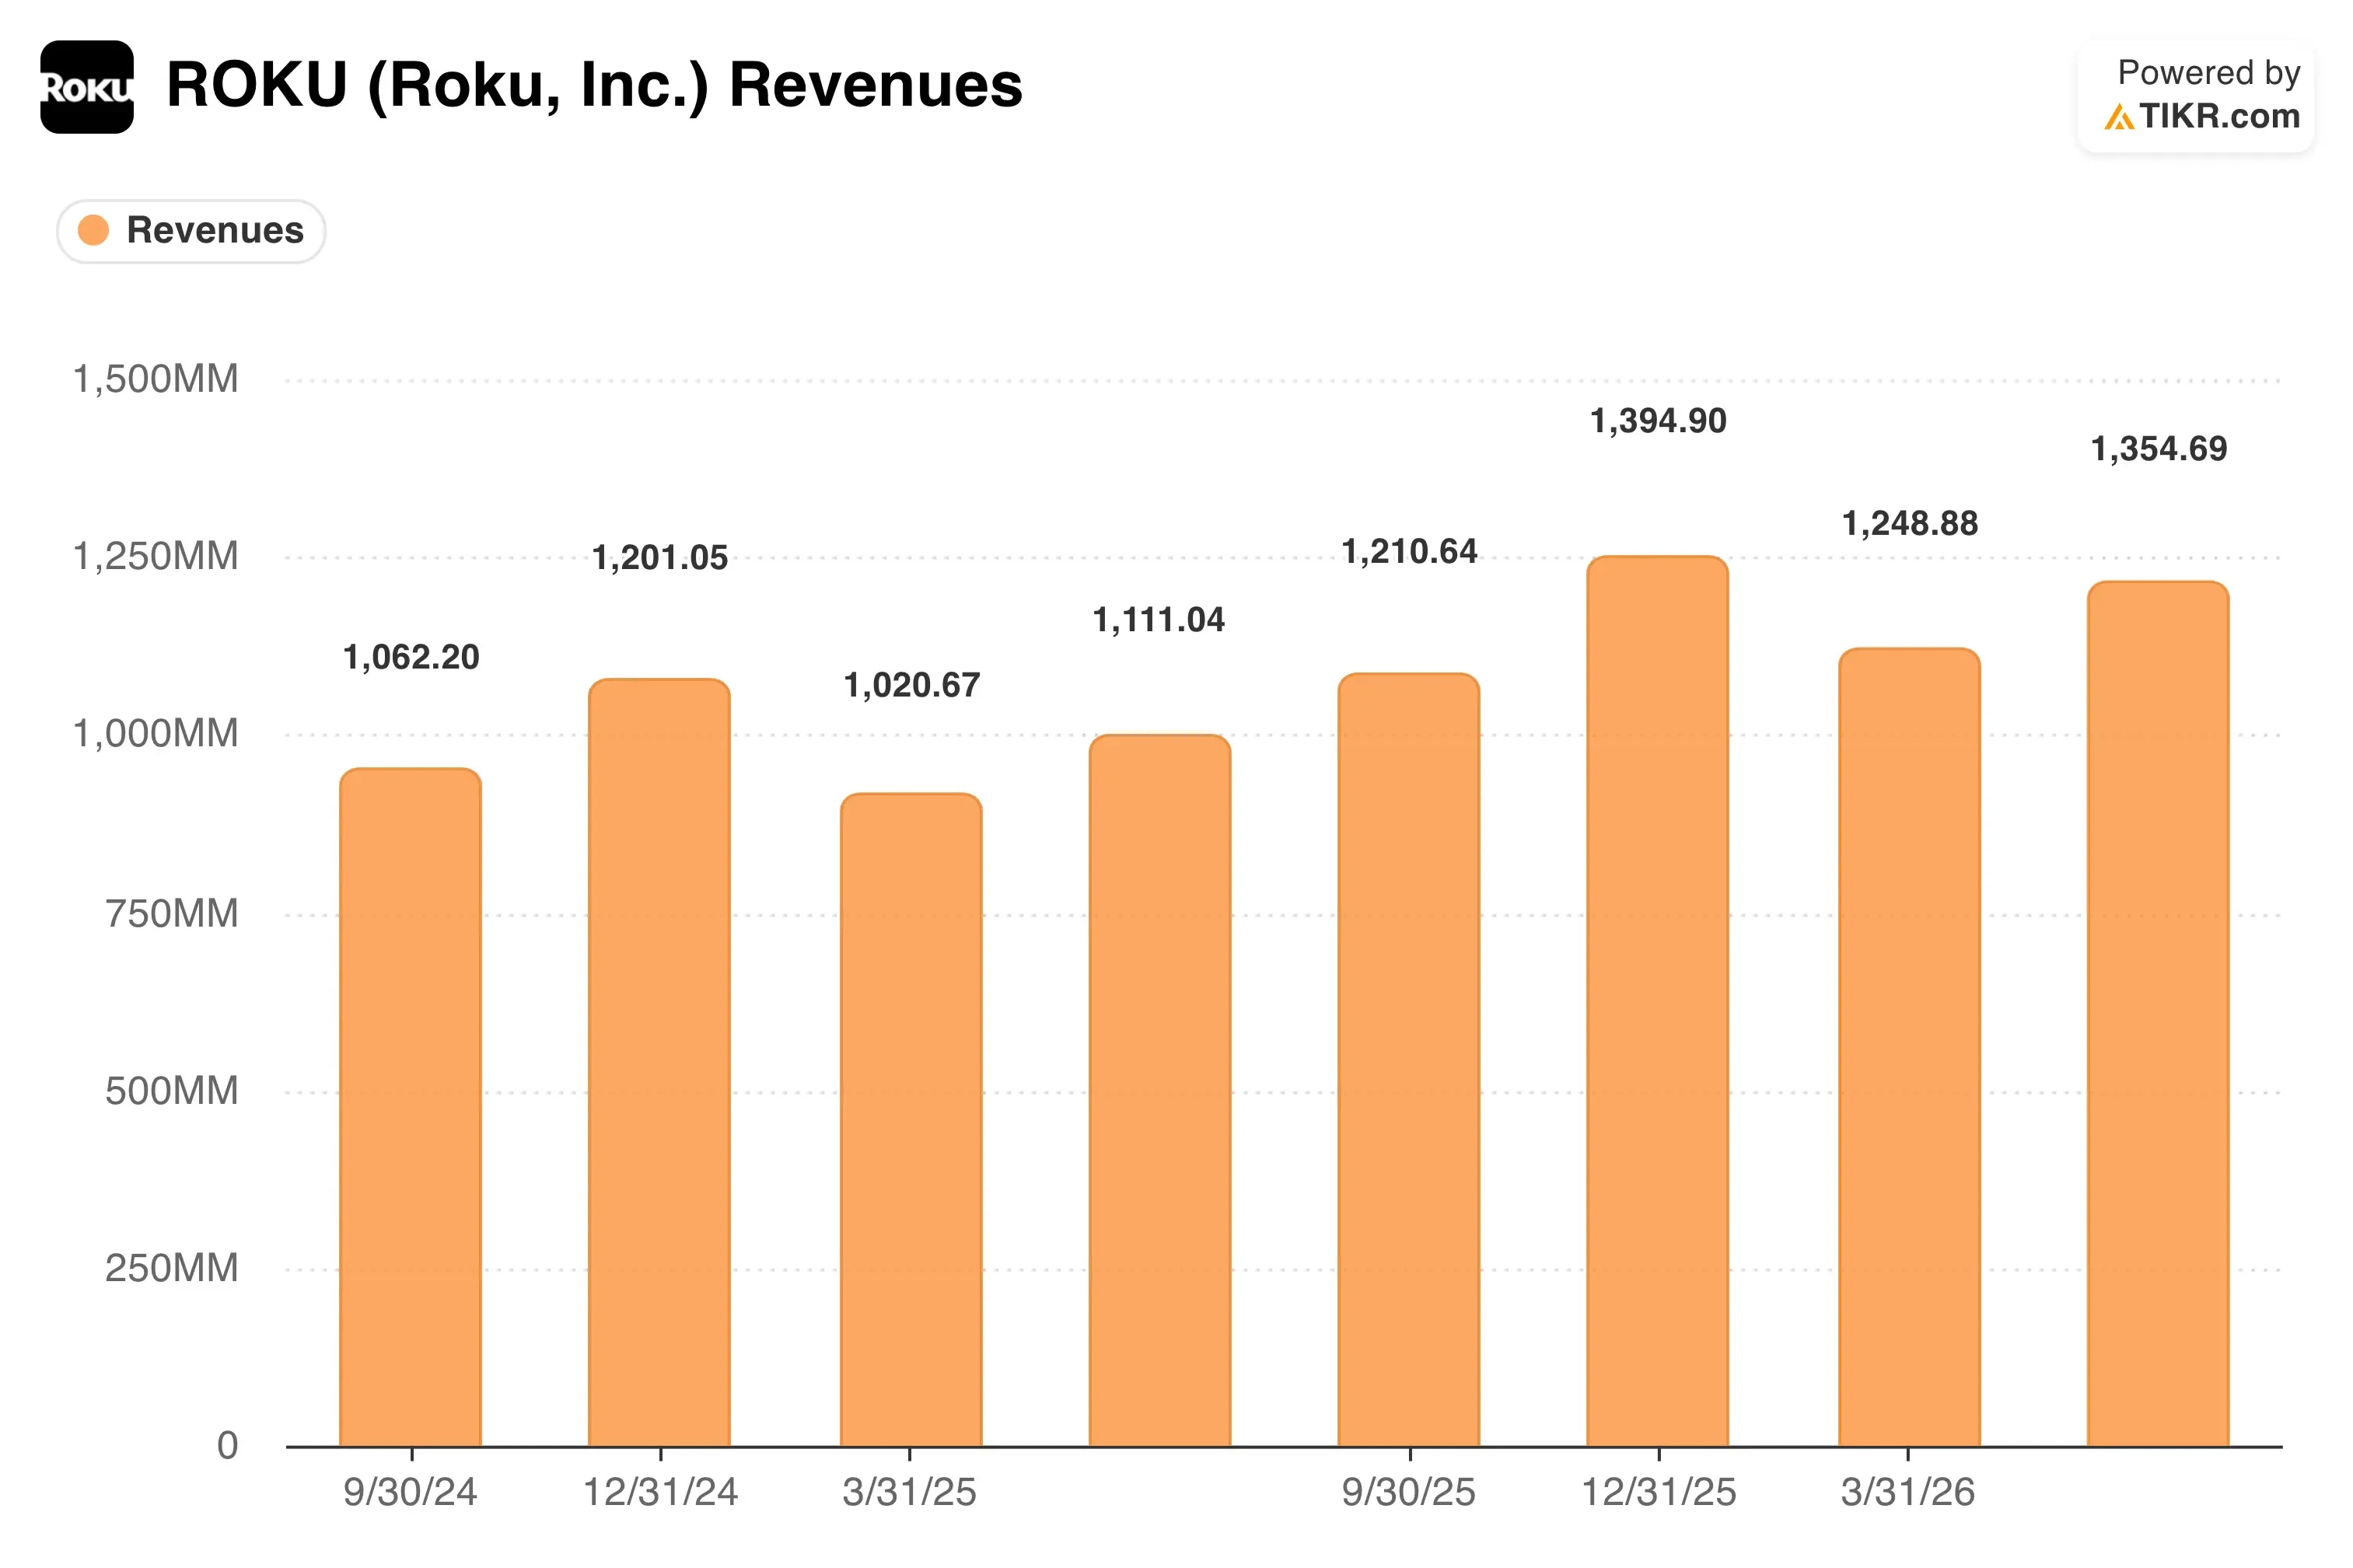
Nel frattempo, il business operativo continua a performare. Le entrate del Q2 sono aumentate del 22% a $1.35 miliardi, mentre le entrate della piattaforma da pubblicità e abbonamenti sono salite del 25% a $1.22 miliardi. L'utile netto ha raggiunto $164 milioni contro $10.5 milioni di un anno prima. A causa dell'accordo, Roku ha saltato la sua conference call sugli utili e ha smesso di fornire previsioni.
Il management ha esposto la sua tesi nella lettera agli azionisti del Q2. Il CEO Anthony Wood e il CFO Dan Jedda hanno definito l'accordo "un'opportunità straordinaria per accelerare la nostra visione". Gli azionisti voteranno sulla fusione il 14 ottobre. Se l'azione ROKU rimane vicino a $153, il mercato sta prezzando un rischio modesto che l'accordo slitti o cambi.
Un Multiplo Elevato Lascia a Roku Poco Spazio per Correre
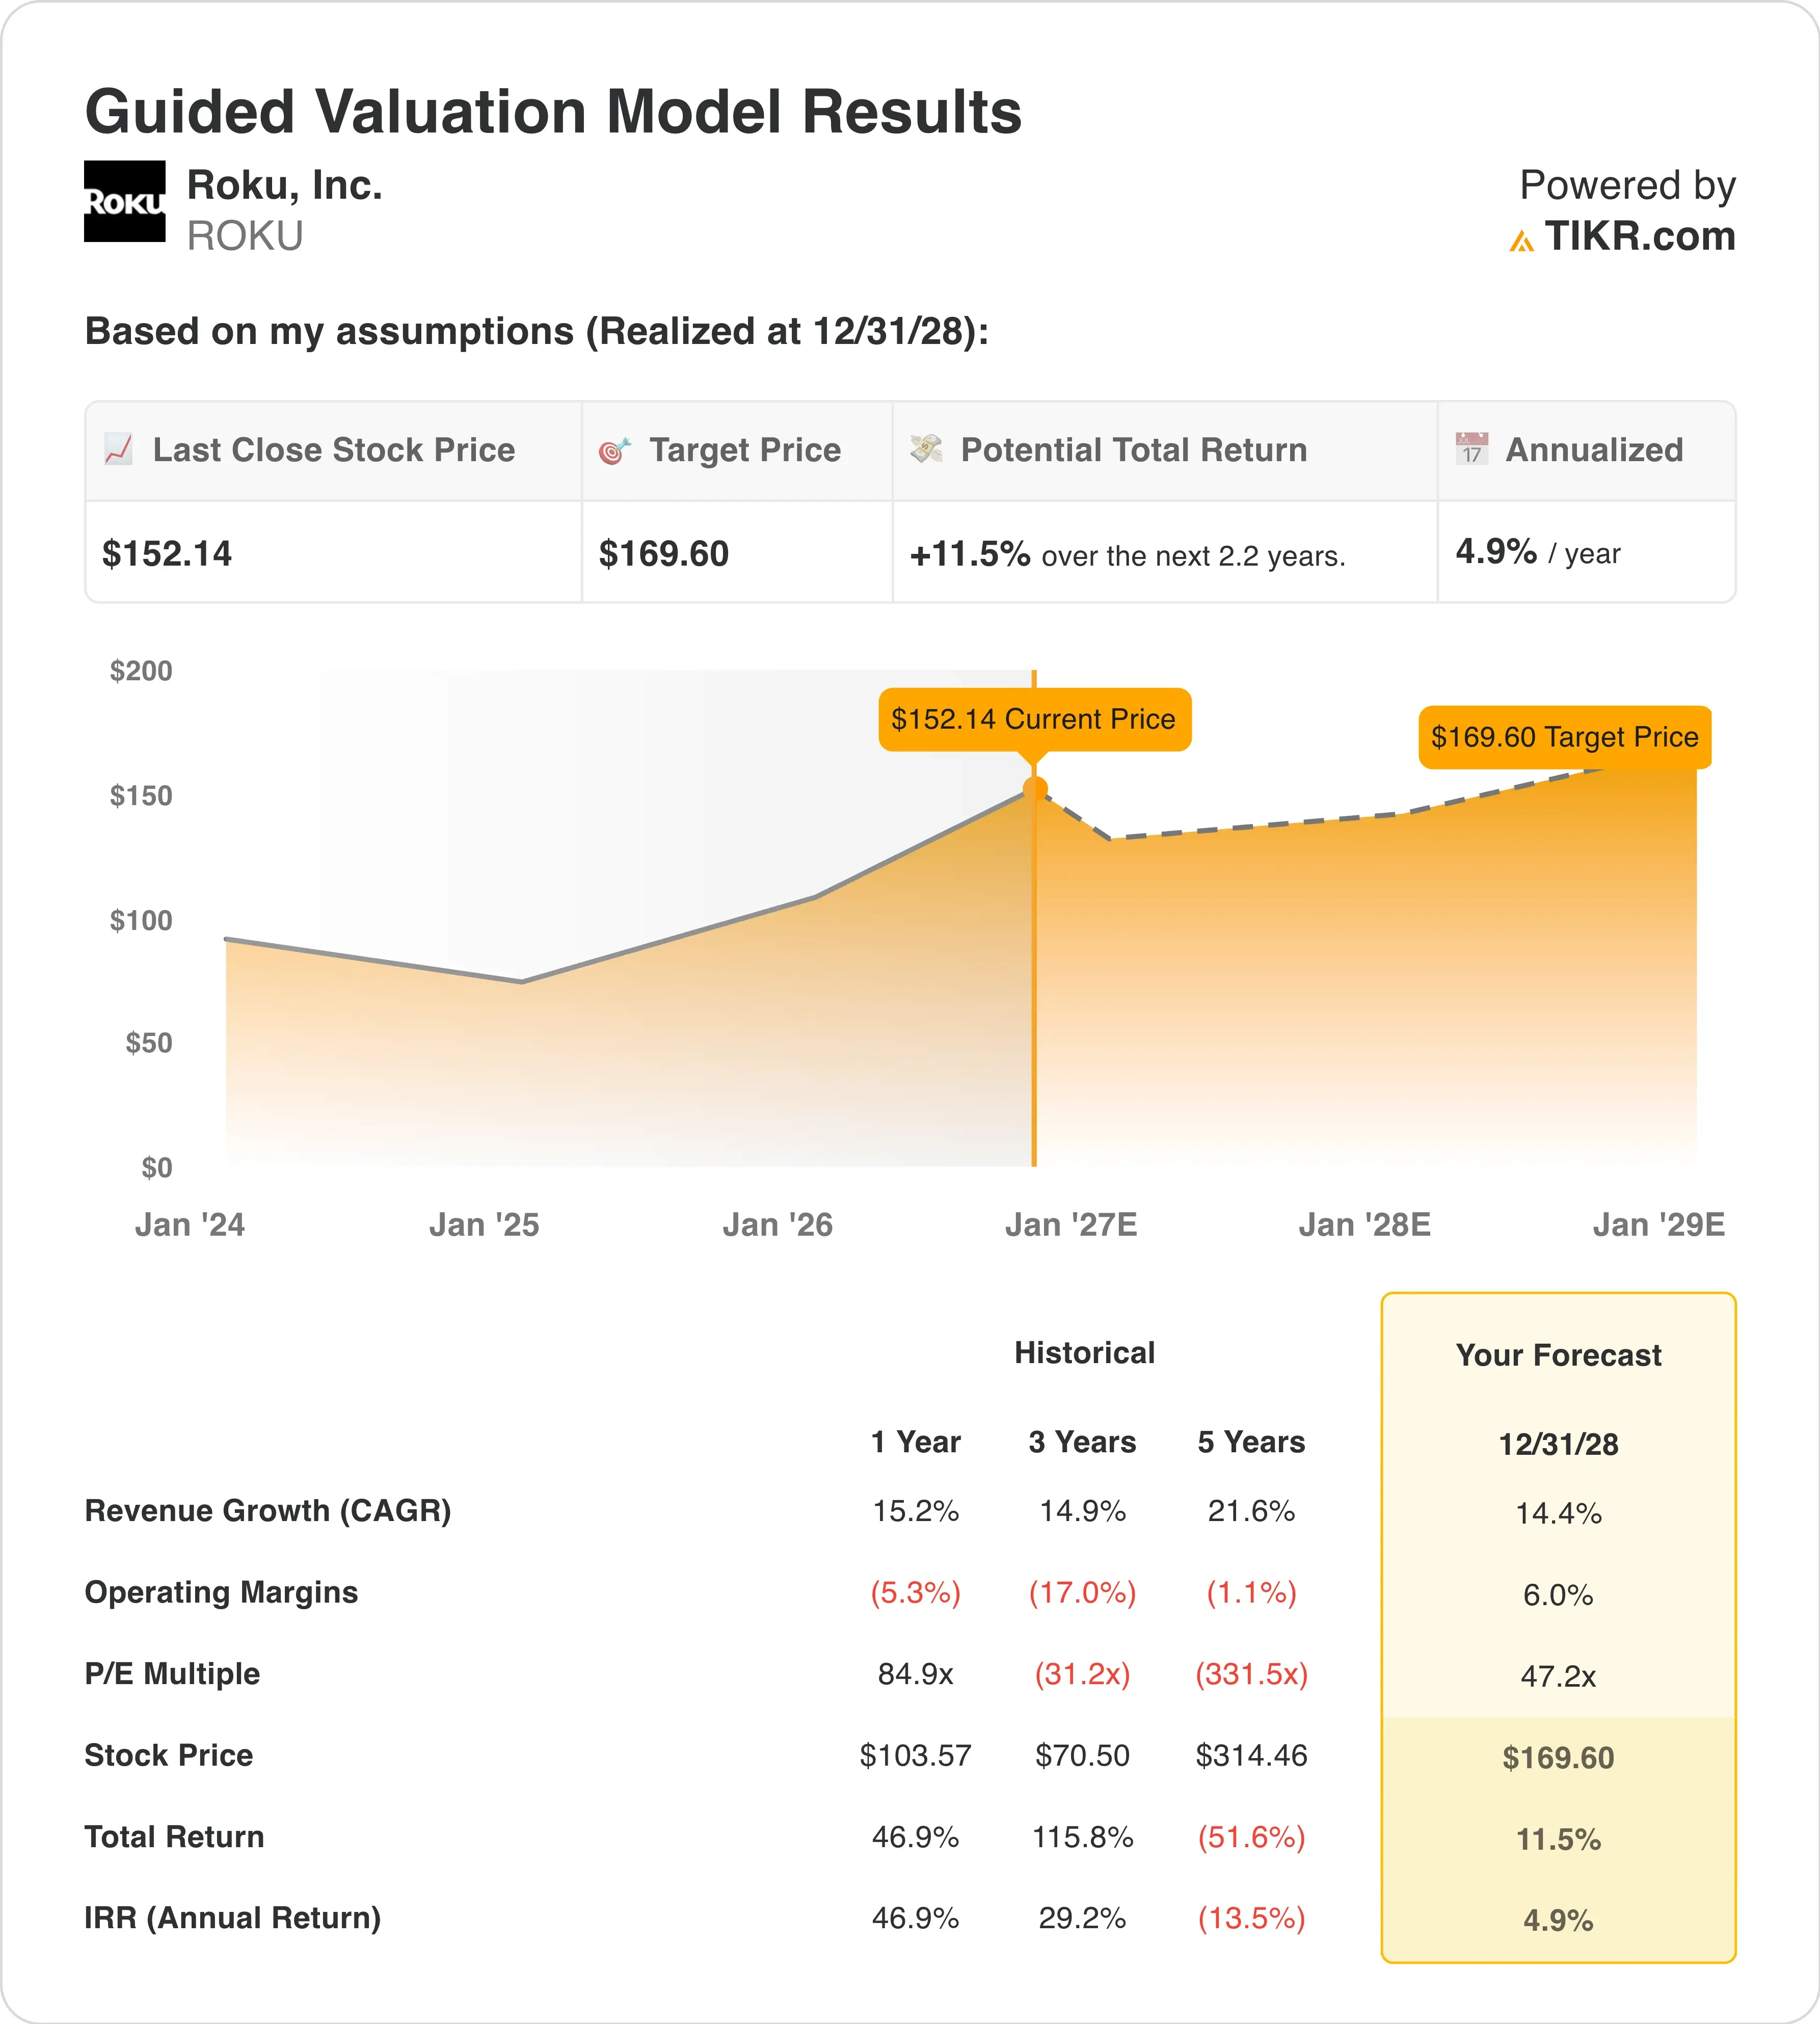
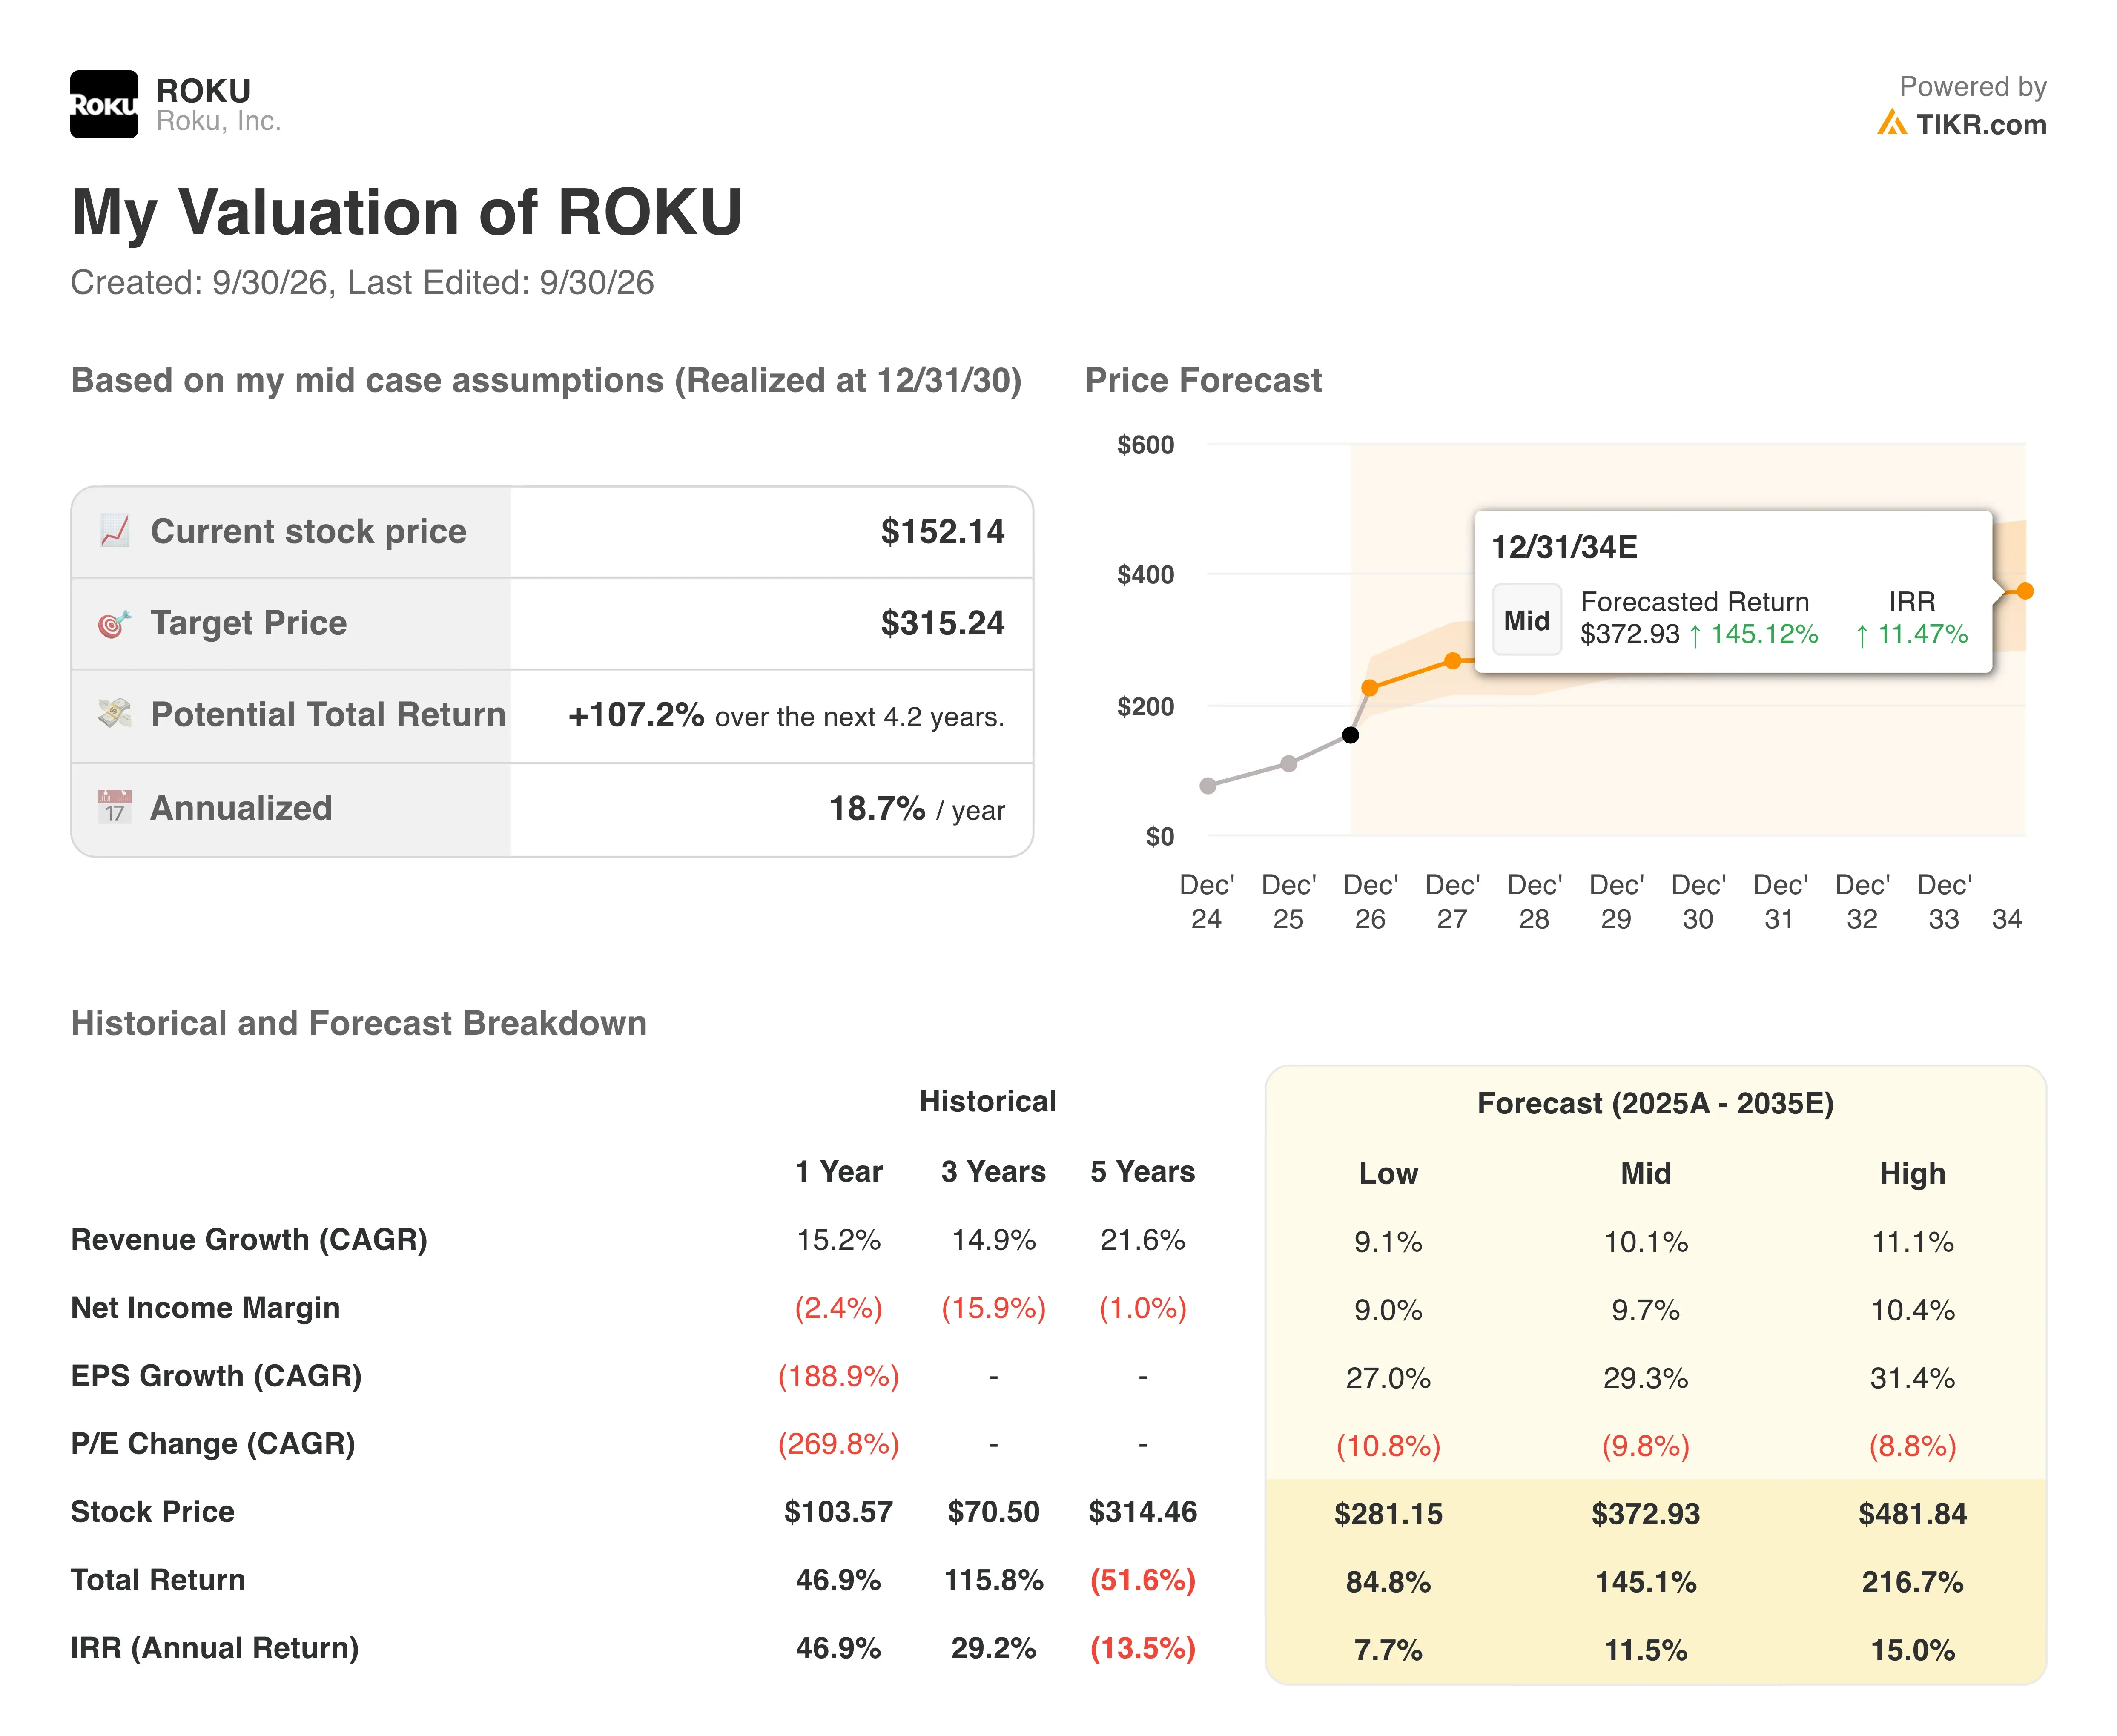
Sotto le ipotesi del modello di valutazione realizzate fino al 31/12/28, il titolo è modellato utilizzando:
- Crescita delle Entrate (CAGR): 14.4%
- Margini Operativi: 6.0%
- Multiplo P/E di Uscita: 47.2x
Sulla base di questi input, il modello stima un prezzo obiettivo di $170. Ciò implica un rendimento totale dell'11.5% dal prezzo di $152 per azione e un rendimento annualizzato del 4.9% in 2.2 anni.
Un rendimento del genere si colloca al di sotto del livello del 5% che segnala un potenziale rialzista limitato. Quindi Roku sembra pienamente valutato su base autonoma dopo la sua forte corsa. Il titolo già negozia oltre 47x gli utili attesi per l'anno prossimo. Invece di assumere un'espansione, il modello mantiene semplicemente quel multiplo stabile.
Le ipotesi sulle entrate sembrano ragionevoli. Il modello utilizza una crescita annuale del 14.4%, vicina al ritmo del 14.9% di Roku negli ultimi 3 anni. Le entrate della piattaforma guidano quella crescita perché pubblicità e abbonamenti hanno margini più alti dei dispositivi. Roku ha anche affermato che la sua home screen ridisegnata ha migliorato la fidelizzazione delle famiglie negli Stati Uniti.
I margini raccontano una storia di ripresa. Il margine operativo di Roku ha avuto una media negativa del 17.0% in 3 anni ma è diventato positivo al 5.8% negli ultimi 12 mesi. Il modello richiede il 6.0% entro il 2028, solo un piccolo passo avanti. Prima dell'accordo, Roku puntava a $1 miliardo di free cash flow entro il 2028, il che suggerisce un ulteriore potenziale rialzista.
Roku ha anche un multiplo sugli utili più ricco rispetto ai rivali più grandi Amazon (AMZN) e Alphabet (GOOGL). Nel frattempo, il valore dell'accordo limita quanto possano salire le azioni prima della chiusura. Il target medio di Wall Street di $162 si trova appena sopra il prezzo di oggi. Quel divario stretto mostra quanto saldamente l'offerta di Fox ancorino le aspettative.
Roku Tiene il Passo dei Big Tech sulla Crescita Pubblicitaria
Amazon (AMZN) è il rivale più duro di Roku, grazie ai dispositivi Fire TV e alle pubblicità di Prime Video. Le entrate pubblicitarie di Amazon sono cresciute del 26% a $19.8 miliardi nel Q2. Nello stesso trimestre, le entrate pubblicitarie di Roku sono aumentate del 25% a $673 milioni. Quindi il player più piccolo tiene il passo con un gigante sulla crescita.
Alphabet (GOOGL) compete attraverso Google TV e YouTube. Le entrate pubblicitarie di YouTube sono cresciute del 13% a circa $11.1 miliardi nel Q2. Roku ha quasi raddoppiato quel tasso di crescita, aiutato dalle visualizzazioni dei playoff NBA e della Coppa del Mondo. Le ore di streaming su Roku sono aumentate del 7% a 37.9 miliardi.
Gli abbonamenti danno a Roku un'altra leva. Le entrate da abbonamento sono salite del 26% a $548 milioni, poiché Roku vende l'accesso a dozzine di servizi di streaming. Quel modello fa guadagnare a Roku una percentuale senza pagare per la maggior parte dei contenuti. Roku si commercializza come una piattaforma aperta e partner-friendly, e Fox si è impegnata a mantenerla tale.
La scala rimane il divario principale. Roku raggiunge oltre 100 milioni di famiglie che fanno streaming, inclusa oltre la metà delle famiglie statunitensi con banda larga. Tuttavia, la sua capitalizzazione di mercato di $22.6 miliardi è minuscola rispetto ai suoi rivali tecnologici. I contenuti sportivi di Fox e il servizio Tubi aggiungerebbero l'inventario premium che gli inserzionisti desiderano.
Cosa Guiderà l'Azione ROKU in Avanti?
La revisione del DOJ è ora l'evento principale. Roku e Fox devono sostanzialmente conformarsi alla seconda richiesta prima che il periodo di attesa riparta. Finora, i regolatori non hanno annunciato una sfida o alcuna vendita di asset richiesta. Ma qualsiasi accenno a rimedi potrebbe ampliare il divario tra il prezzo di Roku e l'offerta.
Anche il prezzo delle azioni di Fox conta. La parte in contanti di $96 è fissa, mentre il resto si muove con l'azione Fox. Se le azioni Fox salgono, l'accordo diventa più prezioso per i possessori di Roku. Al contrario, una vendita di Fox trascinerebbe Roku più in basso anche se il suo business continua a crescere.
Gli azionisti voteranno a un'assemblea speciale il 14 ottobre. I risultati del Q3 seguiranno intorno al 3 novembre, probabilmente senza previsioni o una call di nuovo. Numeri forti rassicurerebbero soprattutto gli investitori sul lato negativo se l'accordo fallisse.
Le tendenze del settore supportano il caso autonomo. La ricerca di Roku ha rilevato che gli streamer canadesi quotidiani spendono quasi 80 ore all'anno a scegliere cosa guardare. Quell'attrito rende la home screen e gli strumenti di ricerca di Roku più preziosi per gli inserzionisti. In futuro, questi punti di forza danno a Roku un solido piano B se i regolatori bloccano l'accordo con Fox.
Esegui i casi rialzista, base e ribassista di Roku in meno di 60 secondi (Gratuito con TIKR) >>>
Quanto vale realmente l'azione Roku?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Roku. Parti dalle stime consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito da usare. Valuta ROKU gratuitamente.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in alcuna azione menzionata. Grazie per la lettura e buoni investimenti!