Punti Chiave
- Mandeep Singh di Bloomberg Intelligence afferma che Microsoft, Amazon, Alphabet e Oracle detengono un backlog combinato di 2 trilioni di dollari e che le prime tre supereranno il consenso degli analisti poiché i loro cloud accelereranno nei prossimi tre o quattro trimestri.
- I cloud possono crescere solo alla velocità con cui viene attivata nuova capacità, quindi questa spesa genera ricavi in un modo che quella di Meta non fa.
- I backlog più recenti riportati dalle quattro società ammontano a circa 2,35 trilioni di dollari, e AWS e Google Cloud stanno già vendendo capacità per il 2027 e il 2028.
- Energia e chip sono i principali rischi, e le prime prove saranno i rapporti di Alphabet e Microsoft del 28 ottobre e quello di Amazon del 29 ottobre.
Meta Platforms (META) è scesa la scorsa settimana dopo aver chiarito che si sta preparando a spendere molto di più in AI il prossimo anno. Ora Microsoft (MSFT), Alphabet (GOOG) e Amazon (AMZN) pubblicano tutti i loro rapporti questa settimana, e gli investitori stanno decidendo se punire anche la loro spesa.
L'analista di Bloomberg Intelligence Mandeep Singh si aspetta il contrario. Nel podcast di Bloomberg Intelligence di giovedì, ha sottolineato che Amazon, Microsoft, Alphabet e Oracle (ORCL) hanno un backlog combinato di 2 trilioni di dollari, e "molto di quel backlog verrà convertito in ricavi."
La sua previsione per le tre grandi: "i loro business cloud accelereranno per i prossimi tre o quattro trimestri e supereranno agevolmente le stime di consenso."
È un'affermazione importante da fare pochi giorni prima che tutte e tre pubblichino i risultati.
Il cloud fa la differenza
Il punto di Singh è che un business cloud trasforma la spesa in AI in ricavi che gli investitori possono vedere. Se puoi dire "il mio business cloud ora cresce del 100% mentre prima cresceva del 30%, questa è una grande storia da raccontare e poi aumentare i tuoi capex perché stai mostrando il ROI."
Meta non ha un cloud da affittare, quindi il suo ritorno sull'investimento attende l'AI agentica, che Singh si aspetta genererà profitti alla fine.
TIKR monitora 57 analisti su Microsoft. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Microsoft, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti su Microsoft
I 2 trilioni di dollari reggono
Somma i backlog più recenti riportati da ciascuna società:
- Microsoft: 678 miliardi di dollari di contratti commerciali al 30 giugno
- Oracle: 664 miliardi di dollari al 31 agosto
- Google Cloud: 514 miliardi di dollari al 30 giugno
- AWS: 496 miliardi di dollari al 30 giugno
Sono circa 2,35 trilioni di dollari. I totali di Microsoft e Oracle includono alcuni contratti al di fuori del cloud, quindi l'arrotondamento a 2 trilioni di dollari di Singh è corretto.
E nessuna delle tre può costruire abbastanza velocemente da smaltirlo.
Amazon sta già vendendo per il 2028
Il CEO di Amazon Andy Jassy ha detto in un podcast di Andreessen Horowitz venerdì che "il 2027 è in gran parte esaurito." Poi: "Una buona parte del 2028 è esaurita."
I ricavi di AWS sono aumentati del 37% a 42,2 miliardi di dollari nel secondo trimestre, la crescita più rapida in 18 trimestri, e il suo backlog è balzato da 364 miliardi a 496 miliardi di dollari in tre mesi.
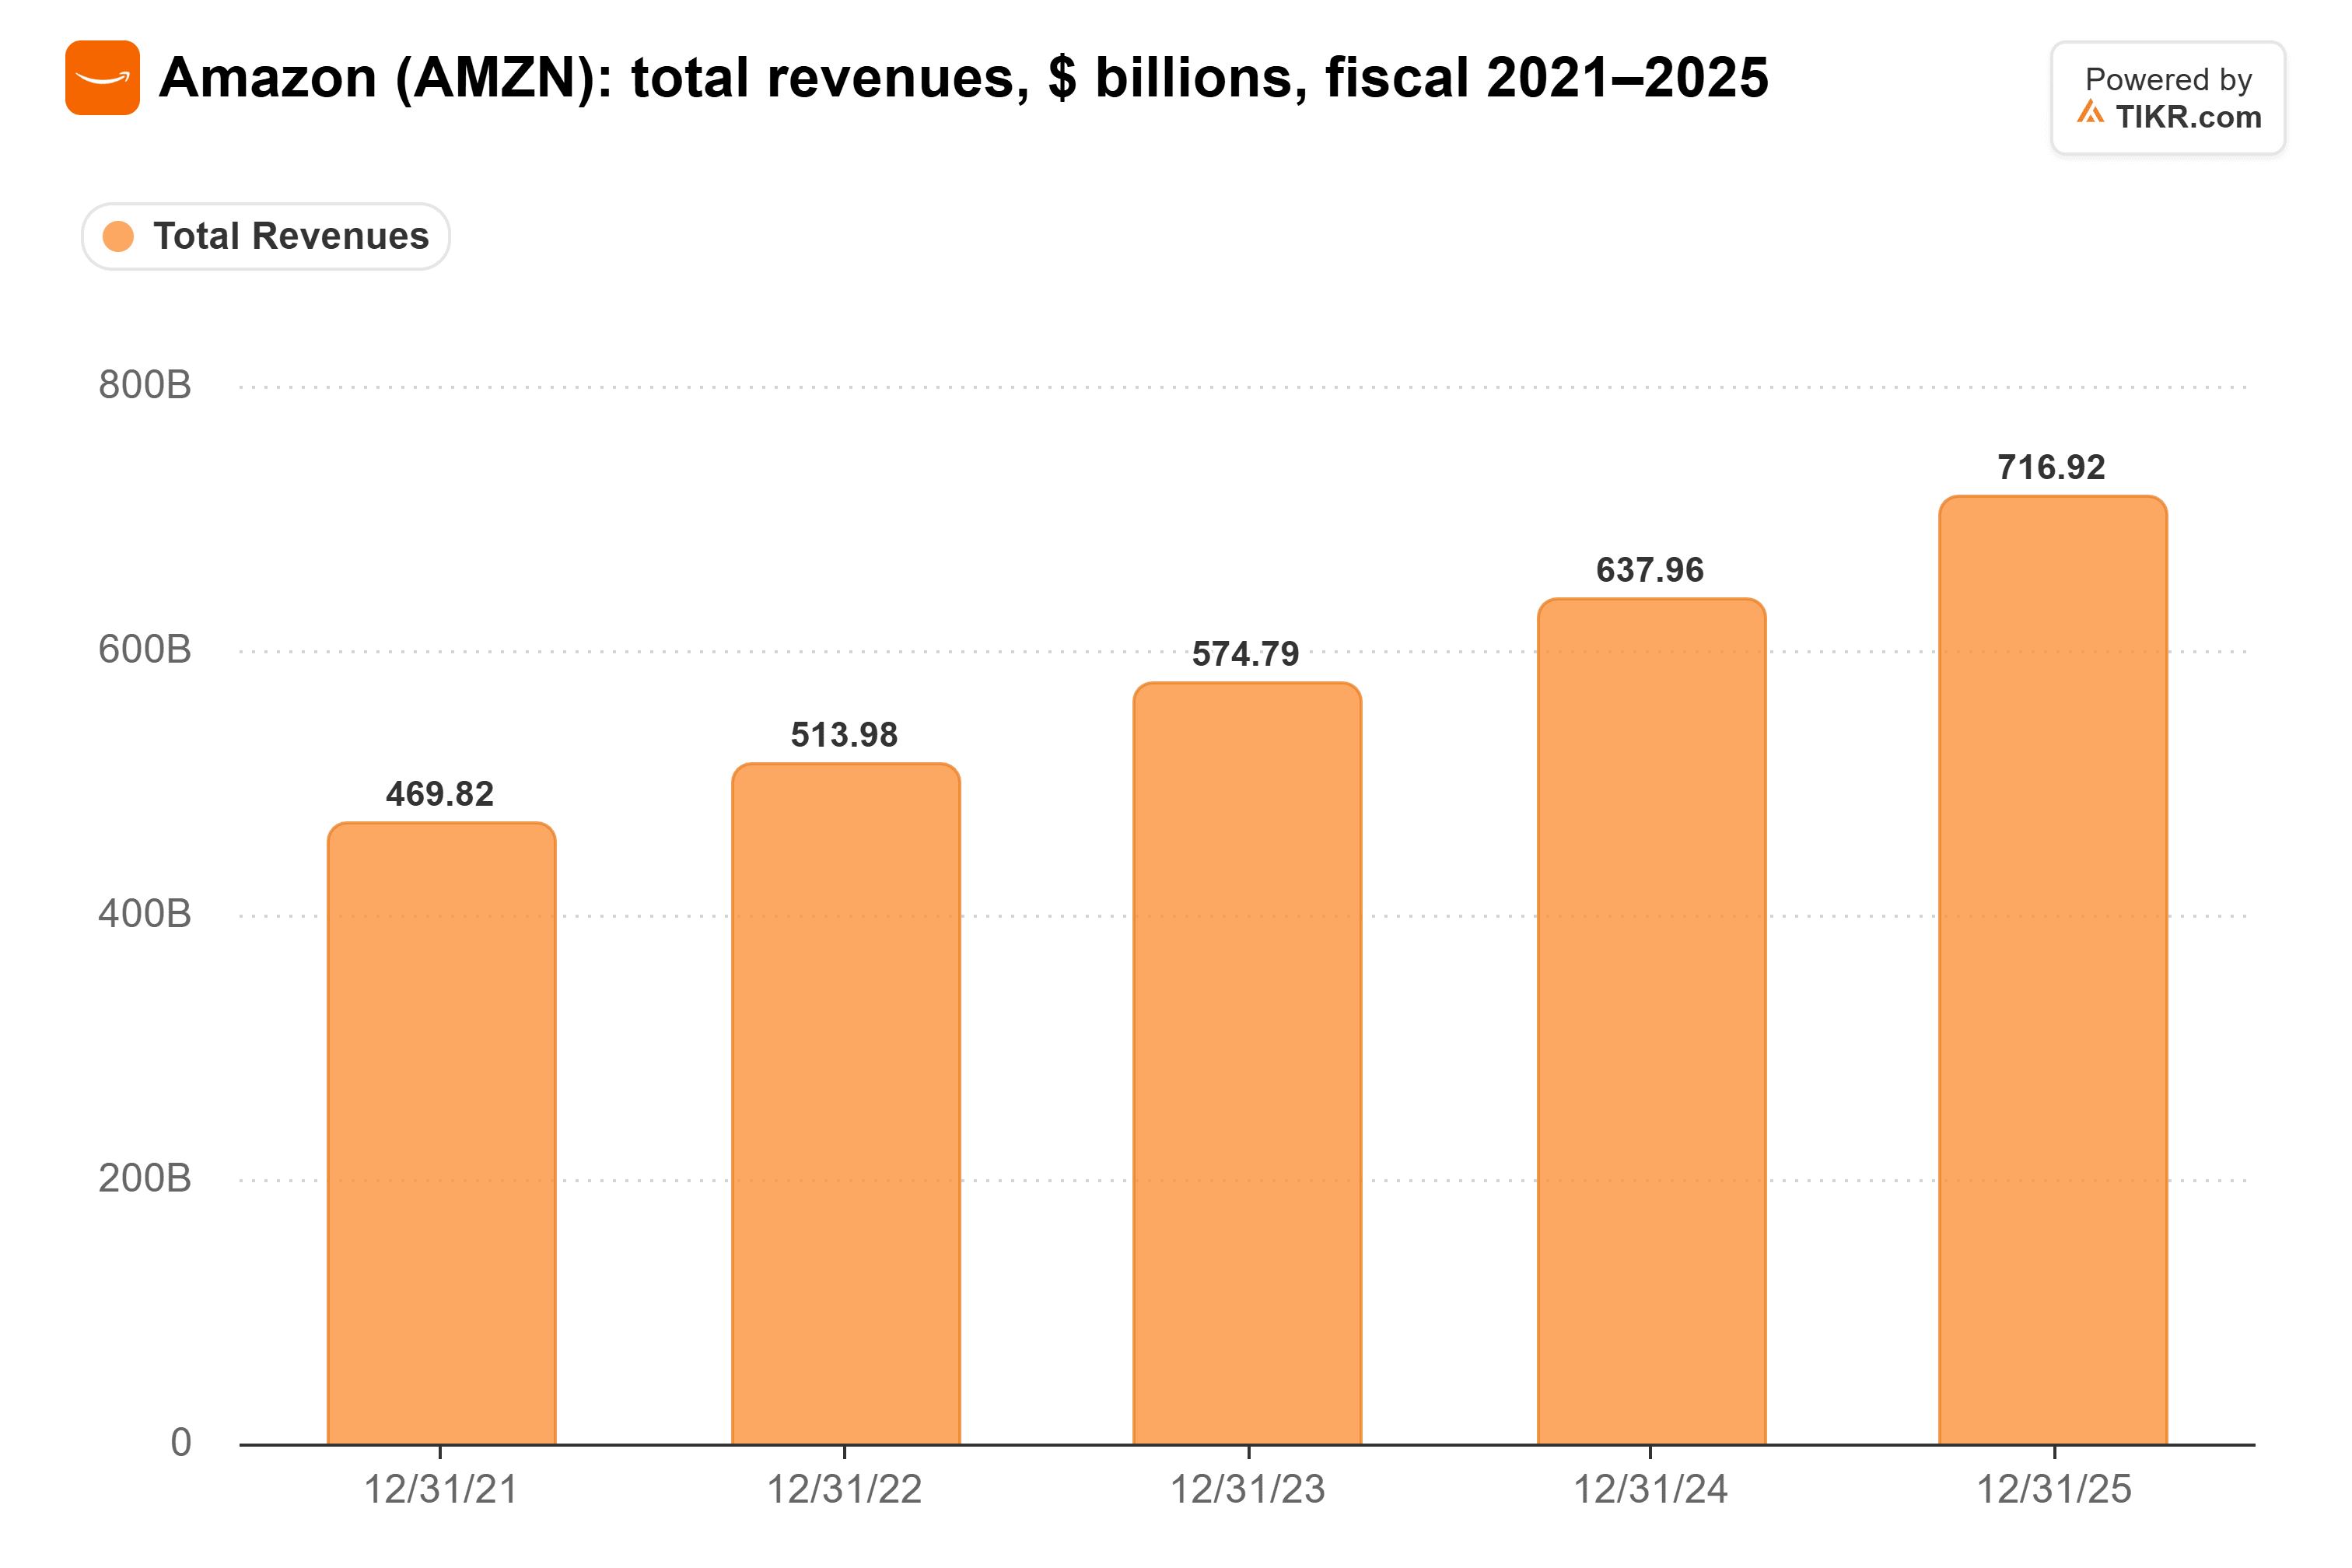
Questo dà ad AWS ampio spazio per aumentare i ricavi totali di Amazon, che sono cresciuti tra il 9% e il 12% all'anno dal 2022.
Google riesce a malapena ad accettare ordini per il 2027
Il CEO di Alphabet Sundar Pichai lo ha detto chiaramente nel Big Technology Podcast la scorsa settimana: "Siamo limitati dalla capacità su base giornaliera." Per quanto riguarda un cliente che chiede capacità di calcolo per il 2027 oggi, "è incredibilmente difficile da fare."
Nonostante ciò, i ricavi di Google Cloud sono aumentati dell'82% a 24,8 miliardi di dollari nel secondo trimestre, rispetto a una crescita del 63% nel primo trimestre e del 34% un anno prima. Questo è già per lo più in linea con la storia di Singh del passaggio dal 30% al 100%.
Ed è ciò che deve pagare per questo.
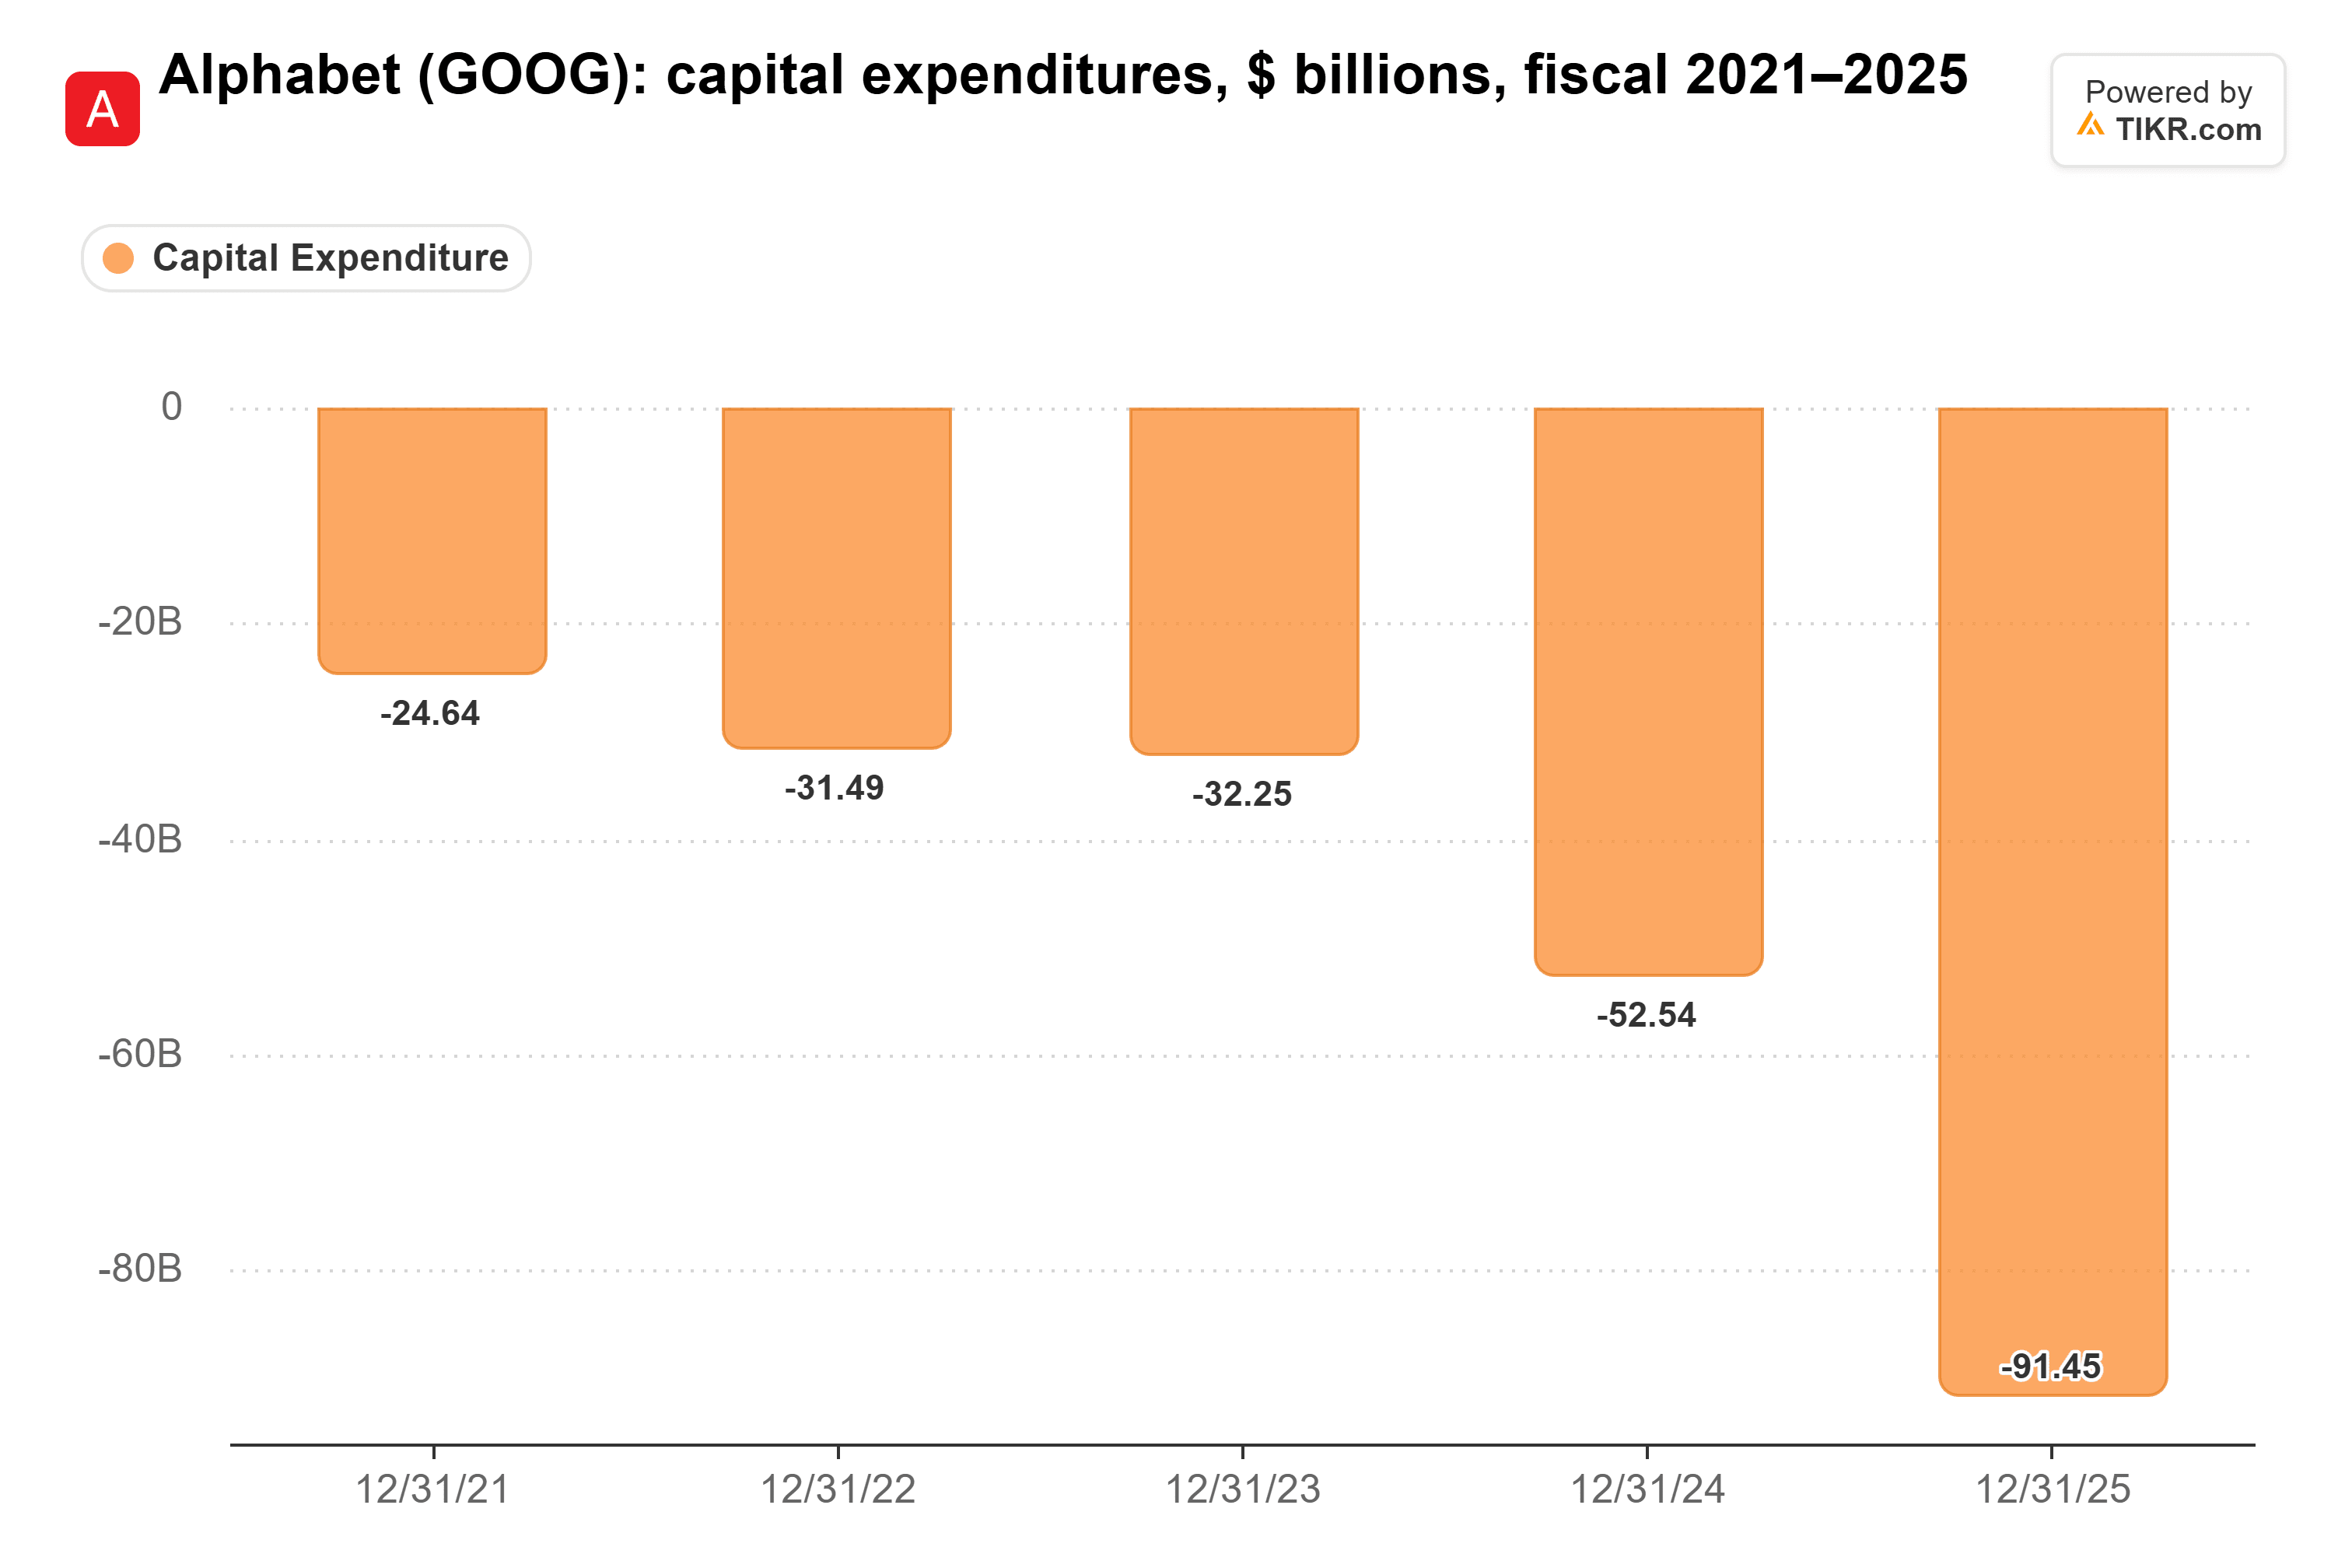
Alphabet prevede di spendere tra 195 e 205 miliardi di dollari quest'anno, più del doppio dei 91,5 miliardi di dollari del 2025.
Microsoft continua a superare il proprio obiettivo
Azure è cresciuto del 43% nel trimestre di giugno, contro le previsioni del management del 39%-40%. È stato il suo terzo trimestre consecutivo al di sopra delle previsioni, e il management prevede circa il 45% per il trimestre di settembre.
Il consenso si aspetta che i ricavi di Microsoft continuino a salire fino all'esercizio 2028 (i suoi anni terminano a giugno).
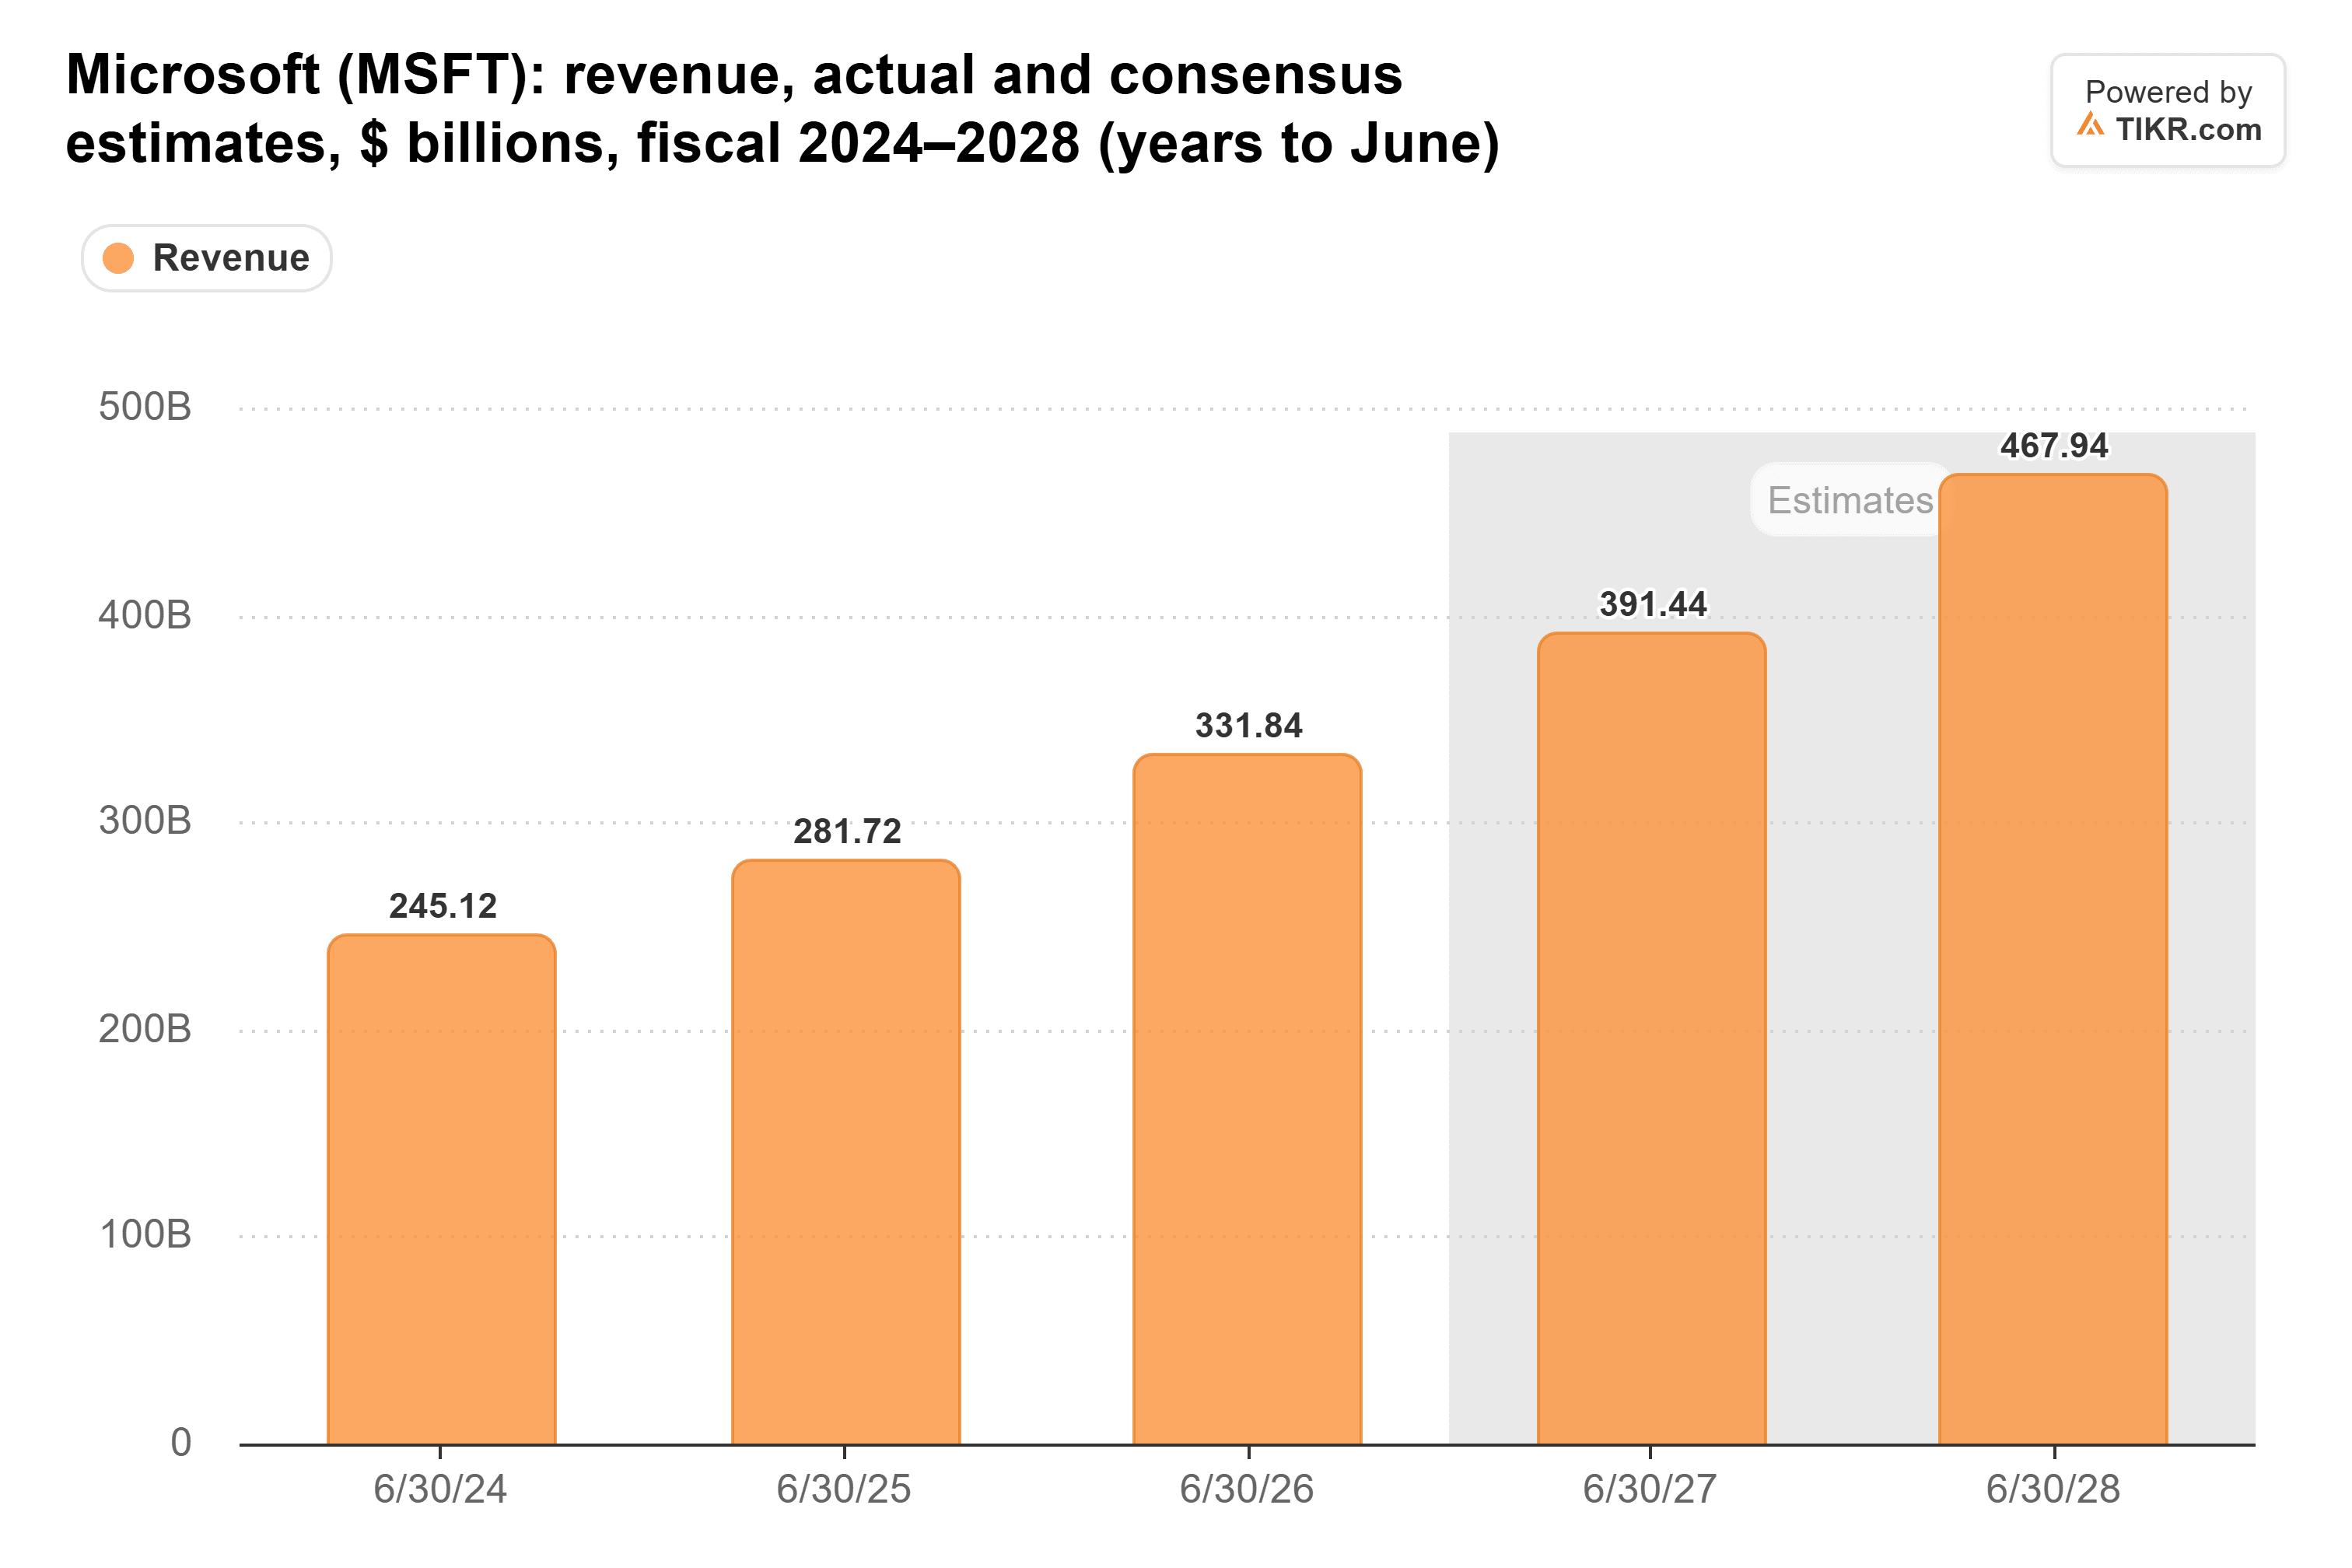
Si tratta di una crescita di circa il 18% nell'esercizio 2027 e del 20% nell'esercizio 2028, vicina al 18% dell'esercizio 2026. Se Azure continua a superare le sue previsioni man mano che viene attivata nuova capacità, queste stime hanno spazio per salire.
L'energia detta i tempi
Un backlog si trasforma in ricavi solo alla velocità con cui arrivano energia e chip, e alcuni dei nuovi server AI di Amazon sembra siano in attesa di energia. Gran parte del backlog è anche concentrato in pochi laboratori di AI: OpenAI da sola costituiva circa il 45% di quello di Microsoft nel dicembre 2025.
Tuttavia, la previsione di Singh mi sembra corretta. La carenza di capacità che preoccupa gli investitori è la migliore ragione per aspettarsi risultati superiori alle attese: i nuovi data center vengono attivati con clienti già sottoscritti, quindi la crescita accelera man mano che la capacità diventa disponibile. Questo rende la spesa di queste tre società molto più facile da difendere rispetto a quella di Meta.
Naturalmente, tutto dipende dal fatto che l'energia arrivi in tempo. Le prime prove saranno la crescita di Azure rispetto alla previsione del 45% di mercoledì, e se AWS manterrà un ritmo vicino al suo 37% di giovedì.
Quindi, quanto vale realmente l'azione Microsoft?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Microsoft. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Microsoft gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sulle società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!