Punti Chiave
- SpaceX sta prendendo in prestito 40 miliardi di dollari per acquistare chip AI a un tasso riportato tra il 7,75% e l'8,3%, oltre un punto percentuale sopra il livello a cui negoziano le sue obbligazioni esistenti.
- Il costo di indebitamento più basso di SpaceX gli conferisce un reale vantaggio di finanziamento rispetto alle neocloud come CoreWeave e Nebius in una fase di espansione che si basa sul debito.
- Le obbligazioni 2032 di CoreWeave hanno raggiunto un rendimento del 15% a ottobre, il che significherebbe quasi il doppio degli interessi annuali di SpaceX sugli stessi 40 miliardi di dollari.
- I costi di indebitamento di SpaceX stanno aumentando e la sua spesa in conto capitale supera di gran lunga qualsiasi singola raccolta di fondi, quindi i termini finali dell'operazione e la sua posizione di cassa del quarto trimestre sono gli elementi da monitorare.
SpaceX (SPCX) sta prendendo in prestito 40 miliardi di dollari per acquistare chip AI, e sta pagando un prezzo elevato per farlo.
Semafor ha riportato il 22 ottobre che la tranche con rating più basso dell'operazione, guidata da Apollo e Goldman Sachs, dovrebbe avere un tasso intorno all'8,3%. Una tranche più sicura garantita dai chip di SpaceX avrebbe un prezzo vicino al 7,75%, più di un punto percentuale sopra il livello a cui negoziano le obbligazioni esistenti di SpaceX.
L'investitore Chamath Palihapitiya non è preoccupato. "Questa carta di SpaceX è solida e migliore della maggior parte del debito sovrano", ha postato su X. "Significa anche che tutti gli altri, tranne gli hyperscaler di grado investment grade, si prezzano al 10-12% nel 2027."
Questa seconda frase è la più importante per CoreWeave (CRWV) e Nebius (NBIS).
TIKR monitora 38 analisti su SpaceX. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su SpaceX, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di SpaceX
L'espansione si basa su denaro preso in prestito
Nell'espansione della capacità di calcolo AI, la spesa in conto capitale supera di gran lunga il flusso di cassa, quindi il costo del prestito decide chi può costruire in modo redditizio.
Il responsabile tecnologico di Bloomberg Intelligence, Mandeep Singh, ha dichiarato nel podcast Bloomberg Intelligence del 22 ottobre che il piano di SpaceX di aggiungere fino a 10 gigawatt di capacità "equivale a quasi 400 miliardi di dollari di CapEx per un'azienda che non genera nemmeno 2 miliardi di dollari di free cash flow".
Se mai, è stato generoso. Il free cash flow di SpaceX è stato negativo in entrambi gli ultimi due anni, e l'emorragia è diventata molto più grande nel 2025.
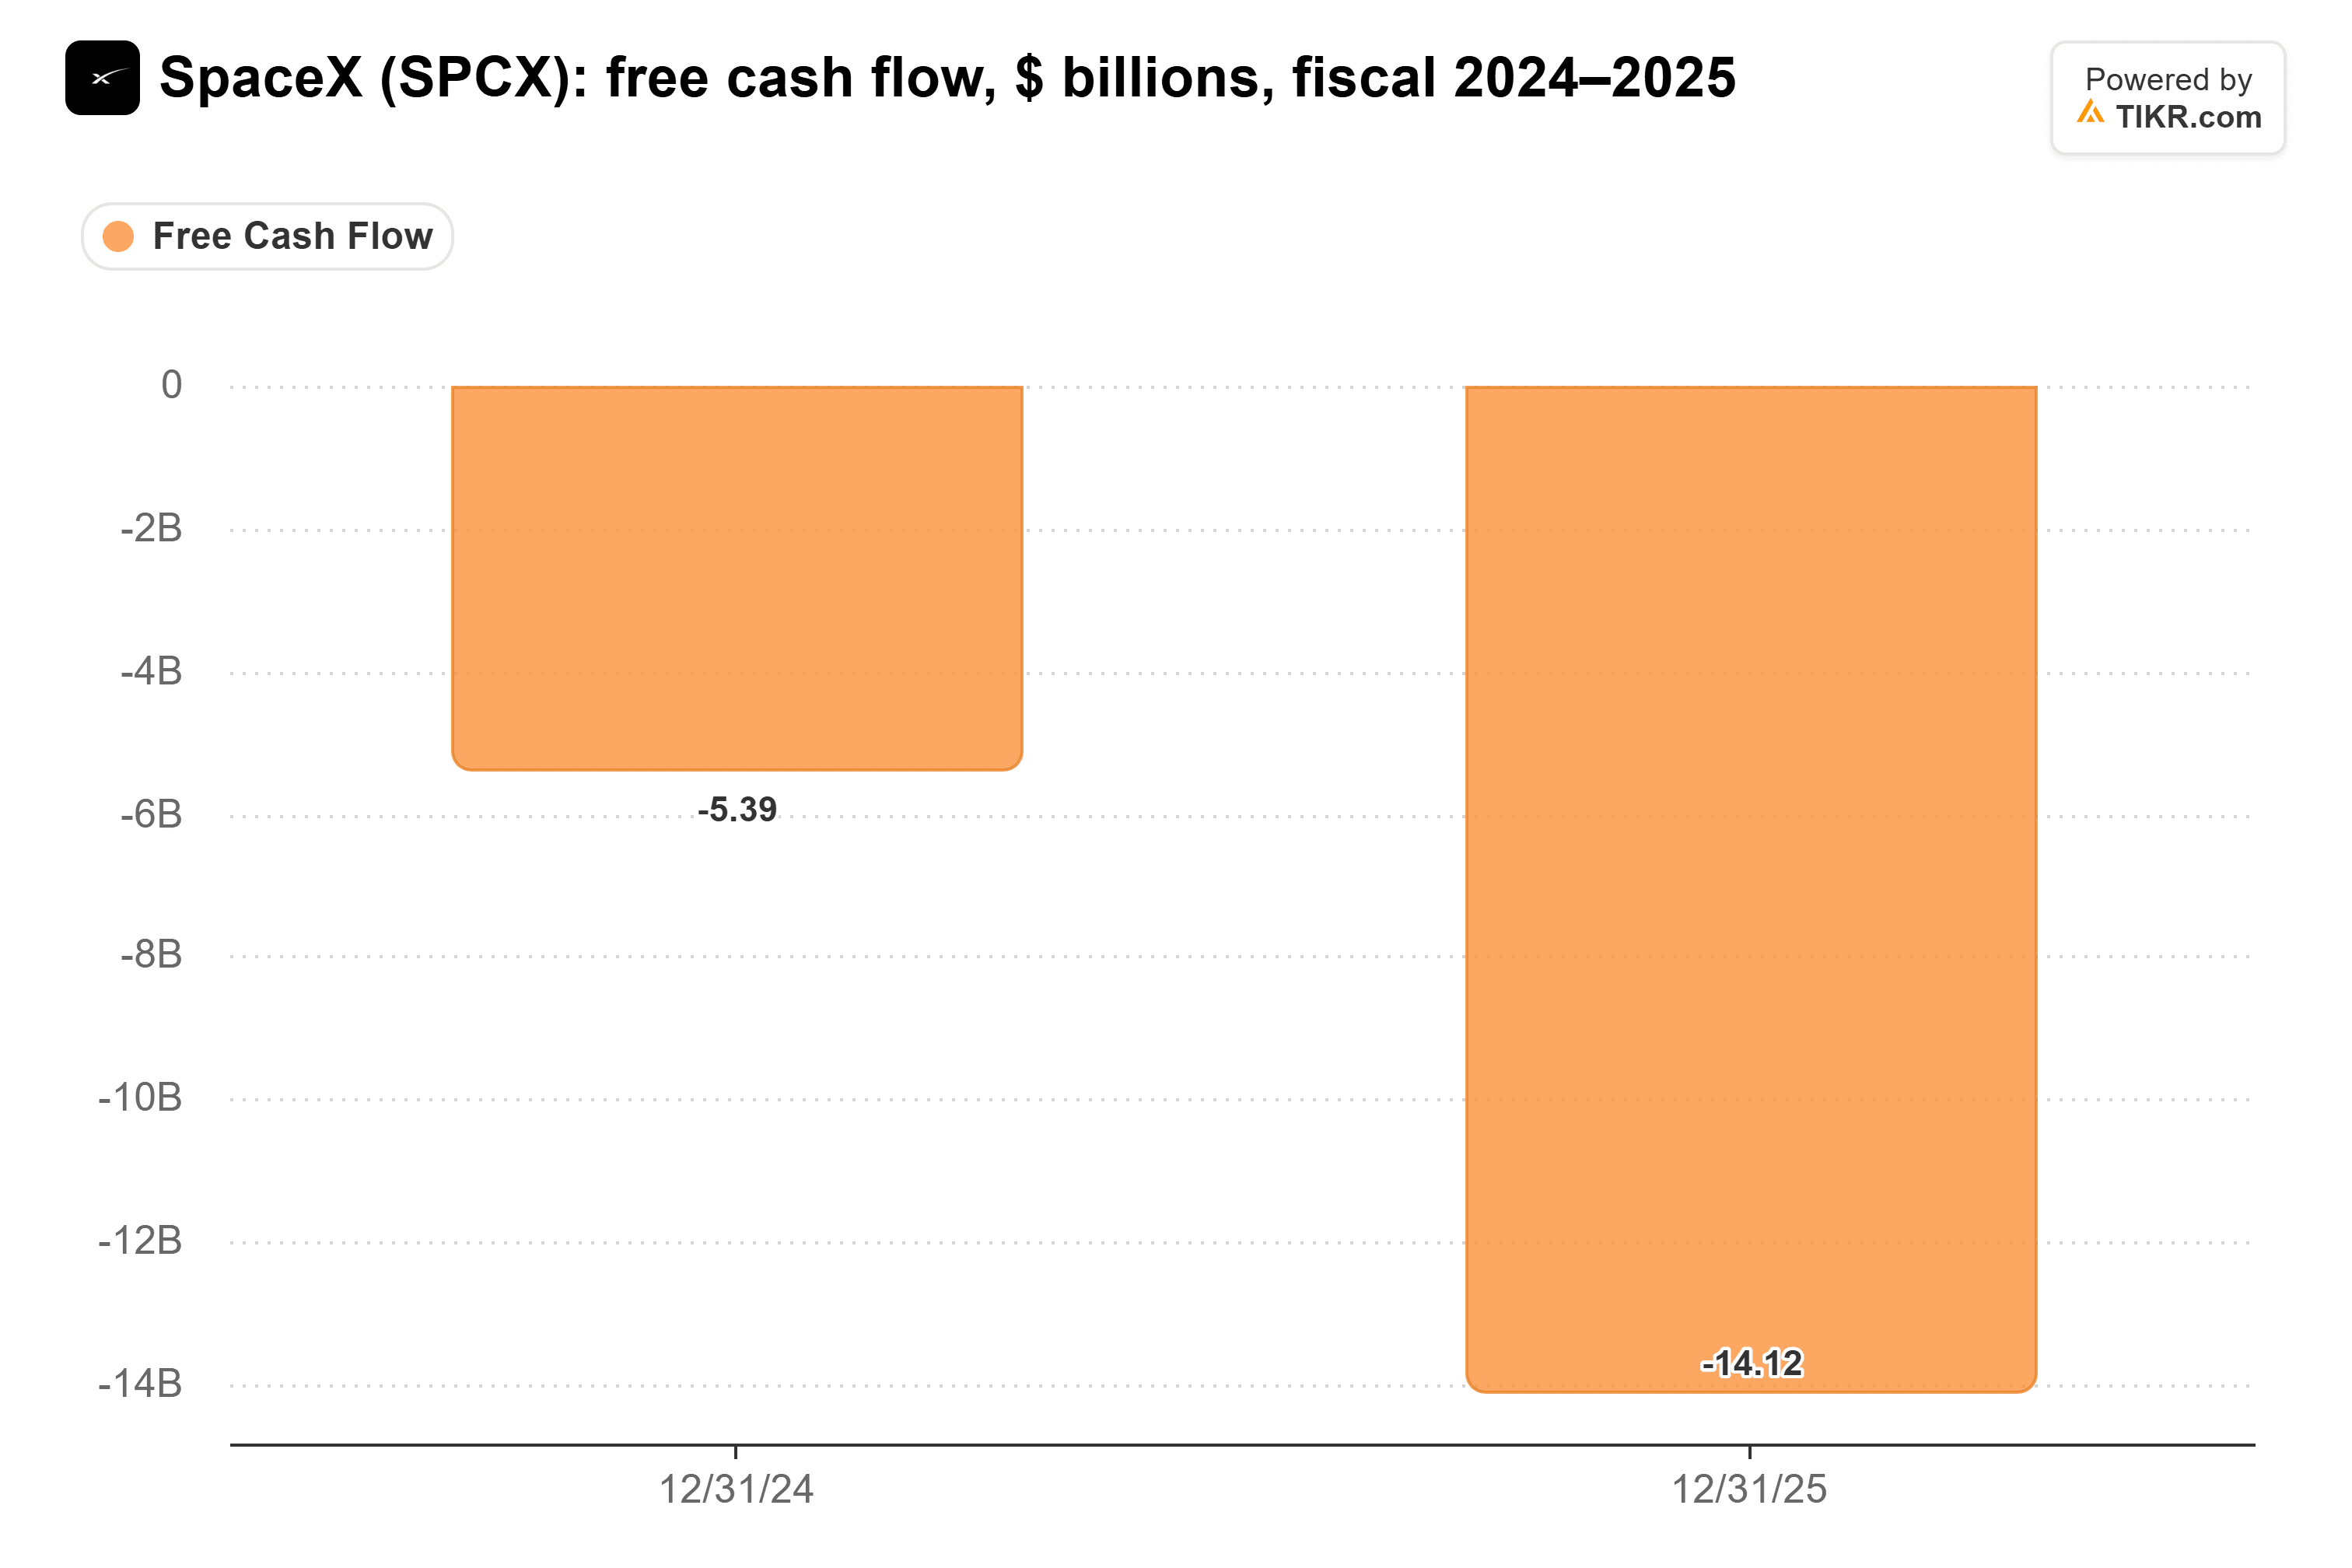
Nei 12 mesi fino a settembre, l'emorragia ha raggiunto i 39,3 miliardi di dollari.
SpaceX non sta nemmeno vendendo azioni per colmare il divario. Doug Anmuth di JPMorgan ha scritto dopo gli utili che l'azienda "non sta valutando di raccogliere capitale proprio", anche se Meta ha aperto una nuova classe di azioni senza diritto di voto per finanziare la propria espansione.
Ciò lascia il debito, a qualunque prezzo fissino i finanziatori.
Il divario tra l'8% e il 15% si accumula rapidamente
Le obbligazioni 2032 di CoreWeave hanno raggiunto un rendimento del 15% entro il 20 ottobre, in aumento dal 13% all'inizio del mese.
Come ha detto Jim Cramer su Mad Money il 19 ottobre, "Se il 15% è il tuo costo del capitale, allora ti costerà un occhio della testa costruire un data center."
Ecco cosa significa in dollari. Su 40 miliardi di dollari, l'8% corrisponde a 3,2 miliardi di dollari di interessi all'anno. Al 15%, sono 6 miliardi. Al 10-12% che Palihapitiya si aspetta che la maggior parte dei mutuatari pagherà nel 2027, sono 4-4,8 miliardi di dollari.
Quindi, al tasso di CoreWeave, una neocloud pagherebbe quasi il doppio di quanto paga SpaceX per finanziare gli stessi chip. CoreWeave ha già un pesante onere per interessi...
Elon Musk è andato oltre il 25 ottobre, dicendo che i mercati del debito hanno quasi tagliato i finanziamenti per le aziende senza ricavi sostanziali al di fuori dei data center AI. Ha detto che SpaceX aveva chiuso i suoi 40 miliardi di dollari e ha dato la ragione: "siamo investment grade e abbiamo ricavi da Starlink e dai lanci."
Anche i costi di indebitamento di SpaceX stanno aumentando
Niente di tutto questo rende il denaro di SpaceX economico. Il nuovo debito si prezza, secondo quanto riportato, ben al di sopra del tasso medio ponderato del 5,855% sui 25 miliardi di dollari di obbligazioni che ha emesso a giugno.
E SpaceX aveva già una montagna di debito in crescita prima di questa operazione. Il debito totale è passato da 15,4 miliardi di dollari alla fine del 2024 a 24,5 miliardi di dollari alla fine del 2025.
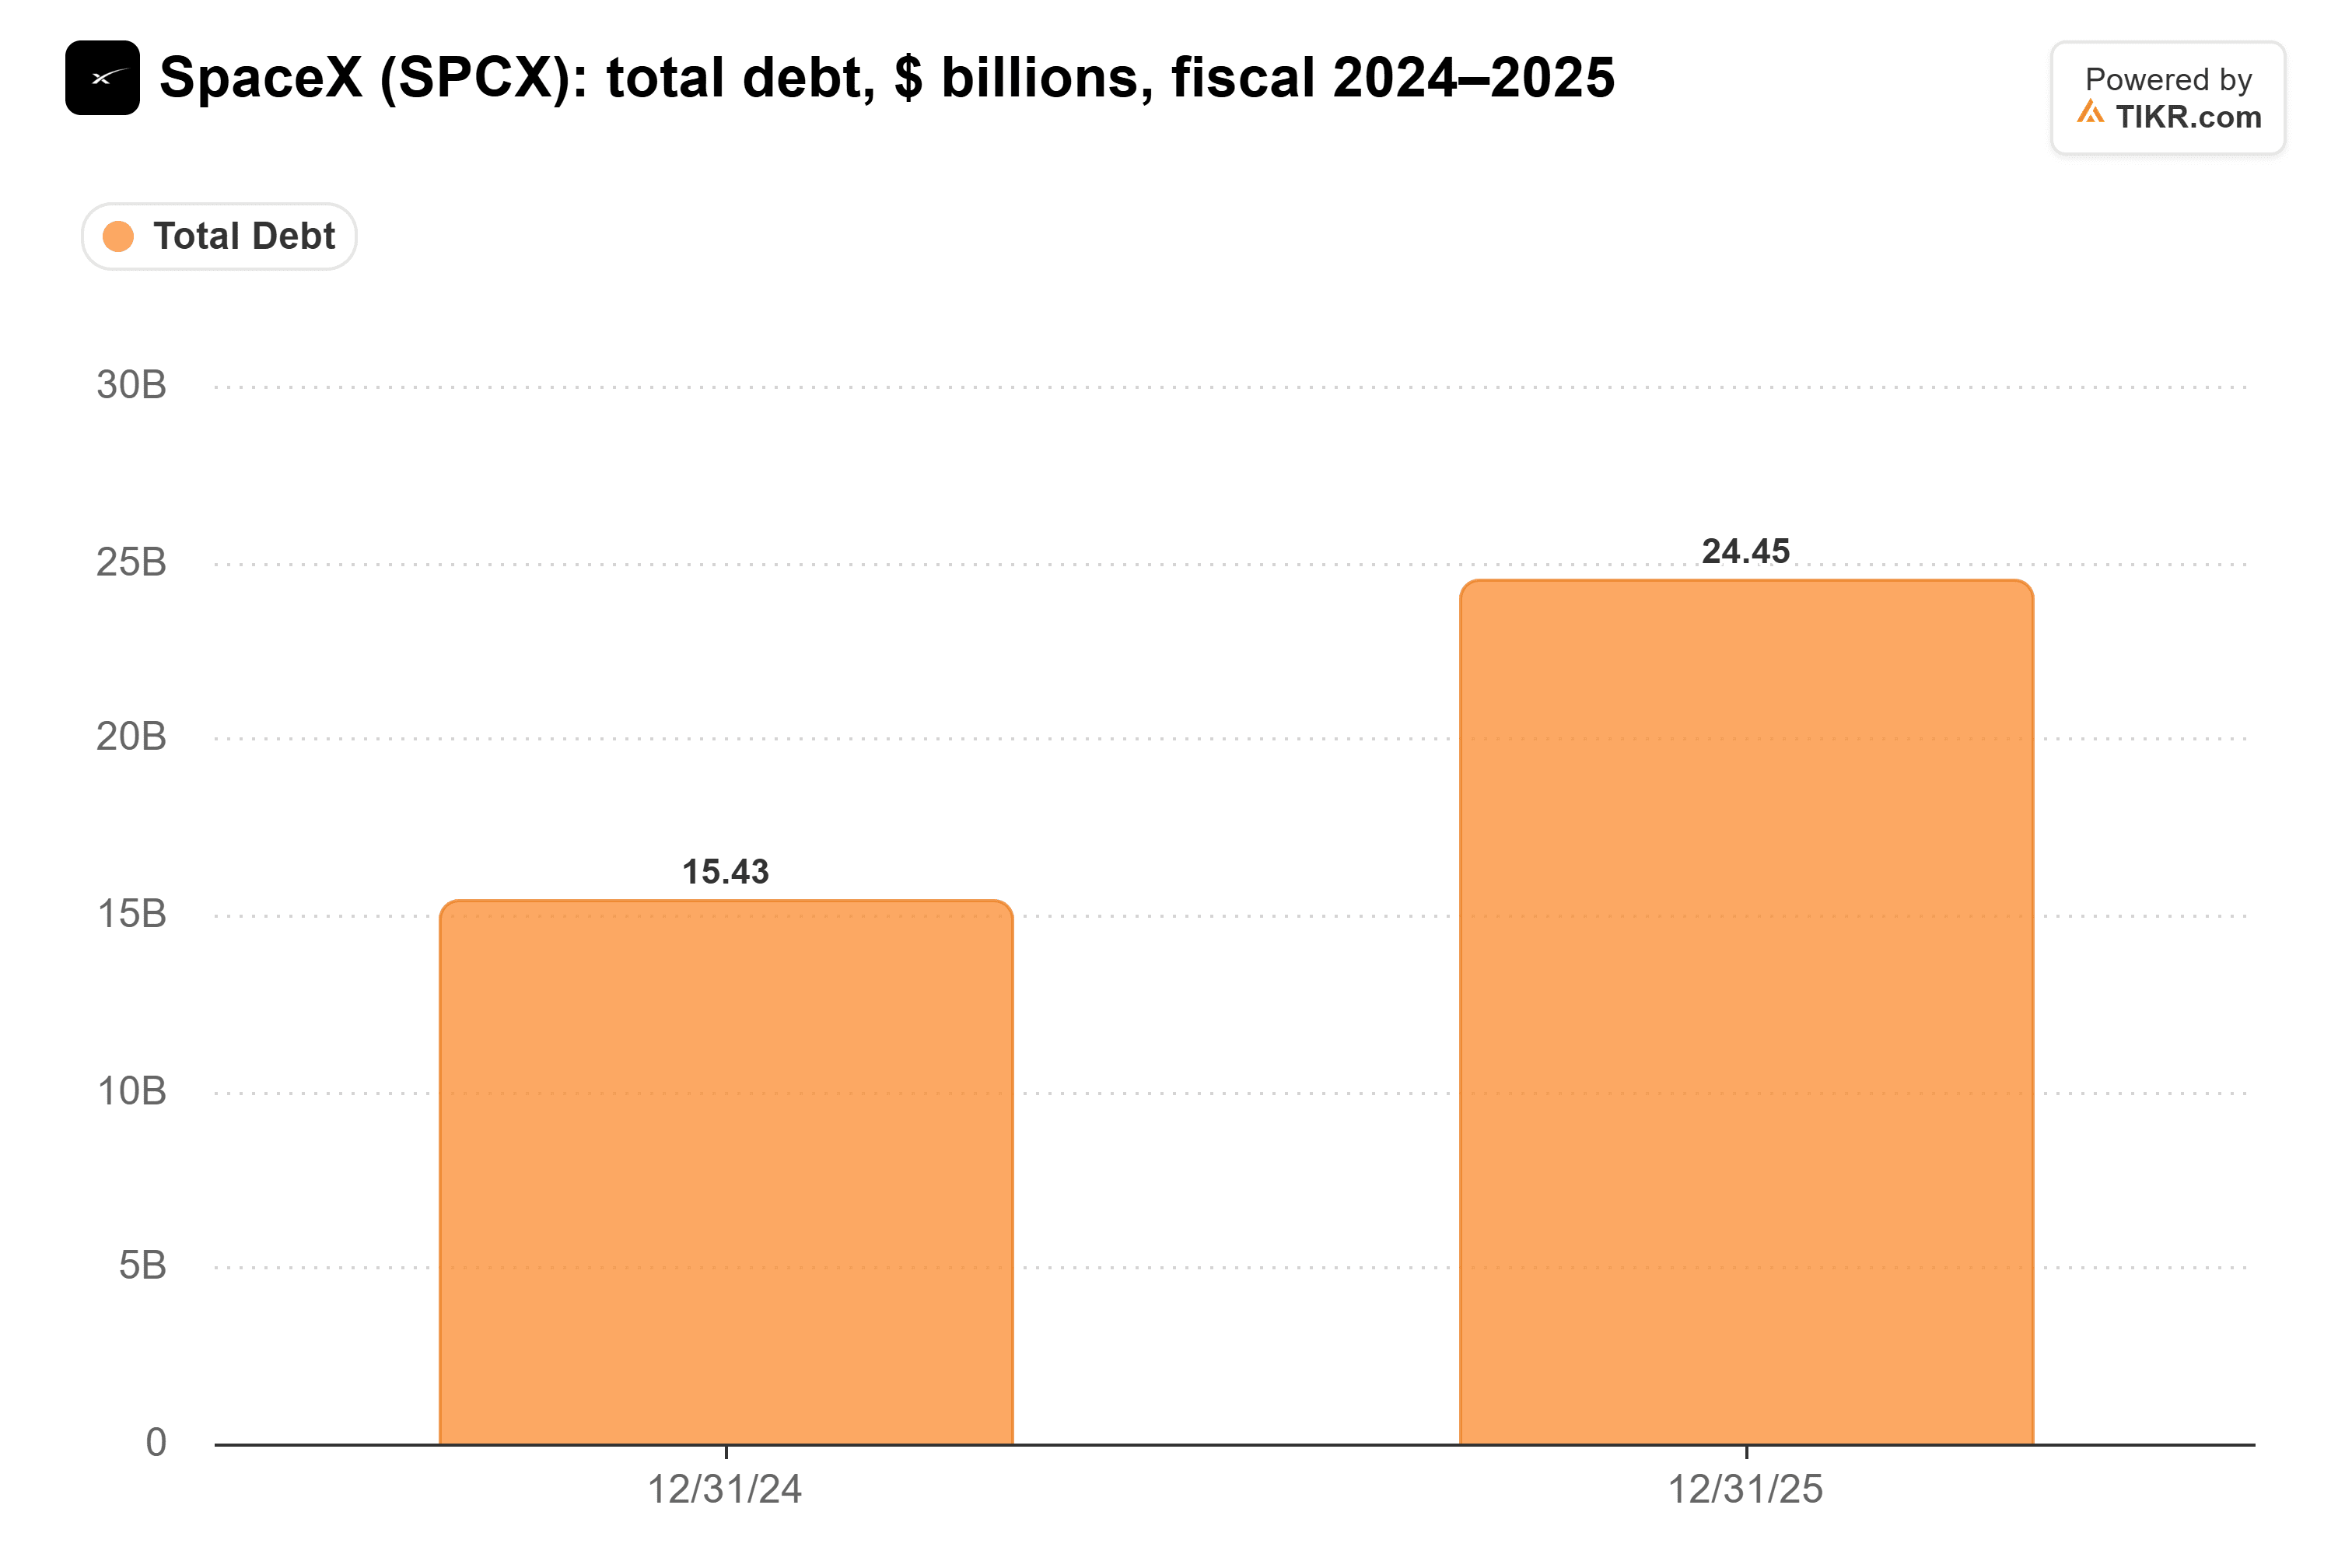
Al 30 settembre, debito e leasing finanziari avevano raggiunto i 38,8 miliardi di dollari.
Inoltre, 40 miliardi di dollari sono solo un decimo dei 400 miliardi di Singh. Gli analisti si aspettano che SpaceX bruci 140,7 miliardi di dollari di free cash flow solo nel 2027, quindi questa non sarà la sua ultima raccolta di fondi.
Palihapitiya ha sostenuto in un post successivo che SpaceX appartiene alla manciata di nomi investment grade che negoziano all'interno dei Treasury. A circa l'8%, il mercato obbligazionario non è ancora lì.
SpaceX si indebita ancora molto più a buon mercato delle neocloud
Il costo del denaro di SpaceX sta aumentando, ma è il divario che conta. Se Palihapitiya ha ragione sul 2027, CoreWeave e Nebius pagheranno dal 10% al 12% o più per costruire la stessa capacità che SpaceX sta finanziando a circa l'8%. Sono miliardi di dollari all'anno che non raggiungeranno mai i loro azionisti.
La mia opinione: il vantaggio di finanziamento di SpaceX è reale, ed è il flusso di cassa di Starlink il motivo per cui i finanziatori continueranno a sostenerlo anche mentre la spesa AI corre molto più avanti del flusso di cassa.
Naturalmente, il ritorno su tutti quei chip dipende dagli attuali prezzi di noleggio della capacità di calcolo. Se i prezzi scendono man mano che la nuova capacità entra in funzione, anche una fattura dell'8% diventa pesante. I risultati del quarto trimestre di SpaceX all'inizio del 2027 mostreranno quanta cassa ha effettivamente consumato un trimestre di spesa in conto capitale da 35 a 40 miliardi di dollari.
Quindi, quanto vale realmente l'azione SpaceX?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere SpaceX. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono essere consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti o aggiornamenti importanti sull'azienda. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!