


Statistiche Chiave per l'Azione MU
- Performance ultima settimana: -1.7%
- Range 52 settimane: $164 a $1,255
- Prezzo obiettivo del modello di valutazione: $1,152
- Potenziale rialzo implicito: 9.3% in 1.9 anni
Stressa i calcoli sui margini di picco di Micron con 5 anni di previsioni degli analisti nel Modello di Valutazione di TIKR (È gratuito) >>>
Micron Affronta il Giorno degli Utili Con un Obiettivo da $50 Miliardi e una Battaglia Brevettuale
Micron Technology (MU) è scesa dell'1,7% nell'ultima settimana mentre gli investitori si preparavano ai risultati del quarto trimestre fiscale dopo la chiusura del 30 settembre. L'azione quota intorno a $1.066, circa il 15% al di sotto del suo massimo delle ultime 52 settimane di $1.255. Questo ritracciamento riflette cautela piuttosto che panico, dato che l'azienda continua a segnare record. Il Nikkei giapponese ha persino interrotto una serie positiva di cinque giorni mentre i trader si mostravano prudenti in vista del rapporto.
Il management ha fornito previsioni per ricavi di circa $50 miliardi e EPS rettificato vicino a $31. Il consenso degli analisti è leggermente superiore, a circa $50,6 miliardi e $31,52. Il margine lordo non-GAAP, che esclude i costi una tantum, è previsto vicino all'86%. Quindi, il superamento delle stesse potrebbe contare meno dei commenti sui prezzi e sull'offerta per il 2027 fiscale.
Questa settimana è arrivata anche una nuova notizia legale. Netlist ha presentato un reclamo alla Commissione per il Commercio Internazionale degli Stati Uniti (ITC), l'agenzia che può bloccare l'importazione di prodotti che violano brevetti statunitensi. Il bersaglio è la DRAM di Micron legata a due brevetti per la memoria ad alta larghezza di banda (HBM), compresi i chip all'interno dei sistemi AI di Google, Nvidia e Broadcom. Si tratta comunque di un'accusa e i casi ITC richiedono tempo per essere risolti.
L'HBM è una memoria impilata che alimenta i chip AI ad alta velocità. Nella conference call di giugno, l'amministratore delegato Sanjay Mehrotra ha dichiarato: "Vediamo il 2027 complessivamente stretto. Abbiamo detto che vediamo la tensione continuare oltre il 2027". Questa domanda ha portato i ricavi del terzo trimestre fiscale a $41,5 miliardi, rispetto ai $9,3 miliardi dell'anno precedente. Se l'azione MU vuole riconquistare il suo massimo, le prospettive per il Q4 devono mostrare che questa tensione continua a sostenere i prezzi fino al 2027.
Segui le stime sui prezzi HBM e sui margini di Micron prima del rapporto di stasera (È gratuito) >>>
I Profitti di Picco Rendono la Valutazione di Micron una Chiamata Difficile

Sulla base delle ipotesi del modello di valutazione realizzate fino al 31/08/28, l'azione è modellata utilizzando:
- Crescita dei Ricavi (CAGR): 60.0%
- Margini Operativi: 80.4%
- Multiplo P/E di Uscita: 7.2x
Sulla base di questi input, il modello stima un prezzo obiettivo di $1.152, implicando un rendimento totale del 9,3% rispetto al prezzo attuale di $1.054 e un rendimento annualizzato del 4,7% nei prossimi 1,9 anni.
Micron sembra economica in superficie, ma multipli bassi sono normali al picco del ciclo della memoria. L'azione quota a circa 7,2x gli utili forward, mentre la sua media P/E quinquennale si attesta vicino a 30,2x. Gli investitori scontano i profitti di picco perché l'offerta alla fine si adegua. Quindi, un multiplo a una sola cifra segnala dubbi su quanto a lungo i margini record possano durare.
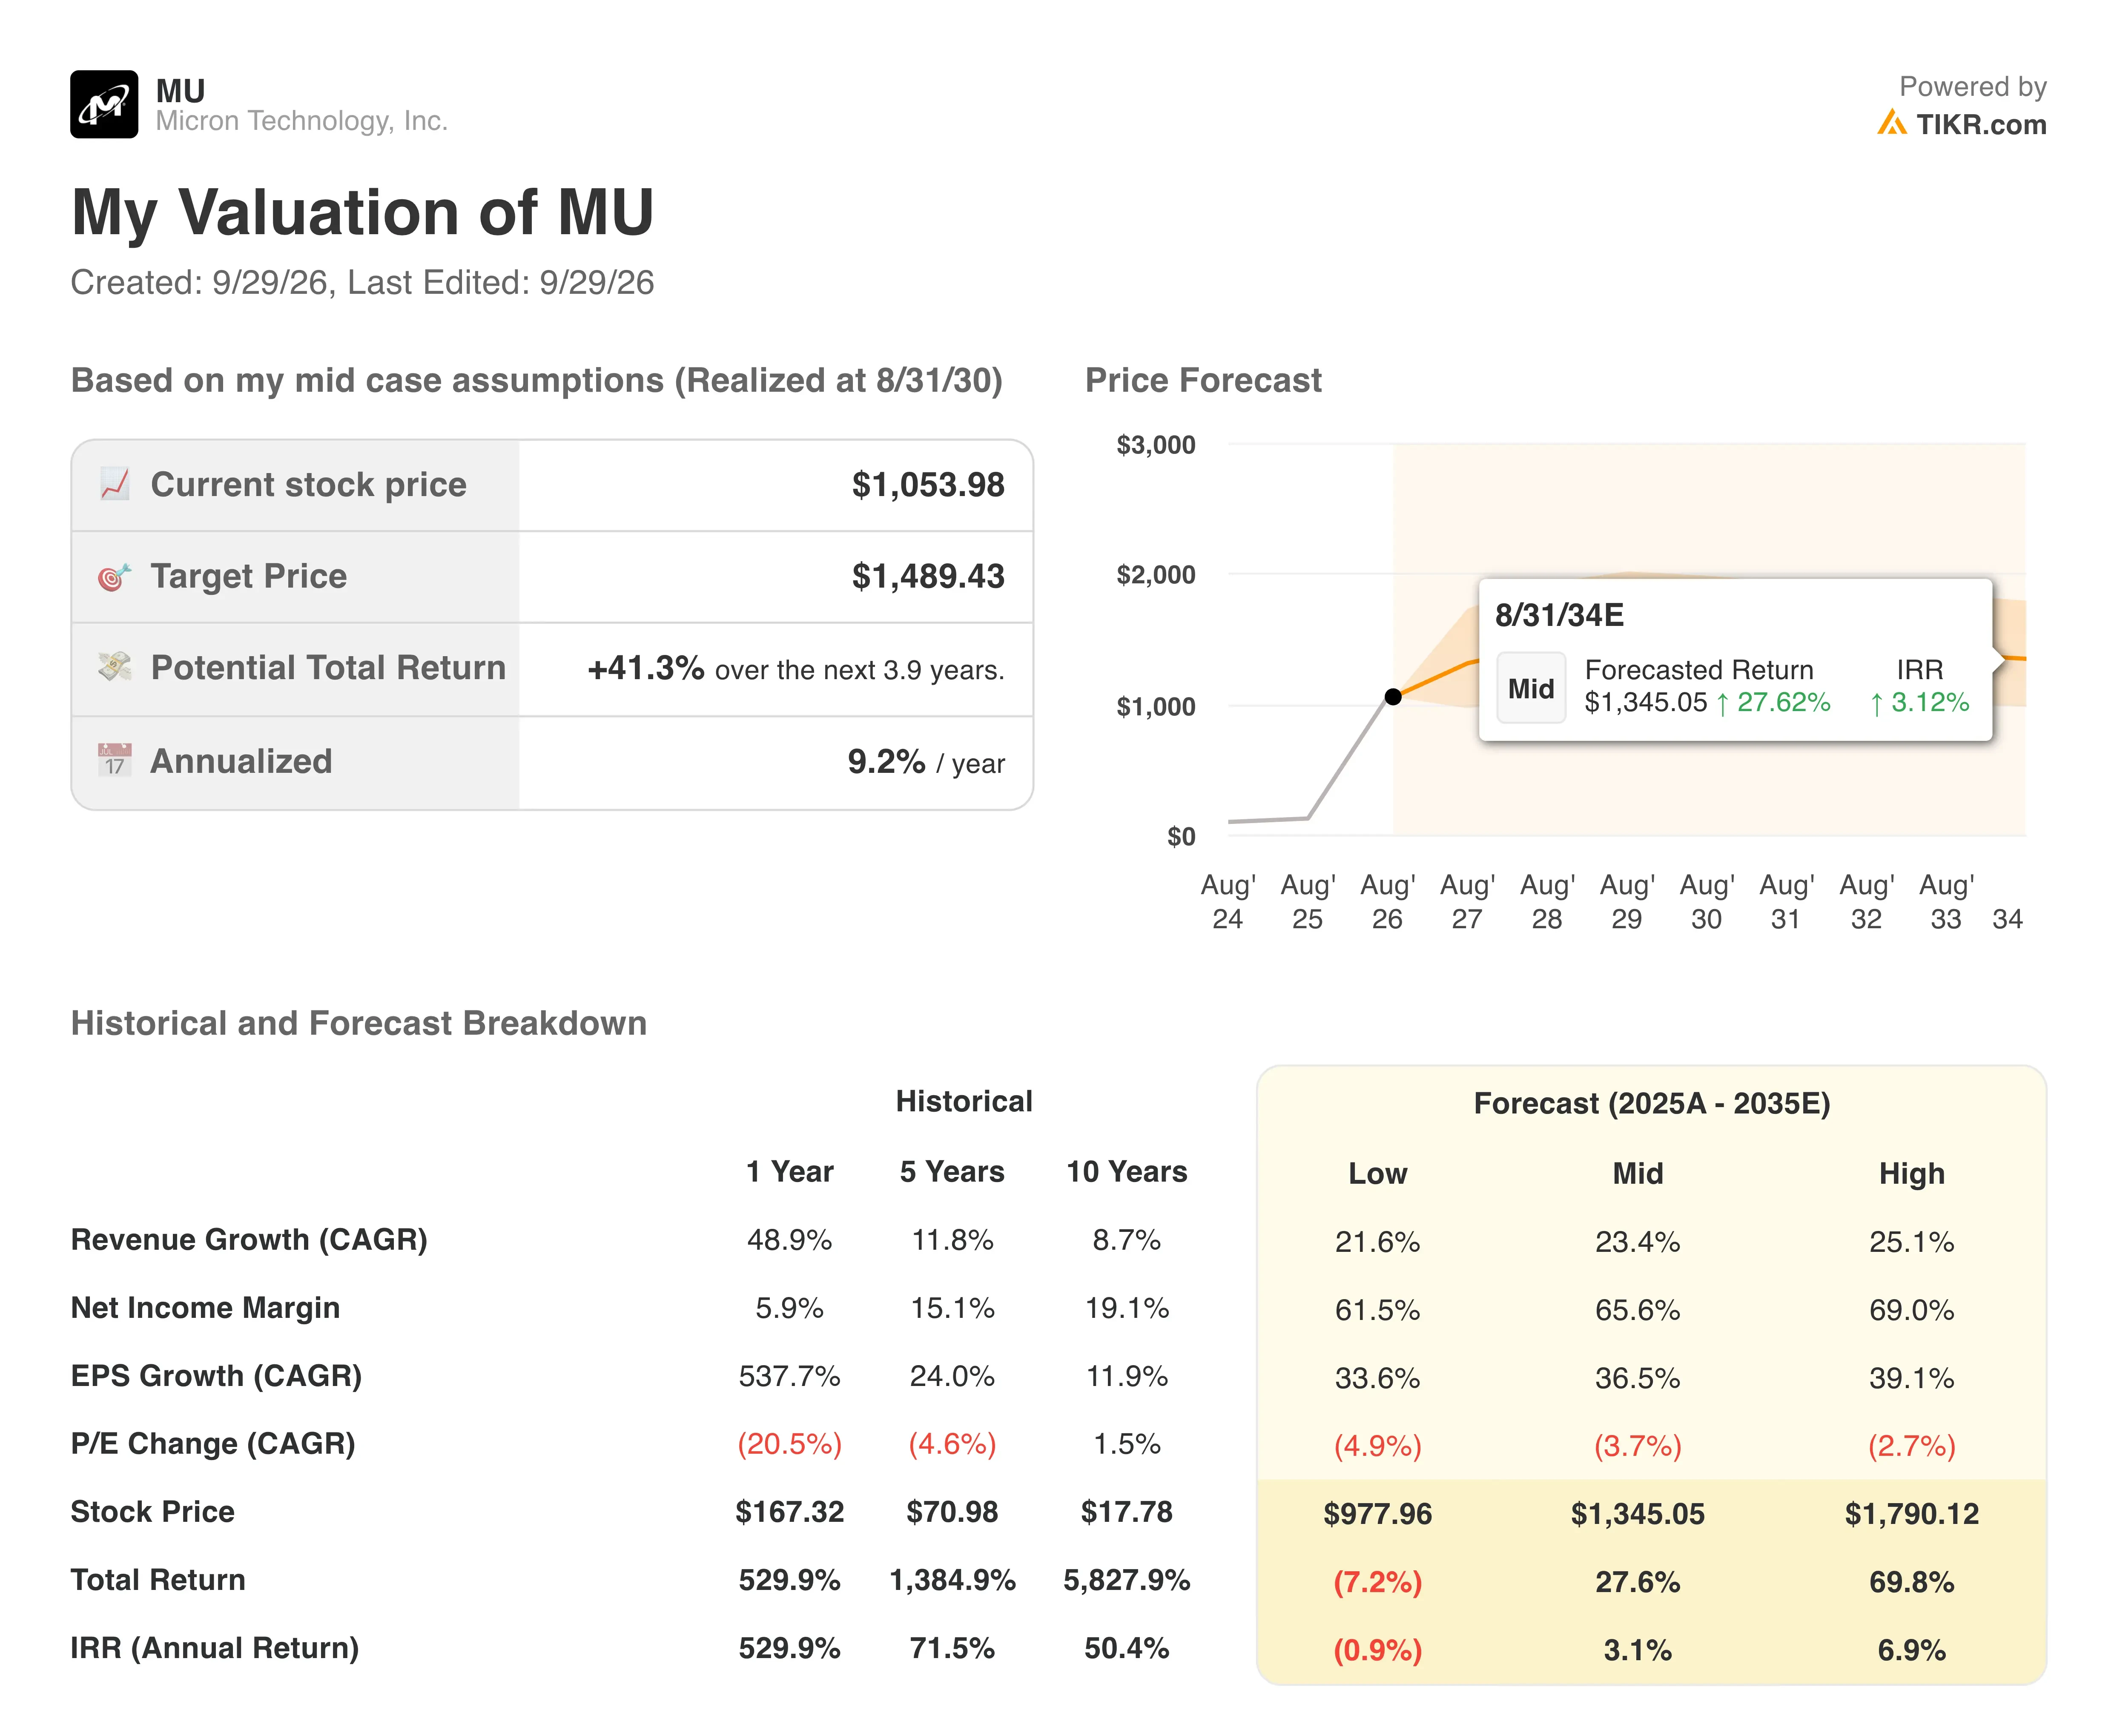
Il modello assume già una crescita annuale dei ricavi del 60,0% e margini operativi dell'80,4%. Questi margini sono molto al di sopra della media quinquennale di Micron del 16,0%. Anche con input aggressivi, l'azione guadagna solo il 4,7% all'anno. Questo rendimento scende al di sotto del livello del 5% oltre il quale il potenziale rialzista inizia a sembrare limitato.
Questa è più una storia di ciclo dei margini che di crescita. Il margine operativo trailing di Micron ha già raggiunto il 65,7% e anche i rivali stanno registrando profitti record. Poiché l'intero settore sta espandendo la capacità HBM, il potere di determinazione dei prezzi potrebbe svanire una volta che l'offerta si sarà adeguata.
Wall Street è più ottimista, con un prezzo obiettivo medio vicino a $1.521. Tuttavia, questa visione dipende dal fatto che la tensione duri ben oltre il 2027. Micron non è costosa sugli utili, eppure gran parte dei guadagni facili sembra già prezzata.
SK Hynix e Samsung Dettano il Ritmo nella Corsa all'HBM
SK Hynix (000660) rimane il leader HBM e il confronto più diretto. I suoi ricavi del trimestre di giugno sono aumentati del 257% su base annua, mentre il margine operativo ha raggiunto un record del 76%. Ha anche iniziato le spedizioni di HBM4 e ha firmato accordi a lungo termine con circa 10 clienti chiave. Questa combinazione conferisce a SK Hynix la redditività più forte del gruppo.
Samsung Electronics (005930) sta spingendo per riconquistare terreno nell'HBM. La sua divisione memoria ha realizzato 89,2 trilioni di won di utile operativo su 127,5 trilioni di won di ricavi nel trimestre di giugno, con un margine di circa il 70%. Samsung si aspetta inoltre che l'HBM consumi quasi il 30% della capacità DRAM del settore il prossimo anno. Questo spostamento stringe l'offerta di DRAM convenzionale, il che sostiene i prezzi per tutti.
Micron si colloca tra le due in termini di redditività. Il suo margine operativo trailing del 65,7% è inferiore a quello di SK Hynix, ma i suoi ricavi del terzo trimestre fiscale sono più che quadruplicati. Micron ha già spedito oltre $1 miliardo di HBM4 e punta a una quota HBM vicina alla sua quota complessiva di DRAM. Questa disciplina protegge l'offerta per altri clienti, ma limita la velocità con cui Micron guadagna quote di mercato HBM.
Gli investitori trattano tutte e tre come cicliche, quindi i differenziali di valutazione rimangono stretti. Pertanto, il vantaggio di Micron deve provenire dall'HBM4E, che il management si aspetta raggiunga la produzione di volume nel 2027 civile.
Cosa Guiderà l'Azione MU in Futuro?
Il rapporto del quarto trimestre fiscale è il catalizzatore immediato. Il management ha fornito previsioni per ricavi di circa $50 miliardi e un margine lordo di circa l'86%. Gli investitori si preoccuperanno di più delle prospettive per il primo trimestre fiscale e dei prezzi contrattuali per il 2027. Una forte indicazione confermerebbe che la domanda AI supera ancora l'offerta.
La capacità è il prossimo fattore di oscillazione. Micron sta investendo a livelli record e gli Accordi Strategici con i Clienti pluriennali mirano a bloccare la domanda. Questi contratti possono livellare gli utili perché i clienti si impegnano su volumi per diversi anni. Tuttavia, una spesa pesante potrebbe mettere sotto pressione il flusso di cassa libero se i prezzi si ammorbidiscono.
Il caso Netlist aggiunge rumore legale. Un divieto di importazione richiederebbe una sentenza dell'ITC, che non è ancora avvenuta. Tuttavia, qualsiasi escalation potrebbe pesare sul sentiment perché il reclamo riguarda i server AI dei maggiori clienti di Micron.
Le tendenze del settore rimangono favorevoli per ora. Le prospettive di capacità HBM di Samsung segnalano una continua tensione nella DRAM standard. L'azione di Micron probabilmente seguirà i prezzi della memoria più della crescita dei ricavi in sé.
Stima il fair value di un'azienda all'istante (Gratuito con TIKR) >>>
Dovresti Investire in Micron?
L'unico modo per saperlo davvero è guardare tu stesso i numeri. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri MU e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i prezzi obiettivo sono in trend rialzista o ribassista.
Puoi creare una watchlist gratuita per seguire MU insieme a tutte le altre azioni nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere tu stesso.
Analizza l'azione MU su TIKR Gratis→
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni ad acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in alcuna azione menzionata. Grazie per la lettura e buoni investimenti!




