

Statistiche Chiave per l'Azione COST
- Performance ultima settimana: +2,0%
- Range 52 settimane: $844 a $1.097
- Prezzo obiettivo modello di valutazione: $1.210
- Potenziale rialzista implicito: 31,1% in 2,9 anni
Misura il premio di Costco rispetto a 5 anni di previsioni degli analisti nel Modello di Valutazione di TIKR (È gratuito) >>>
Vendite Record, Azione Silenziosa: Dentro il Q4 di Costco
Le azioni di Costco Wholesale (COST) sono salite di circa il 2,0% nell'ultima settimana, chiudendo vicino a $923 lunedì. Il guadagno è seguito ai risultati del quarto trimestre fiscale del 24 settembre che hanno superato le stime di Wall Street. Tuttavia, l'azione quota ancora circa il 16% al di sotto del suo massimo a 52 settimane di $1.097, ed è sostanzialmente piatta nell'ultimo anno.
Il trimestre in sé è stato forte. Le vendite nette sono aumentate dell'11,2% a 93,9 miliardi di dollari, mentre l'EPS ha raggiunto $6,75, in aumento rispetto ai $5,87 dell'anno precedente. Tale cifra includeva un beneficio una tantum di $0,15 per azione derivante dai rimborsi tariffari IEEPA. IEEPA si riferisce ai poteri di emergenza utilizzati per imporre dazi che gli importatori hanno poi recuperato. Escludendolo, l'EPS è comunque cresciuto del 12,4%.
L'abbonamento, il cuore del motore di profitto di Costco, ha continuato a crescere. I membri paganti sono aumentati del 3,8% a 84,1 milioni, e i membri Executive di livello superiore sono saliti del 9,4% a 42,3 milioni. Invece di incassare il contante del rimborso, Costco ne sta reinvestendo la maggior parte in prezzi più bassi. Nella conference call sui risultati, il CFO Gary Millerchip ha dichiarato: "Il nostro obiettivo è essere i primi a ridurre i prezzi quando vediamo opportunità per farlo."
Allora perché la reazione contenuta? Diverse società di intermediazione hanno tagliato i prezzi obiettivo dopo il rapporto, dato che l'azione già quota a un premio elevato. Gli investitori hanno anche notato che la crescita delle vendite comparabili del 9,4% è stata sostenuta dai prezzi della benzina e dal tasso di cambio, con la cifra rettificata al 6,7%. Andando avanti, Costco deve dimostrare di poter far crescere i membri più velocemente di quanto si raffreddi la sua valutazione.
Analizza le stime fiscali 2027 di Costco riga per riga su TIKR (È gratuito) >>>
Il Multiplo Premium di Costco Sta Facendo il Lavoro Pesante
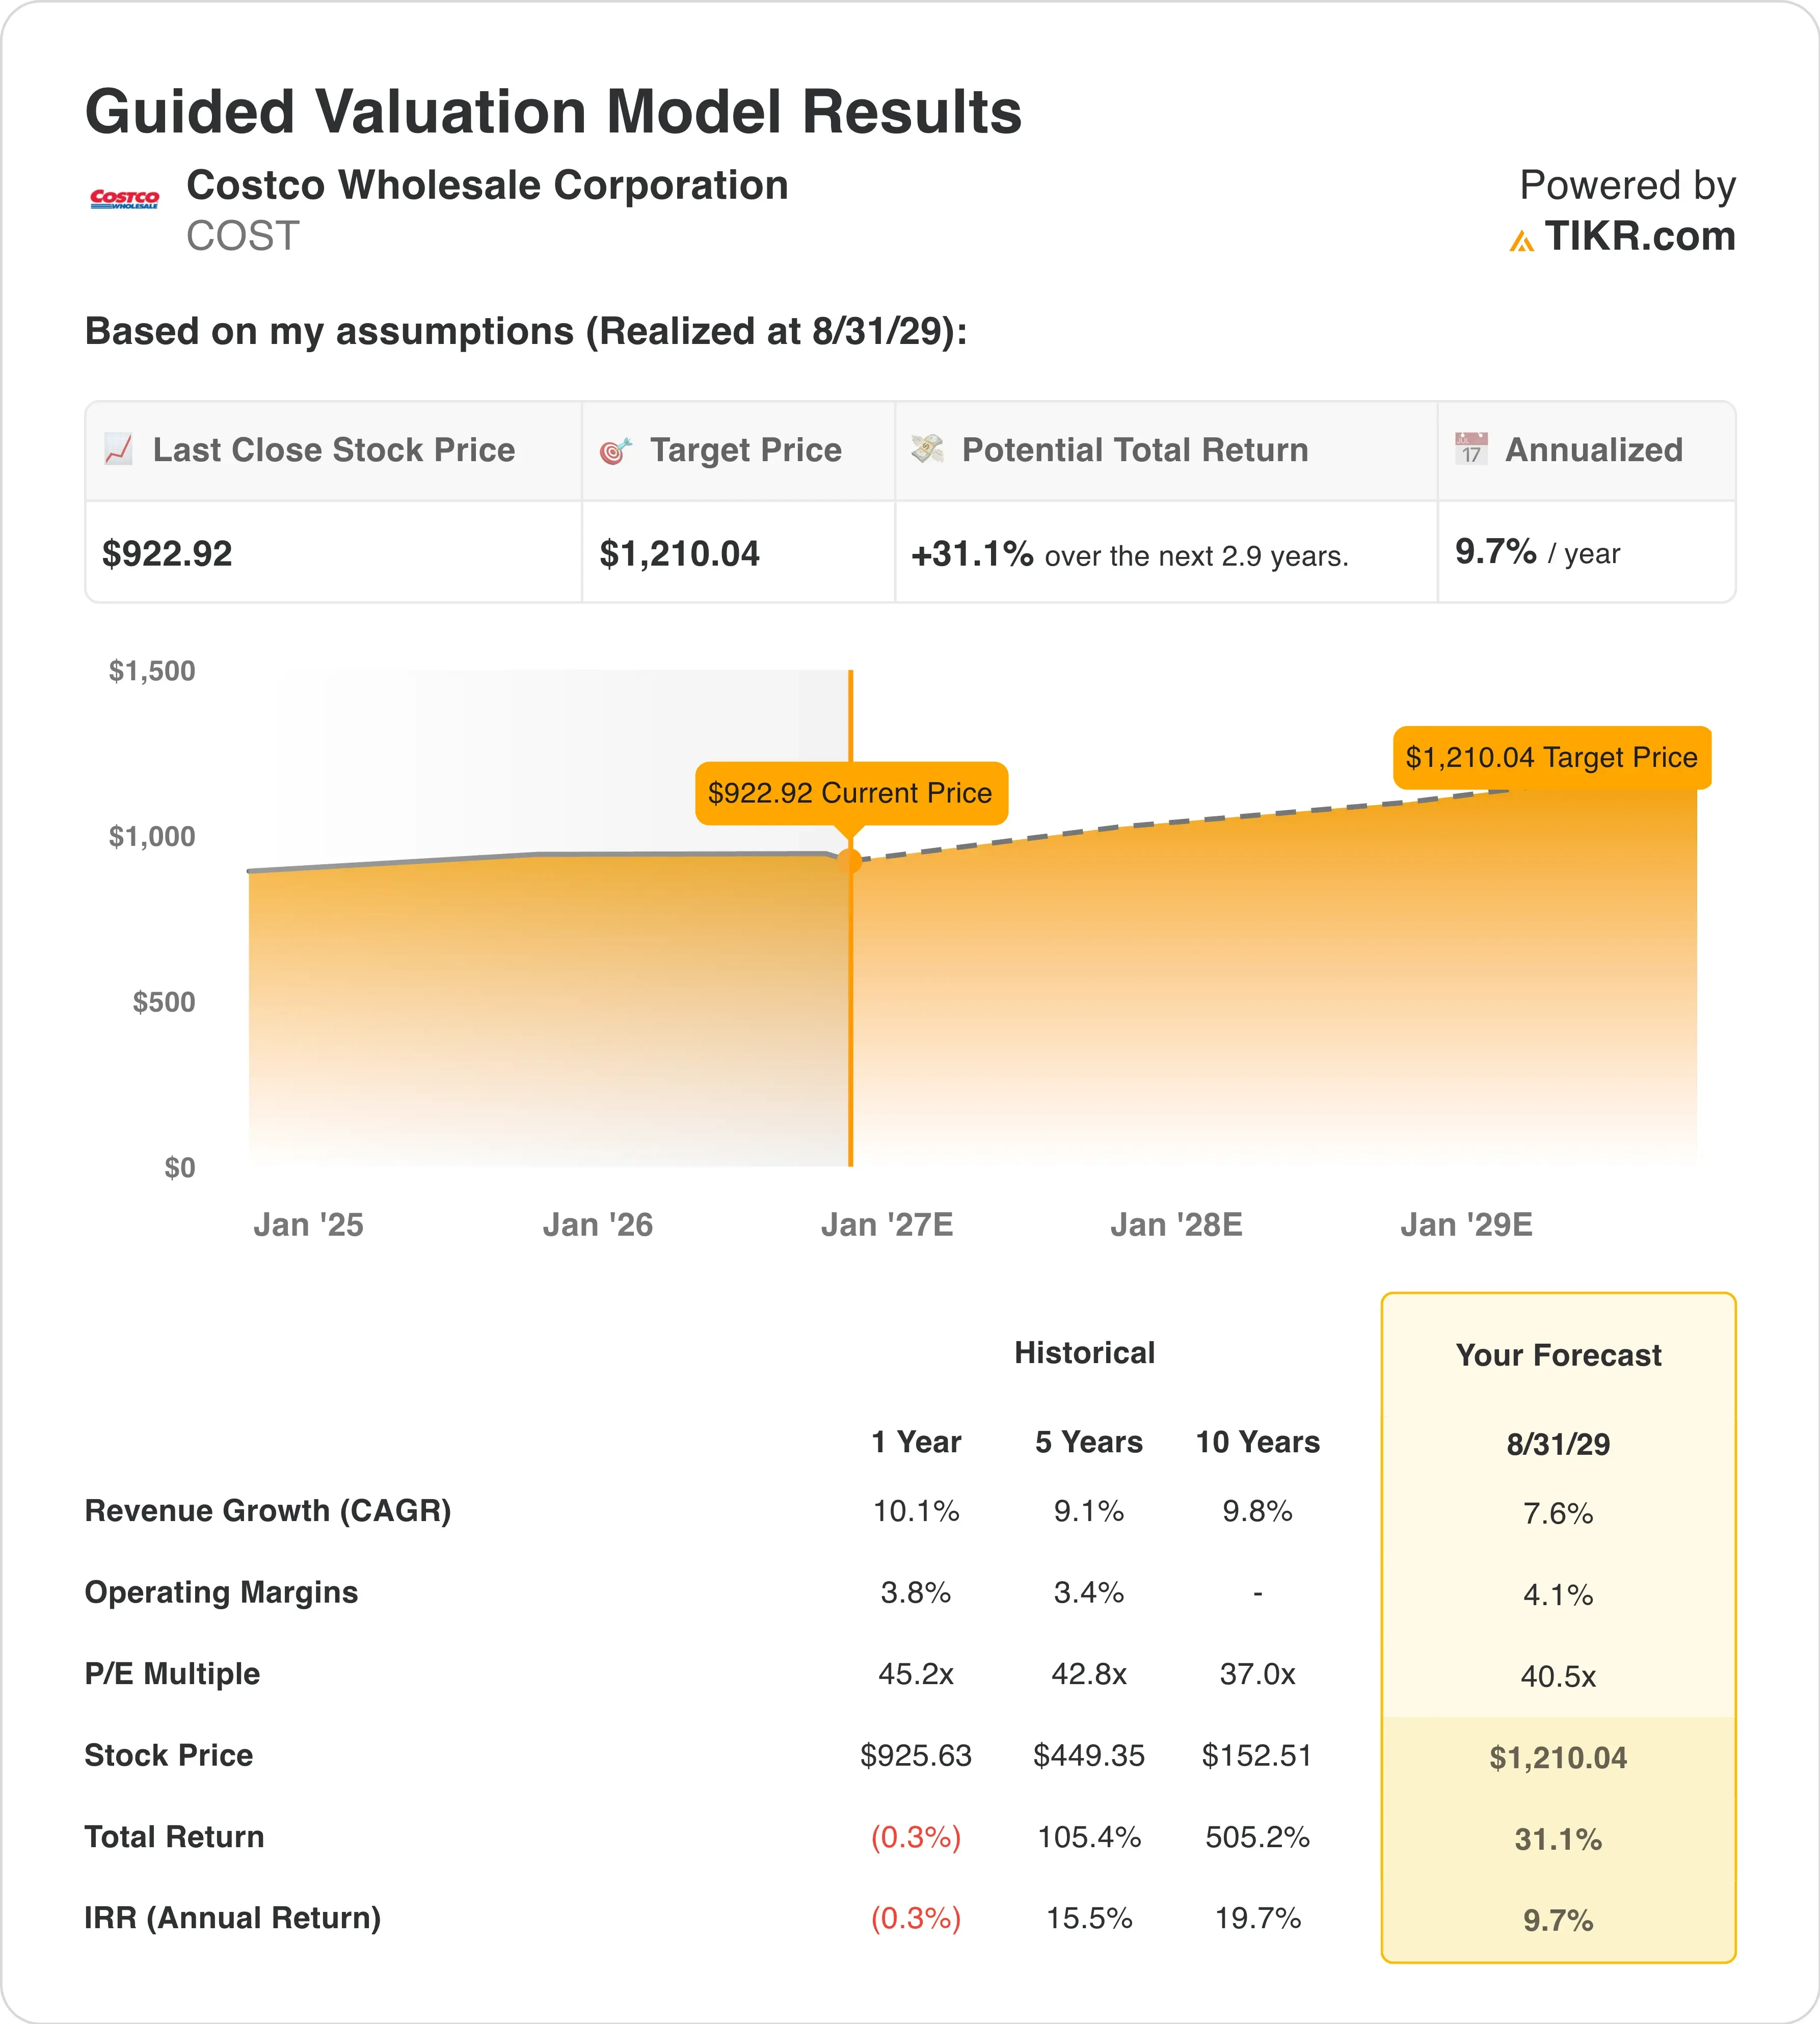
Sotto le ipotesi del modello di valutazione realizzate fino al 31/08/29, l'azione è modellata utilizzando:
Sulla base di questi input, il modello stima un prezzo obiettivo di $1.210, implicando un rendimento totale del 31,1% rispetto al prezzo attuale di $923 e un rendimento annualizzato del 9,7% nei prossimi 2,9 anni.
Un rendimento annuale del 9,7% è discreto, ma si colloca appena al di sotto della soglia del 10% per un'azione chiaramente attraente. Questo indica che Costco appare sostanzialmente valutata in modo equo. Gli investitori stanno pagando 40,5x gli utili dell'anno prossimo per un retailer con un margine operativo del 3,9%.
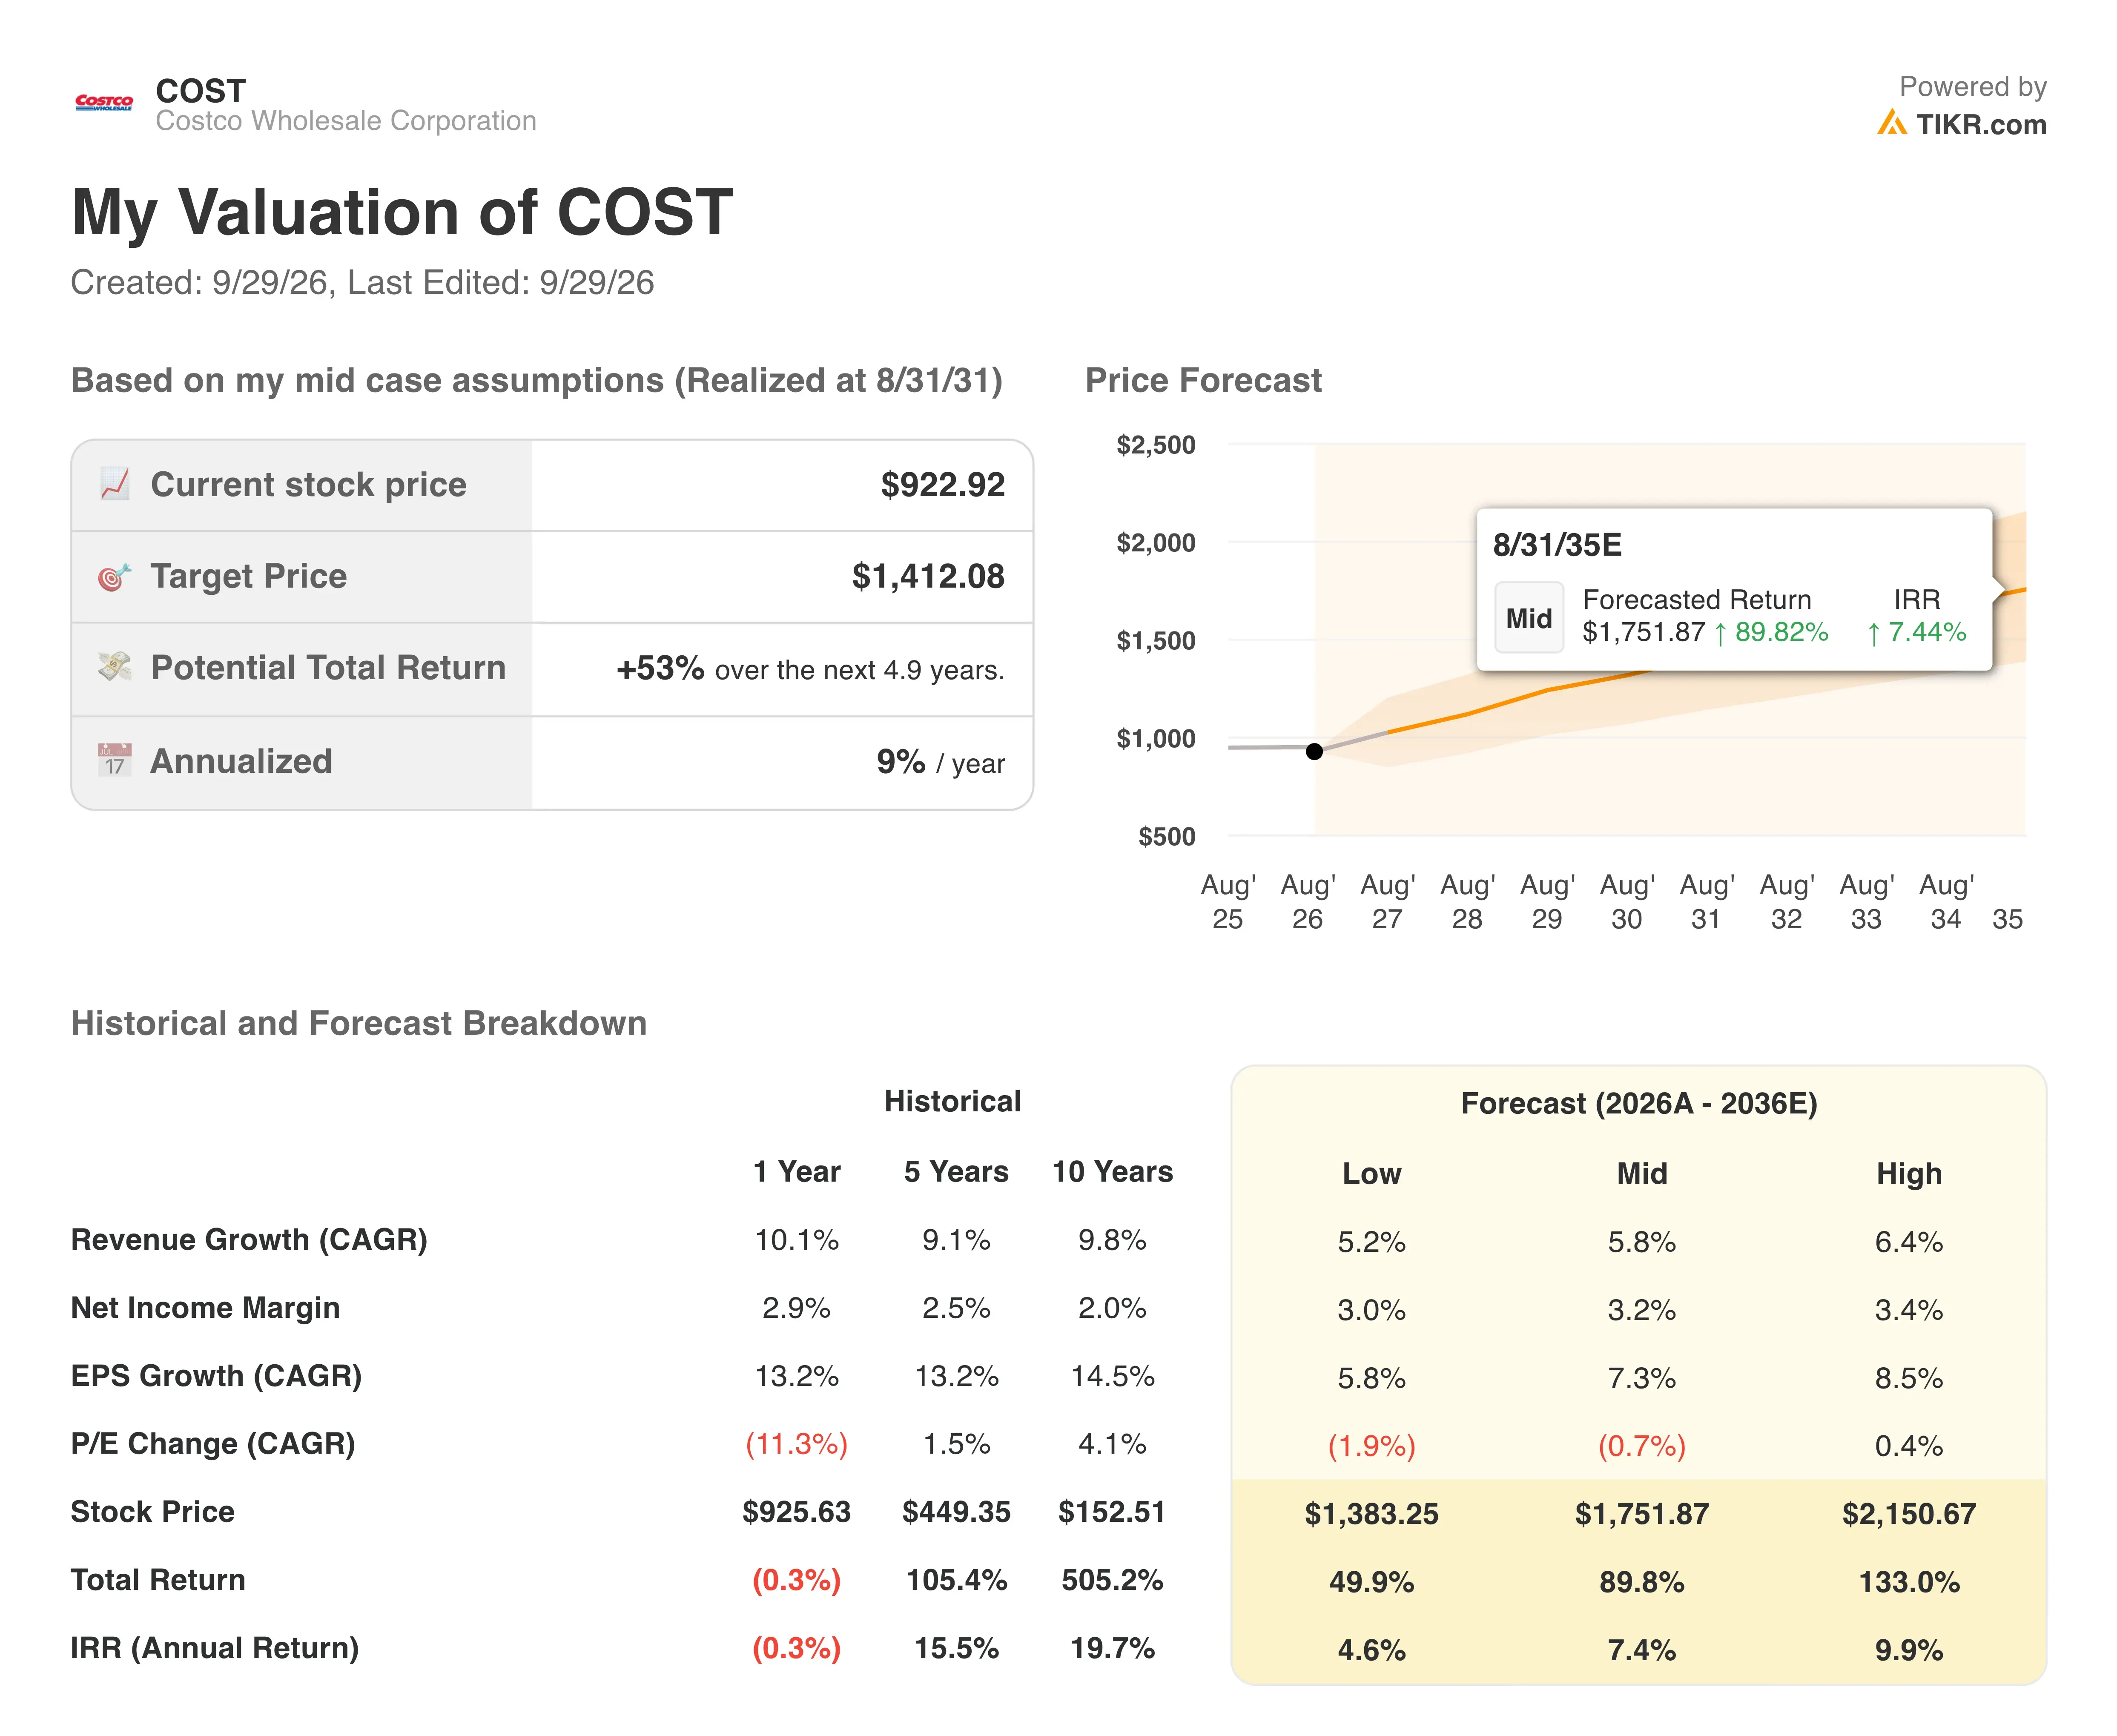
Il modello mantiene quel multiplo vicino al livello odierno. Un P/E di uscita di 40,5x si colloca al di sotto dei 45,2x dell'ultimo anno, ma al di sopra della media decennale di 37,0x. Quindi la previsione presuppone che gli investitori continuino a pagare un premio per la coerenza di Costco senza espandere il premio stesso.
Le ipotesi di crescita appaiono conservative. Le entrate sono cresciute a un tasso composto del 9,1% annuo in cinque anni, mentre il modello utilizza il 7,6%, vicino alla stima forward degli analisti del 7,9%. I margini salgono solo leggermente al 4,1%, perché Costco deliberatamente trasferisce i risparmi ai membri.
La solidità del bilancio aggiunge un cuscinetto. Costco detiene circa 12,7 miliardi di dollari in più di liquidità rispetto al debito, il che aiuta a finanziare le 33 aperture pianificate per l'anno fiscale 2027. In confronto, Walmart (WMT) quota a 36,3x gli utili forward con una crescita attesa più lenta, quindi il premio di Costco riflette la sua più rapida espansione di unità.
Walmart e Target Stanno Combattendo per lo Stesso Acquirente Attento al Valore
Walmart è il rivale più vicino a Costco, soprattutto attraverso Sam's Club. Le vendite comparabili di Walmart U.S. sono aumentate del 2,6% nel suo ultimo trimestre, ben al di sotto del 6,7% rettificato di Costco. Tuttavia, l'eCommerce globale di Walmart è cresciuto del 23%, leggermente superiore alla crescita delle vendite digitali di Costco del 19,5%. Quindi Walmart sta guadagnando terreno sulla copertura delle consegne, mentre Costco mantiene ancora il primato sulle vendite comparabili.
La valutazione separa i due in modo più netto. Costco quota a 40,5x gli utili forward, rispetto ai 36,3x di Walmart. Gli analisti si aspettano che le entrate di Costco crescano del 7,9% annuo nei prossimi due anni, contro il 5,5% di Walmart. Questa crescita più rapida spiega parte del premio, ma non tutto.
Target (TGT) è lo sfidante in ripresa. Le sue vendite comparabili del Q2 sono aumentate del 3,8% e ha tagliato i prezzi su oltre 10.000 articoli nell'ultimo anno. Target ha anche beneficiato dei rimborsi tariffari, che hanno aggiunto $1,65 al suo EPS trimestrale. Tuttavia, il modello di abbonamento di Costco gli fornisce una base di profitto più stabile, poiché le quote arrivano indipendentemente da quanto spendono i membri.
Metti in luce la crescita dei membri e le vendite digitali come prossimi catalizzatori >>>
Cosa Guiderà l'Azione COST in Futuro?
La crescita dei magazzini è il driver di lungo termine più chiaro. Costco prevede 33 aperture nell'anno fiscale 2027, inclusi 5 trasferimenti, mentre lavora verso l'obiettivo di 30 nuovi magazzini netti all'anno. Le spese in conto capitale dovrebbero salire a circa 7,5 miliardi di dollari da 6,4 miliardi per sostenere tale espansione. Più magazzini significano più membri che pagano quote annuali.
I rimborsi tariffari continueranno a influenzare i risultati nel breve termine. Costco ha ricevuto 184 milioni di dollari nel Q4, poco più di un terzo dei suoi rimborsi attesi. Il management ha dichiarato di aver già ricevuto un importo simile nel Q1 fiscale 2027 e di pianificare di reinvestirne la maggior parte in valore per i membri. Quindi i margini riportati potrebbero apparire irregolari anche mentre la crescita sottostante rimane stabile.
La convenienza è un'altra leva. Costco ha esteso le consegne Uber Eats a 47 stati da 17, portando quasi 600 magazzini nel servizio on demand. Poiché i clienti delle consegne tendono ad essere più giovani, questo potrebbe aiutare Costco a reclutare la sua prossima generazione di membri.
I rapporti mensili sulle vendite offrono punti di controllo frequenti. I dati sulle vendite di settembre arriveranno il 7 ottobre, seguiti dagli utili del Q1 fiscale 2027 il 10 dicembre.
Dovresti Investire in Costco Wholesale?
L'unico modo per saperlo davvero è guardare i numeri tu stesso. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri COST e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per entrate e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i prezzi obiettivo sono in tendenza al rialzo o al ribasso.
Puoi creare una watchlist gratuita per monitorare COST insieme a tutte le altre azioni nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere tu stesso.
Analizza l'azione COST su TIKR Gratis→
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcuna azione. Creiamo i nostri contenuti sulla base dei dati di investimento del Terminal TIKR e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in alcuna azione menzionata. Grazie per la lettura e buon investimento!




