


Punti Chiave
- Il CEO di Nvidia, Jensen Huang, ha dichiarato che il costo di un token di IA sta diminuendo di 30-40 volte all'anno, e vuole che continui a calare.
- Token più economici aiutano Nvidia perché l'utilizzo sta crescendo più velocemente del calo dei prezzi, mentre i neocloud e i laboratori di IA che vendono i token sopportano il rischio di prezzo.
- La CFO di OpenAI, Sarah Friar, ha dichiarato che un taglio dell'80% sul prezzo dei modelli più economici dell'azienda ha aumentato l'utilizzo di 10 volte.
- Gli analisti si aspettano che i ricavi di Nvidia quasi raddoppino, raggiungendo 412 miliardi di dollari quest'anno fiscale, e il rischio principale sono clienti fortemente indebitati come CoreWeave, che è sceso del 15% il 14 ottobre.
Nvidia (NVDA) Il CEO Jensen Huang ha un messaggio per chiunque sia preoccupato che l'IA stia diventando troppo economica: Bene.
"Il costo dell'IA, il costo di un token si sta riducendo di 30, 40 volte all'anno," ha dichiarato Huang a Emily Chang di Bloomberg in un'intervista trasmessa nell'episodio del 15 ottobre di Bloomberg Tech.
Ha anche dichiarato sul podcast BG2 che lo vuole così: "vogliamo che i costi dell'intelligenza diminuiscano di un fattore due o 20 ogni singolo anno perché il suo consumo sarà più che sufficiente a compensare."
Quindi l'azienda i cui chip producono i token sta facendo il tifo affinché quei token diventino più economici, e in fretta.
Gli investitori stanno litigando su questo punto proprio ora. I prezzi dei token in calo sono metà della tesi ribassista dietro il selloff dei neocloud della scorsa settimana. CoreWeave (CRWV) è sceso del 15% mercoledì 14 ottobre, mentre i rendimenti delle sue obbligazioni si avvicinavano al 15%.
Penso che i conti di Huang funzionino per Nvidia, e siano molto più duri per le aziende che vendono i token.
Prezzo giù dell'80%, utilizzo su di 10 volte
La CFO di OpenAI, Sarah Friar, ha fornito un esempio concreto su Bloomberg Talks il 14 ottobre. Circa sei settimane prima, OpenAI aveva tagliato i prezzi su Luna, la sua serie di modelli più economica, dell'80%.
"Abbiamo visto l'utilizzo salire di 10 volte," ha detto Friar. "Questo ci dice che c'è molta elasticità della domanda rispetto al prezzo in questo momento."
Facciamo i conti: ogni token viene venduto a un quinto del prezzo precedente, e OpenAI ne vende 10 volte di più. Si tratta di circa il doppio dei ricavi dagli stessi modelli. (Questo presuppone che "utilizzo" di Friar significhi token, cosa che lei non ha specificato.)
Il volume è amico di Nvidia
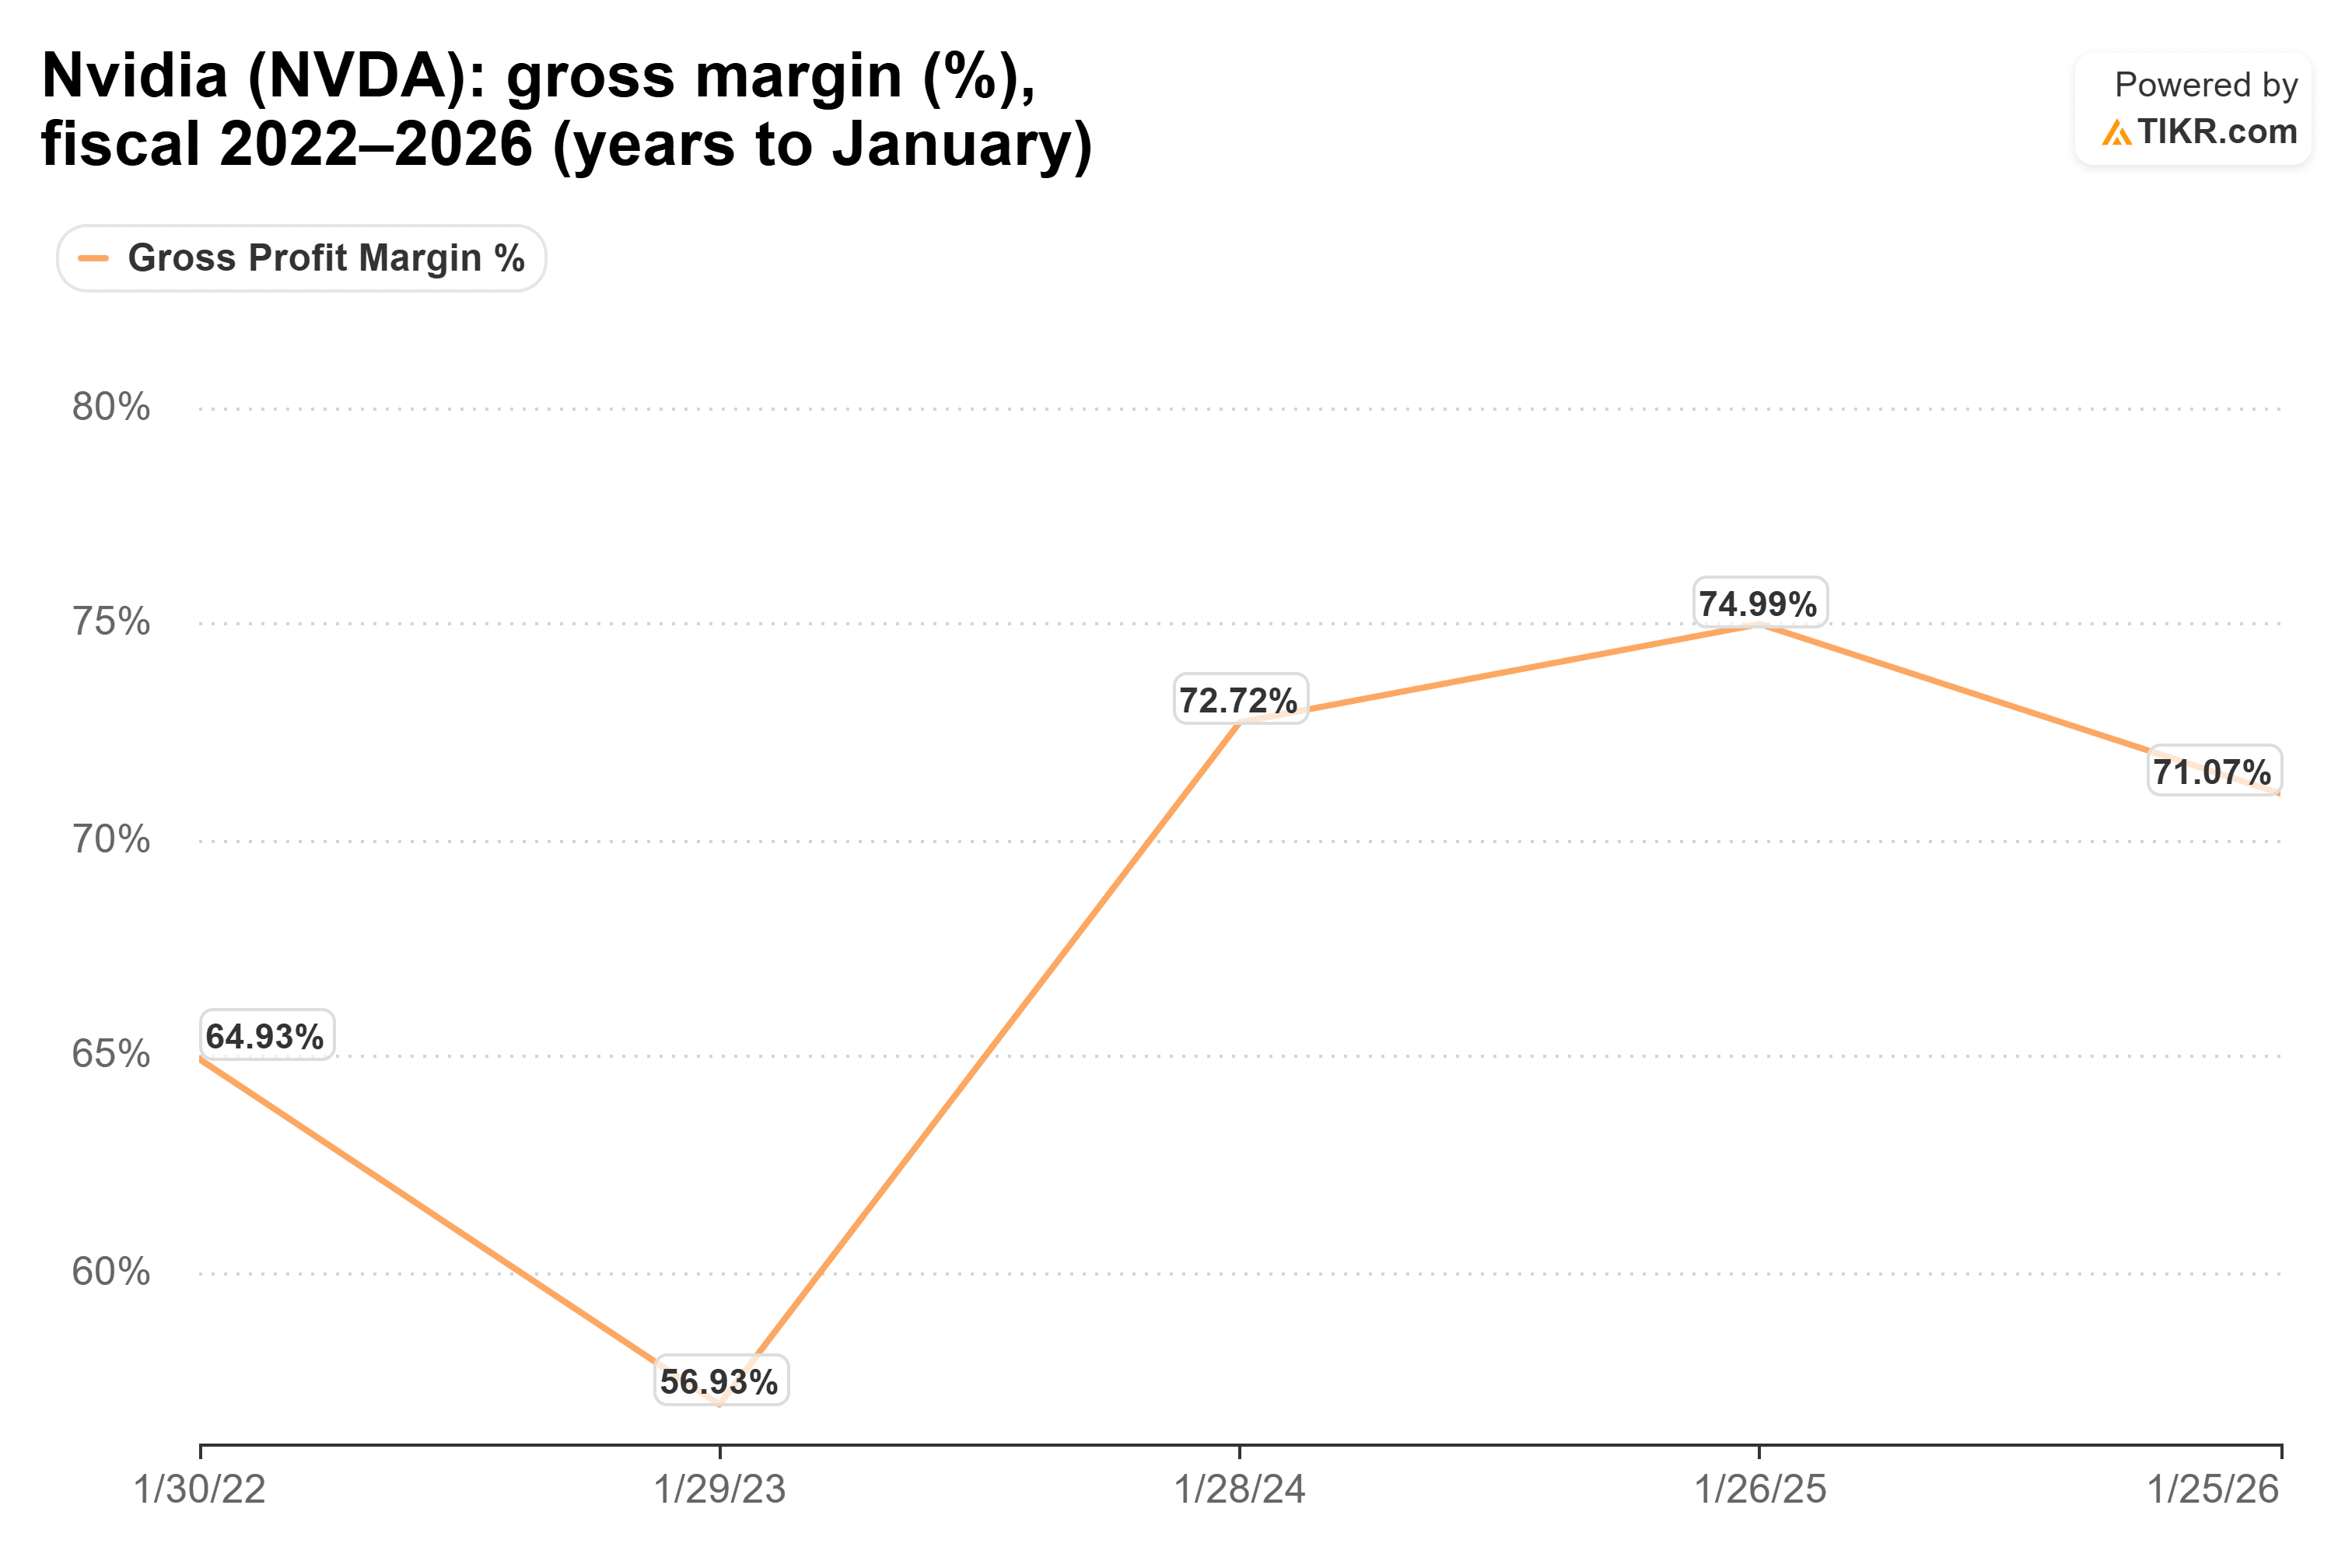
Più token richiedono più capacità di calcolo, e la capacità di calcolo è ciò che vende Nvidia. I token più economici non hanno reso nemmeno i chip di Nvidia più economici. Il suo margine lordo è rimasto sopra il 70% in ciascuno degli ultimi tre anni fiscali, dal 72,7% nell'anno terminato a gennaio 2024 al 71,1% nell'anno terminato a gennaio 2026, mentre i costi dei token sono calati bruscamente.
Wall Street si aspetta che quel volume continui ad arrivare. Il consensus prevede che i ricavi di Nvidia quasi raddoppino, passando da 216 miliardi di dollari nell'anno terminato a gennaio 2026 a 412 miliardi di dollari nell'anno terminante a gennaio 2027, per poi raggiungere 692 miliardi di dollari l'anno successivo.
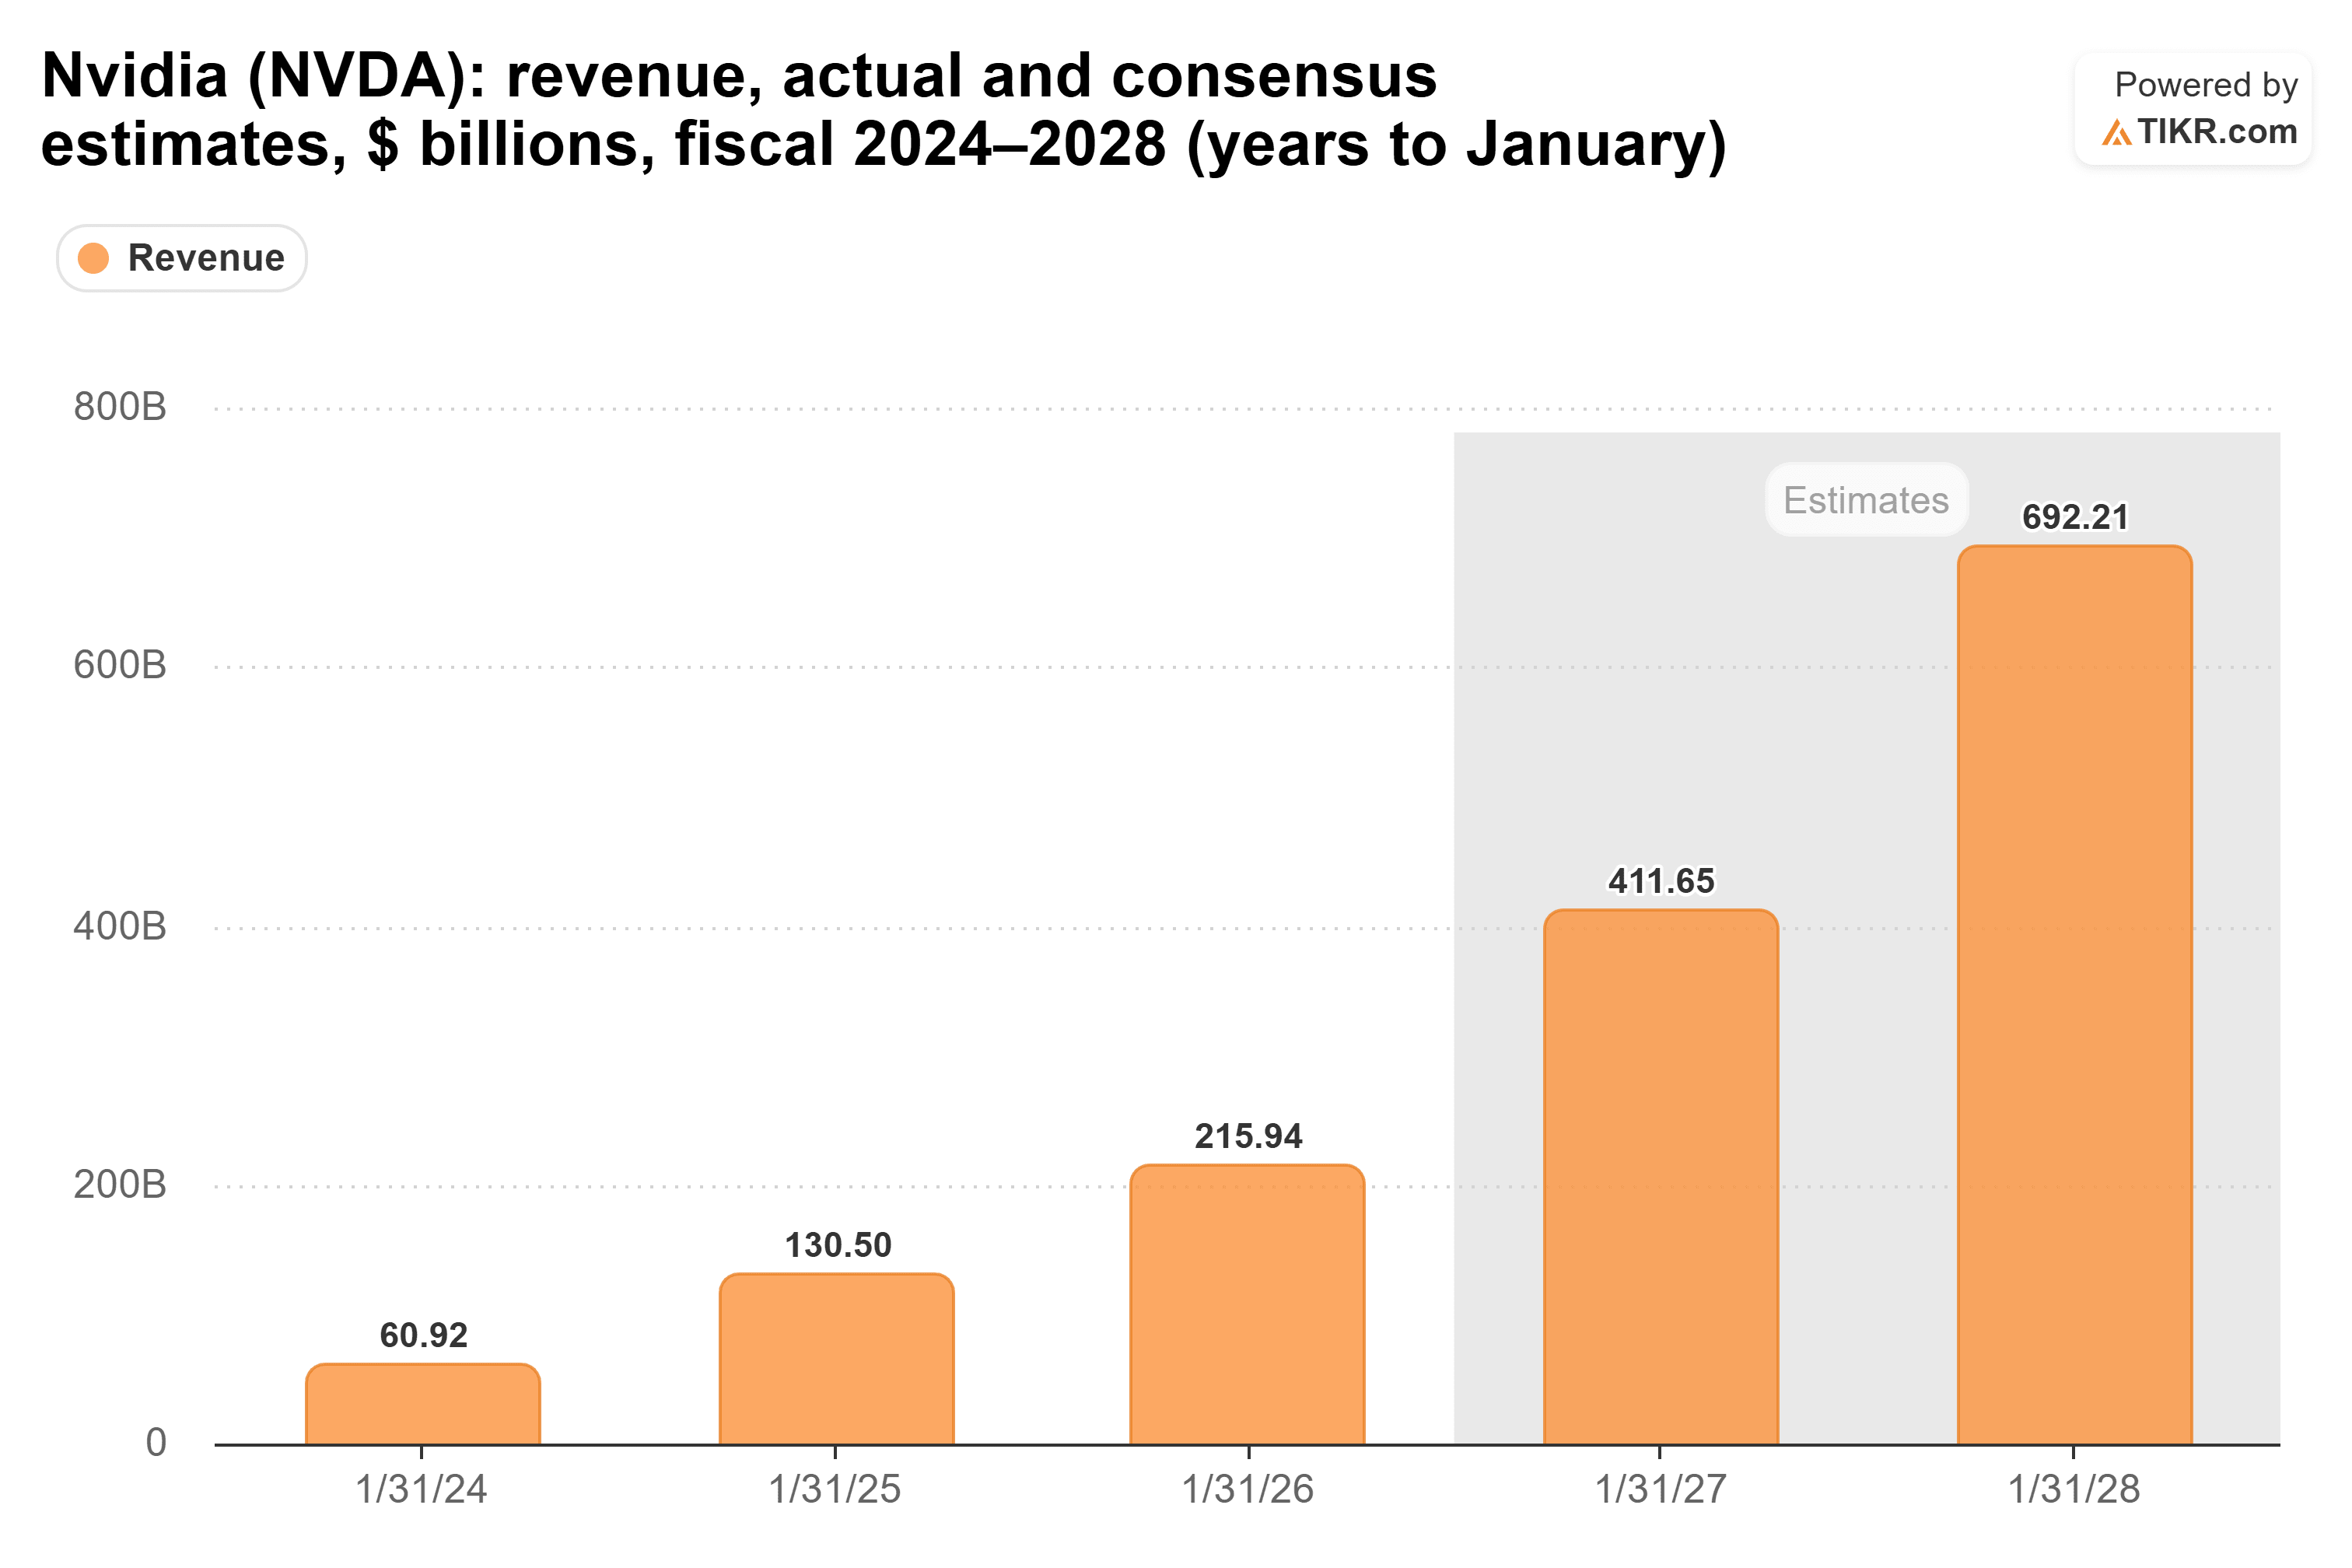
Questo è il piano di Huang in un grafico: rendere i token più economici e lasciare che sia il volume a fare il resto.
Per i venditori di token, è un tapis roulant
Le aziende dall'altra parte di questo scambio non possono esultare altrettanto rumorosamente, perché guadagnano sul prezzo di ogni token.
Nell'episodio del 15 ottobre di Prof G Markets, l'investitore Paul Kedrosky ha citato un rapporto del gruppo di ricerca Epoch AI: "negli ultimi quattro anni abbiamo avuto una riduzione annuale di circa 13 volte nel costo dei token."
Kedrosky ha detto che se si ripaga il debito con "prezzo per volume", bisogna far crescere il volume di 13 volte all'anno solo per restare fermi. O come ha detto lui: "devi raddoppiare le vendite di token ogni 90 giorni."
I ricavi di CoreWeave sono passati da 230 milioni di dollari nel 2023 a 5,13 miliardi di dollari nel 2025, più di 20 volte in due anni.
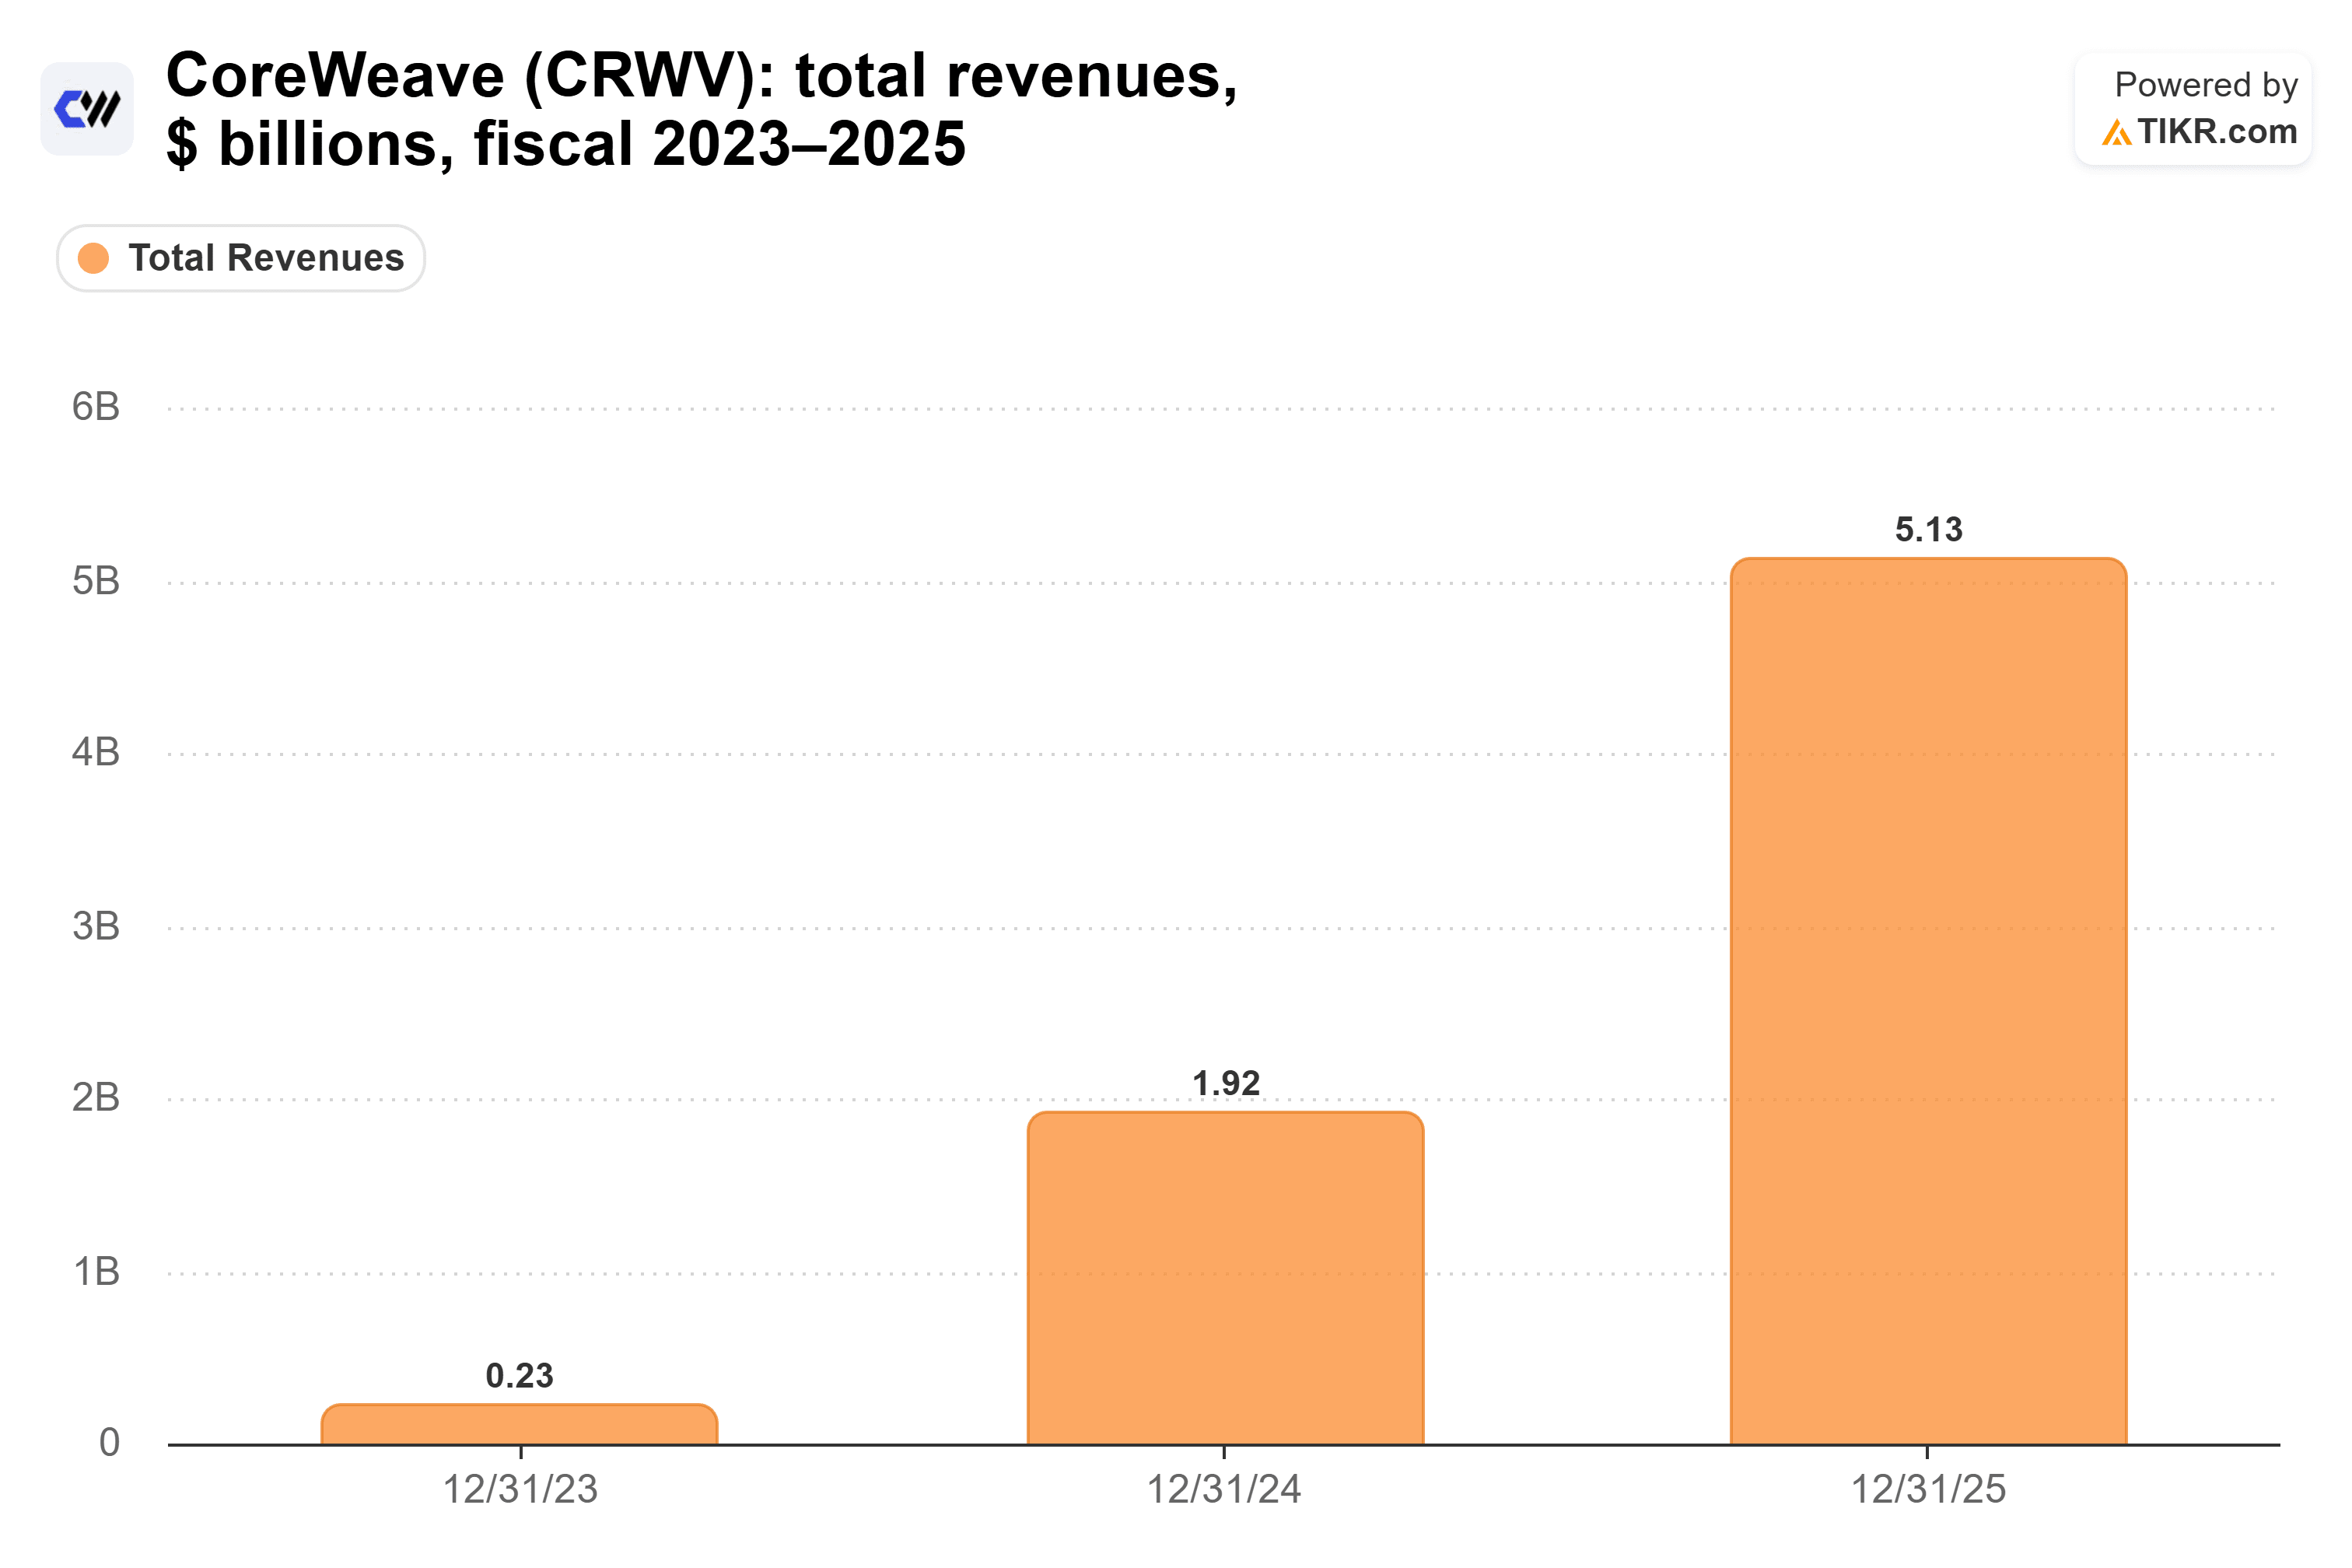
Questa è una crescita enorme. Tuttavia, è rallentata da circa 8 volte nel 2024 a 2,7 volte nel 2025, come ci si aspetterebbe a quelle dimensioni, e il tapis roulant di Kedrosky mantiene lo stesso ritmo.
Il rischio di Nvidia si trova nei bilanci dei suoi clienti
La tesi più forte contro il piano di Huang suona così: se i prezzi calano più velocemente di quanto cresca il volume, i laboratori e i neocloud incassano meno ricavi e hanno meno liquidità da spendere per i chip di Nvidia. Kedrosky ha definito questa stretta "molto specifica per i neocloud più indebitati", e le obbligazioni di CoreWeave mostrano che i finanziatori sono preoccupati per la stessa cosa.
Finora, tuttavia, le prove indicano che Huang ha ragione. Il taglio dei prezzi di Friar ha circa raddoppiato i ricavi su quei modelli, e gli analisti si aspettano che i ricavi di Nvidia raggiungano 903 miliardi di dollari nell'anno terminante a gennaio 2029.
La legge di Moore ha funzionato allo stesso modo. L'informatica è diventata più economica ogni anno per decenni, e il mondo ha continuato ad acquistarne di più. Stessa storia qui.
Quindi sì, i costi dei token in calo sono il piano di Nvidia, ed è un buon piano finché l'utilizzo continua a crescere più velocemente del calo dei prezzi. Nvidia viene pagata per i chip che rendono i token più economici, e le aziende che vendono quei token sopportano il rischio di prezzo. Il piano dipende dalla capacità di quei clienti di continuare ad acquistare, e il prossimo rapporto trimestrale di Nvidia sarà il primo vero test dopo il selloff.
Quindi, quanto vale realmente l'azione Nvidia?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Nvidia. Parti dalle stime consensus di Wall Street, o modifica i dati di input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza di investimento o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni ad acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!


