Punti Chiave
- Il CEO di NVIDIA, Jensen Huang, ha dichiarato sul podcast BG2 che circa un terzo del business, il computing classico senza laboratori di IA coinvolti, cresce del 30-40% all'anno.
- Huang raggruppa tutti i laboratori all'avanguardia (frontier labs) in un 25-30% della potenza di calcolo di NVIDIA, evidenziando la domanda al di fuori di questi laboratori senza però stabilirne la quota sui ricavi.
- Il rischio principale è la concentrazione: Steve Eisman fa notare una riga del 10-Q che mostra come il 70% dei crediti commerciali di NVIDIA provenga da cinque clienti.
- NVIDIA scambia a 17,7x gli utili forward, vicino al minimo triennale e ben al di sotto della sua media di 30,3x.
Quanto di NVIDIA (NVDA) dipende realmente da OpenAI e Anthropic?
Gli investitori se lo chiedono da quando il mercato ha iniziato a dibattere se i ricavi di OpenAI siano 70 o 50 miliardi di dollari. Nell'episodio del 15 ottobre del podcast BG2, il CEO Jensen Huang ha risposto suddividendo il suo business in terzi, partendo da uno che non ha nulla a che fare con i laboratori di IA:
"Chiamiamolo un terzo del nostro business. E quel business sta crescendo, diciamo del 30%, 40% all'anno. In assenza di qualsiasi laboratorio di IA, NVIDIA non è zero, siamo un'azienda piuttosto grande."
Il che è un eufemismo.
I tre terzi di Huang
Ecco come Huang suddivide la potenza di calcolo di NVIDIA...
- Computing classico: elaborazione dati, simulazione, grafica, più machine learning tradizionale come il rilevamento delle frodi in Visa (V) e Mastercard (MA). Circa un terzo, in crescita del 30-40% all'anno secondo Huang — un business che, dice, non dipende dai laboratori di IA.
- Laboratori di IA: 25%, "forse 30%", distribuiti su cinque o sei laboratori, inclusi Muse di Meta Platforms (META), Gemini di Alphabet (GOOGL), Grok di xAI e, da quest'anno, Anthropic (la fetta che preoccupa gli investitori).
- Startup e nuovi cloud: "un vasto numero di nuove startup" in IA fisica, biologia e scienza dei materiali, tutte che affittano i chip di NVIDIA. Circa un terzo (la prossima generazione di AWS di Huang).
Quindi tutti i laboratori insieme costituiscono circa un quarto del business. "Stiamo mettendo troppa pressione su due laboratori", ha detto Huang.
Anche il resto del business è in forte crescita
L'ultimo trimestre di NVIDIA punta nella stessa direzione. Nei tre mesi terminati il 26 luglio 2026, i ricavi hanno raggiunto 96,2 miliardi di dollari, in aumento del 106% rispetto all'anno precedente...
- Hyperscale: 48,7 miliardi di dollari, +102%
- Cloud di IA, industriale e enterprise: 40,3 miliardi di dollari, +138%, che NVIDIA attribuisce a nativi dell'IA, imprese e clienti sovrani
- Edge computing (che include le vecchie linee gaming, visualizzazione professionale e automotive): 7,2 miliardi di dollari, +27%
La linea in crescita più rapida è quella al di fuori dei grandi acquirenti cloud. (Include i nativi dell'IA, che possono significare laboratori, e gli hyperscaler che affittano da cloud di IA, quindi è una lettura approssimativa.)
Anche le linee legacy hanno peso: nell'anno terminato a gennaio 2026, il gaming ha portato 16,0 miliardi di dollari, la visualizzazione professionale 3,2 miliardi e l'automotive 2,3 miliardi.
E l'intera torta continua a crescere. I ricavi sono passati da 131 miliardi di dollari nell'anno terminato a gennaio 2025 a 216 miliardi un anno dopo. Gli analisti si aspettano 412 miliardi nell'anno che termina a gennaio 2027, poi 692 miliardi l'anno successivo, in linea con la crescita di circa il 70% che NVIDIA ha indicato come previsione (guidance) ad agosto:
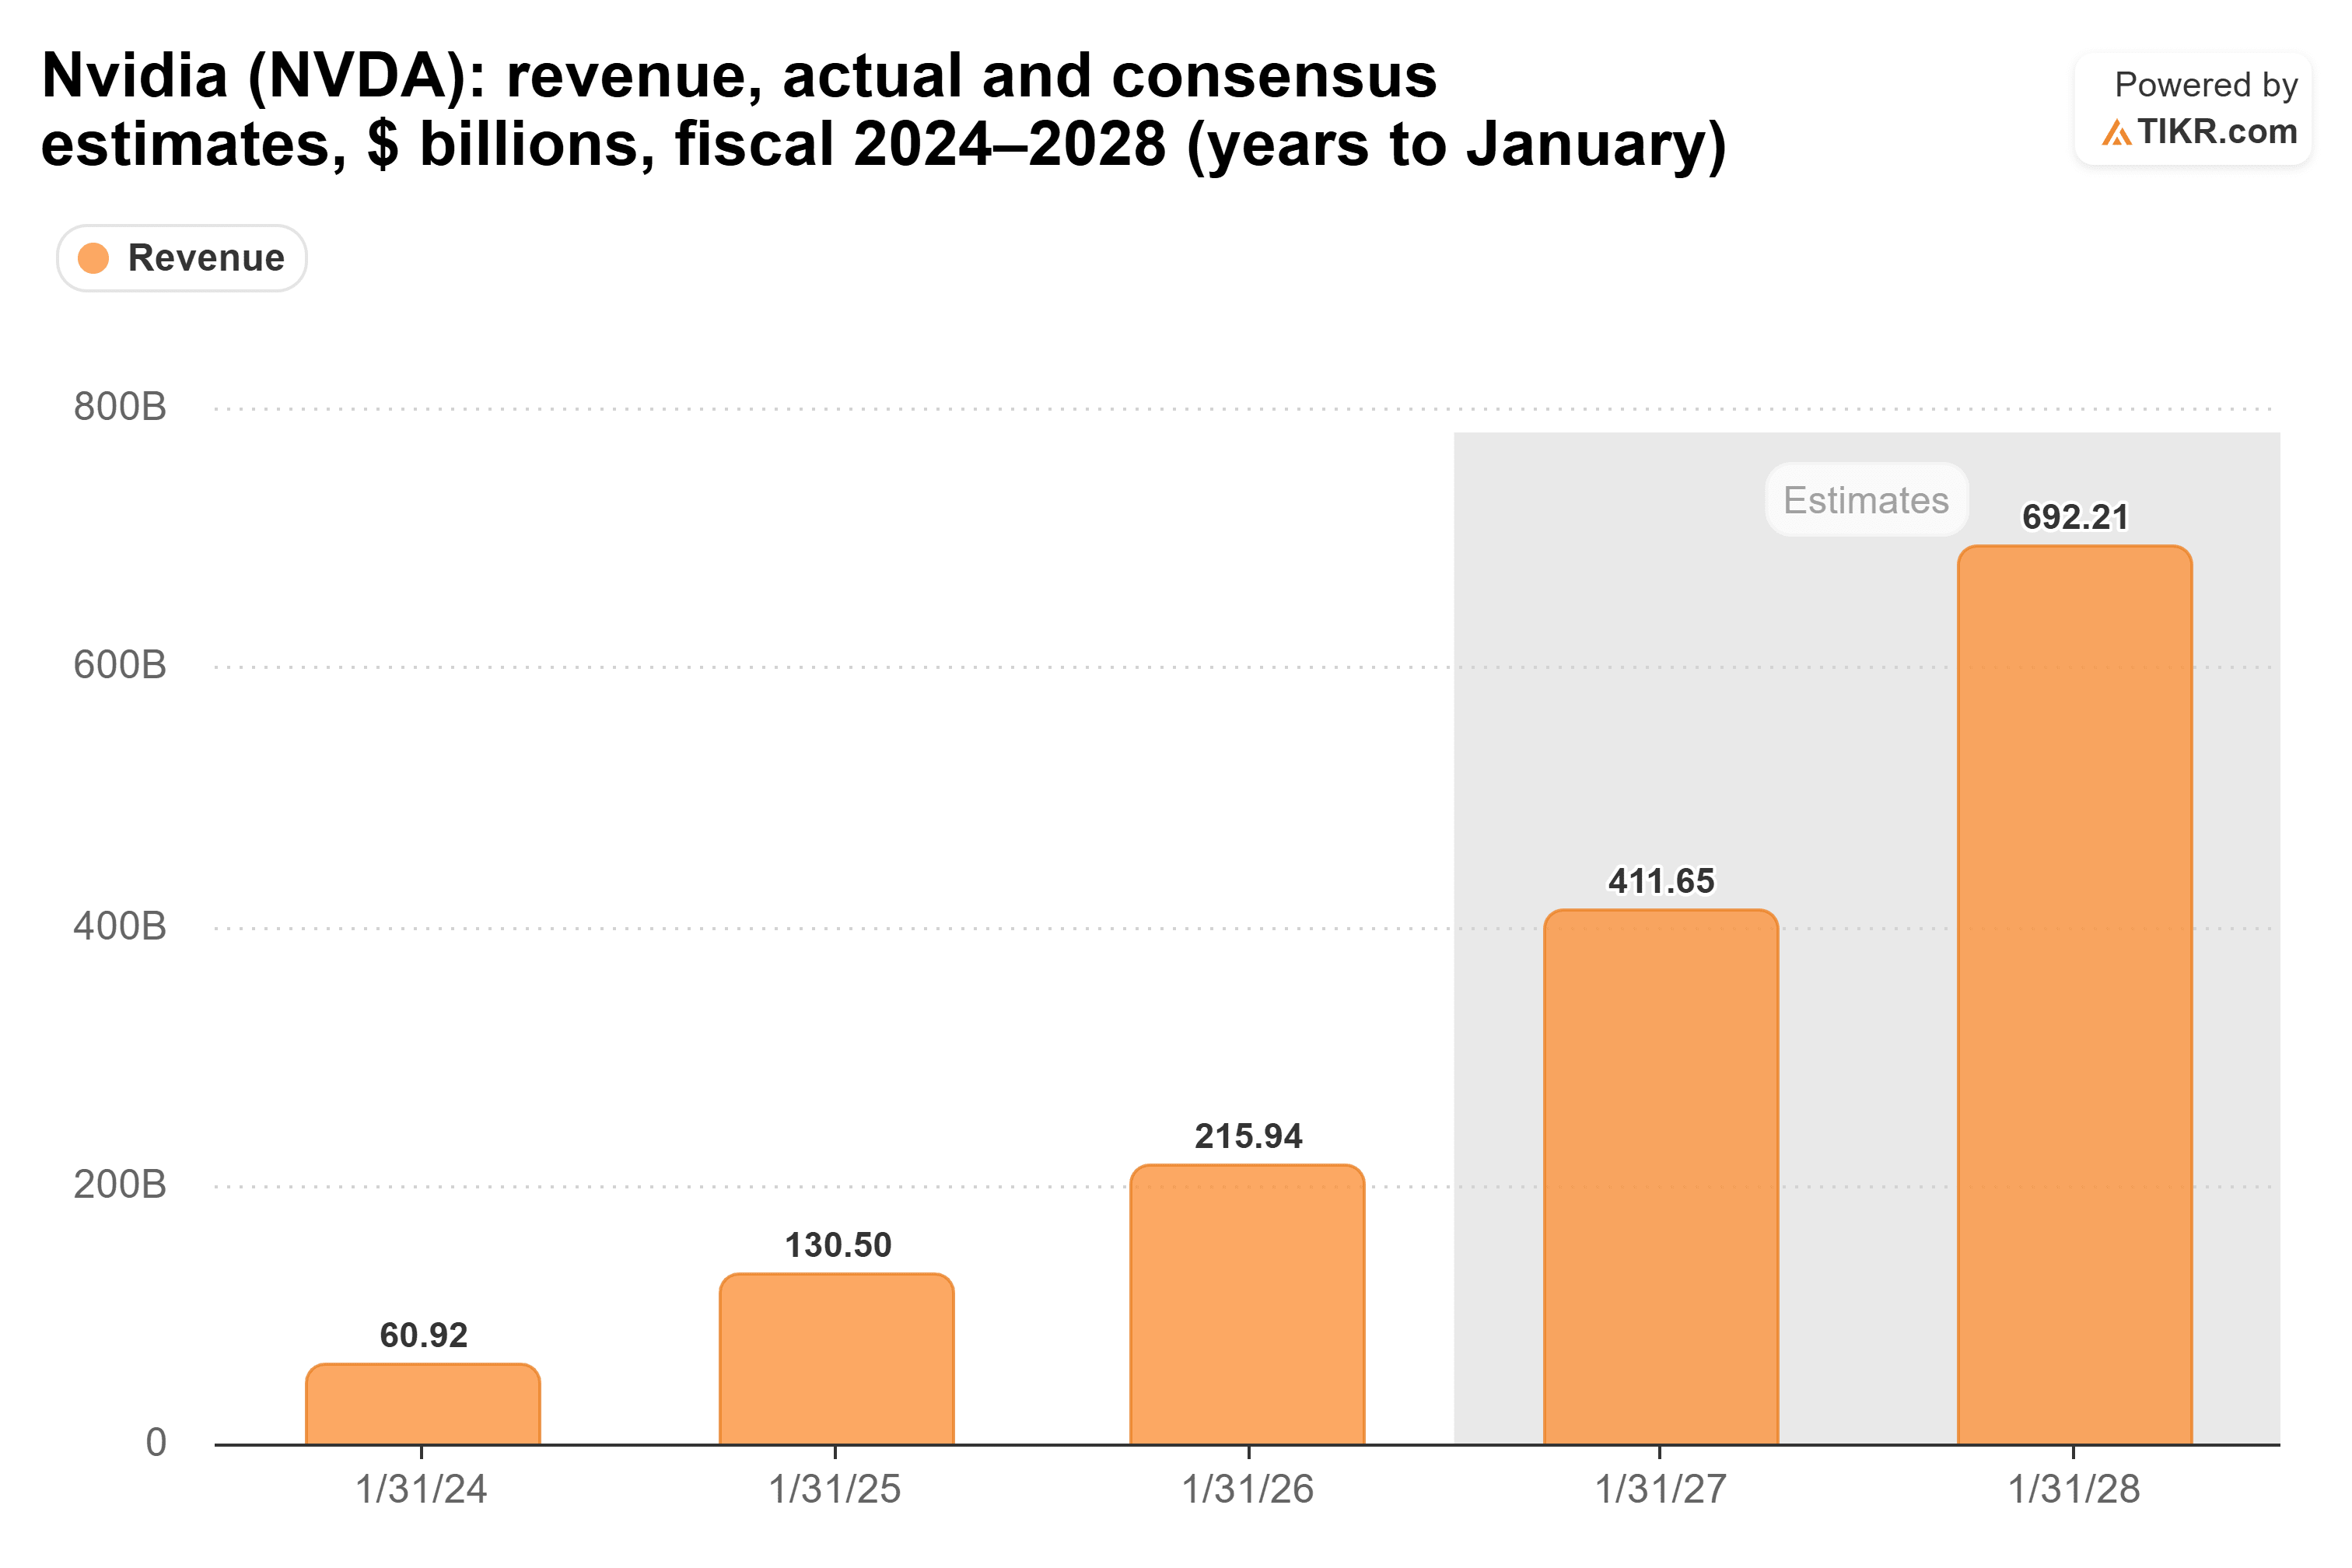
A titolo di esempio, tagliando del 30% il consenso di ricavi di quest'anno di 412 miliardi di dollari rimangono circa 288 miliardi, ovvero circa il 34% in più rispetto ai 216 miliardi dell'anno scorso. Ma la stima di Huang descrive la potenza di calcolo, non una quota di ricavi divulgata, e questo calcolo presuppone che il resto della domanda rimanga invariato. Non è una previsione dei ricavi di NVIDIA senza i laboratori.
Cinque clienti sono un rischio reale
La tesi più forte contro Huang arriva da Steve Eisman, l'investitore reso famoso da The Big Short. Su The Compound and Friends, ha fatto notare una riga nel 10-Q di NVIDIA:
"Il 70% dei crediti commerciali di NVIDIA, che è un proxy per i ricavi, proviene da cinque clienti"
Probabilmente sono gli hyperscaler, ha aggiunto, e "se vai dagli hyperscaler, il 70% dei loro ricavi di IA proviene da Anthropic e OpenAI."
Ciò evidenzia un rischio separato: NVIDIA può servire utenti finali diversificati pur facendo affidamento su un gruppo concentrato di clienti diretti. Il documento non identifica quei cinque clienti né mostra come le categorie di domanda di Huang si mappino su di loro. La loro quota del 70% sui crediti commerciali inoltre non stabilisce una quota del 70% sui ricavi.
I cloud di IA, industriali e enterprise rappresentano circa il 45% dei ricavi del data center, ma ciò non stabilisce una ridotta esposizione a quei cinque clienti o ai laboratori all'avanguardia. NVIDIA afferma che questa categoria include la domanda da parte di nativi dell'IA e hyperscaler che utilizzano cloud di IA. Come ha detto Azeem Azhar, fondatore di Exponential View, su The Ezra Klein Show, Anthropic "potrebbe crollare, ma NVIDIA starà bene."
Valutata come se i laboratori fossero tutto
Gli investitori non stanno ancora comprando i conti di Huang. NVIDIA scambia a 17,7x gli utili forward. È appena sopra il suo minimo triennale di 17,5x del 14 settembre, molto al di sotto della sua media di 30,3x, e lontanissima dai 46,7x toccati a giugno 2024...
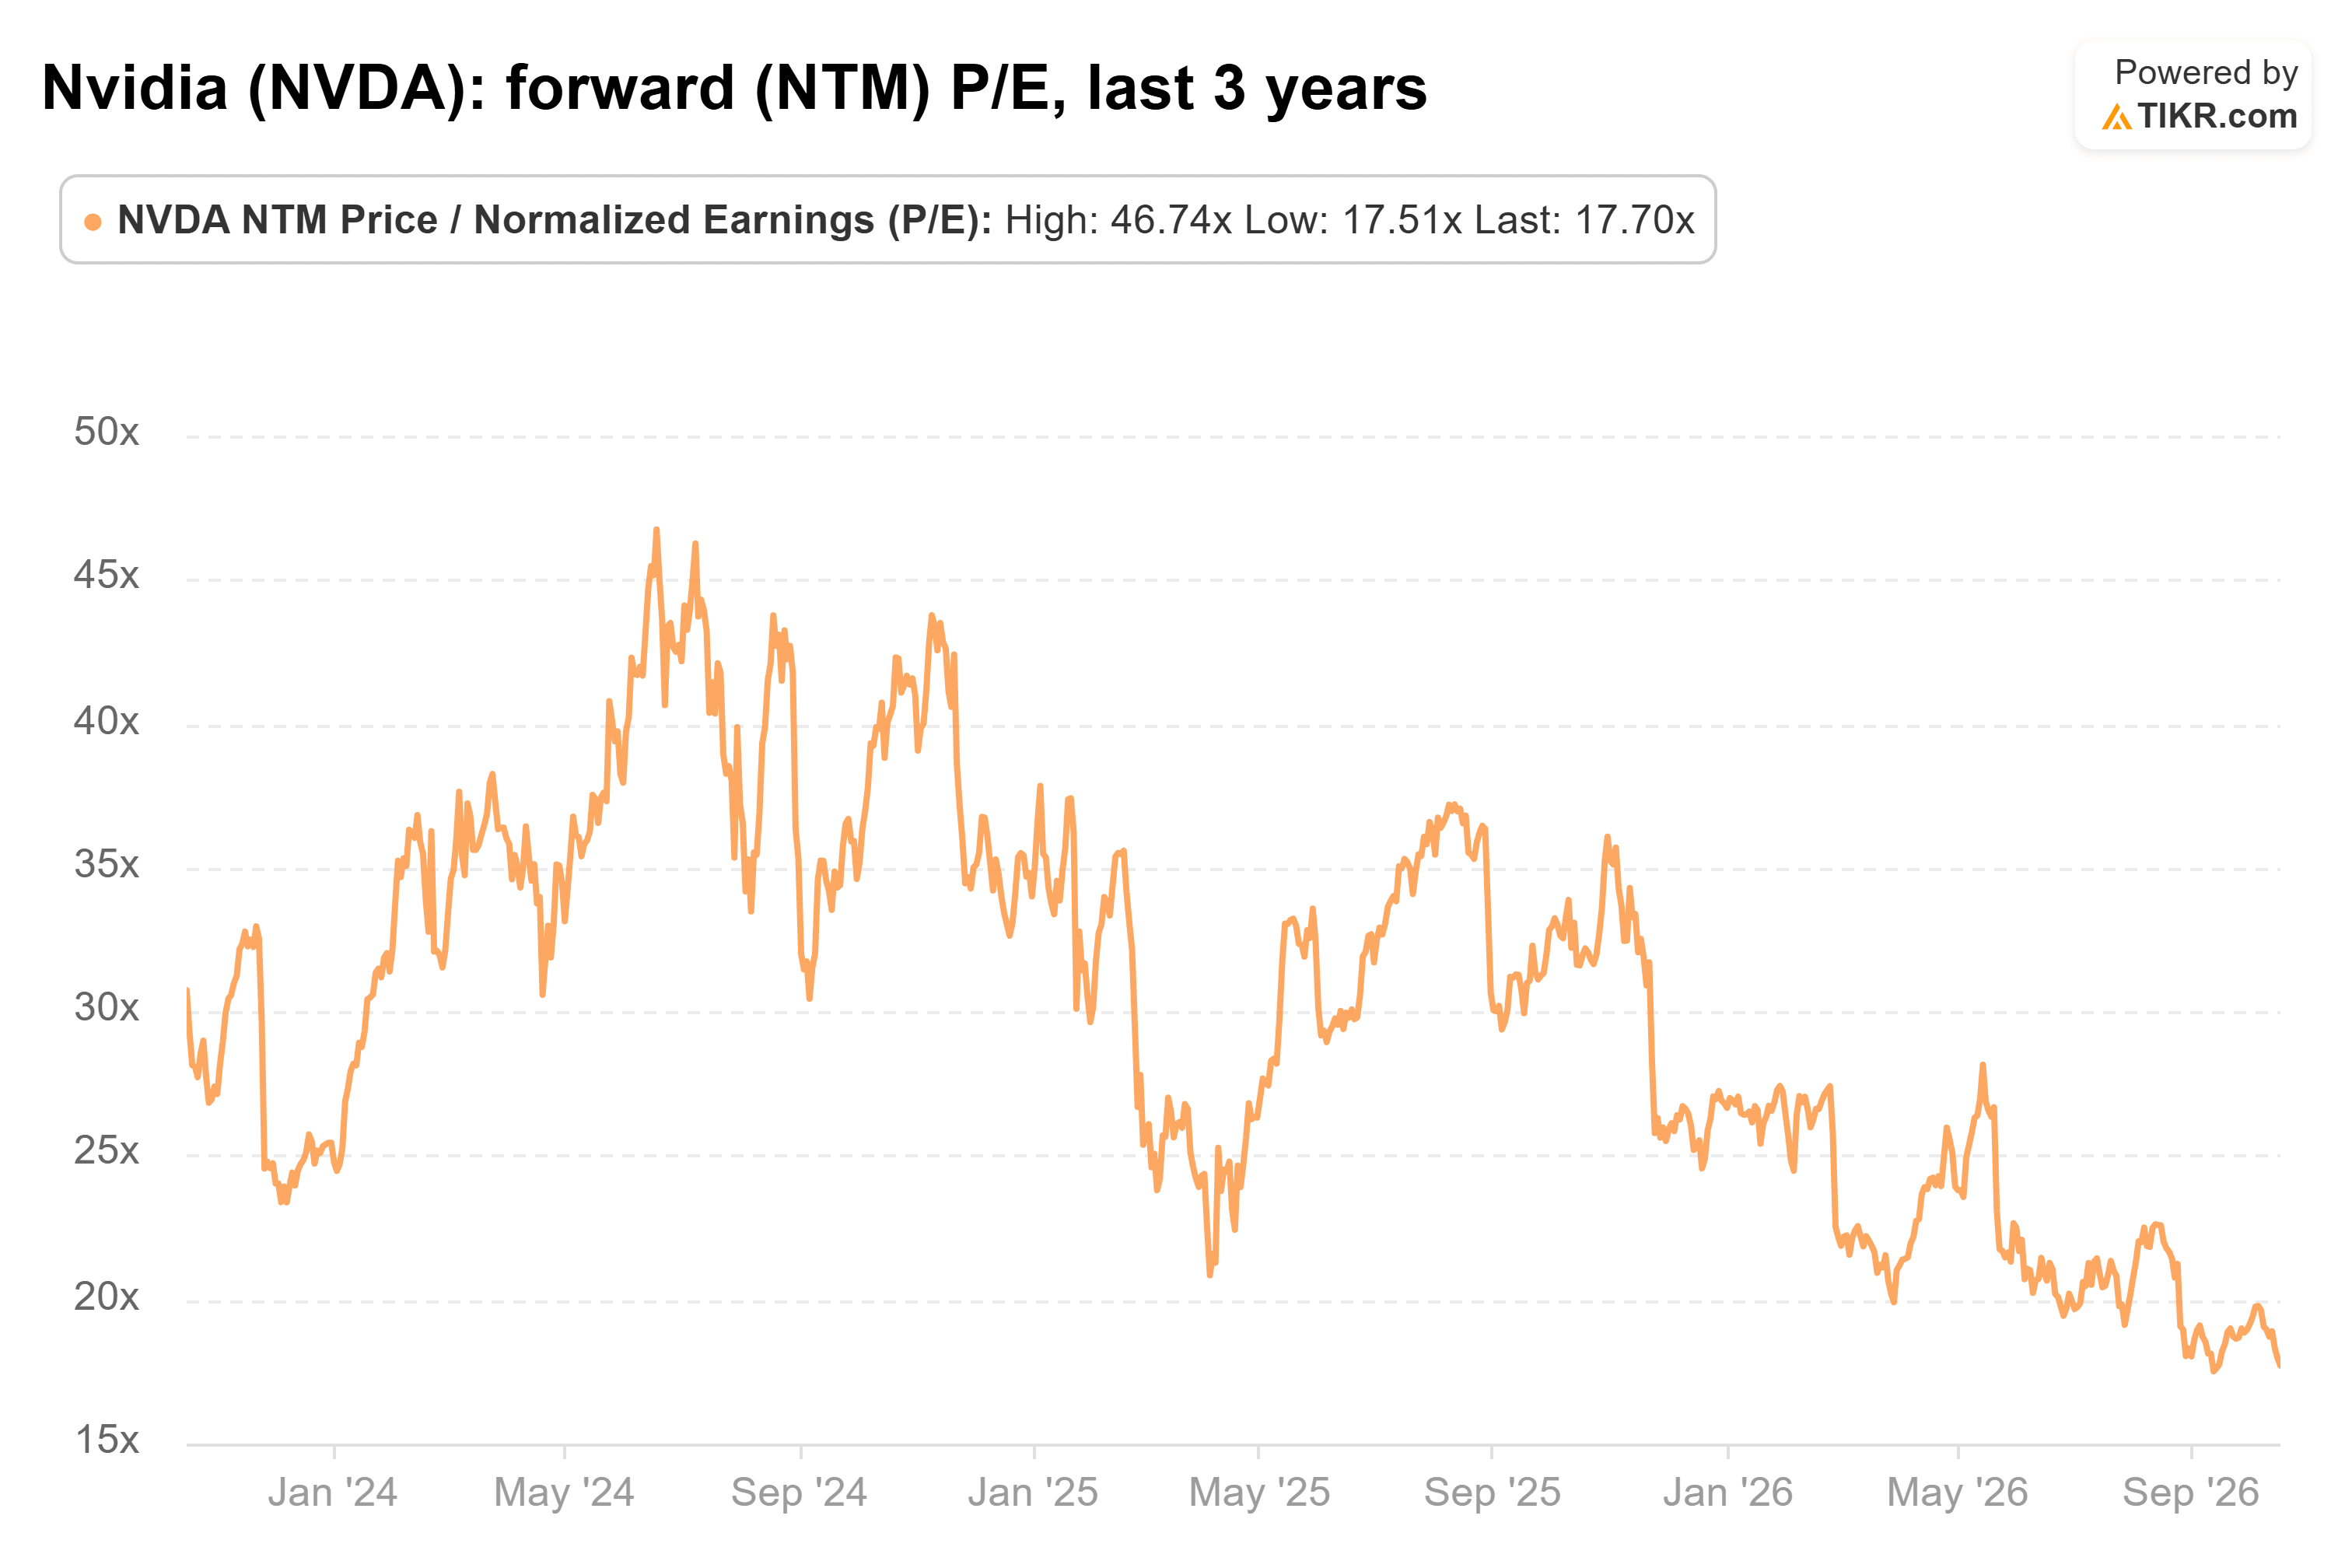
Penso che Huang abbia la meglio in questo dibattito. NVIDIA sta crescendo in tutte e tre le categorie di ricavi riportate, e i commenti di Huang evidenziano la domanda al di là dei laboratori all'avanguardia. Essi non stabiliscono quanti ricavi sopravviverebbero se quei laboratori scomparissero. Eppure il titolo è valutato come se due laboratori fossero l'intera storia.
Naturalmente, i cinque clienti di Eisman sono la cosa da monitorare. NVIDIA ha indicato come previsione (guidance) 108,0 miliardi di dollari di ricavi per il trimestre che termina a ottobre, e quel rapporto mostrerà se i suoi maggiori acquirenti stanno ancora spendendo.
Quindi, quanto vale realmente il titolo NVIDIA?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere NVIDIA. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni ad acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti o aggiornamenti importanti sull'azienda. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!