

Punti Chiave
- Kimberly-Clark rende il 5,4% e Hormel Foods rende il 6,0%, e nell'anno fiscale 2025 ciascuna ha pagato in dividendi più di quanto ha generato in free cash flow.
- Sugli ultimi dodici mesi riportati, il dividendo di Kimberly-Clark ha utilizzato il 92% del free cash flow e quello di Hormel l'82%.
- L'EPS rettificato di Kimberly-Clark da operazioni continuative è cresciuto del 10,4% nel secondo trimestre del 2026, mentre le vendite nette organiche di Hormel sono calate del 2% nel suo terzo trimestre fiscale.
- Da monitorare: l'acquisizione pendente di Kenvue da parte di Kimberly-Clark, che il management prevede di chiudere entro la fine del 2026, e i risultati fiscali 2026 di Hormel.
Qualsiasi pensionato alla ricerca di reddito da dividendi guarderà con attenzione Kimberly-Clark (KMB) e Hormel Foods (HRL), che rendono rispettivamente il 5,4% e il 6,0%. Entrambe hanno appena concluso un anno fiscale 2025 in cui il dividendo è costato più del free cash flow che lo sostiene.
Hormel afferma di non voler arretrare. Nella conference call del terzo trimestre fiscale di agosto, il management ha dichiarato: "Rimaniamo impegnati sul dividendo e siamo orgogliosi di aver raggiunto il nostro 392° pagamento trimestrale consecutivo."
Il dividendo trimestrale di $1,28 di Kimberly-Clark ha una grande operazione in ballo accanto a sé: l'acquisizione pendente di Kenvue (KVUE), che il management afferma essere in linea per la chiusura entro la fine di quest'anno.
Quindi, quale è il titolo da dividendo migliore per un pensionato che ha bisogno di un assegno su cui poter contare?
| Metrica | Kimberly-Clark (KMB) | Hormel Foods (HRL) |
|---|---|---|
| Dividend yield | 5.4% | 6.0% |
| Dividendo annuale | $5.12 | $1.17 |
| Crescita del dividendo, anno fiscale 2020–2025 | 3,3% annuo | 4,5% annuo |
| Cash dividend payout ratio (TTM) | 92% | 82% |
| Net debt/EBITDA | 1.49x | 1.19x |
| Interest coverage | 12.21x | 12.61x |
| Forward P/E | 13.8x | 13.0x |
Il cuscinetto di Kimberly-Clark è sottile
I profitti di Kimberly-Clark stanno andando nella direzione giusta. Nel secondo trimestre del 2026, le vendite nette sono aumentate dello 0,6% a $4,2 miliardi, e l'EPS rettificato da operazioni continuative è salito del 10,4% a $1,80. Le vendite di International Personal Care sono cresciute del 4,0%.
Il dividendo ha meno margine. Nei dodici mesi al 30 giugno 2026, ha utilizzato il 92% del free cash flow, un cuscinetto sottile. I dividendi pagati sono aumentati ogni anno, da $1,31 miliardi nell'anno fiscale 2016 a $1,66 miliardi nell'anno fiscale 2025. Il free cash flow è oscillato tra $1,53 miliardi nell'anno fiscale 2019 e $2,78 miliardi nell'anno fiscale 2023…
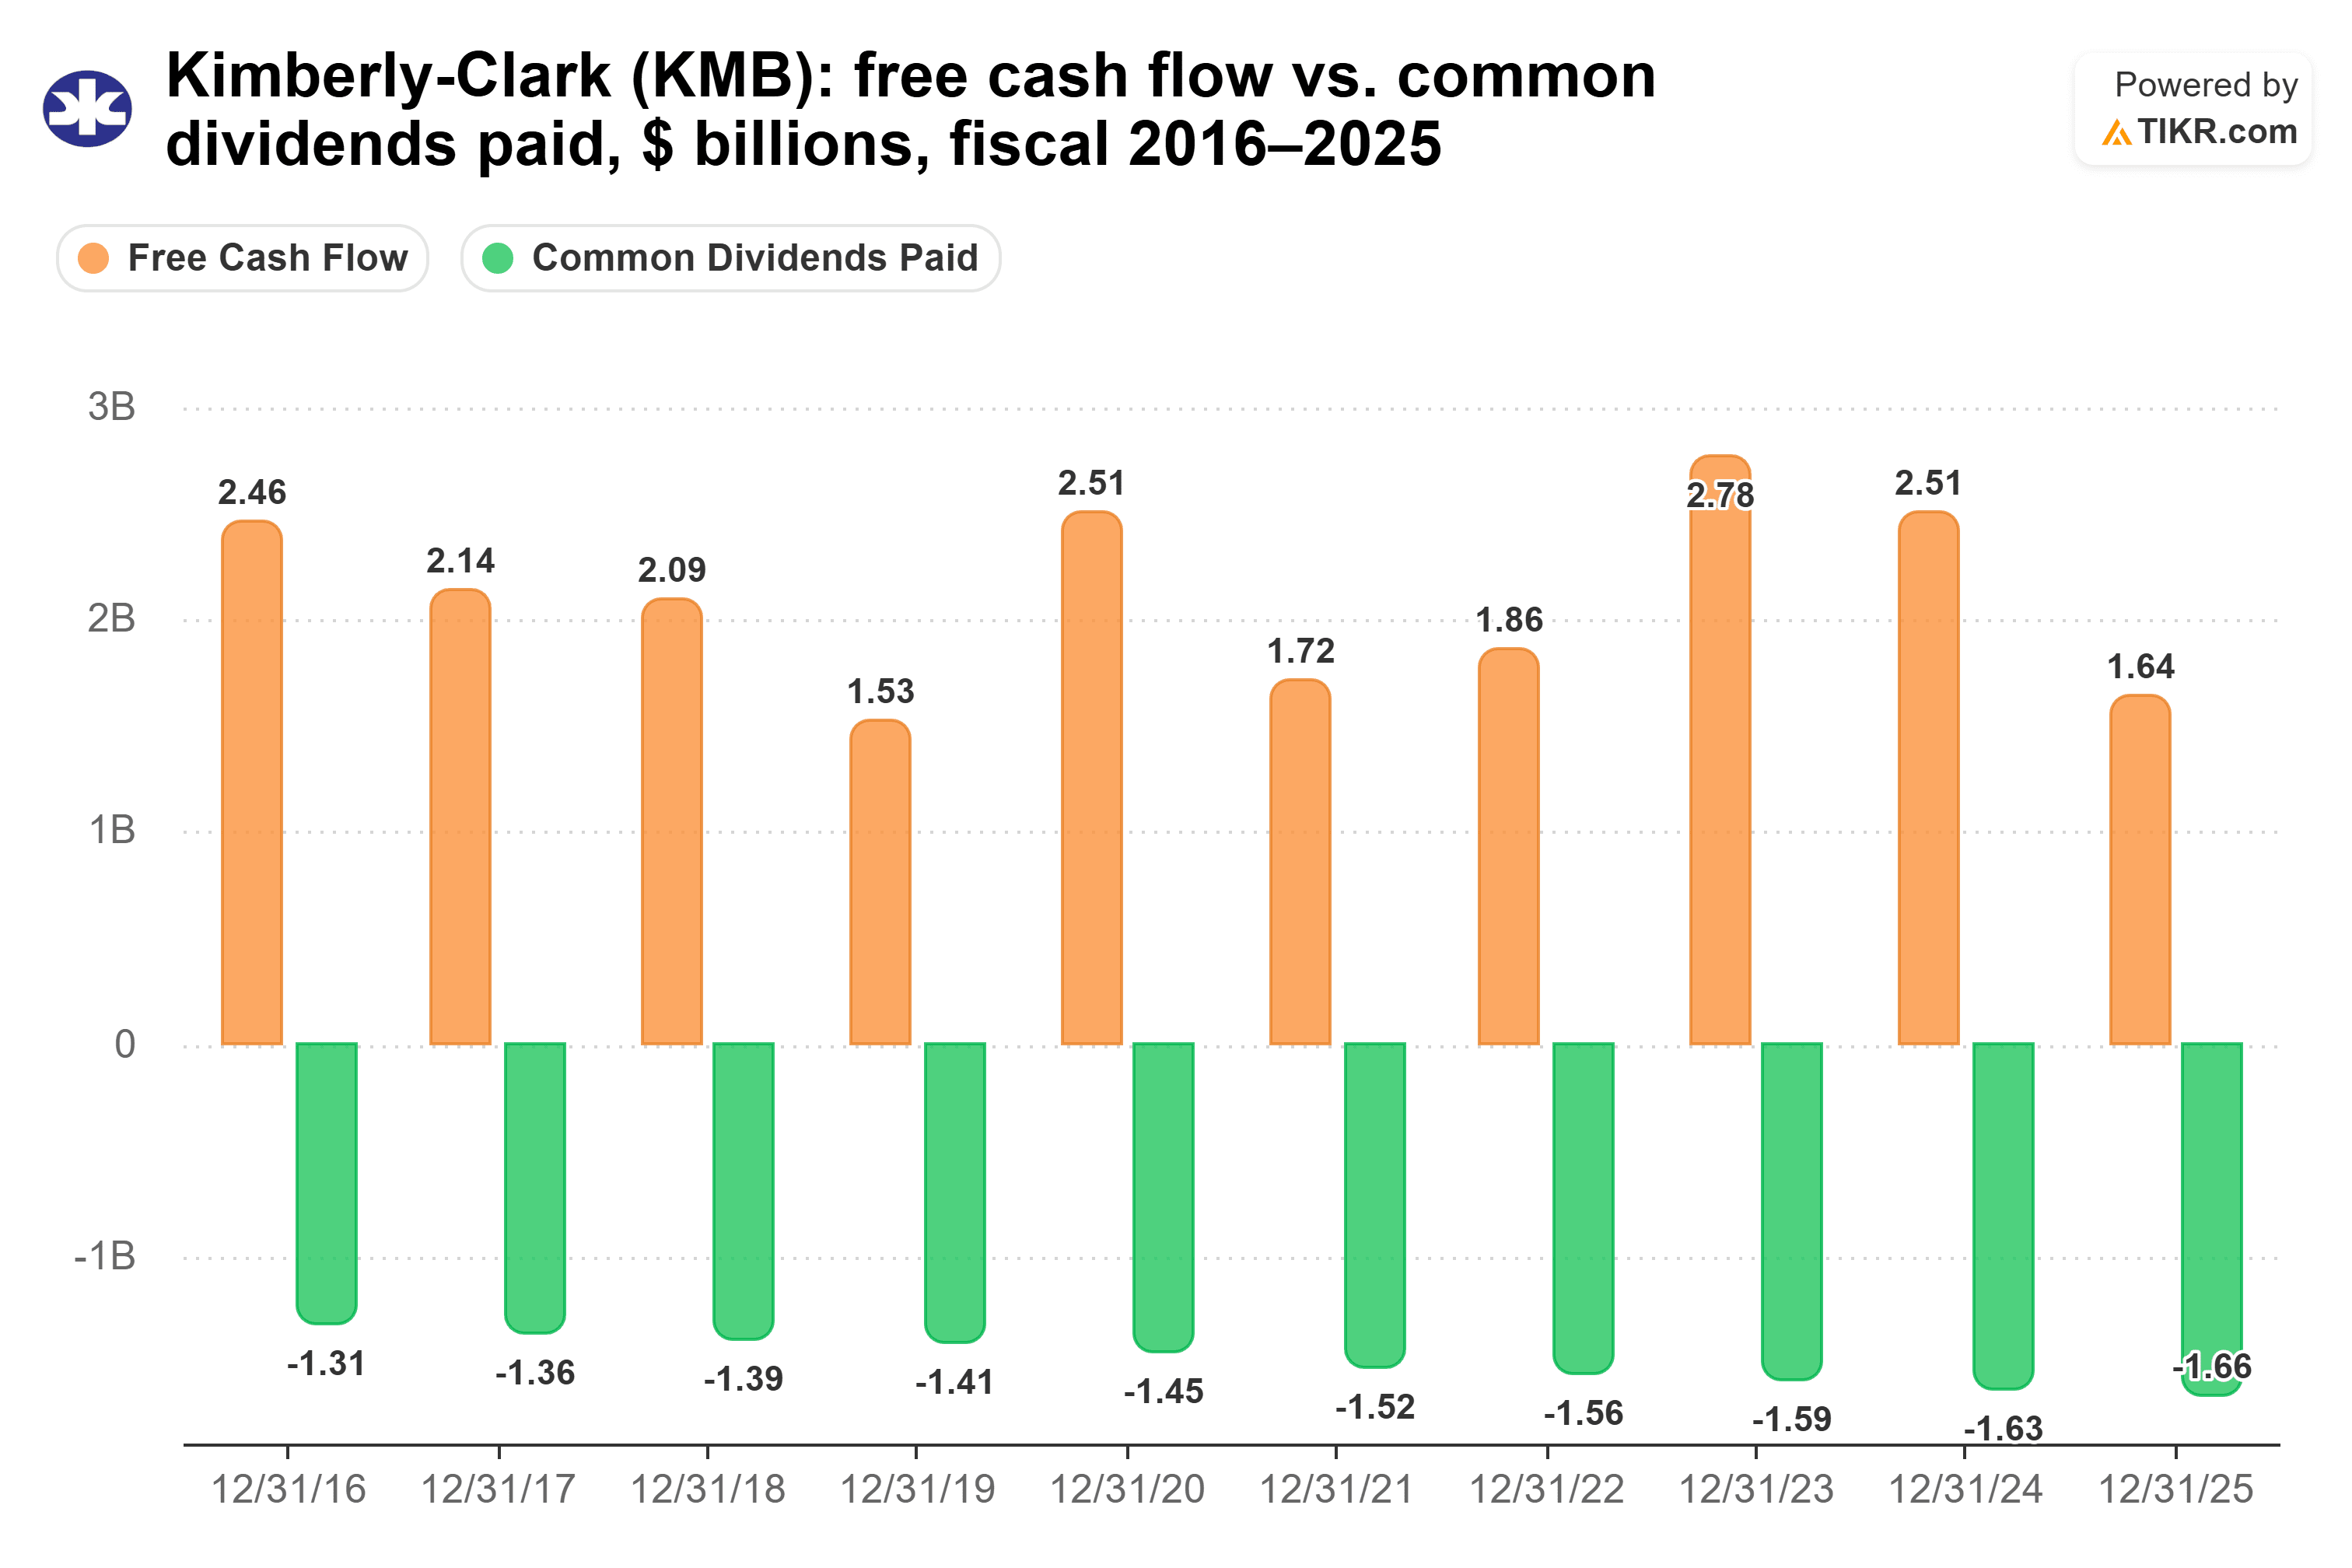
…fino all'anno fiscale 2025, quando il free cash flow di $1,64 miliardi è risultato per la prima volta nel grafico appena inferiore al dividendo.
Il rischio principale è la Cina. Il management si aspetta che false affermazioni sui suoi pannolini sui social media cinesi costeranno alla divisione International Personal Care da 3 a 4 punti di crescita organica nel 2026.
Hormel ha incontrato lo stesso muro
Il dividendo di Hormel ha incontrato lo stesso problema nell'anno fiscale 2025, l'anno fino a ottobre. I dividendi pagati di $633 milioni hanno superato il free cash flow di $534 milioni. Fino ad allora, il free cash flow aveva coperto il dividendo ogni anno nel grafico, oscillando da $629 milioni nell'anno fiscale 2019 a $1,01 miliardi nell'anno fiscale 2024. Nello stesso periodo, i dividendi pagati sono aumentati da $296 milioni nell'anno fiscale 2016.
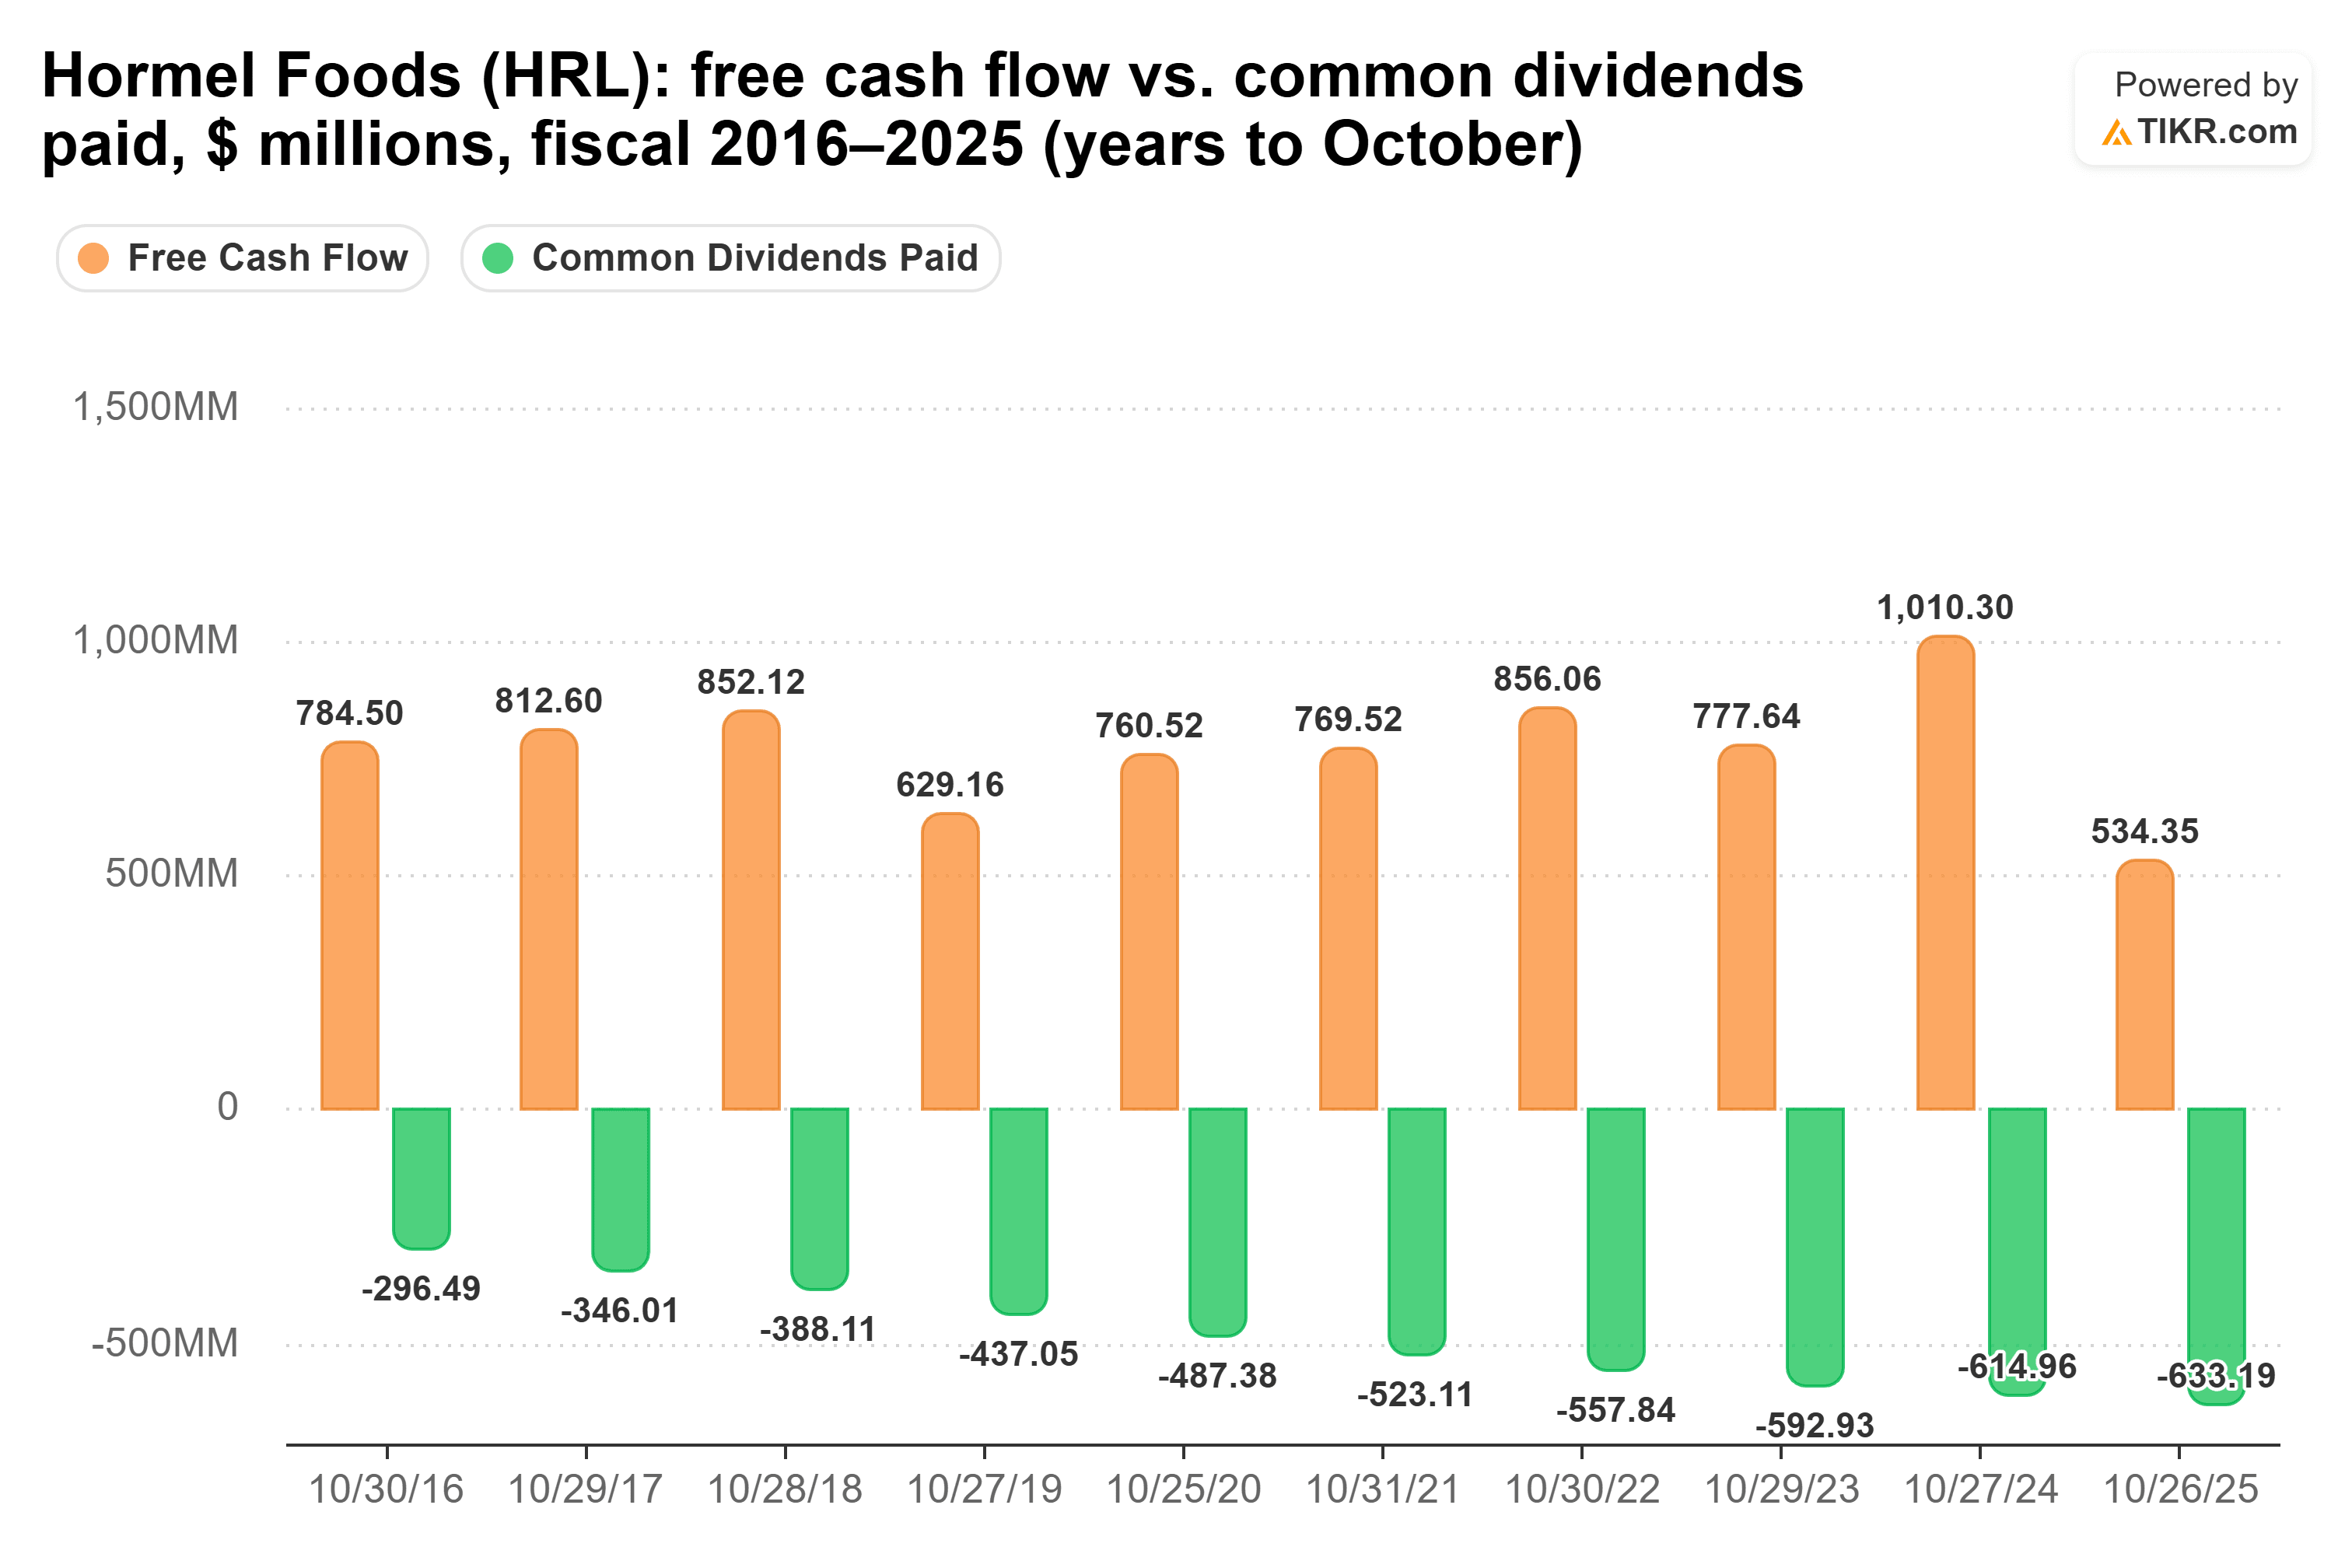
La cassa è tornata da allora. Nei dodici mesi al 26 luglio 2026, il dividendo ha utilizzato l'82% del free cash flow, in calo dal 118,5% dell'anno fiscale 2025. È un margine stretto, ma coperto. Il cash flow da operazioni è balzato del 54% a $241 milioni nel terzo trimestre fiscale.
Le vendite sono il punto debole. Le vendite nette del terzo trimestre sono scese a $2,96 miliardi da $3,03 miliardi un anno prima, e le vendite nette organiche sono calate del 2%. Tuttavia, il management ha alzato le sue previsioni di EPS rettificato per l'anno fiscale 2026 a $1,45–$1,51, una crescita del 6%–10%.
Quindi, quale dividendo vince?
Per un pensionato che ha bisogno di un assegno su cui poter contare, Hormel è il titolo da dividendo migliore. Paga un rendimento maggiore e lo copre con più margine: l'82% del free cash flow sui suoi ultimi dodici mesi, contro il 92% di Kimberly-Clark. E ha aumentato il suo dividendo più velocemente, del 4,5% annuo dall'anno fiscale 2020 al 2025, contro il 3,3%.
A quei tassi, $10.000 in Hormel pagano $600 all'anno oggi e circa $893 nell'anno 10. Gli stessi $10.000 in Kimberly-Clark pagano $540 oggi e circa $725 nell'anno 10. Il reddito di Kimberly-Clark non raggiunge mai quello di Hormel.
Non si paga un prezzo eccessivo neanche per il rendimento di Hormel. A 13,0x gli utili forward al 6 ottobre, Hormel si trovava ben al di sotto della sua media di 21,8x degli ultimi dieci anni, e appena sopra il minimo di 12,8x toccato il 25 settembre.

Il dividendo di Kimberly-Clark ha comunque molti punti a suo favore. Il debito totale da operazioni continuative è sceso a $6,5 miliardi al 30 giugno 2026, da $7,2 miliardi alla fine del 2025, e il cash da operazioni ha raggiunto $1,7 miliardi nel primo semestre del 2026, in aumento da $1,1 miliardi un anno prima.
È solo che Hormel paga di più oggi, con più cassa a sostegno.
Naturalmente, l'anno fiscale di Hormel termina a ottobre. Il suo free cash flow per l'intero anno mostrerà se l'anno fiscale 2025 è stato un caso isolato.
Quindi, quanto vale realmente il titolo Hormel Foods?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Hormel Foods. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Hormel Foods gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza di investimento o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento del Terminal TIKR e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!


