


Statistiche Chiave per l'Azione BA
- Performance ultima settimana: -6.1%
- Range 52 settimane: $177 a $254
- Prezzo obiettivo modello di valutazione: $849
- Potenziale rialzo implicito: 356.2% in 4.2 anni
Valuta le probabilità di ripresa di Boeing con 5 anni di previsioni degli analisti su TIKR (È gratuito) >>>
Sciopero Scongiurato, ma il 737 MAX è Sotto Nuova Revisione
The Boeing Company (BA) è scesa di circa il 6,1% nell'ultima settimana mentre gli investitori si preparavano a un possibile sciopero degli ingegneri. Le azioni sono poi balzate del 3,4% giovedì, chiudendo vicino a $192 dopo che il sindacato ha approvato un nuovo contratto. Il titolo continua a scambiare circa il 24% al di sotto del suo massimo a 52 settimane di $254. Il sollievo ha sostituito la preoccupazione, ma solo in parte.
Il più grande sindacato dei colletti bianchi di Boeing, la SPEEA, ha ratificato un accordo quadriennale prima della scadenza dei contratti il 6 ottobre. La sua unità professionale lo ha approvato con il 67,6% dei voti, mentre l'unità tecnica lo ha approvato con il 53,5%. I termini includono un aumento immediato del 10% e aumenti annuali del 4%. Un'astensione dal lavoro avrebbe potuto bloccare i lavori di ingegneria per la certificazione del 737 MAX 10 e del 777X.
La nuova preoccupazione è normativa. La Federal Aviation Administration (FAA) sta convocando un comitato di revisione su un problema software di volo del 737 MAX. Durante una specifica manovra di riattacco, o atterraggio interrotto, la navigazione verticale può disimpegnarsi dopo che i piloti cambiano la rotta. Boeing afferma che la condizione non rappresenta una minaccia immediata per la sicurezza e sta sviluppando una soluzione permanente.

Il Q2 ha mostrato sia progressi che difficoltà. I ricavi hanno raggiunto i $24,6 miliardi e l'ordine di consegna ha toccato un record di $715 miliardi, tuttavia la perdita core di $0,76 per azione è stata più ampia del previsto. Il CEO Kelly Ortberg ha dichiarato che Boeing sta costruendo su "un focus sostenuto su sicurezza, qualità e prestazioni puntuali". Se l'azione BA vuole riconquistare i suoi massimi, la revisione della FAA deve concludersi senza rallentare le consegne.
Una Valutazione di Ripresa Basata su Utili che Tornano da Zero

- Crescita Ricavi (CAGR): 8.3%
- Margine di Utile Netto: 2.6%
- Crescita EPS (CAGR): 21.4%
Sulla base di questi input, il modello stima un prezzo obiettivo di $849, implicando un potenziale rialzo totale del 356,2% rispetto al prezzo attuale di $186 e un rendimento annualizzato del 42,9% nei prossimi 4,2 anni.
Un rendimento annuale del 42,9% si colloca ben al di sopra del livello del 15% che segnala un titolo profondamente sottovalutato. Tuttavia, quel numero dice più sugli utili depressi di Boeing che su un prezzo di occasione. Le azioni scambiano a circa 172x gli utili forward perché i profitti sono appena positivi. Quando gli utili partono vicino allo zero, anche una modesta ripresa produce enormi guadagni percentuali.
Questa è una storia di ripresa e rendimento totale. Le azioni Boeing hanno perso il 16,9% in cinque anni e il 14,4% nell'ultimo anno. Il titolo rimane anche molto al di sotto del livello a cui scambiava prima del blocco del 737 MAX del 2019. È proprio quella lunga discesa che il modello si aspetta si inverta.
Una crescita dei ricavi dell'8,3% sembra ragionevole con l'aumento delle consegne, soprattutto con gli analisti che prevedono una crescita annuale del 12,2% nei prossimi due anni. Il margine di utile netto del 2,6% è conservativo rispetto al 5,6% che Boeing ha mediato nell'ultimo decennio. Tuttavia, il suo margine operativo negli ultimi dodici mesi rimane al -5,4%. Quindi è la riparazione dei margini, non la crescita delle vendite, a decidere quanto potenziale di rialzo si materializzerà.
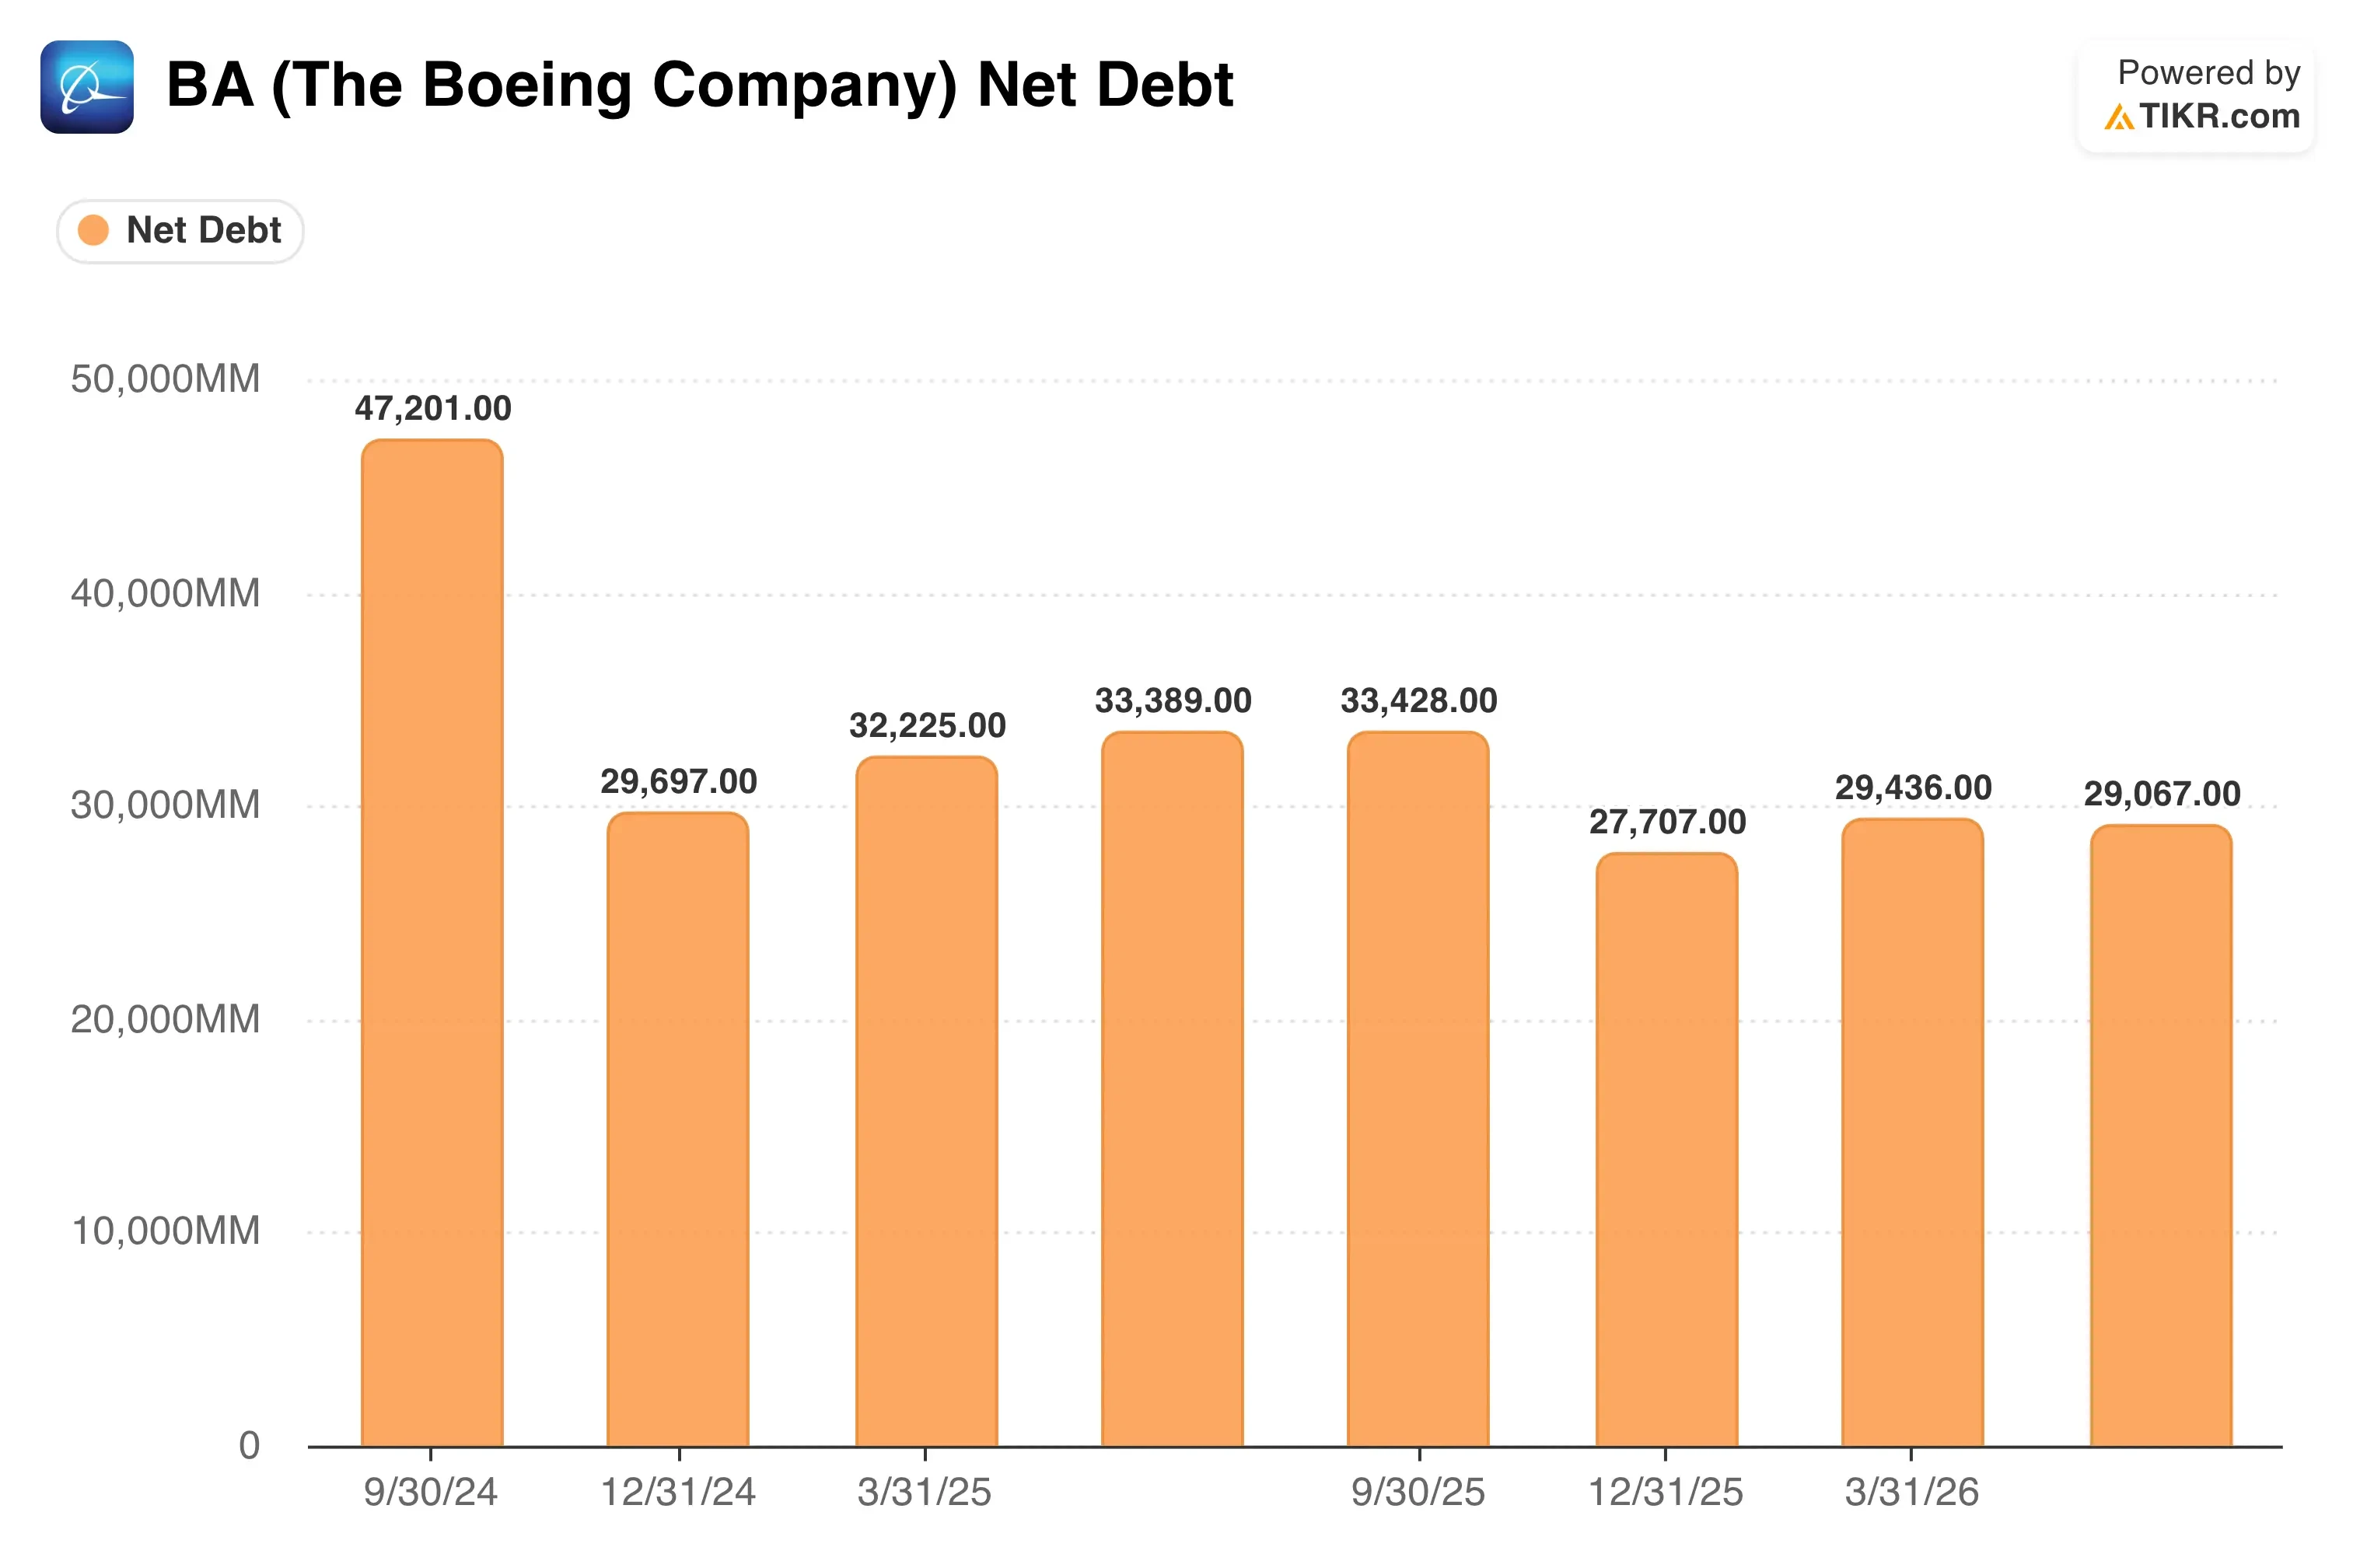
Il debito aumenta la posta in gioco. Un debito netto di circa $29,1 miliardi significa che il flusso di cassa deve coprire un pesante onere prima che gli azionisti ne beneficino. Gli investitori dovrebbero trattare l'obiettivo di $849 come uno scenario di piena ripresa piuttosto che come una certezza.
Boeing, Airbus e la Corsa per Riconquistare le Compagnie Aeree
Airbus (AIR) è l'unico vero rivale di Boeing nei grandi aerei di linea. Boeing ha riguadagnato terreno, registrando 103 ordini netti a gennaio contro 49 di Airbus. Luglio ha portato altre vittorie, tra cui un ordine di 100 737 MAX da SMBC Aviation Capital e un impegno da Riyadh Air per 28 787. Persino il CEO di Airbus ha definito la ripresa di Boeing positiva per il settore.
L'ordine di consegna record di Boeing di $715 miliardi gli garantisce anni di domanda visibile. Tuttavia, la sua unità Commercial Airplanes ha registrato un margine operativo del -2,7% su $11,8 miliardi di ricavi del Q2. Airbus già guadagna denaro sui suoi aerei commerciali, motivo per cui gli investitori la valutano sugli utili piuttosto che sulle speranze di ripresa. Colmare quel divario di margine è il fulcro della ripresa di Boeing.
Rivali della difesa come Lockheed Martin (LMT) competono con Boeing per i budget del Pentagono. L'unità Difesa, Spazio e Sicurezza di Boeing ha aumentato i ricavi del Q2 a $7,5 miliardi, ma il suo margine operativo era -0,2%. Ha recentemente vinto il contratto F-15 Eagle Crest, con un tetto di $131,2 miliardi. Quel tetto limita gli ordini potenziali piuttosto che garantire ricavi.
La politica commerciale influisce su entrambi i costruttori. Gli Stati Uniti stanno rallentando le esportazioni di parti di aeromobili verso la Cina come leva nei negoziati commerciali. La Cina è tra i più grandi futuri acquirenti di aerei, quindi queste tensioni potrebbero determinare chi vincerà gli ordini lì.
Cosa Guiderà l'Azione BA in Futuro?
I risultati del Q3 a fine ottobre sono i prossimi. Gli investitori osserveranno consegne, flusso di cassa e qualsiasi aggiornamento sui tassi di produzione del 737 MAX. Il flusso di cassa libero, il denaro rimasto dopo gli investimenti in capitale, mostrerà se più consegne si stanno trasformando in denaro. Un trimestre pulito allevierebbe le preoccupazioni dopo le notizie della FAA.
La certificazione è il catalizzatore normativo chiave. L'approvazione della FAA per il 737 MAX 10 era prevista per ottobre, secondo i rapporti di luglio. La revisione del software potrebbe complicare quella tempistica. La certificazione consente a Boeing di consegnare aerei già ordinati dai clienti.
Gli ordini continuano ad arrivare. Ethiopian Airlines ha ordinato otto 777-8 Freighter e due 777 Freighter attuali, con consegne dal 2027 al 2035. Separatamente, l'US Air Force ha ordinato quattro elicotteri MH-139A Grey Wolf, il suo primo lotto di produzione a pieno regime. Questi accordi aggiungono all'ordine di consegna, sebbene la maggior parte dei ricavi dei cargo arrivi tra anni.
Con l'accordo SPEEA concluso, Boeing ha la pace sindacale con i suoi ingegneri per quattro anni. Ciò rimuove un importante rischio di esecuzione mentre la produzione aumenta. In futuro, il titolo seguirà se la revisione della FAA si conclude senza intoppi e i margini finalmente diventano positivi.
Quanto vale realmente l'azione Boeing?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Boeing. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito. Valuta BA gratuitamente.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consiglio di investimento o finanziario da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in alcuna azione menzionata. Grazie per la lettura e buoni investimenti!




