


Statistiche Chiave per l'Azione PEP
- Performance ultima settimana: -1.5%
- Range a 52 settimane: $126 a $171
- Prezzo obiettivo del modello di valutazione: $155
- Potenziale rialzista implicito: 22.5% in 2.2 anni
Scopri se il calo di PepsiCo è un affare utilizzando 5 anni di stime degli analisti su TIKR (È gratuito) >>>
Un Declassamento, un Aumento dei Prezzi e un Nuovo Minimo a 52 Settimane
PepsiCo (PEP) è scesa di circa l'1,5% nell'ultima settimana e ha chiuso vicino a $126 giovedì, scivolando sotto il suo precedente minimo a 52 settimane. Le azioni ora si trovano circa il 27% al di sotto del loro massimo a 52 settimane di $171. L'umore è cauto. Gli investitori temono che la pressione sui costi continui a comprimere i profitti prima del ritorno della crescita.
Il colpo più duro è arrivato il 29 settembre, quando JPMorgan ha declassato il titolo a neutrale e le azioni sono scese. Giorni prima, PepsiCo aveva confermato aumenti di prezzo da bassi a medi a una cifra su alcuni prodotti di patatine. I marchi interessati includono alcuni prodotti Lay’s, Doritos e Ruffles. Gli aumenti rispondono ai crescenti costi delle materie prime, e i prezzi rimarranno al di sotto dei livelli osservati prima dei tagli precedenti.
L'India aggiunge un altro mal di testa. PepsiCo India e Monster Beverage hanno citato in giudizio l'autorità indiana per la sicurezza alimentare per il divieto di etichettare le bevande ad alto contenuto di caffeina come "energy drink". PepsiCo ha dichiarato di avere 492 milioni di bottiglie e 26 milioni di lattine con l'etichetta contestata al 31 luglio. Rietichettare un tale inventario costa denaro e potrebbe interrompere una categoria in rapida crescita.

Il Q2 ha dato il tono. I ricavi netti sono aumentati del 6,4%, ma i ricavi organici, che escludono l'effetto valuta e le acquisizioni, sono cresciuti solo del 2,4%. Durante la conference call, il CFO Steve Schmitt ha dichiarato che i risultati "potrebbero essere verso l'estremità inferiore dell'intervallo dell'EPS". Se l'azione PEP deve recuperare, il Q3 deve dimostrare che le misure di accessibilità economica stanno riportando gli acquirenti.
Un Gigante dei Dividendi Scontato in Attesa del Ritorno dei Volumi
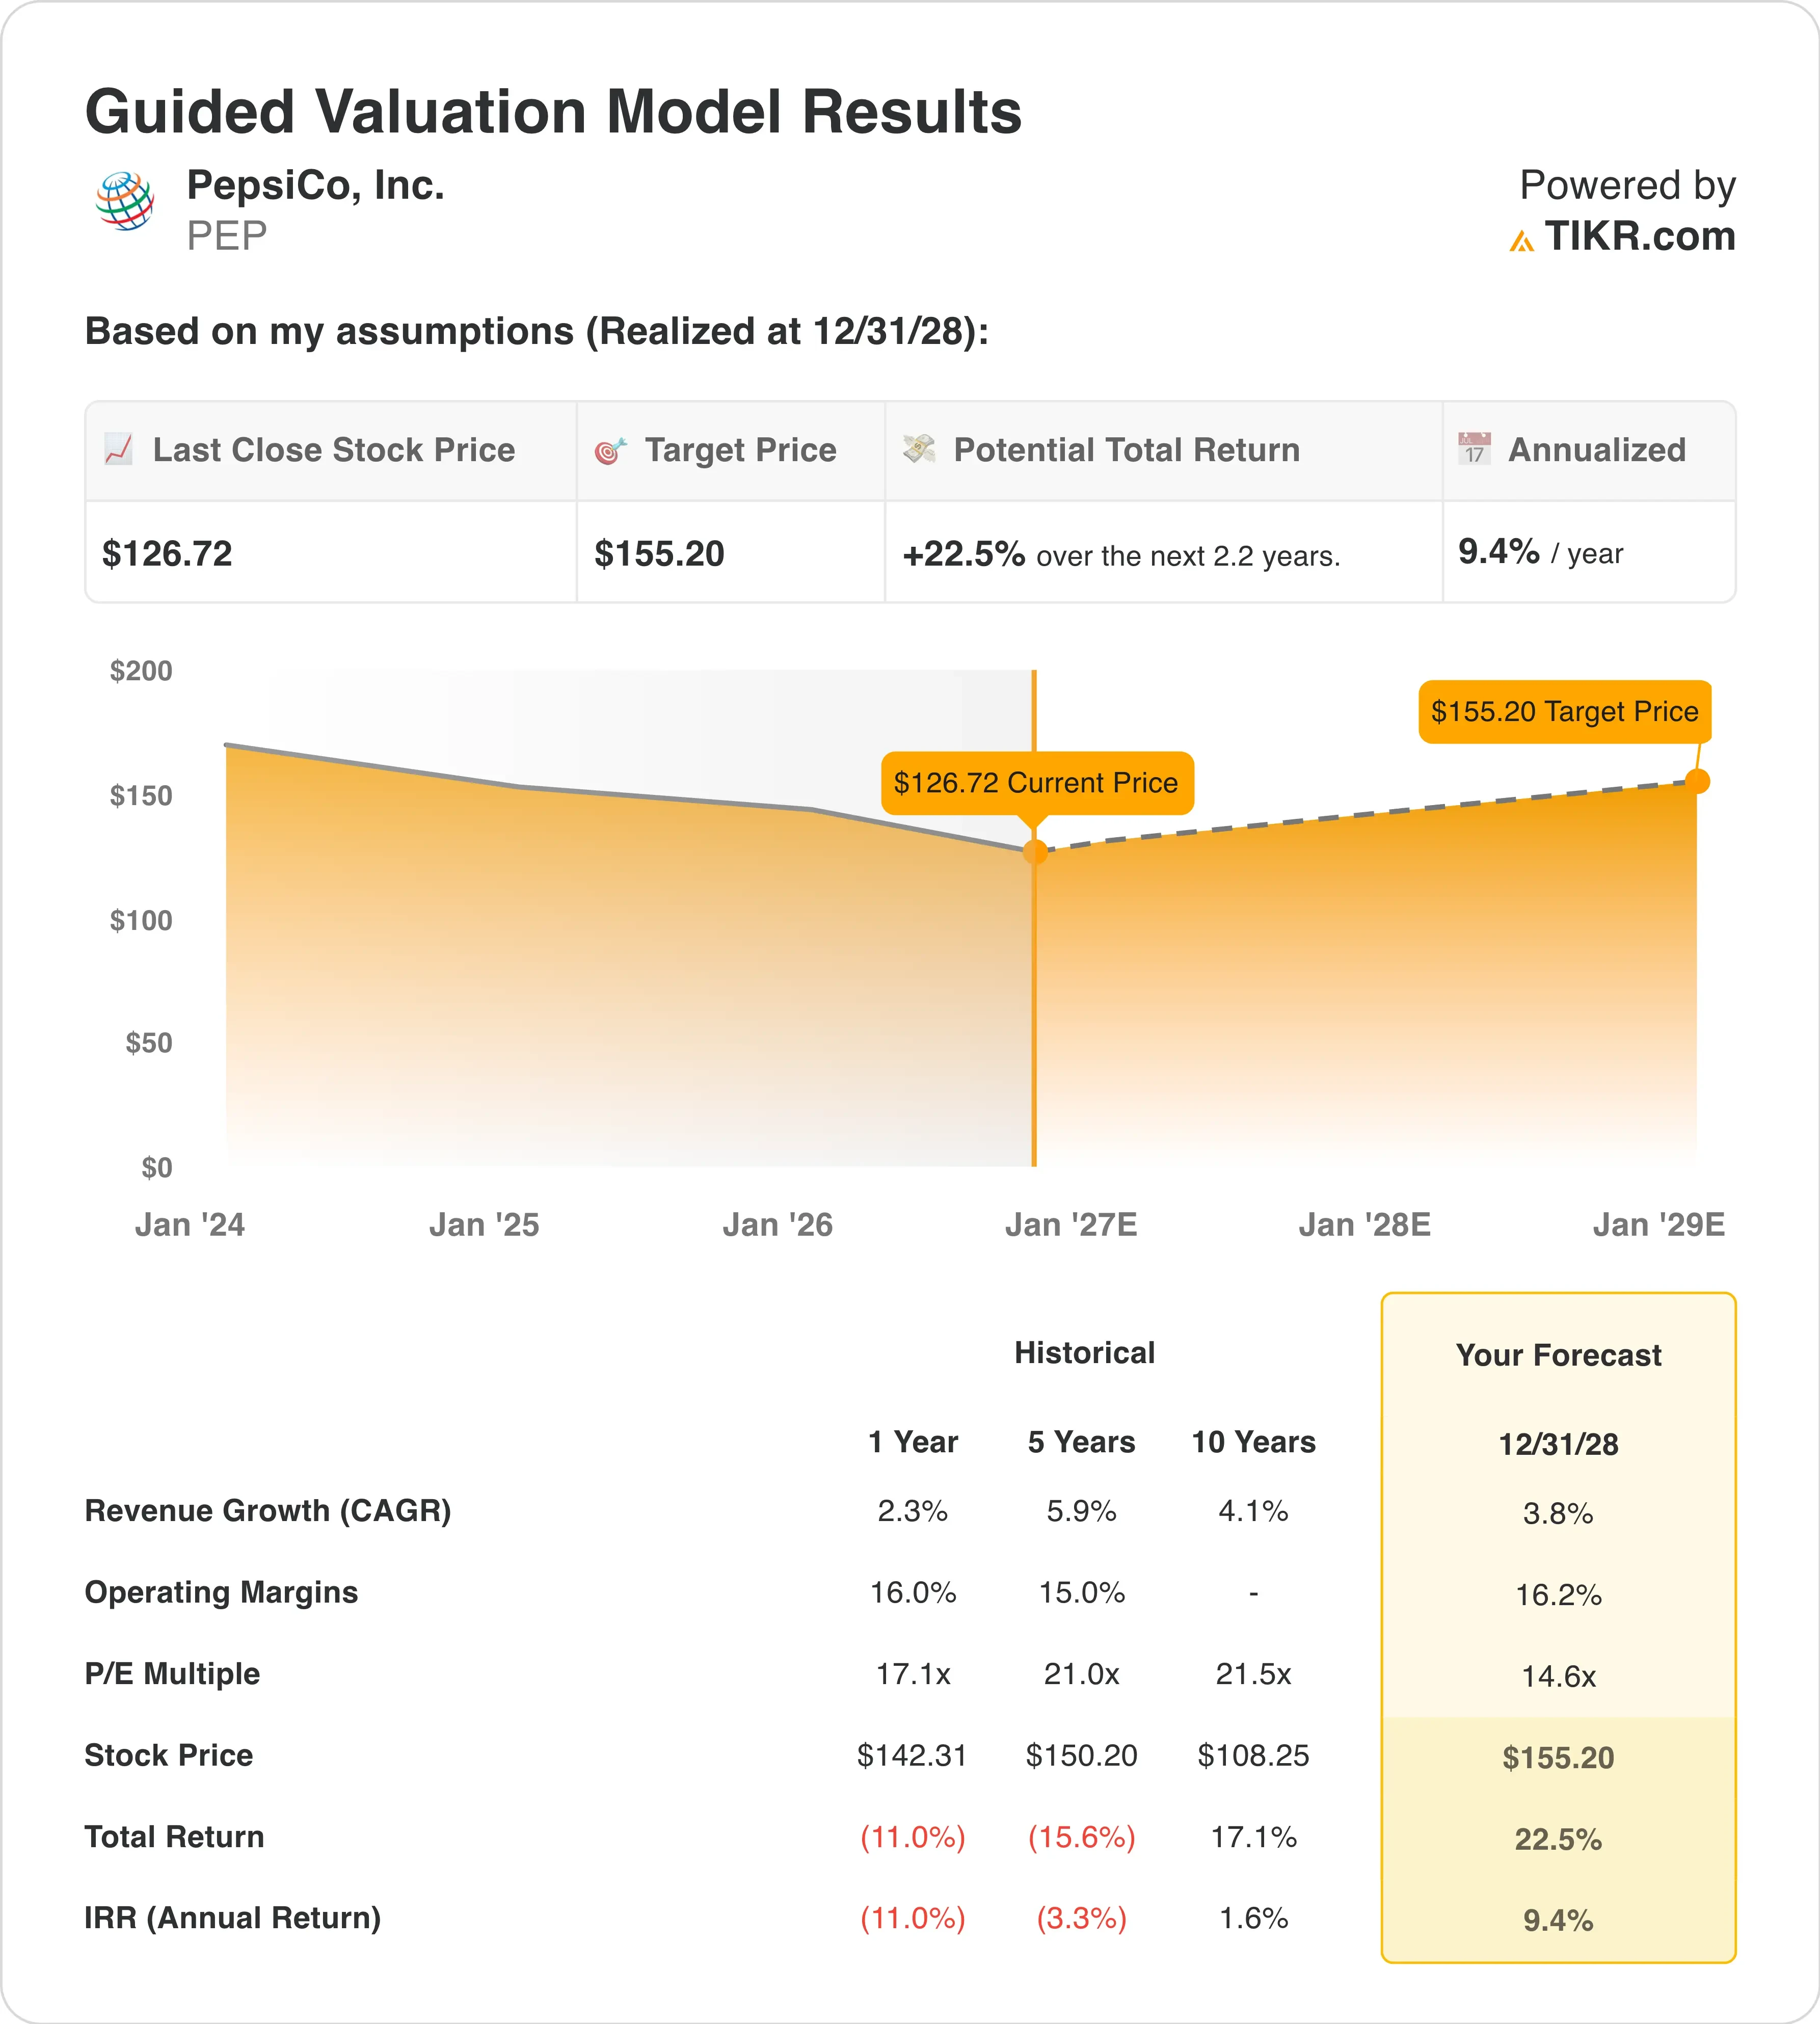
Sulla base delle ipotesi del modello di valutazione realizzate entro il 31/12/28, il titolo è modellato utilizzando:
- Crescita dei Ricavi (CAGR): 3.8%
- Margini Operativi: 16.2%
- Multiplo P/E di Uscita: 14.6x
Sulla base di questi input, il modello stima un prezzo obiettivo di $155, implicando un potenziale rialzista totale del 22,5% rispetto al prezzo attuale di $127 e un rendimento annualizzato del 9,4% nei prossimi 2,2 anni.
Un rendimento annuale del 9,4% rende PepsiCo moderatamente attraente, appena al di sotto della soglia del 10%. È importante notare che il modello non ha bisogno di una rivalutazione per arrivarci. Il suo multiplo P/E di uscita di 14,6x corrisponde al multiplo forward attuale. I rendimenti derivano invece dalla crescita costante degli utili.

Questa è una storia di reset della valutazione. PepsiCo ha avuto una media di 21,0x gli utili in cinque anni e 21,5x in un decennio, ma ora scambia vicino a 14,6x. Questo sconto prezza anni di volumi deboli. Quindi qualsiasi segnale di ripresa potrebbe contare più del solito.
Gli input sembrano conservativi. Una crescita dei ricavi del 3,8% si colloca solo moderatamente al di sopra del 2,3% registrato da PepsiCo nell'ultimo anno, mentre margini del 16,2% si discostano appena dal 16,0% di oggi. Il volume è il vero rischio, dato che il volume di PepsiCo Foods Nord America è stato piatto nel Q2. Risolvere questo è ciò che i tagli dei prezzi e i nuovi aumenti stanno cercando di bilanciare.
Gli azionisti incassano anche un rendimento da dividendo del 4,7% mentre aspettano. Quel rendimento è insolitamente alto per PepsiCo perché il prezzo delle azioni è sceso così tanto. Tuttavia, un payout ratio del 74,7% limita aumenti significativi se i profitti ristagnano. Rispetto al multiplo di 25,3x di Coca-Cola, PepsiCo sembra economica, ma lo è per un motivo.
Esegui tu stesso gli scenari rialzista, base e ribassista per PepsiCo (Gratuito con TIKR) >>>
Lo Sconto di PepsiCo Rispetto a Coca-Cola e Mondelez
Coca-Cola (KO) sta superando PepsiCo su quasi ogni metrica. Nel Q2, Coca-Cola ha fatto crescere i ricavi organici del 6% e il volume dei casi unitari del 5%, contro la crescita organica del 2,4% di PepsiCo. Il margine operativo di Coca-Cola del 31,8% è circa il doppio del 16,0% di PepsiCo. Questo spiega perché Coca-Cola scambia a 25,3x gli utili forward mentre PepsiCo si trova a 14,6x.
Mondelez International (MDLZ) è il confronto più vicino nel settore degli snack. Ha fatto crescere i ricavi organici del 2,2% nel Q2, quasi eguagliando PepsiCo, e ha alzato le sue previsioni per il 2026 ad almeno il 2%. I prezzi hanno aggiunto 1,5 punti percentuali di quella crescita, mentre il volume ha aggiunto solo lo 0,7. Entrambe le aziende stanno combattendo lo stesso acquirente di snack cauto.
Il vantaggio di PepsiCo è la scala tra snack e bevande, con Lay’s e Doritos ancora leader di categoria. Ma questa ampiezza significa anche maggiore esposizione ai costi di patate, mais e oli da cucina. Mondelez affronta cacao e grano, mentre Coca-Cola si preoccupa principalmente di dolcificanti e alluminio.
Il confronto mostra un mercato che paga per lo slancio. PepsiCo ha fatto crescere i ricavi del 5,9% annualmente in cinque anni, quindi il suo rallentamento è recente piuttosto che permanente. Se i volumi si riprendono, lo sconto rispetto alla sua storia potrebbe ridursi.
Valuta se la ripresa dei volumi di snack di PepsiCo può portarla verso $179 entro il 2027 >>>
Cosa Guiderà l'Azione PEP in Futuro?
I risultati del Q3 dell'8 ottobre vengono per primi. Il trimestre è terminato il 5 settembre, quindi i nuovi aumenti dei prezzi delle patatine non si vedranno ancora. Gli investitori controlleranno invece se i precedenti tagli dei prezzi hanno sollevato i volumi abbastanza da compensare la pressione sui margini. Il tono del management sulle previsioni sarà il fattore più importante.
PepsiCo ha riconfermato le sue previsioni per il 2026 a luglio ma ha segnalato l'estremità inferiore del suo intervallo EPS. Qualsiasi taglio l'8 ottobre probabilmente colpirebbe duramente il sentiment. Una riconferma, al contrario, potrebbe alleviare le paure dopo il declassamento.
A lungo termine, PepsiCo sta espandendo strumenti di IA e agricoltura rigenerativa su 4,7 milioni di acri in più di 60 paesi. L'agricoltura rigenerativa migliora la salute del suolo per proteggere le rese dei raccolti. Poiché patate e mais guidano i costi degli snack, raccolti più stabili potrebbero ridurre le oscillazioni dei prezzi. Il payoff è reale ma lento.
La crescita internazionale offre supporto. PepsiCo prevede di investire 1 miliardo di dollari in Colombia nei prossimi cinque anni, e i margini operativi internazionali si sono espansi di un punto percentuale nel Q2. Andando avanti, la ripresa degli snack negli Stati Uniti rimane il fattore determinante per il titolo.
Monitora le stime degli utili di PepsiCo all'avvicinarsi del Q3 (Gratuito con TIKR) >>>
Qual è il valore effettivo dell'azione PepsiCo?
TIKR ti consente di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere PepsiCo. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito da usare. Valuta PEP gratuitamente.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento del Terminal TIKR e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in alcuna azione menzionata. Grazie per la lettura e buoni investimenti!





