

Statistiche Chiave per il Titolo KO
- Performance ultima settimana: -2.0%
- Range 52 settimane: $66 a $92
- Prezzo target modello di valutazione: $92
- Potenziale rialzista implicito: 6.8% in 2.2 anni
Misura il potenziale rialzista residuo di Coca-Cola rispetto ai target di Wall Street con il Modello di Valutazione gratuito di TIKR (È gratuito) >>>
India, Infrastrutture e un Nuovo Capo per il Nord America
The Coca-Cola Company (KO) ha perso circa il 2.0% nell'ultima settimana, chiudendo vicino a $86 giovedì. Il calo ha appena scalfito un anno forte, dato che le azioni hanno reso un rendimento totale del 30.2% negli ultimi 12 mesi. Gli investitori non sono preoccupati per il business. Stanno ripensando a quanto possa ancora salire il titolo.
La notizia più interessante è una possibile quotazione di Hindustan Coca-Cola Beverages, la sua filiale indiana di imbottigliamento. Coca-Cola starebbe valutando una presentazione a dicembre per un'IPO che potrebbe raccogliere circa 1 miliardo di dollari a una valutazione vicina ai 10 miliardi di dollari. Un imbottigliatore confeziona e distribuisce le bevande, mentre Coca-Cola vende principalmente il concentrato. Una quotazione attribuirebbe un prezzo di mercato a uno dei suoi più grandi mercati di crescita.
Più vicino a casa, Coca-Cola prevede di investire 10 miliardi di dollari in infrastrutture statunitensi entro il 2030. Questa cifra copre l'intero sistema, inclusi gli imbottigliatori indipendenti, e finanzia siti in stati come California, Indiana e Florida. Anche la leadership sta cambiando. Rob Gehring, che gestiva il business americano di Monster Energy, guiderà il Nord America dal 1° dicembre.

Tutto questo segue un forte Q2. I ricavi netti sono aumentati del 7% a 13,4 miliardi di dollari, il volume dei casi unitari è cresciuto del 5% e l'EPS comparabile è salito dell'11% a 0,97 dollari. L'EPS comparabile esclude le voci una tantum per mostrare il profitto sottostante. Il CEO Henrique Braun ha attribuito il merito a "rimanere vicini alle mutevoli esigenze dei nostri consumatori" mentre la società alzava le previsioni per l'intero anno. Andando avanti, il percorso del titolo dipende dal fatto che gli utili possano recuperare il suo prezzo.
Un Blue Chip Prezzato Vicino alla Perfezione
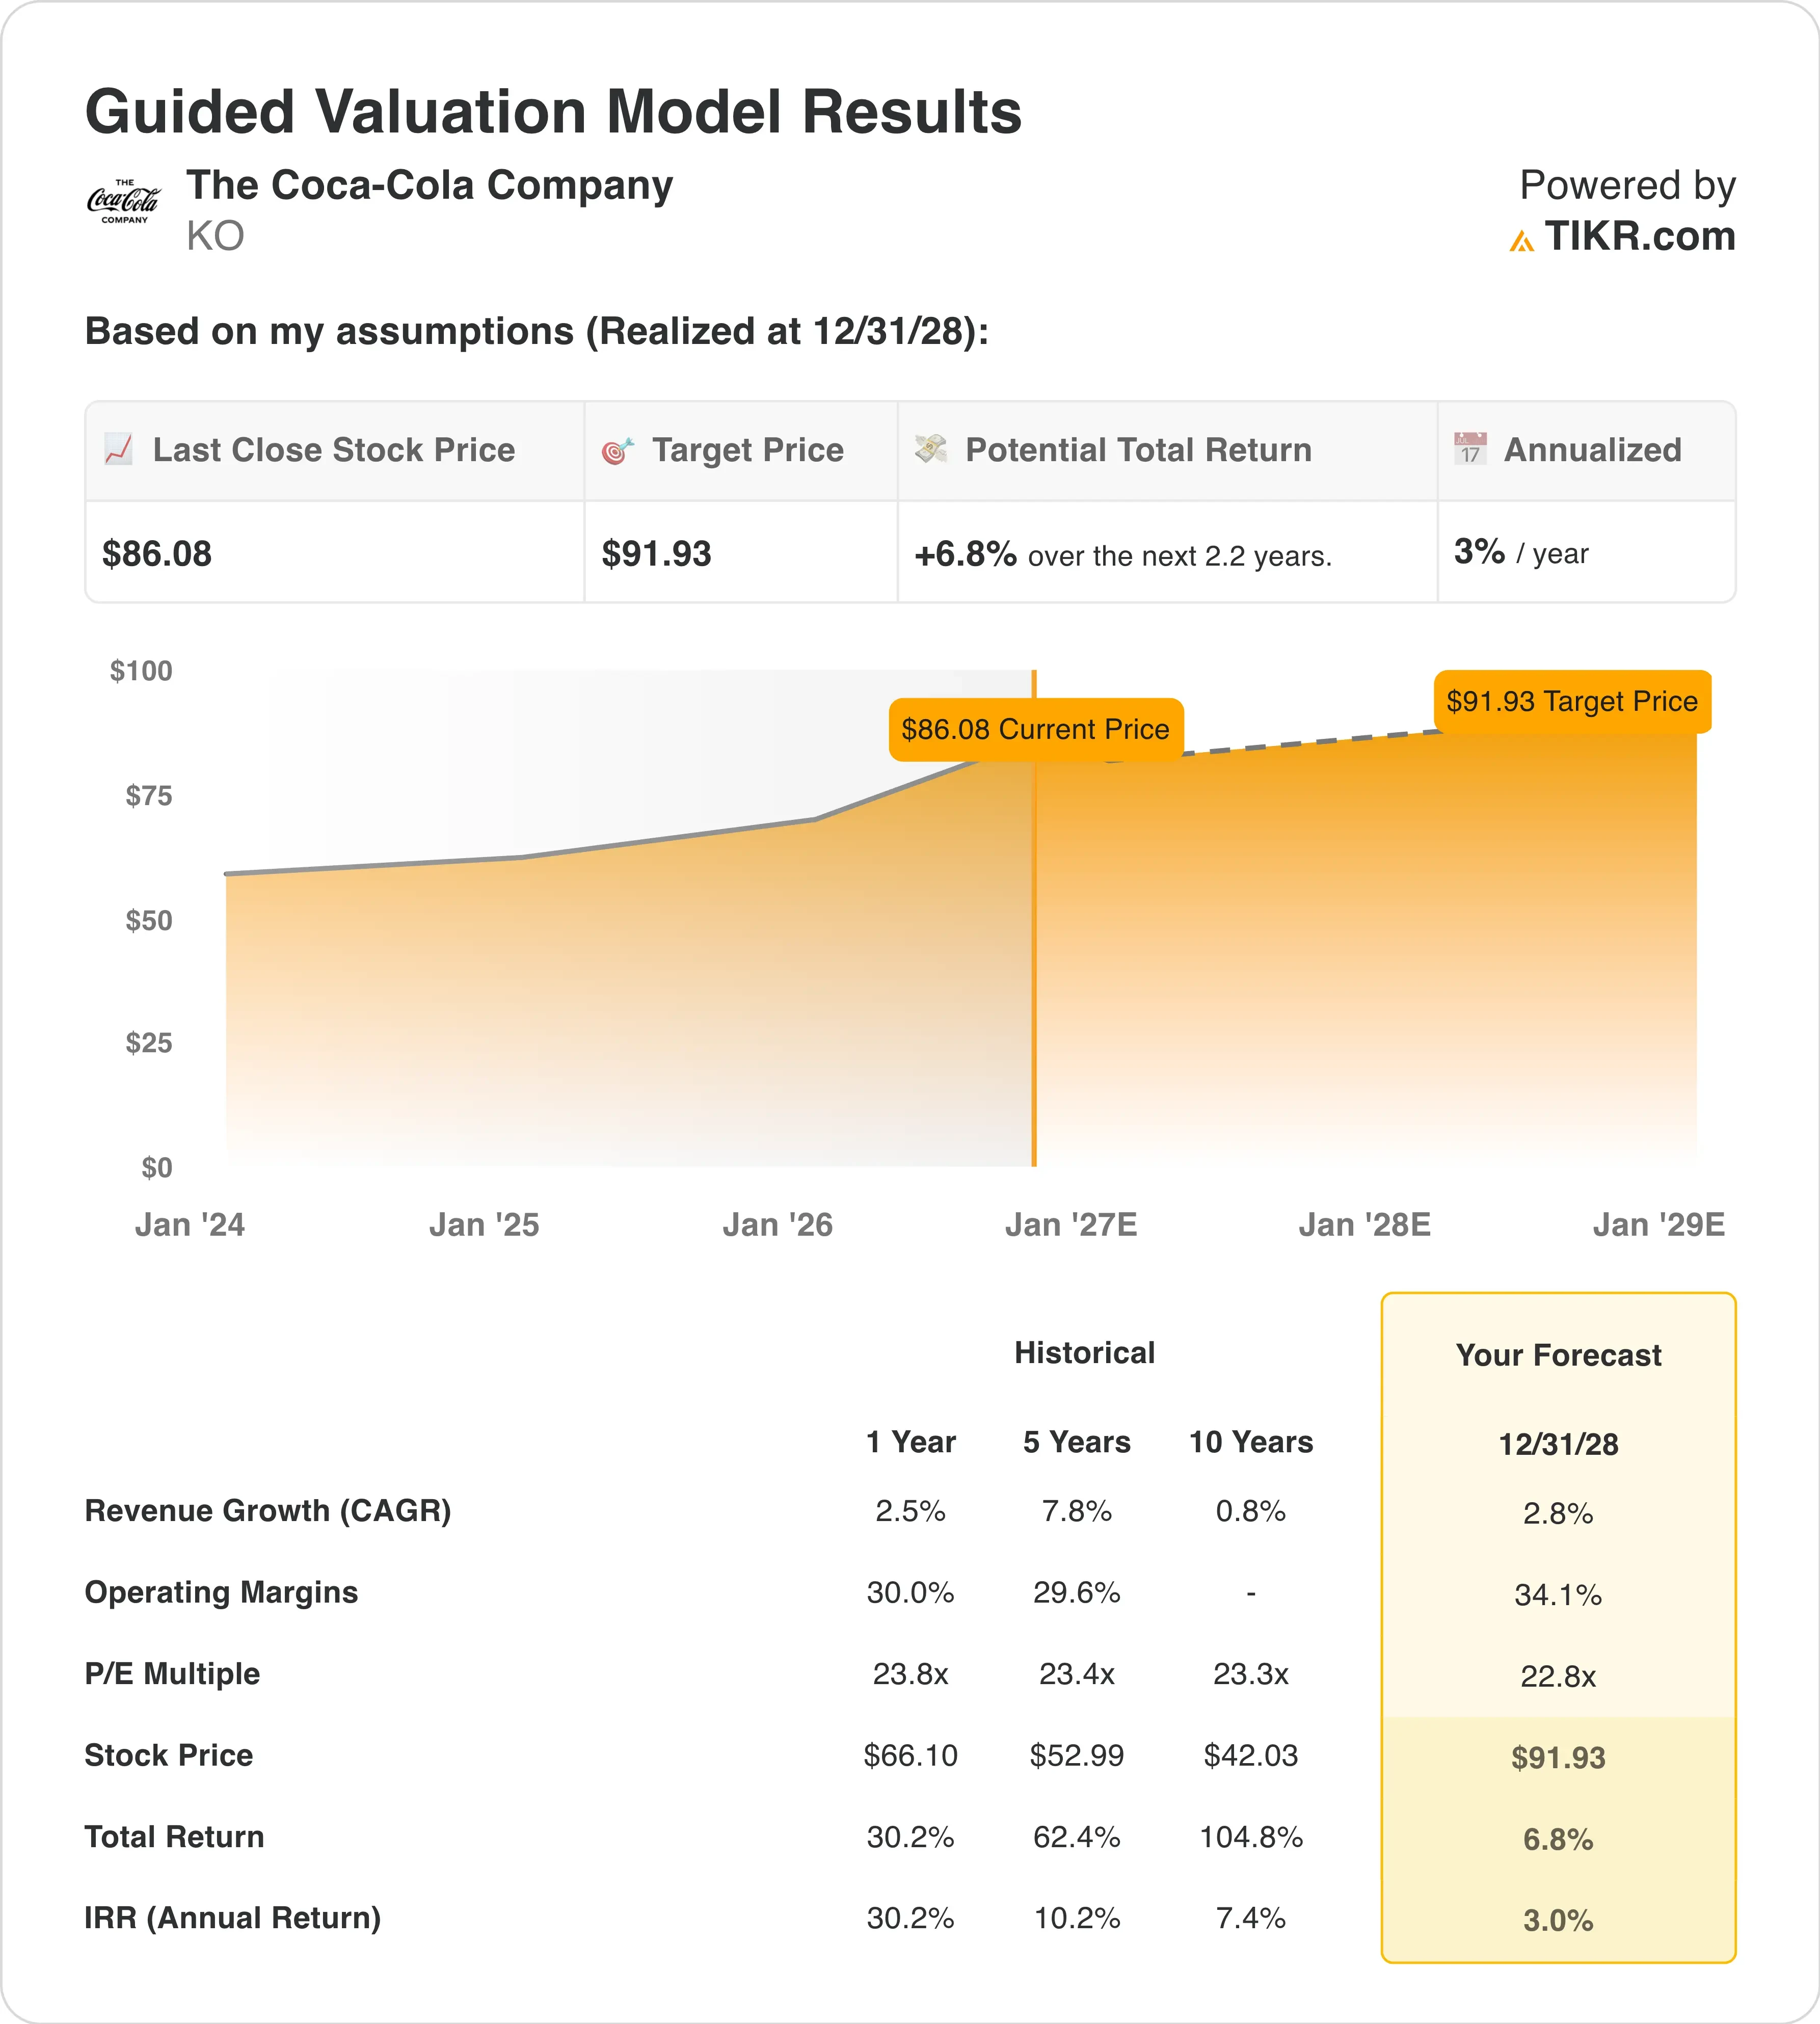
Sotto le ipotesi del modello di valutazione realizzate entro il 31/12/28, il titolo è modellato utilizzando:
- Crescita dei Ricavi (CAGR): 2.8%
- Margini Operativi: 34.1%
- Multiplo P/E di Uscita: 22.8x
Sulla base di questi input, il modello stima un prezzo target di $92, implicando un potenziale rialzista totale del 6.8% rispetto al prezzo attuale delle azioni di $86 e un rendimento annualizzato del 3.0% nei prossimi 2.2 anni.
Un rendimento annuale del 3.0% si colloca ben al di sotto della soglia del 10% che rende un titolo attraente. In termini semplici, il mercato ha già scontato la maggior parte delle buone notizie di Coca-Cola. Le azioni scambiano vicino a 25.3x gli utili forward, al di sopra della loro media quinquennale di 23.4x. Quindi il multiplo di uscita di 22.8x implica una certa compressione, e questo consuma la maggior parte della crescita degli utili.
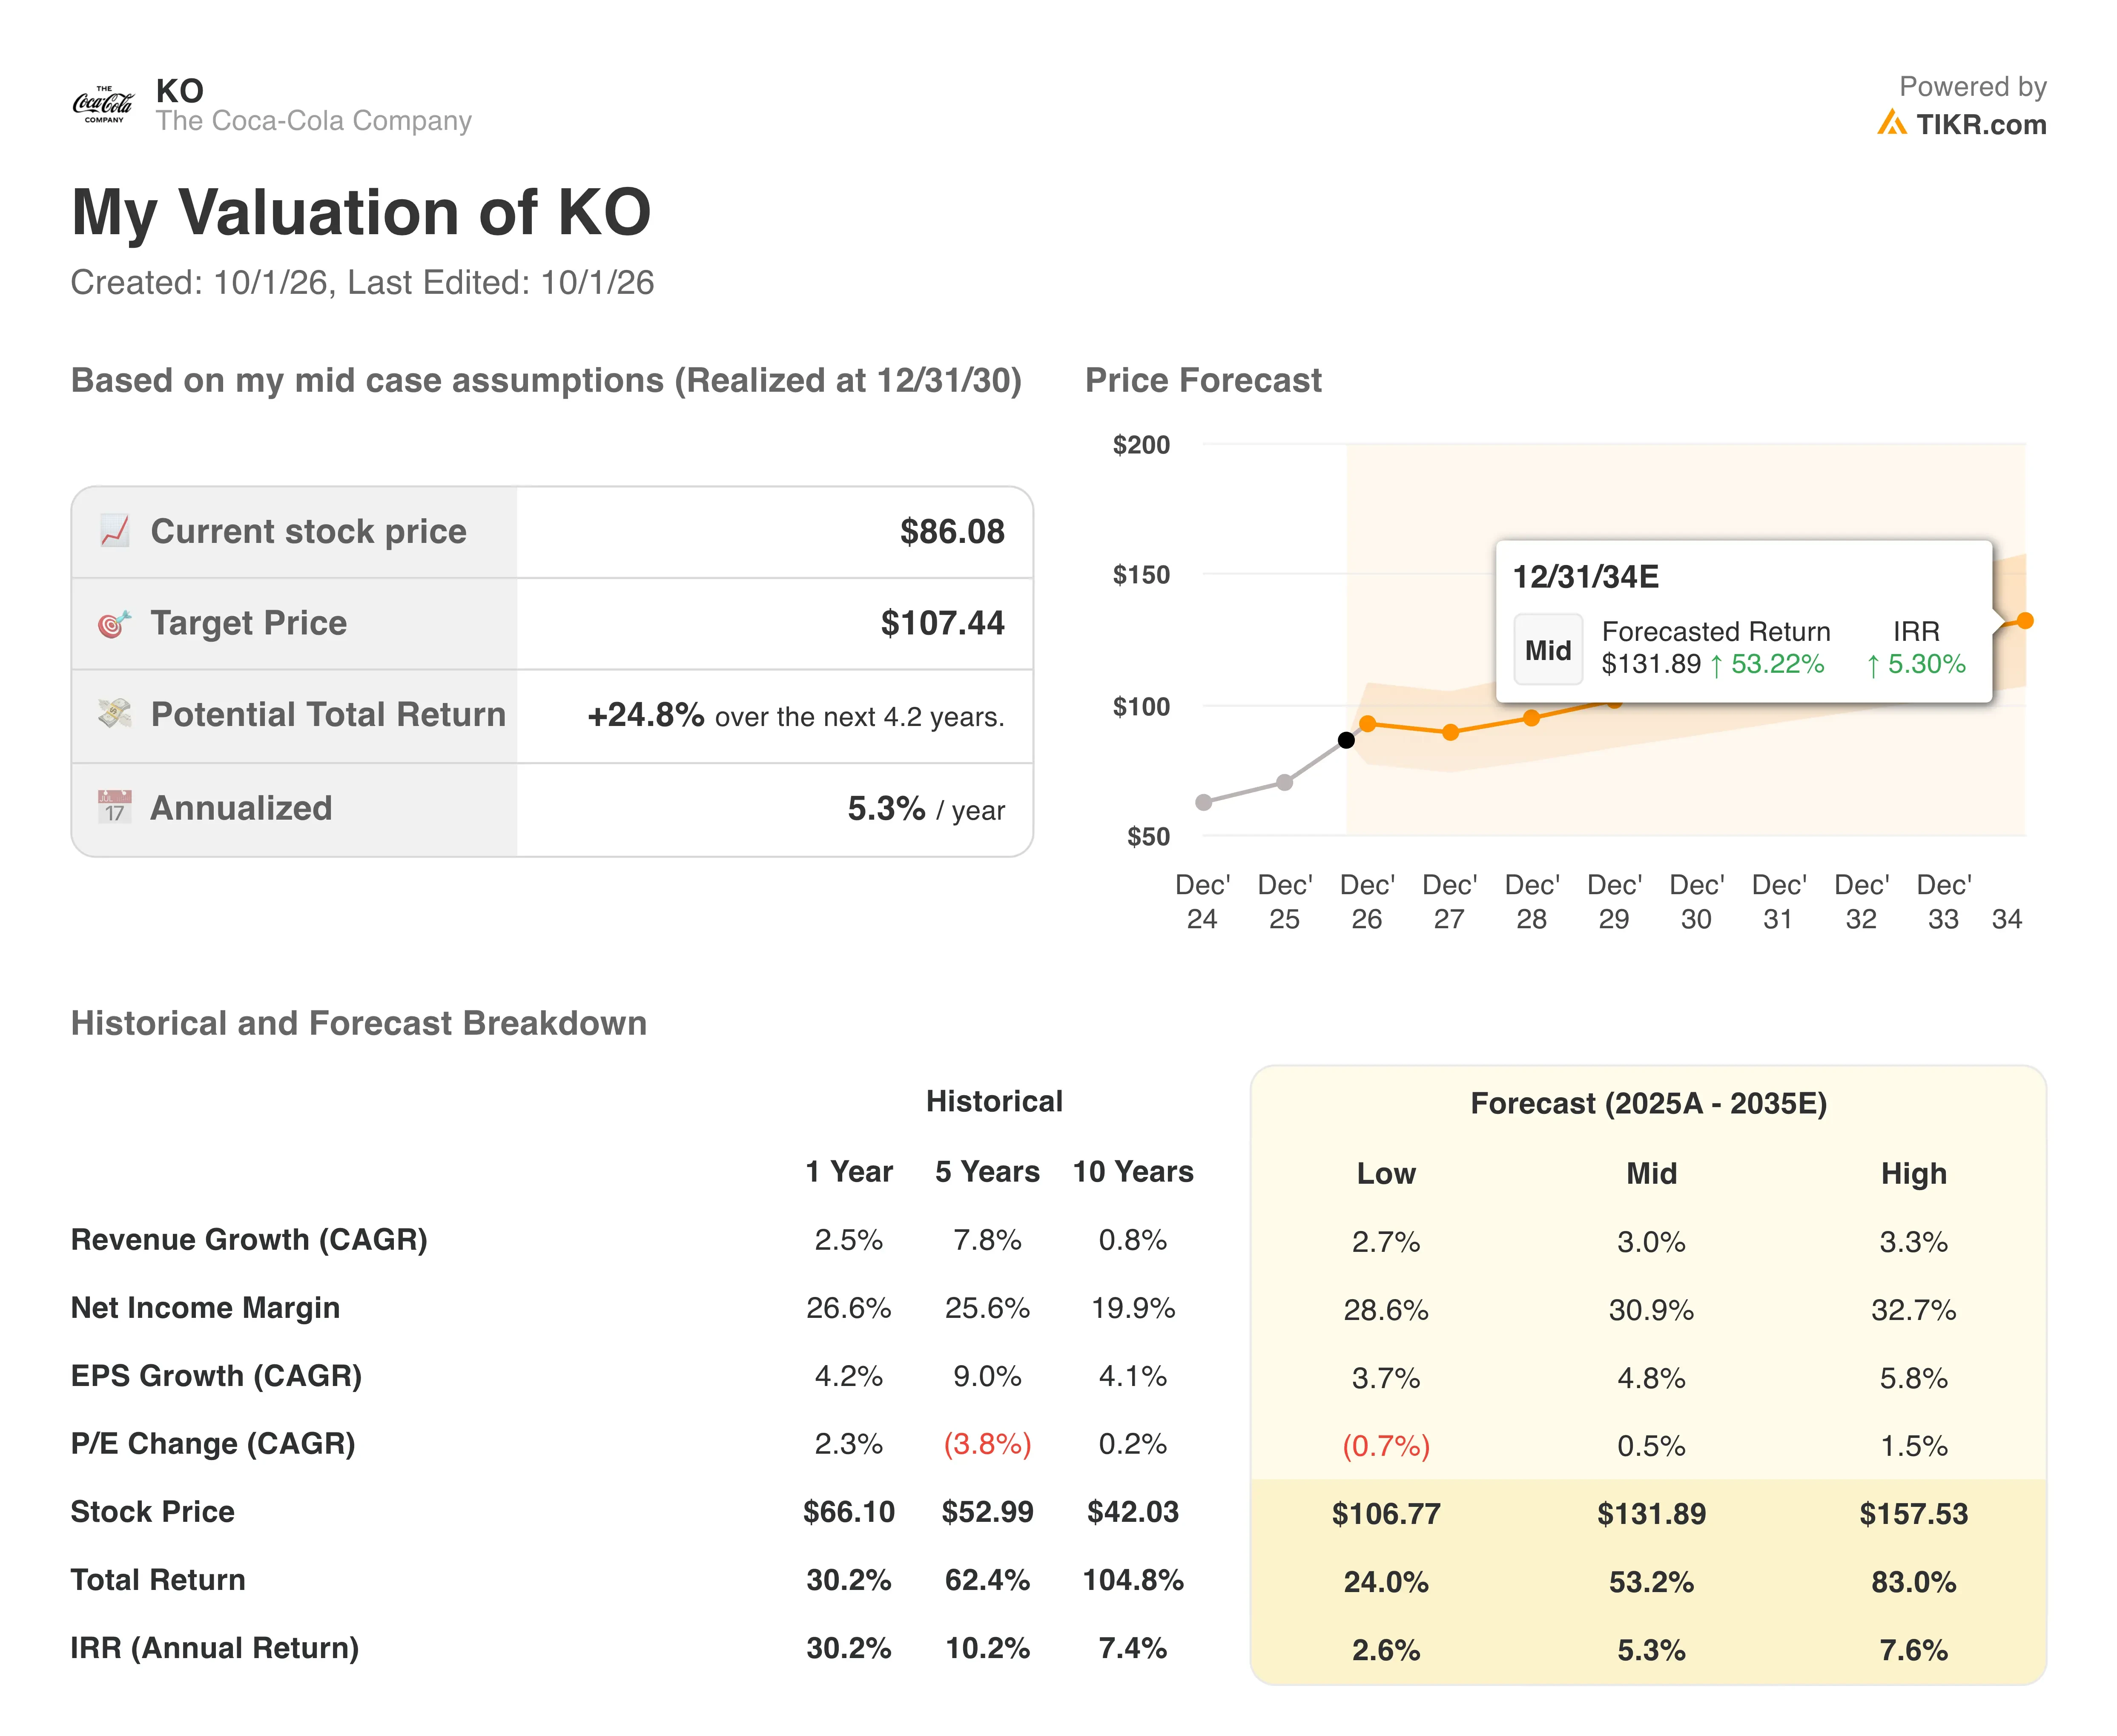
Questa è una storia di rivalutazione del multiplo che potrebbe aver esaurito il suo corso. Il guadagno del 30.2% in un anno è venuto principalmente dal fatto che gli investitori pagano di più per ogni dollaro di profitto. Ora gli utili devono fare il lavoro pesante. Questo è più difficile quando gli analisti si aspettano solo una crescita dei ricavi annuale dell'1.8% nei prossimi due anni.
I margini sembrano realistici, però. L'obiettivo del 34.1% del modello si confronta con il 30.0% dell'ultimo anno, e il margine operativo comparabile ha già raggiunto il 35.6% nel Q2. Le vendite in sospeso di imbottigliatori, come le sue operazioni africane, riducono i ricavi ma aumentano i margini. Coca-Cola è una storia di margini e prezzi, non un razzo di volume.
Rispetto al P/E forward di PepsiCo di 14.6x, il premio di Coca-Cola è elevato ma meritato. Il suo modello asset-light e il payout ratio del 77.2% ne fanno prima di tutto una storia di ritorno del capitale. Tuttavia, un premio così ampio lascia poco margine di sicurezza se la crescita rallenta.
Testa quanto vale Coca-Cola a un multiplo di uscita più basso (Gratuito con TIKR) >>>
Perché Coca-Cola Comanda un Premio Rispetto ai Suoi Rivali
PepsiCo è il confronto ovvio, e il divario è ampio. PepsiCo ha fatto crescere i ricavi organici del 2.4% nel Q2, mentre Coca-Cola è cresciuta del 6%. Il margine operativo di Coca-Cola del 31.8% negli ultimi dodici mesi è quasi il doppio di quello di PepsiCo del 16.0%. Anche il suo P/E forward di 25.3x sovrasta quello di PepsiCo di 14.6x.
Il mix di business spiega il divario. PepsiCo gestisce fabbriche di snack e flotte di consegna, mentre Coca-Cola vende principalmente concentrato agli imbottigliatori. Quel modello asset-light richiede meno capitale e produce margini più stabili. L'esposizione agli snack di PepsiCo la rende anche più sensibile ai costi delle materie prime, motivo per cui ora sta aumentando alcuni prezzi delle patatine.
Mondelez International (MDLZ), il produttore di Oreo, offre un benchmark più ampio per i beni di consumo di base. Ha registrato una crescita organica del 2.2% nel Q2 e si aspetta almeno il 2% per il 2026. La crescita del volume del 5% di Coca-Cola spicca contro quel contesto stagnante. Gli investitori pagano un premio per il raro bene di base che cresce ancora in unità, non solo in prezzi.
Monster Beverage (MNST) è il rivale da tenere d'occhio nelle bevande energetiche. L'assunzione di Gehring da Monster segnala quanto seriamente Coca-Cola prenda le categorie funzionali ed energetiche. Questo è importante perché gli acquirenti continuano a spostarsi verso bevande funzionali e a basso contenuto di zucchero.
Cosa Guida il Titolo KO Andando Avanti?
I risultati del Q3 del 27 ottobre sono il prossimo punto di controllo. Gli investitori controlleranno se il volume si è mantenuto dopo il boost della Coppa del Mondo. La campagna FIFA World Cup ha aiutato il Marchio Coca-Cola a far crescere il volume del 5% nel Q2. Ripetere ciò senza un torneo globale è una richiesta più difficile.
L'IPO indiana potrebbe arrivare sul calendario a dicembre. Una presentazione mostrerebbe come gli investitori valutano la base di imbottigliamento di Coca-Cola in un mercato delle bevande in rapida crescita. Tempistica, dimensione e valutazione potrebbero ancora cambiare. Coca-Cola non necessariamente uscirebbe completamente dal business.
La regolamentazione in India è un elemento da monitorare. La Corte Suprema indiana ha fatto pressione sull'autorità alimentare sui tempi per le etichette di avvertimento, mentre le aziende resistono alle etichette rosse. Etichette più severe potrebbero pesare sulla domanda di bevande zuccherate lì. Ciò rende la gamma di prodotti a basso e zero zucchero di Coca-Cola più importante.
I ritorni di capitale ancorano la storia. Coca-Cola paga un dividendo trimestrale di 53 centesimi per azione, e il suo payout ratio si attesta vicino al 77%. Nel frattempo, la vendita in sospeso dell'imbottigliamento africano dovrebbe semplificare il business. Se gli utili continuano a superare le vendite, il premio potrebbe mantenersi, ma i rendimenti da qui sembrano modesti.
Segui le tendenze dei dividendi e dei margini di Coca-Cola in un unico posto (Gratuito con TIKR) >>>
Quanto vale realmente il titolo Coca-Cola?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Coca-Cola. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito. Valuta KO gratuitamente.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buoni investimenti!


