


Statistiche Chiave per il Titolo DIS
- Performance ultima settimana: -1.2%
- Range a 52 settimane: $92 a $117
- Prezzo target del modello di valutazione: $126
- Potenziale rialzista implicito: 19.7% in 2.0 anni
Valuta il potenziale di recupero di Disney con 5 anni di previsioni degli analisti su TIKR (È gratuito) >>>
Disney Riorganizza il Suo Business TV Intorno allo Streaming
The Walt Disney Company (DIS) è scesa di circa l'1,2% nell'ultima settimana, per poi crollare di un altro 3,4% giovedì e chiudere vicino a $101. Le azioni ora si trovano circa il 13% al di sotto del loro massimo a 52 settimane di $117. Le vendite riflettono la nervosità su quanto profonda sarà la ristrutturazione di Disney. Gli investitori stanno soppesando i risparmi sui costi rispetto alla disruzione che li accompagna.
Secondo quanto riportato, Disney starebbe pianificando di consolidare le divisioni di ABC Entertainment, 20th Television, Hulu Originals e Freeform. Debra O'Connell, che presiede Disney Entertainment Television, guida lo sforzo. L'obiettivo è organizzare la TV intorno ai clienti streaming e ai franchise piuttosto che ai vecchi marchi via cavo. Centinaia di posti di lavoro potrebbero essere interessati, sebbene il piano potrebbe non essere definitivo prima della fine dell'anno.
Separatamente, Disney ha licenziato alcune centinaia di dipendenti, principalmente nelle risorse umane e nella tecnologia. Questo segna il terzo giro di tagli sotto il CEO Josh D'Amaro quest'anno, dopo circa 1.000 ad aprile. Disney ha anche aumentato il prezzo di Disney+ senza pubblicità e dei piani Hulu di $2,50 a $21,49 al mese. Prezzi più alti aumentano le entrate per abbonato ma sollevano il rischio di cancellazioni.
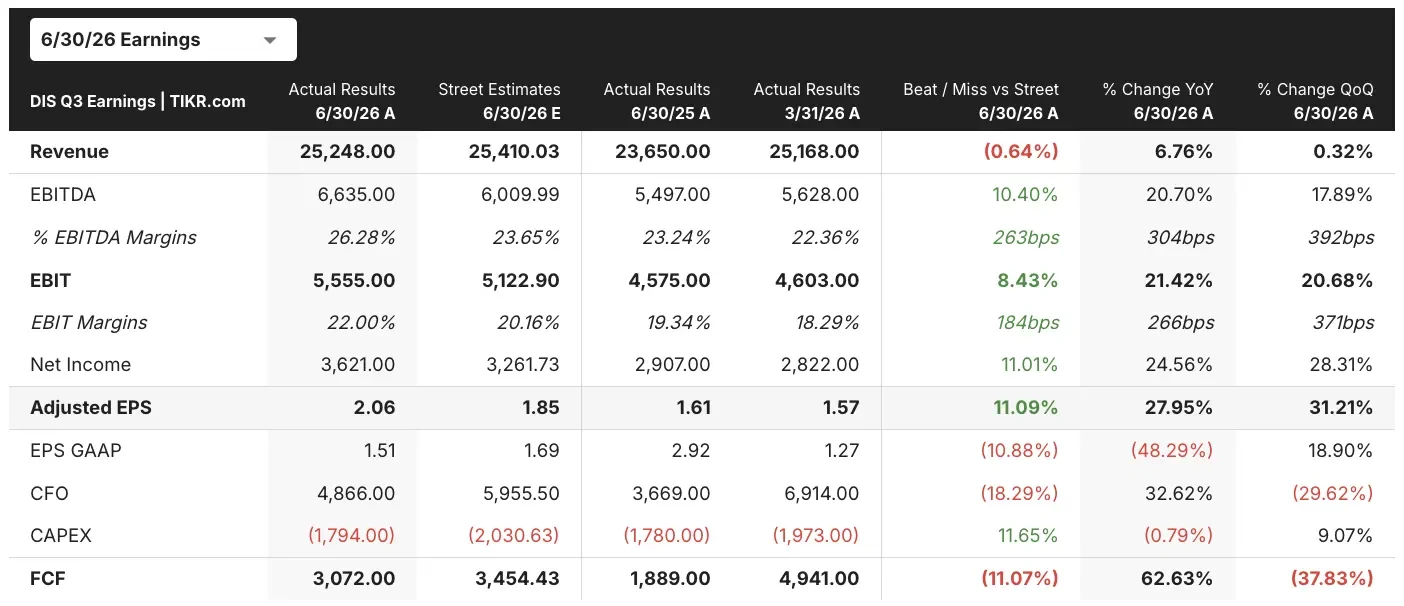
La pressione contrasta con un forte terzo trimestre fiscale. L'EPS rettificato di $2,06 ha superato la stima di $1,86 e il reddito operativo dello streaming è più che raddoppiato a $712 milioni. Nella conference call sugli utili, D'Amaro ha dichiarato: "Questo è stato un trimestre eccellente per noi". Andando avanti, gli investitori vogliono prove che la ristrutturazione possa aumentare i margini senza indebolire il motore dei contenuti di Disney.
DIS è ancora sottovalutata?
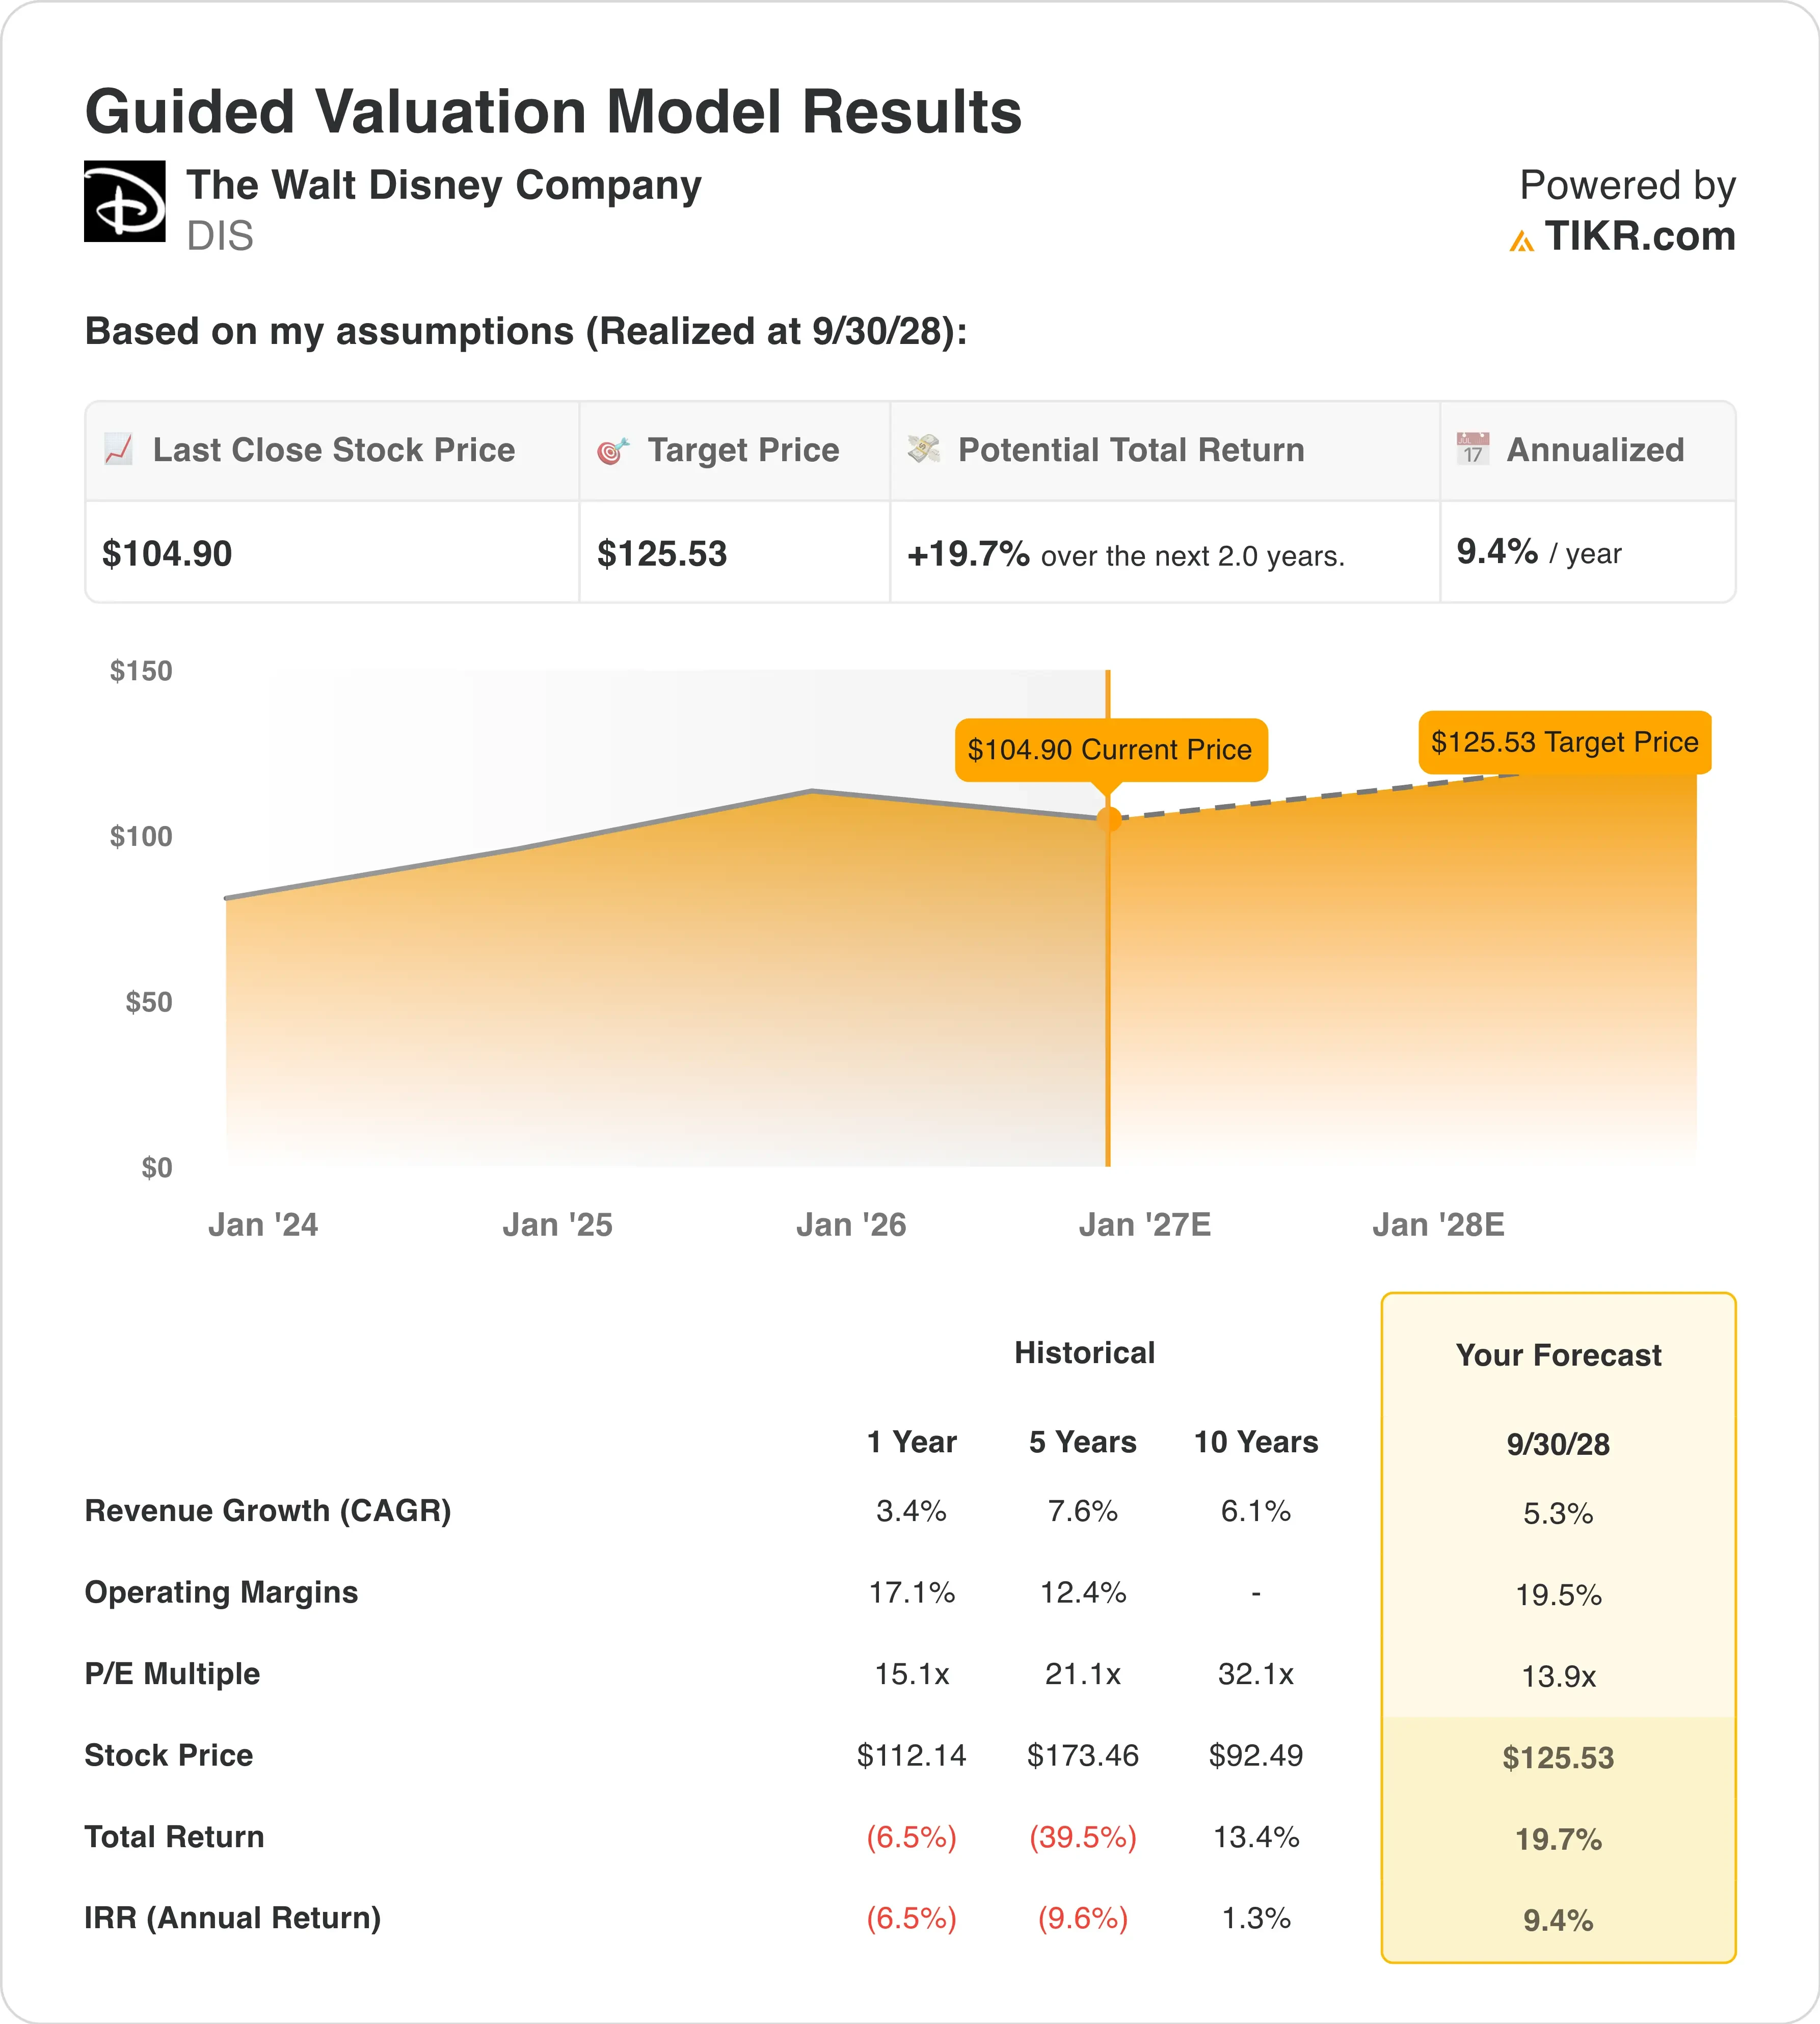
Sotto le ipotesi del modello di valutazione realizzate fino al 30/09/28, il titolo è modellizzato utilizzando:
- Crescita Ricavi (CAGR): 5.3%
- Margini Operativi: 19.5%
- Multiplo P/E di Uscita: 13.9x
Sulla base di questi input, il modello stima un prezzo target di $126, implicando un potenziale rialzista totale del 19,7% rispetto all'attuale prezzo delle azioni di $105 e un rendimento annualizzato del 9,4% nei prossimi 2,0 anni.
Un rendimento annuo del 9,4% colloca Disney in un territorio moderatamente attraente, appena al di sotto della soglia del 10%. Il modello non è esagerato. Il suo P/E di uscita di 13,9x corrisponde all'attuale multiplo forward. Quindi il potenziale rialzista dipende dalla crescita degli utili piuttosto che da una rivalutazione del multiplo.
Questa è una storia di recupero dei margini. Il modello prevede margini operativi del 19,5%, in aumento dal 17,1% dell'ultimo anno e dal 12,4% negli ultimi cinque anni. Lo streaming guida questa salita perché il business video in abbonamento di Disney ha ottenuto un margine del 13% nel Q3 dopo anni di perdite. Nel frattempo, Experiences, la sua unità parchi e crociere, ha registrato margini di circa il 30% nei primi nove mesi.
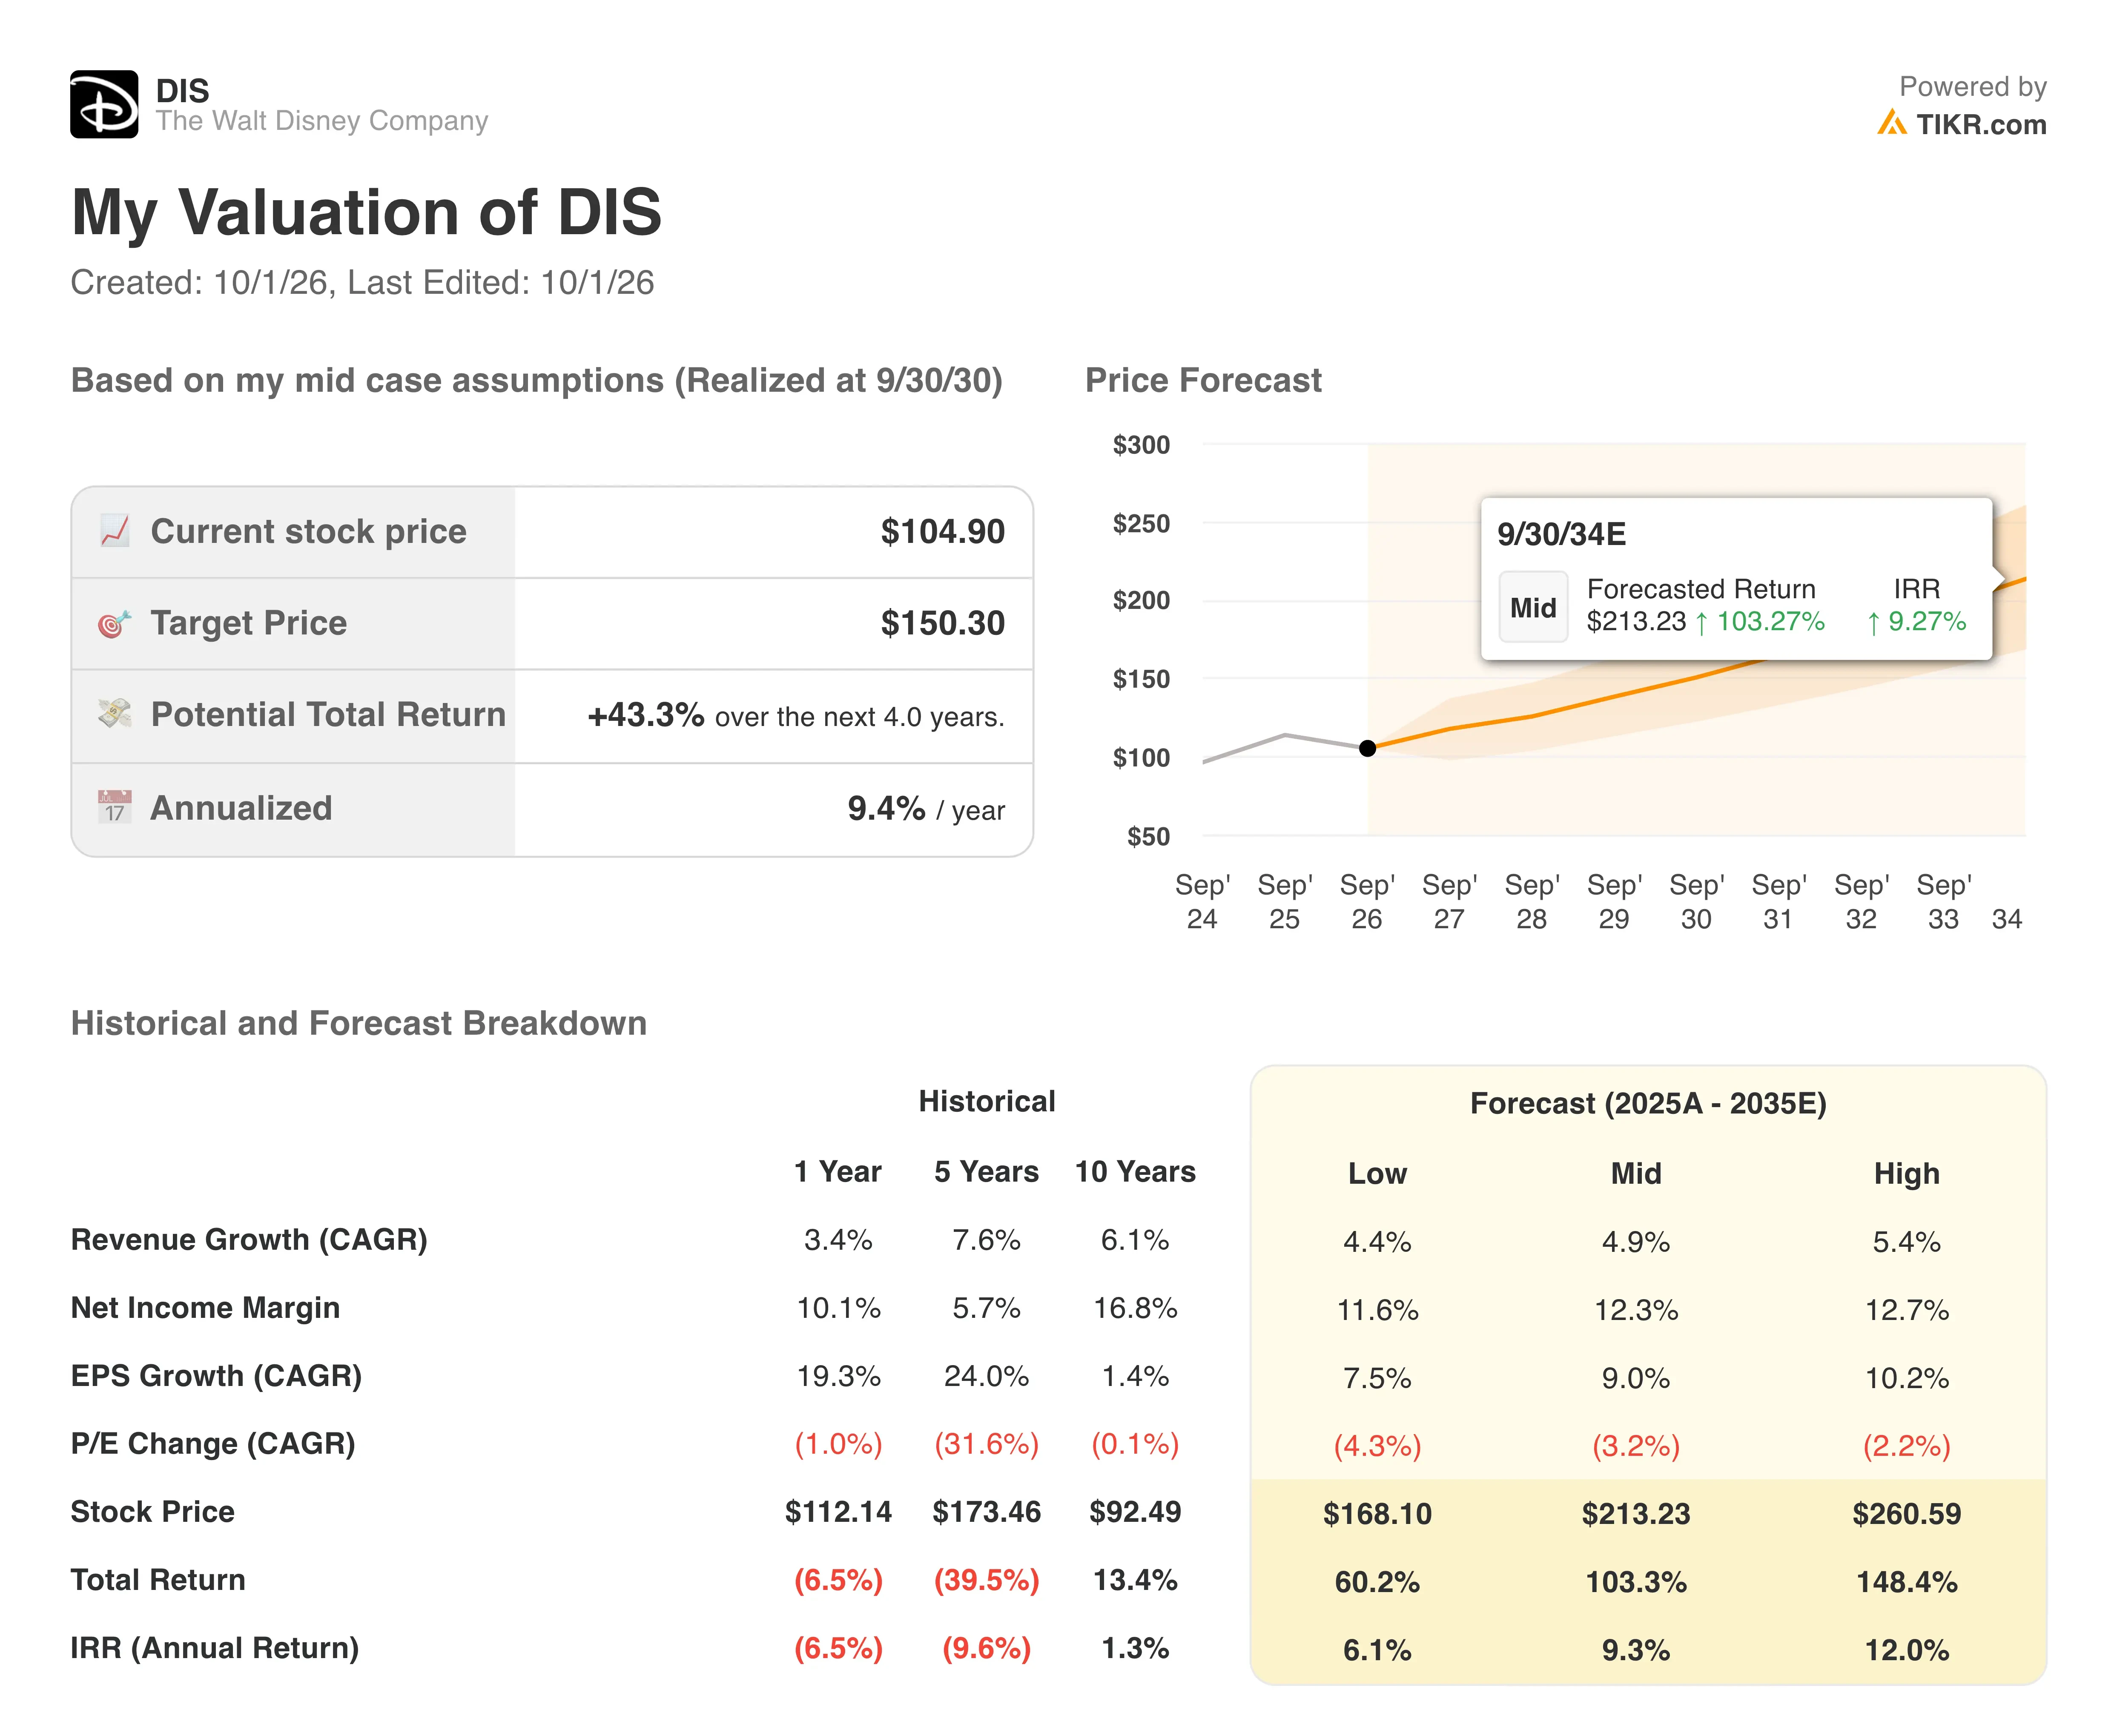
La valutazione appare bassa rispetto al passato di Disney stessa. Le azioni hanno registrato una media di 21,1x gli utili negli ultimi cinque anni e 32,1x in un decennio. Quei multipli più alti risalgono a quando i profitti della TV via cavo sembravano sicuri. L'attuale 13,9x riflette i dubbi su quel declino, che la ristrutturazione mira ad affrontare.
Una crescita dei ricavi del 5,3% è inferiore al tasso del 7,6% degli ultimi cinque anni, il che mantiene il modello realistico. Netflix ottiene margini dello streaming molto più ricchi, quindi parte dello sconto di Disney riflette quel divario. Se i margini dello streaming continuano a salire, lo sconto potrebbe ridursi.
Modellizza il recupero dei margini di Disney sotto le tue ipotesi (Gratuito con TIKR) >>>
Come Disney si Posiziona Rispetto a Netflix e Comcast
Netflix (NFLX) rimane il punto di riferimento dello streaming. I suoi ricavi del Q2 sono aumentati del 13% a $12,6 miliardi e il suo margine operativo ha raggiunto il 33,4%. Netflix punta anche a un margine operativo del 31,5% per il 2026. Il margine dello streaming del 13% di Disney mostra quanto terreno debba ancora recuperare.
Il vantaggio di Disney vive al di fuori dello schermo. Il suo reddito operativo totale per segmento è aumentato del 21% nel terzo trimestre fiscale mentre i ricavi aziendali sono cresciuti del 7%. Experiences ha conseguito ricavi e reddito operativo record nel terzo trimestre fiscale. Nessun operatore puro di streaming può trasformare un film di successo in attrazioni dei parchi, crociere e merchandising.
Comcast (CMCSA) offre il confronto più chiaro per i parchi. La sua unità NBCUniversal ha dichiarato che la frequentazione dei parchi di Orlando è diminuita durante il trimestre, citando un sentimento dei consumatori più debole e costi di viaggio più elevati. Disney, al contrario, ha registrato risultati record per Experiences nello stesso periodo. Questo divario suggerisce che i personaggi di Disney continuano ad attirare i visitatori anche in un'economia più debole.
La valutazione riflette il compromesso. Disney scambia a 13,9x gli utili forward e 9,3x EV/EBITDA forward, con un debito netto vicino a 1,8x EBITDA. Gli investitori pagano ancora un premio per la crescita pura di Netflix, mentre lo sconto di Disney riflette la sua esposizione alla TV legacy.
Cosa Guiderà il Titolo DIS in Futuro?
I risultati del quarto trimestre fiscale arriveranno a metà novembre, con Disney che prevede circa $4,9 miliardi di reddito operativo totale per segmento. Questa cifra include una 53esima settimana extra, che aggiunge una settimana di risultati all'anno. Disney ha anche ribadito una crescita dell'EPS rettificato di circa il 12% per l'anno fiscale 2026, escludendo quella settimana extra. Raggiungere entrambi gli obiettivi dimostrerebbe che la ristrutturazione non sta compromettendo gli utili.
I buyback aggiungono supporto. Disney ha aumentato il suo obiettivo di riacquisto per l'anno fiscale 2026 ad almeno $9 miliardi da $8 miliardi. I buyback riducono il numero di azioni in circolazione, quindi ogni azione rimanente possiede una quota maggiore degli utili. A circa 13,9x gli utili, i riacquisti hanno un impatto maggiore rispetto a un multiplo premium.
Il management si aspetta una crescita a doppia cifra dell'EPS rettificato nell'anno fiscale 2027, escludendo la 53esima settimana. I prodotti di consumo passeranno anche al segmento Entertainment dal primo trimestre fiscale 2027. Questo spostamento lega il merchandising più strettamente agli studi che creano i personaggi.
Sono stati nominati anche nuovi leader, tra cui Karandeep Anand come chief technology officer e Adam Smith a capo del direct-to-consumer. Il loro compito è rendere Disney+ l'hub digitale descritto da D'Amaro. Se gli aumenti di prezzo tengono senza aumentare le cancellazioni, i margini dello streaming potrebbero ridurre ulteriormente il divario con Netflix.
Segui i buyback di Disney e le stime per l'anno fiscale 2027 fianco a fianco (Gratuito con TIKR) >>>
Qual è il valore effettivo delle azioni Walt Disney?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Walt Disney. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito. Valuta DIS gratuitamente.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buoni investimenti!





