


Punti Chiave
- AT&T offre un rendimento del 4,6% e prevede di mantenere il dividendo a $1,11 per azione, mentre Enbridge rende il 6,0% e ha aumentato il suo dividendo del 3% a dicembre 2025 per il 31° anno consecutivo.
- Il dividendo di AT&T ha assorbito il 45% del suo flusso di cassa libero nei 12 mesi terminati il 30 giugno 2026, e i riacquisti azionari assorbiranno la maggior parte del resto del flusso di cassa libero previsto per il 2026.
- Il flusso di cassa distribuibile di Enbridge ha coperto il suo dividendo 1,51 volte nell'esercizio 2025, ma il suo debito netto è 6,3 volte l'EBITDA, contro 2,91 volte per AT&T.
- La matematica del reddito a 10 anni dipende dalla capacità di Enbridge di continuare ad aumentare il dividendo mentre riporta il suo debito entro il range target entro la fine del 2026.
AT&T (T) ha dichiarato a luglio che accelererà i suoi riacquisti azionari a circa $10 miliardi quest'anno, mentre il suo dividendo rimane a $1,11 per azione. Nove giorni dopo, Enbridge (ENB) ha ribadito le sue previsioni per il 2026 e il piano di crescita del flusso di cassa distribuibile per azione di circa il 5% annuo dopo il 2026.
Quindi gli investitori focalizzati sul reddito stanno valutando un assegno fisso da AT&T con un rendimento del 4,6% contro uno in crescita da Enbridge al 6,0%, sostenuto però da un livello di debito molto più elevato. Quale delle due vi pagherà di più nei prossimi 10 anni?
| Metrica | AT&T (T) | Enbridge (ENB) |
|---|---|---|
| Rendimento del dividendo | 4,6% | 6,0% |
| Crescita del dividendo, esercizio 2020 a esercizio 2025 | -11,8% annuo | 3,1% annuo |
| Copertura, ultimo dato riportato | Payout ratio del dividendo in contanti: 45% (TTM al 30 giugno 2026) | Copertura del flusso di cassa distribuibile: 1,51x (esercizio 2025) |
| Copertura, prospettica | Payout ratio del dividendo in contanti: 46% (consenso esercizio 2026) | Copertura del flusso di cassa distribuibile: 1,50x (consenso esercizio 2026) |
| Debito netto/EBITDA (LTM) | 2,91x | 6,3x |
| Copertura degli interessi (LTM) | 3,86x | 2,27x |
AT&T ha ampio margine e non pianifica aumenti
La crescita di AT&T proviene dalla fibra e dal wireless. I suoi ricavi del servizio Advanced Connectivity sono aumentati del 5,1% a $23,5 miliardi nel secondo trimestre del 2026 rispetto allo stesso trimestre dell'anno precedente.
Il dividendo è ben coperto. Ha assorbito il 45% del flusso di cassa libero nei 12 mesi terminati il 30 giugno 2026, e assorbirà il 46% sul consenso per l'esercizio 2026. Questo cuscinetto è derivato da un dividendo più piccolo. I dividendi pagati sono scesi da $15,1 miliardi nell'esercizio 2021 a $8,18 miliardi nell'esercizio 2025, e il payout ratio del dividendo in contanti è sceso dal 57,0% al 42,1%.
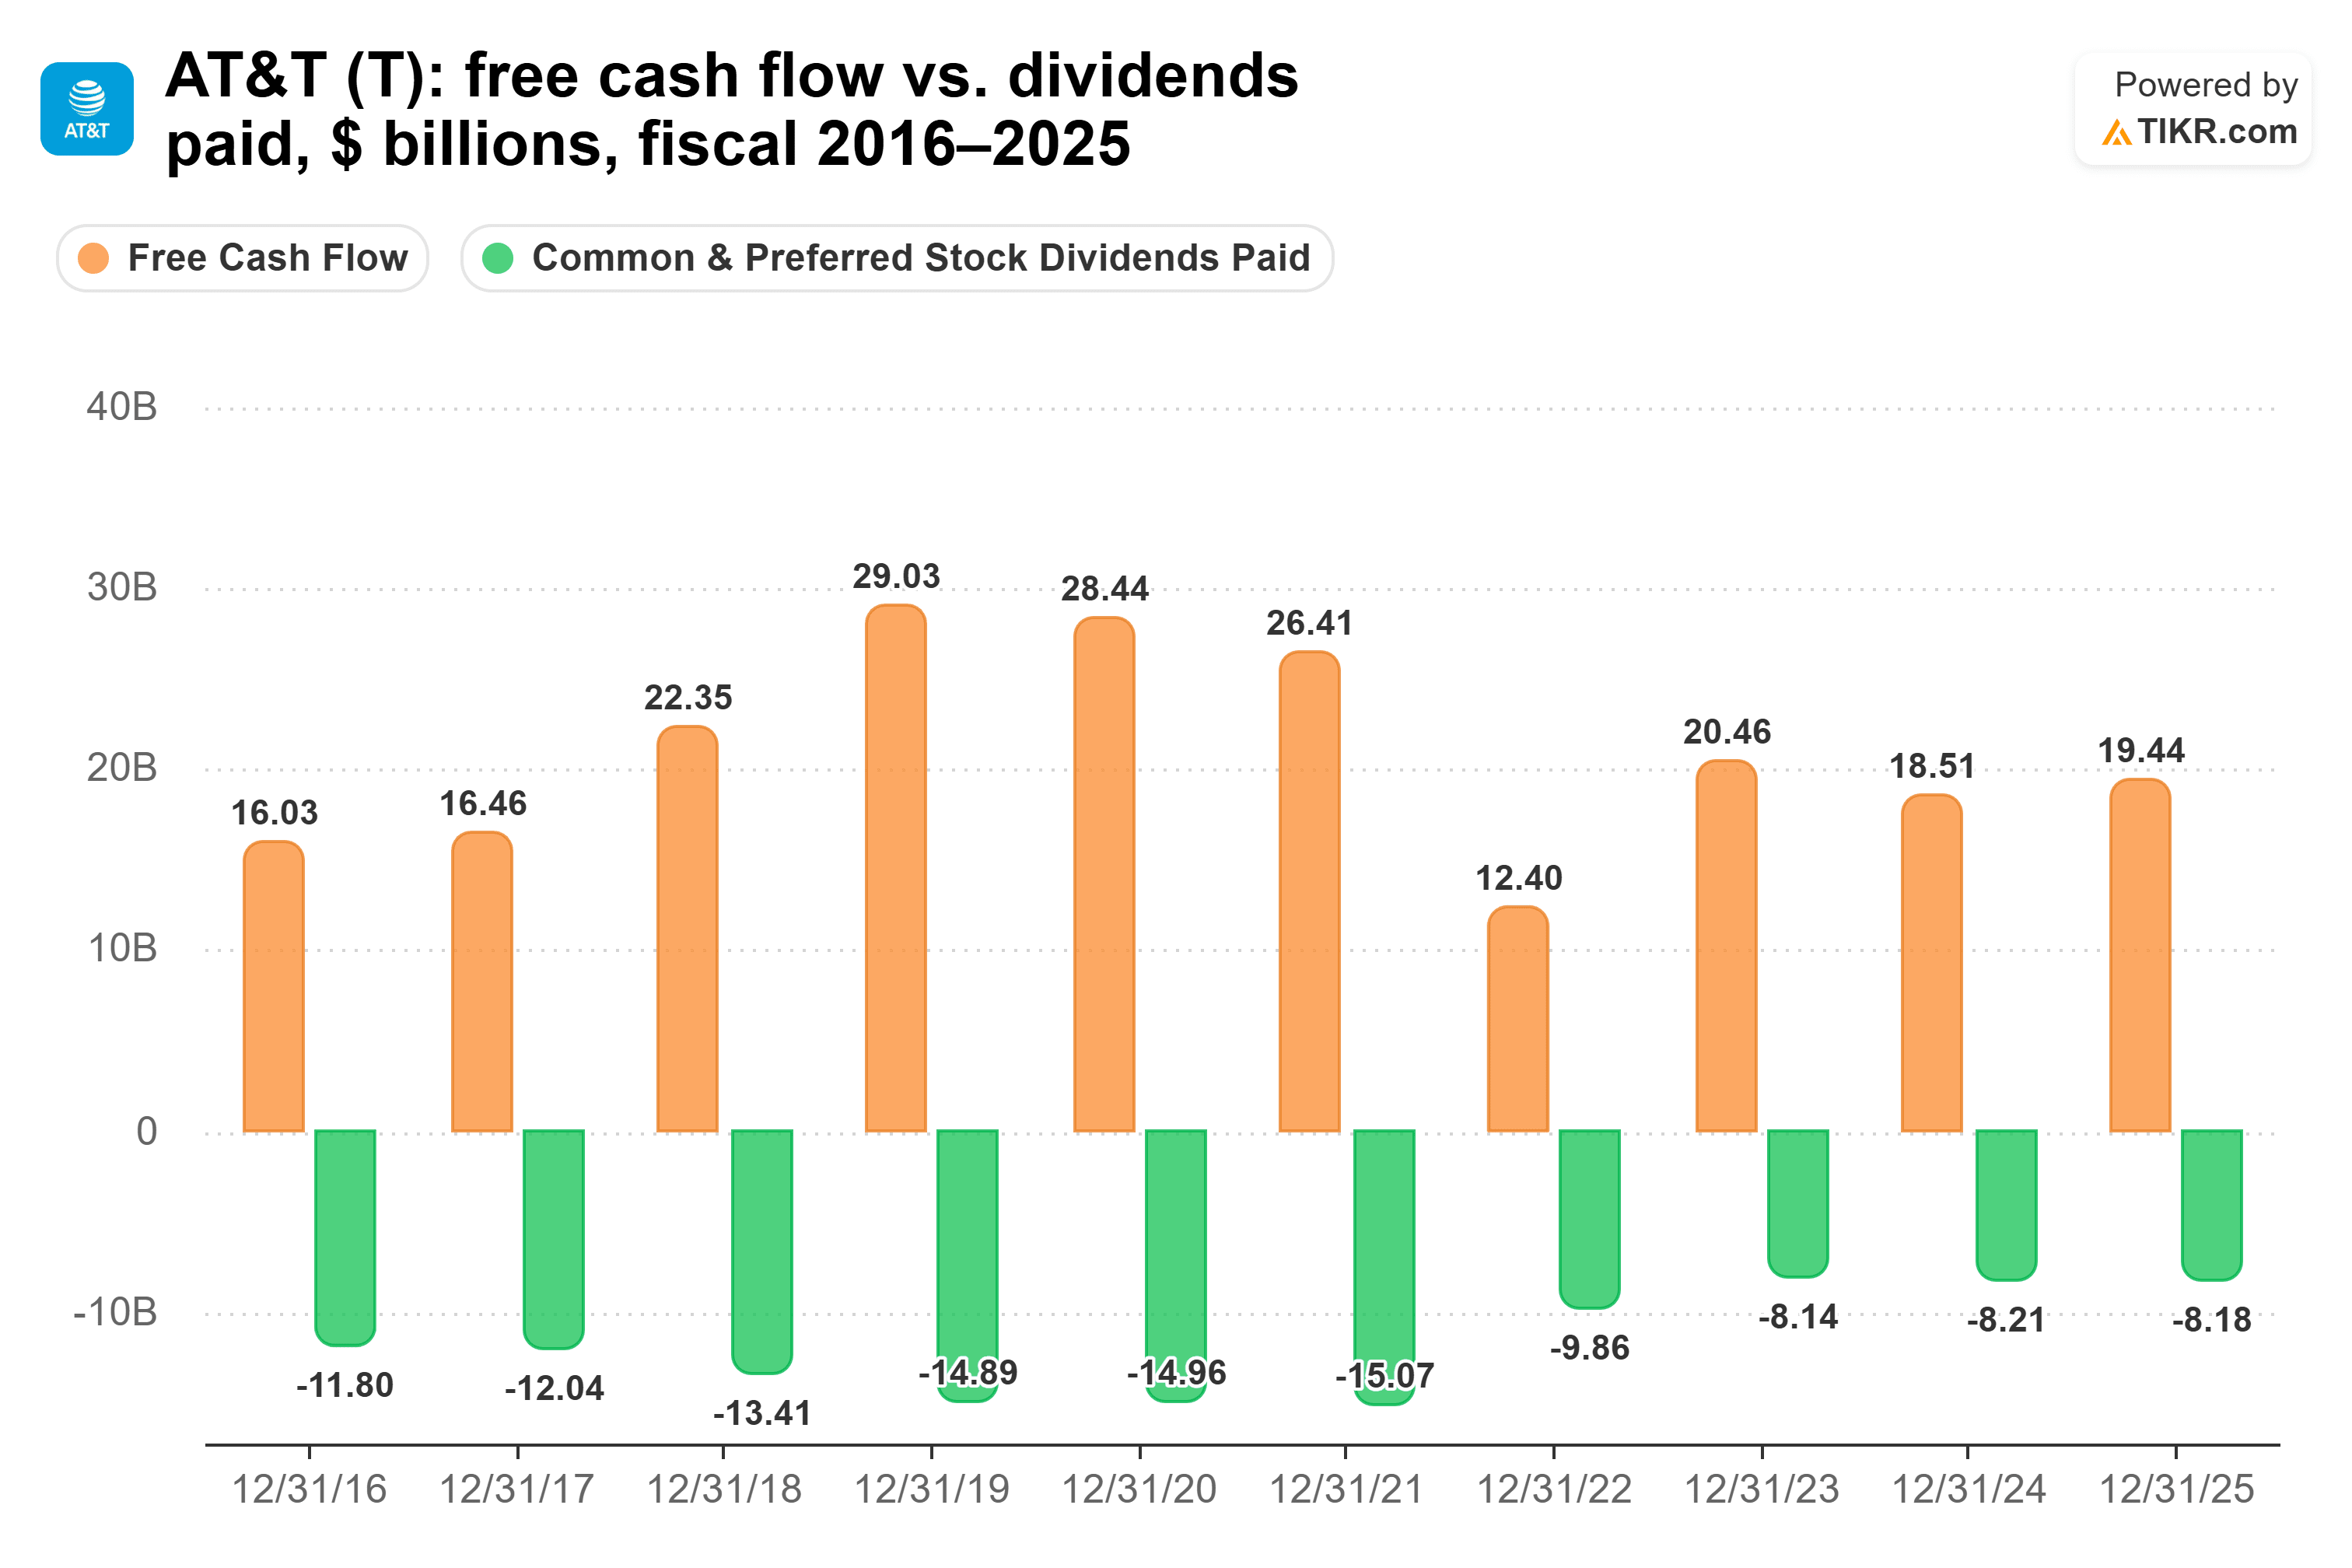
Questo è anche il motivo per cui il tasso di crescita del dividendo a 5 anni di AT&T è pari a -11,8% annuo, da $2,08 per azione nell'esercizio 2020 a $1,11 nell'esercizio 2025.
AT&T prevede che dividendi e riacquisti azionari ammonteranno a circa $18 miliardi nel 2026. L'amministratore delegato John Stankey ha chiarito la priorità nella conference call di luglio: "Vorrei riacquistarne di più perché penso che sia incredibilmente sottovalutata."
Il rischio è il debito. AT&T si aspetta che la sua leva finanziaria aumenti dopo la chiusura dell'accordo con EchoStar, per poi tornare al suo target di 2,5x entro circa tre anni.
Enbridge continua ad aumentare il suo dividendo con più debito
AT&T mantiene il suo dividendo invariato, mentre Enbridge ha aumentato il proprio a dicembre 2025 per il 31° anno consecutivo, del 3% a C$3,88 per azione all'anno. Enbridge fissa il suo dividendo in dollari canadesi, quindi l'assegno di un detentore statunitense varia con il tasso di cambio.
Il flusso di cassa dietro quel dividendo è in crescita. L'EBITDA rettificato è salito a C$4,8 miliardi nel secondo trimestre del 2026 da C$4,6 miliardi un anno prima. Il flusso di cassa distribuibile ha coperto il dividendo con un comodo margine di 1,51 volte nell'esercizio 2025, e di 1,50 volte sul consenso per l'esercizio 2026.
I dividendi per azione sono aumentati da C$2,12 nell'esercizio 2016 a C$3,77 nell'esercizio 2025. Nello stesso periodo, il flusso di cassa distribuibile per azione è passato da C$4,08 a C$5,71, mantenendo la copertura tra 1,44x e 1,92x.

Un aumento del 3% lascia spazio sotto la crescita di circa il 5% annuo a cui mira l'amministratore delegato Greg Ebel: "Continueremo ad aumentare la visibilità e a estendere ulteriormente nel futuro la nostra prospettiva di crescita del 5%."
Il rischio è la leva finanziaria. Secondo la misurazione di Enbridge stessa, il debito era 5,1 volte l'EBITDA alla fine di giugno, al di sopra del suo range target di 4,5x-5,0x.
Quindi, quale dividendo vince?
Enbridge vi paga di più nei prossimi 10 anni, con un ampio margine. Prendete ogni dividendo al suo ritmo attuale: quello di AT&T è piatto, mentre quello di Enbridge è aumentato del 3,0% nell'esercizio 2025. A quei tassi, $10.000 investiti in Enbridge pagano circa $6.880 nel decennio, con la sua crescita calcolata in dollari canadesi, contro circa $4.600 da AT&T. Al tasso di crescita a 5 anni di ciascuna società, il divario è ancora più ampio: circa $6.903 contro $2.787.
Enbridge può probabilmente mantenere quel ritmo, con il flusso di cassa distribuibile che copre il dividendo 1,5 volte.
Il dividendo di AT&T non è in pericolo. È ben coperto, il suo debito è molto più leggero e il management si aspetta che il flusso di cassa libero salga da oltre $18 miliardi nel 2026 a oltre $21 miliardi nel 2028. Il problema è che AT&T sta destinando il suo contante extra ai riacquisti azionari. Per il reddito, un assegno più grande che continua a crescere batte uno più piccolo che rimane fermo.
Naturalmente, Enbridge deve ancora riportare il suo debito entro il suo range target entro la fine del 2026. Il suo prossimo aumento mostrerà se il ritmo del 3% si mantiene.
Quindi, quanto vale realmente l'azione di Enbridge?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Enbridge. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!


